


作者: 陶烟烟
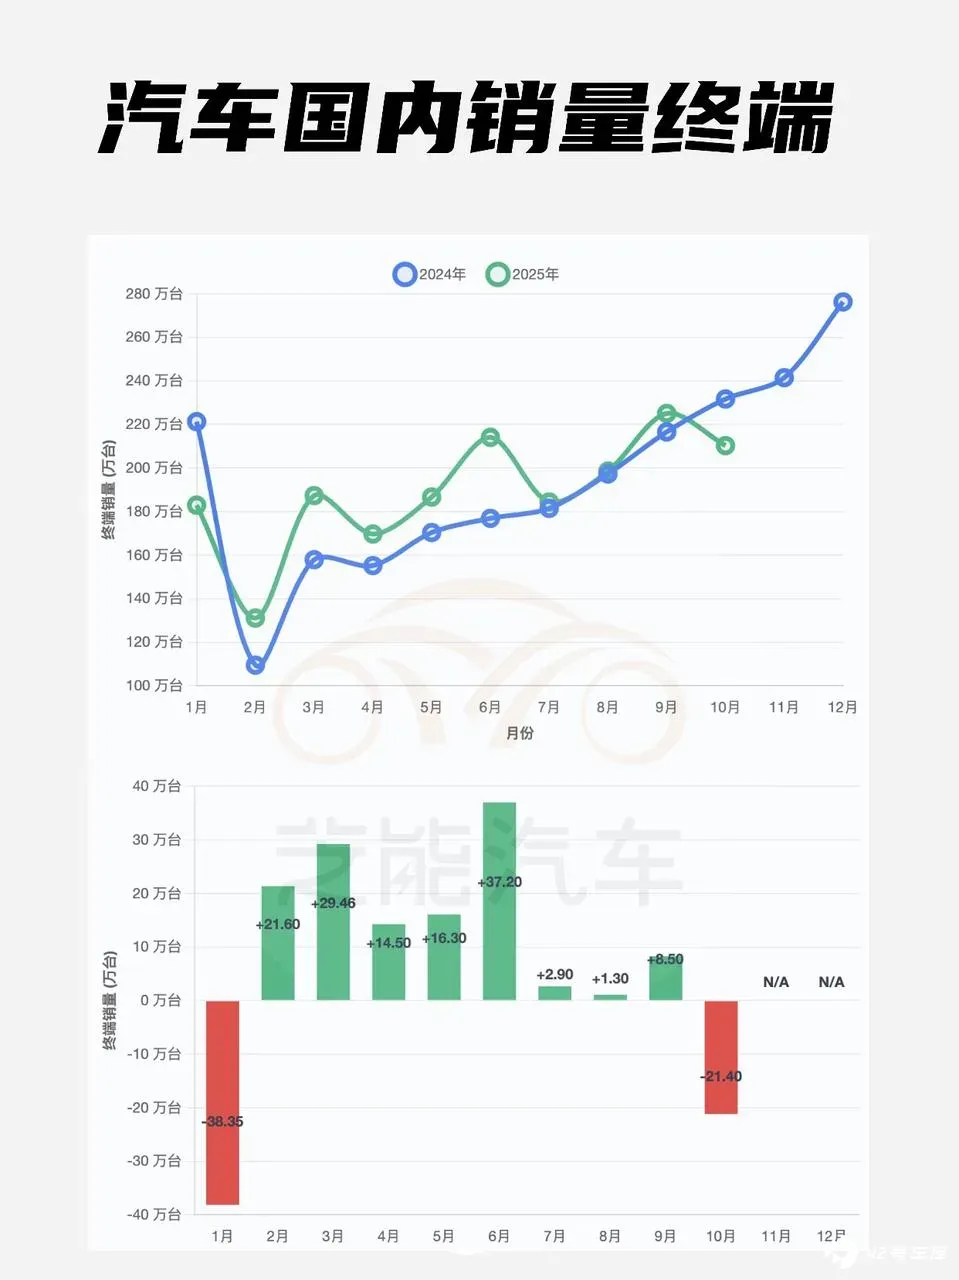
10 月中国汽车的终端数据超过了 210 万,这个数据和去年比稍微弱了一点,确实是和各个地方的(购置和报废) 补贴退坡有关系,接下来 11 月和 12 月也不会特别理想,确实是去年基数比较高的原因。
备注:Q4 一般来说超过 220 万算是一个比较好的数据了
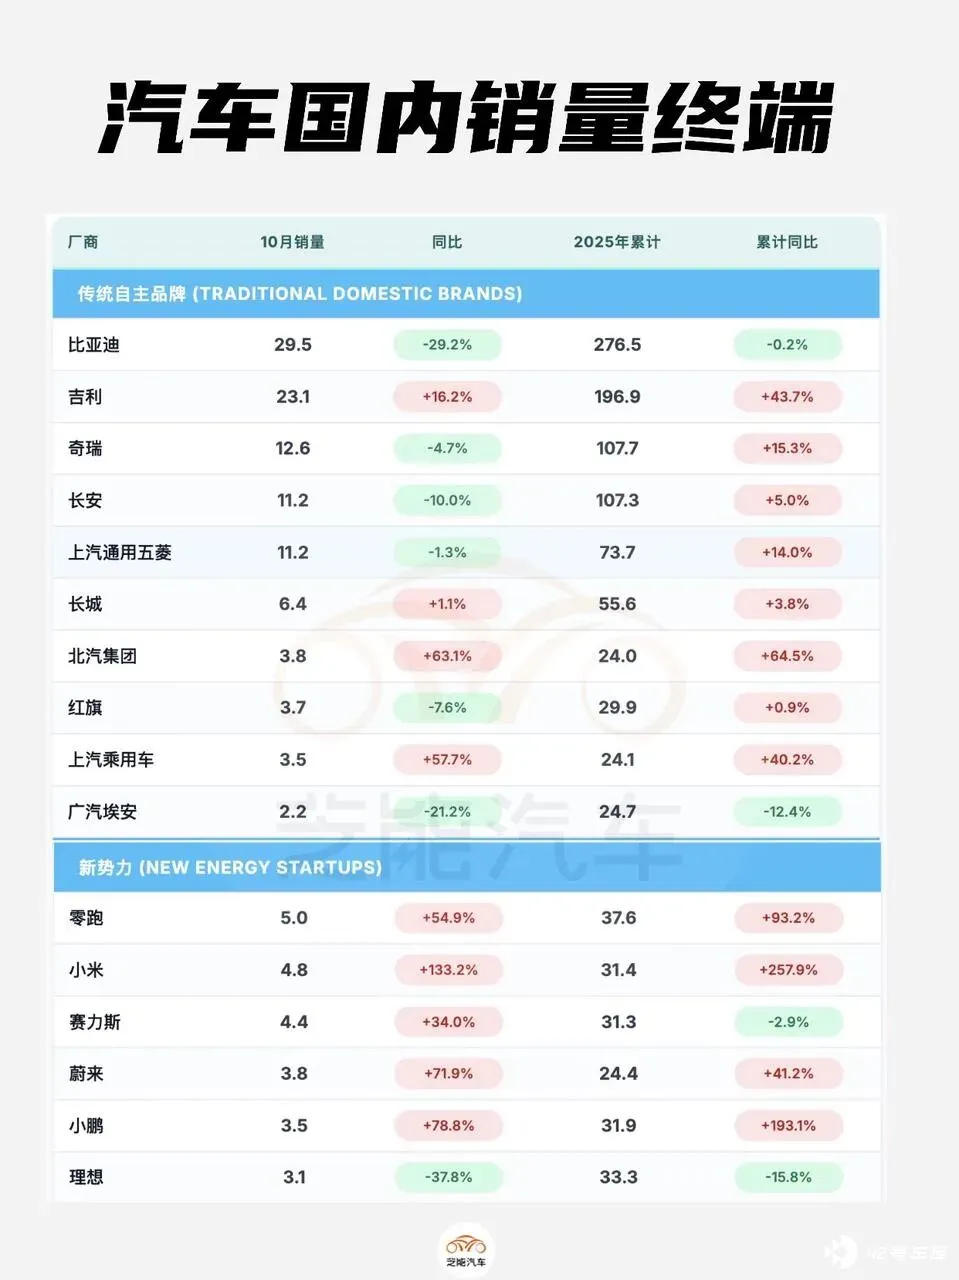
◎ 比亚迪 10 月销量 29.5 万台,同比 -29.2%,2025 累计销量仍达 276.5 万台,基本持平去年。
◎ 吉利 10 月销售 23.1 万台,同比增长 16.2%,累计 196.9 万台,同比增长 43.7% 。
◎ 奇瑞、长安分别录得 12.6 万台与 11.2 万台。
◎ 北汽集团 (依靠极狐 T1) 与上汽乘用车 (依靠 MG4) 表现亮眼,分别同比增长 63.1%与 57.7%。
终端数据上
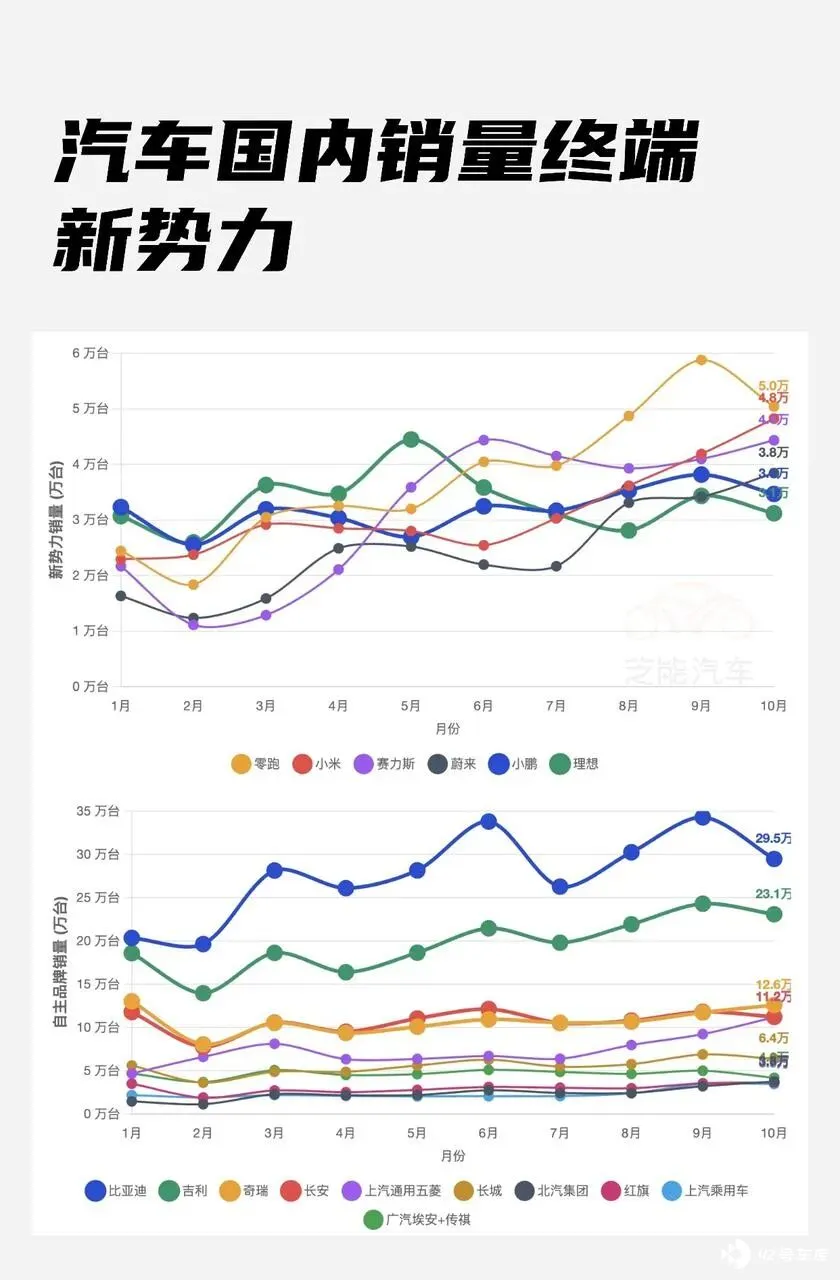
◎ 零跑以 5.0 万台领跑新势力,同比增长 54.9%。
◎ 小米汽车同比增长 133.2%至 4.8 万台,累计 31.4 万台 。
◎ 小鹏汽车以 3.5 万台的月销实现 78.8%增长,累计 31.9 万台。
◎ 蔚来同比增长 71.9%至 3.8 万台,连续三月上升。
◎ 理想汽车同比下降 37.8%,月销 3.1 万台。
芝能点评:不同企业的乘联会批售、零售和上险数据有一些出入,上险数据实际上会滞后一些。
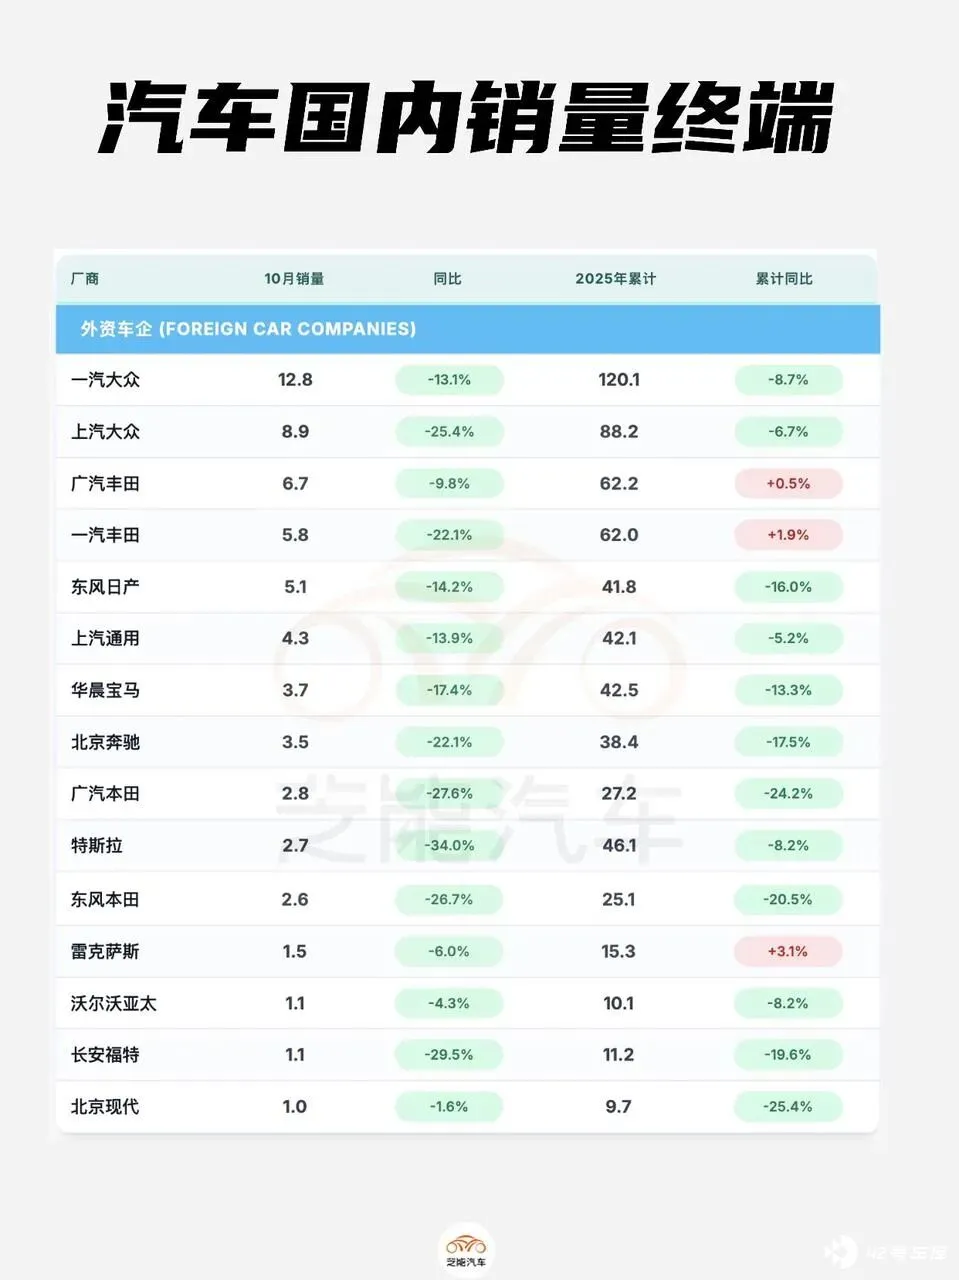
10 月外资车企普遍出现两位数下滑:
◎ 一汽大众、上汽大众分别下降 13.1%和 25.4%;
◎ 丰田体系两家 (广汽丰田、一汽丰田) 累计销量基本持平,同比仅微涨;
◎ 特斯拉中国销量 2.7 万台,同比下降 34%;
◎ 奔驰、宝马分别下滑 22.1%与 17.4%;
◎ 本田系下滑更为明显,广汽本田与东风本田降幅均超 25%。
芝能点评:10-12 月油车肯定也卖,但是并不像新能源汽车那么急,大家看购置税退坡基本围绕新能源汽车在做文章了。
小结
后续我们会对不同细分市场,比如小车、大六座等等市场做一些比较和跟踪,主要是讨论市场的变化。






