


作者: 陶烟烟
大六座 SUV 是 2025 年竞争的核心,我们之前跟踪的重点产品,10 月数据来看(7.48 万台) ,整体比 9 月略有回落。
市场变化非常明显:新品强势接棒、纯电全面起势、增程/插电赛道竞争日趋激烈。
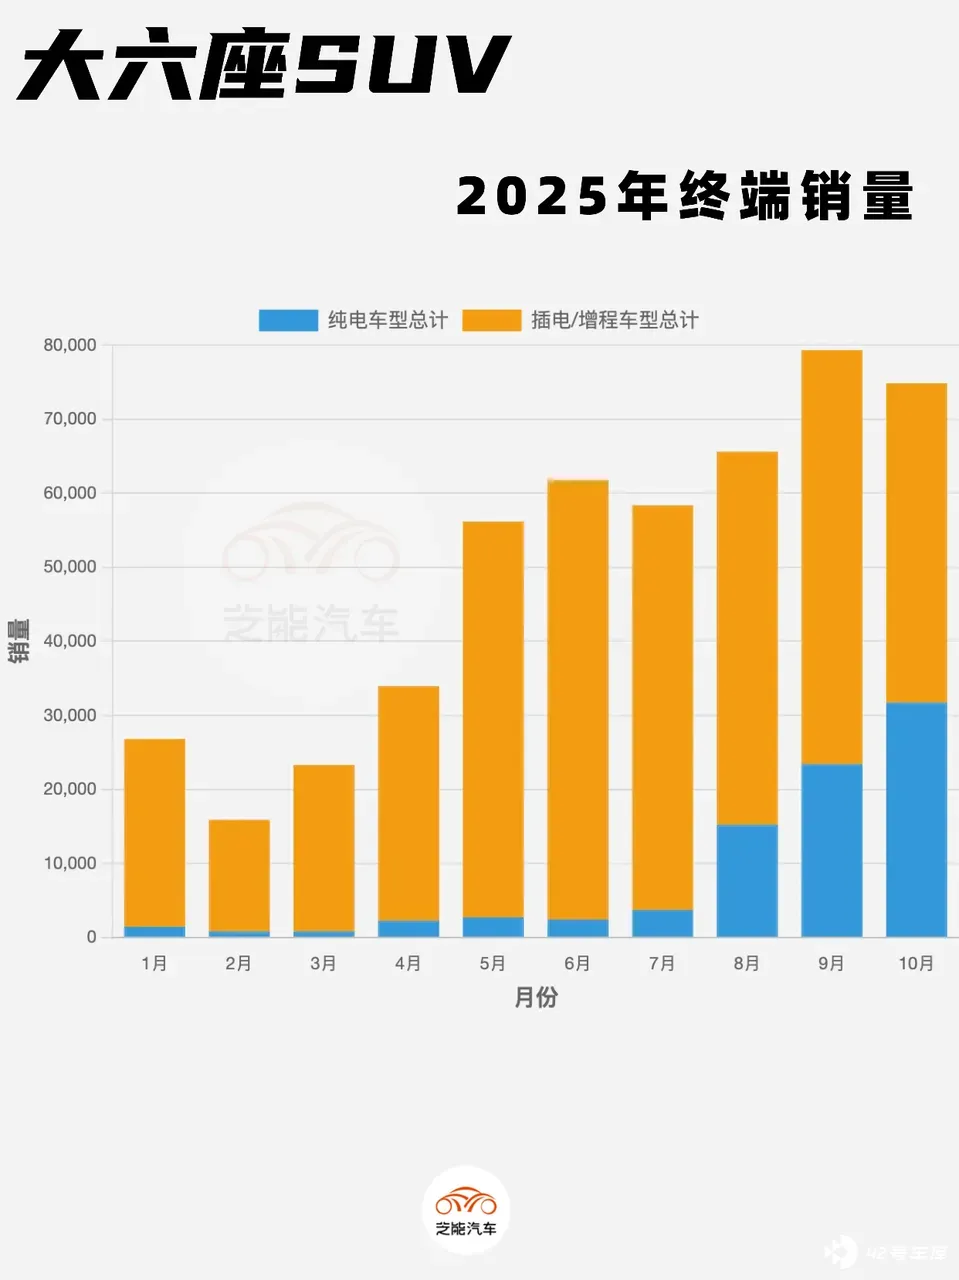
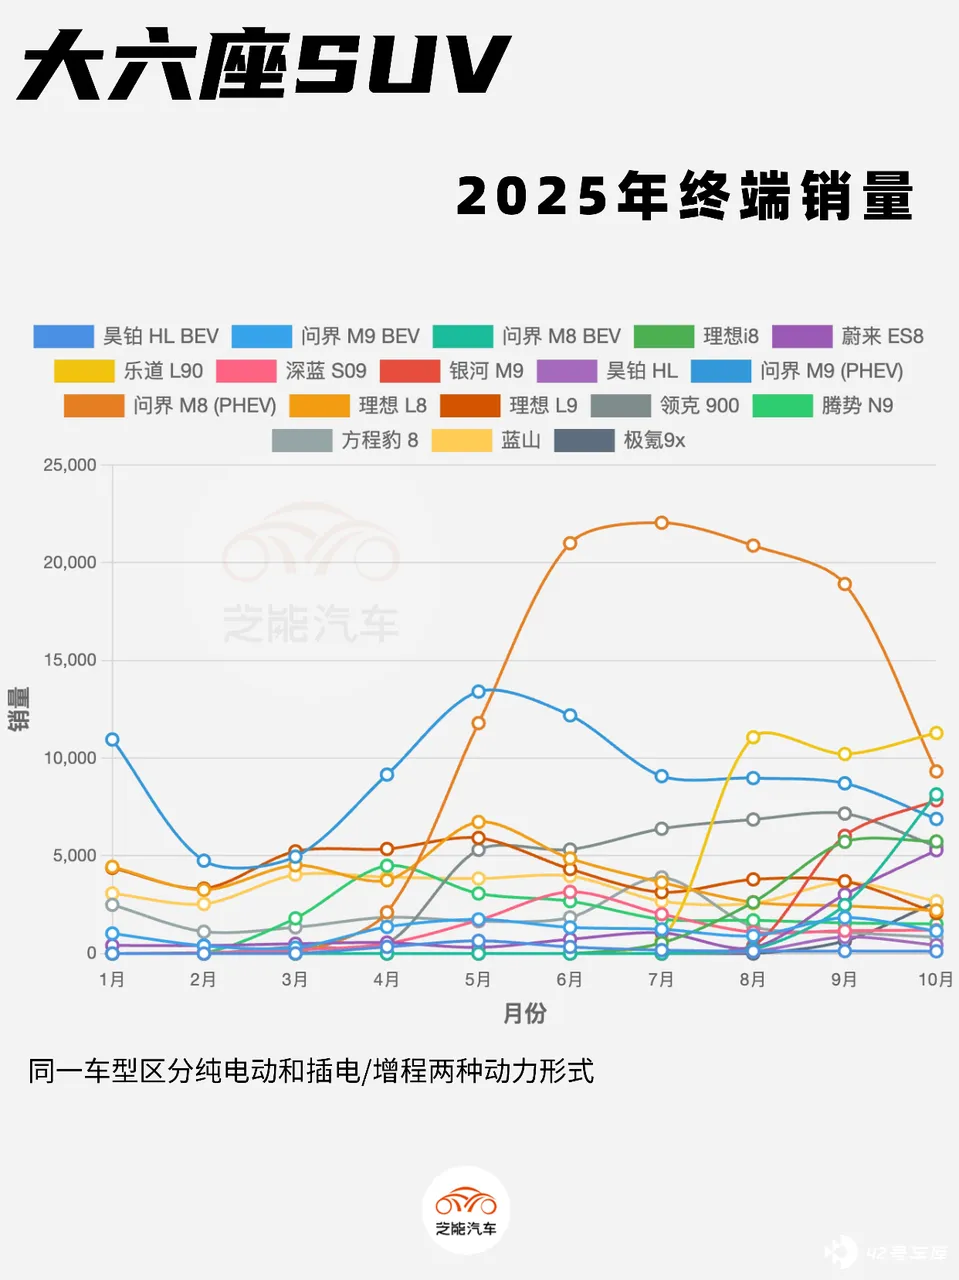
两台新品表现是比较好的 ,银河 M9、乐道 L90,10 月两大黑马依然强势:
◎ 银河 M9:7844 台,连续两月稳定爬坡,对「15-20 万大型 SUV」有需求的。
◎ 乐道 L90:11288 台,继续稳在万辆级别第二月,已经成为蔚来体系新的销量支柱,当然大哥 ES8 现在交货还需要点时间
问界:继续保持第一阵营主导地位
◎ M9:8039 台,环比回落,但依旧稳在高位,形成「上限高」。
◎ M8:17467 台,仍是这个市场的绝对主力 。
问界华为智驾 + 大空间家庭车,是目前销冠公式, M7 这个我们可以放在 6/7 这样的产品里面去比。
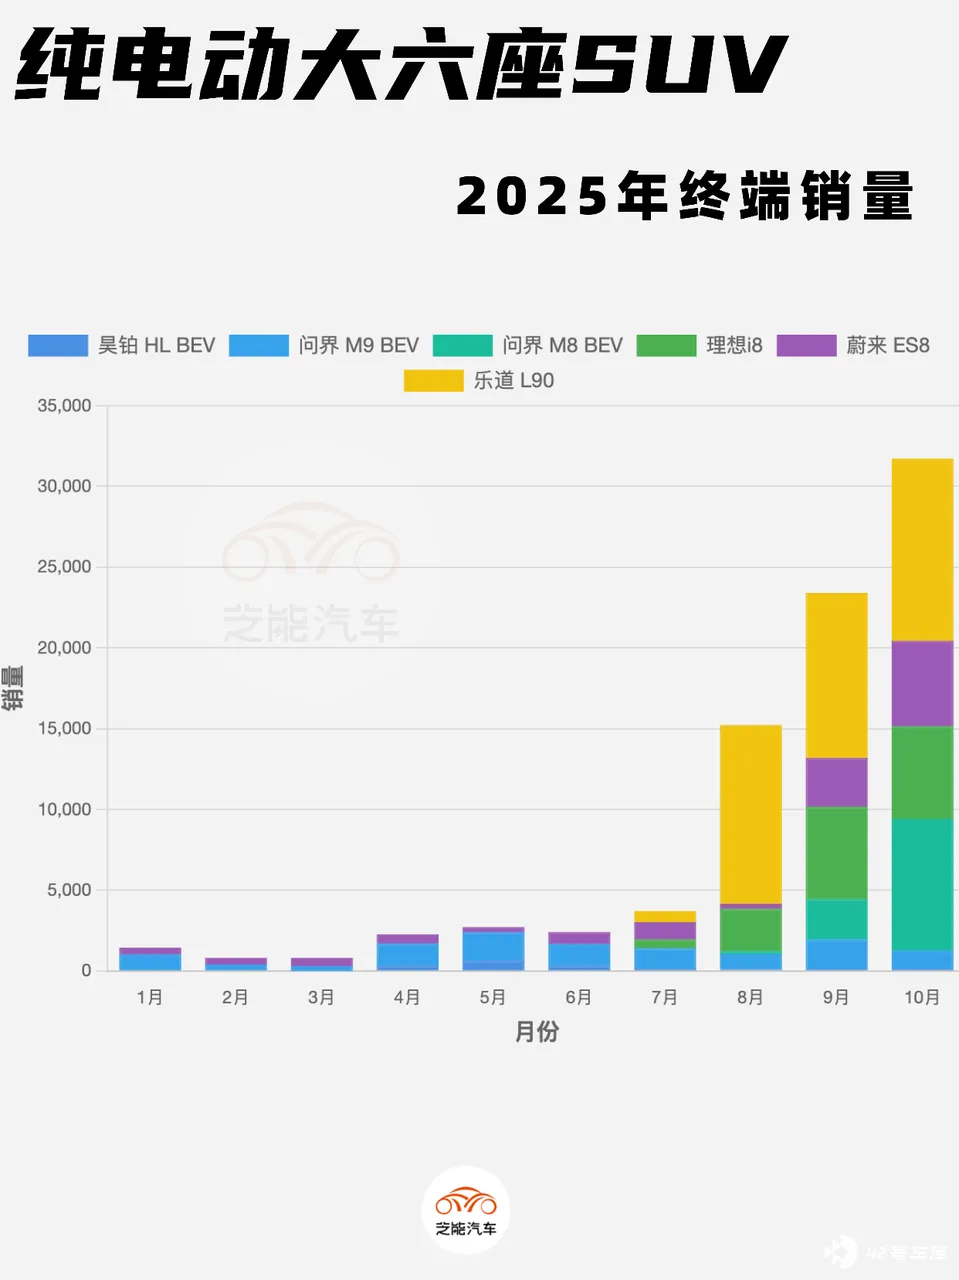
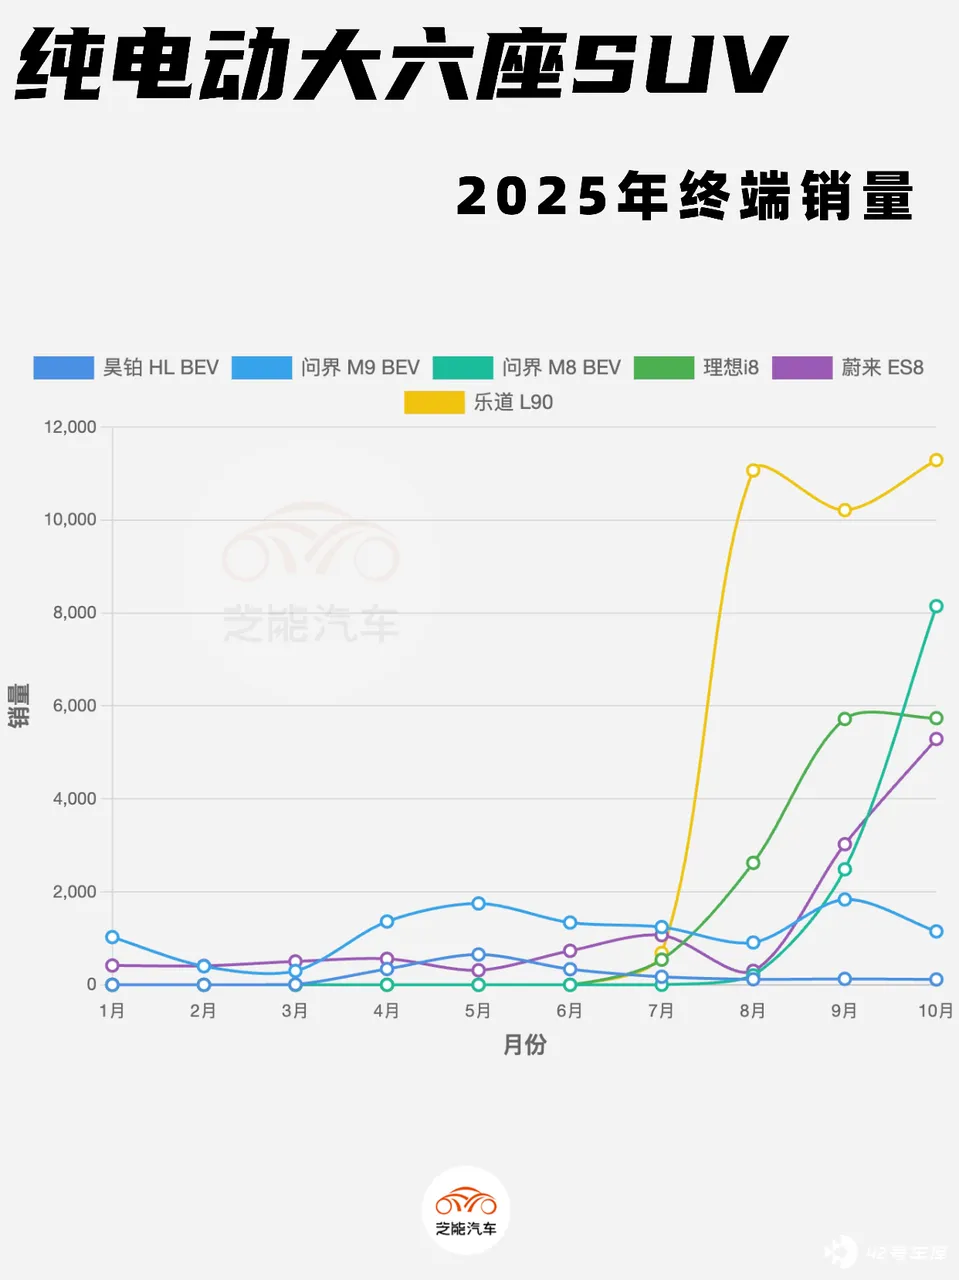
纯电赛道:终于出现强势爆点
10 月纯电高端产品迎来第一次真正意义的「多点爆发」:
◎ 乐道 L90:11288 台;
◎ 问界 M8 BEV:8146 台;
◎ 理想 i8:5737 台,成为理想新的销量主力;
◎ 蔚来 ES8:5289 台。
纯电在该价位带以往长期弱势,但 10 月纯电比增程增长更快,背后的逻辑很清晰:
◎ 城区用户占比越来越高,补能无压力,充电设施的提高还是给了这个细分市场不一样的逻辑;
◎ 三电技术跨代式升级 (800V、大电压平台、大电池) ;
◎ 产品从「高端纯电」变成「家庭旗舰纯电」。
高端大三排纯电终于从「情怀产品」变成「大盘产品」,这是 2025 年不一样的事情。
增程/电池:竞争格局越来越激烈
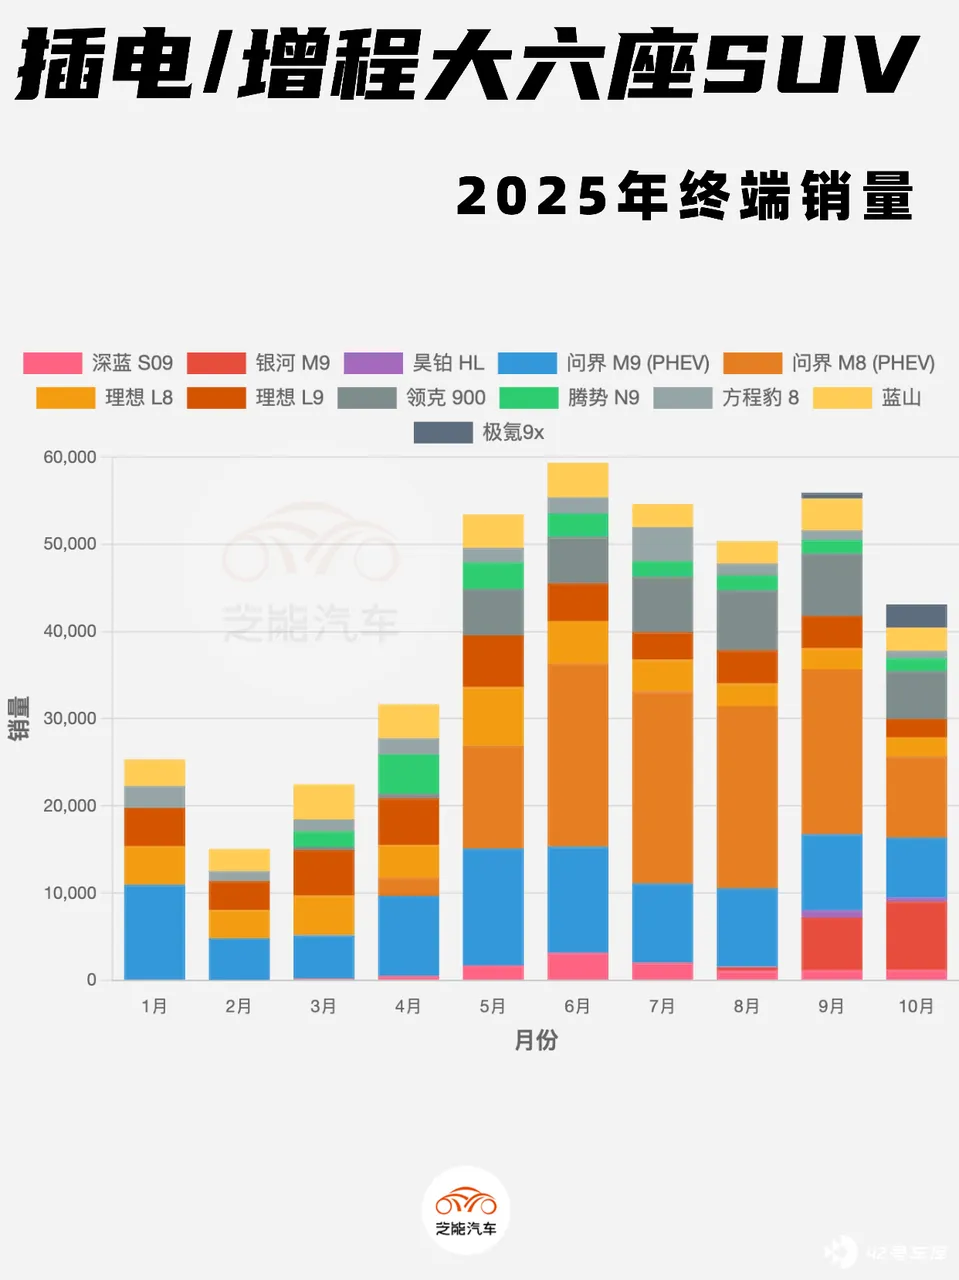
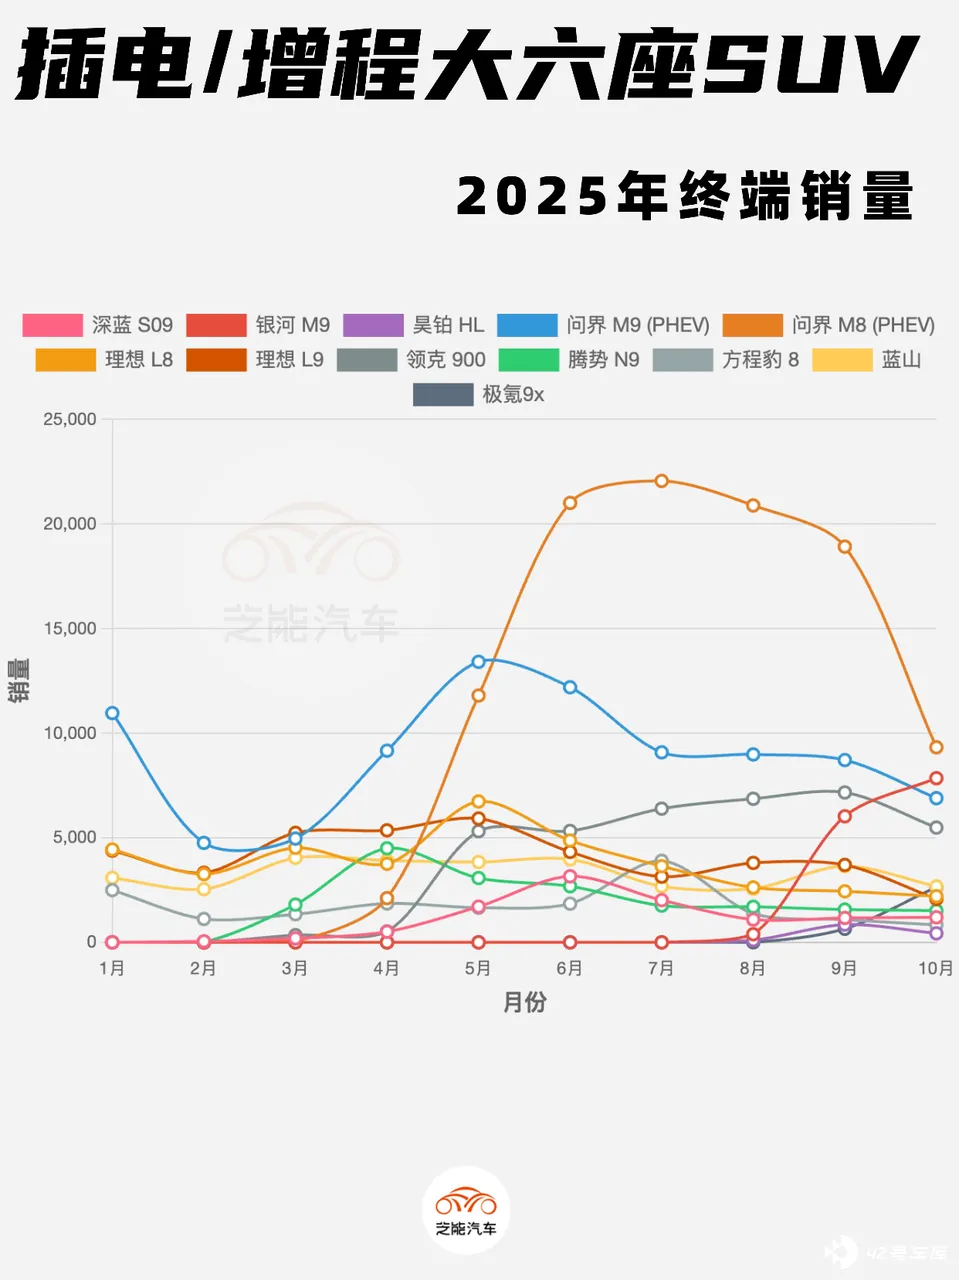
增程/插电市场整体在回落 (10 月 4.31 万台) ,但头部占比更高:
◎ 问界、理想、银河三家合计占比超过 70%,方程豹 8、腾势 N9 都出现波动。
增程赛道一直是头部化的,但是竞争压力越来越大。
◎ L8 / L9 跌至 2203 / 2072 台。
◎ M8 的增程版从高位销量有所回落。
小结
纯电和增程的在三排大六座的边界开始模糊,只能说过去纯电大三排不好卖,今年开始给了新的产品。
问界 M8 BEV、理想 i8、乐道 L90 、ES8 的销量的崛起,用户不再用「能不能长途」来判断动力形式,而是看:空间、安全、舒适、辅助驾驶, 动力形式现在不用太纠结,还是需要看产品力本身。





