作者: 陶烟烟
在分析中国电池企业为啥在全球占据领先优势,规模是个核心要素。
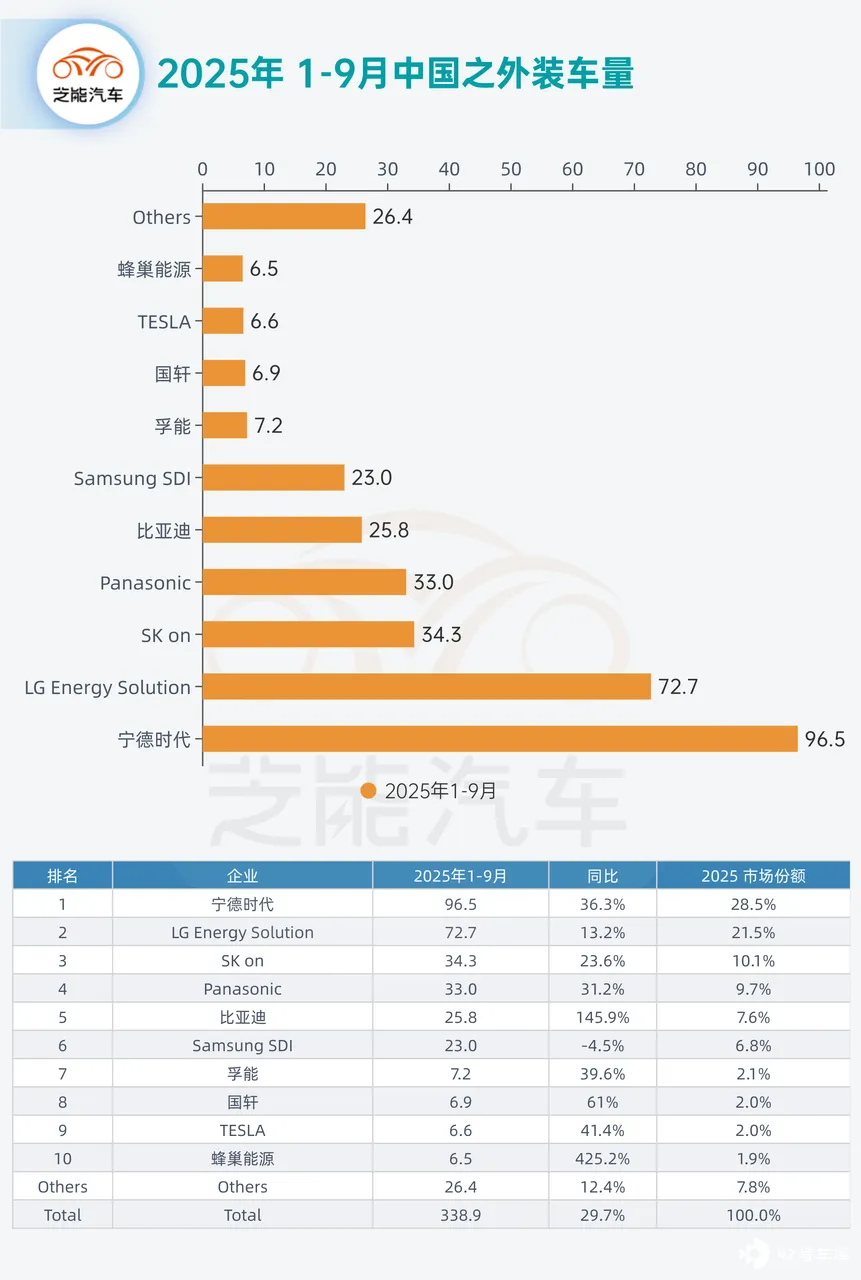
根据 SNE 的数据今年 1—9 月,除中国之外的电动汽车全球市场电池使用量为 338.9GWh,同比增长 29.7%。
韩系「三兄弟」 (LGES、SK On、三星 SDI) 合计份额跌到 38%,同比下降 5.4 个点,欧美车企的销量恢复不均衡 (韩系电池的「主场优势」正在被中国企业通过本地化和性价比侵蚀) ,以及中国电池企业在欧洲和北美加速本地化。
从厂商看,有几点变化值得关注:
◎ 三星 SDI 受到 Rivian 车型切换 LFP 影响,份额被稀释;但随着奥迪 Q6 e-tron 放量,后续仍有增长空间。
◎ SK On 依赖现代、奔驰、大众,美国工厂的爬坡仍有压力,后续能不能靠 LFP/LMFP 大规模量产翻盘,要看 2026 年之后。
◎ LGES 的压力最直观:特斯拉需求疲软导致其供货量下降 25%,但起亚 EV3 和通用 Ultium 系列给它带来新的支撑。
中国企业在全球市场越来越强。
◎ 宁德时代增长 36.3%,
◎ 比亚迪更是暴涨 145.9% (全球 市场出口) ,特别是在欧洲,比亚迪 1—9 月电池使用量同比飙升 246%,出口车型正在获得更大市场份额。
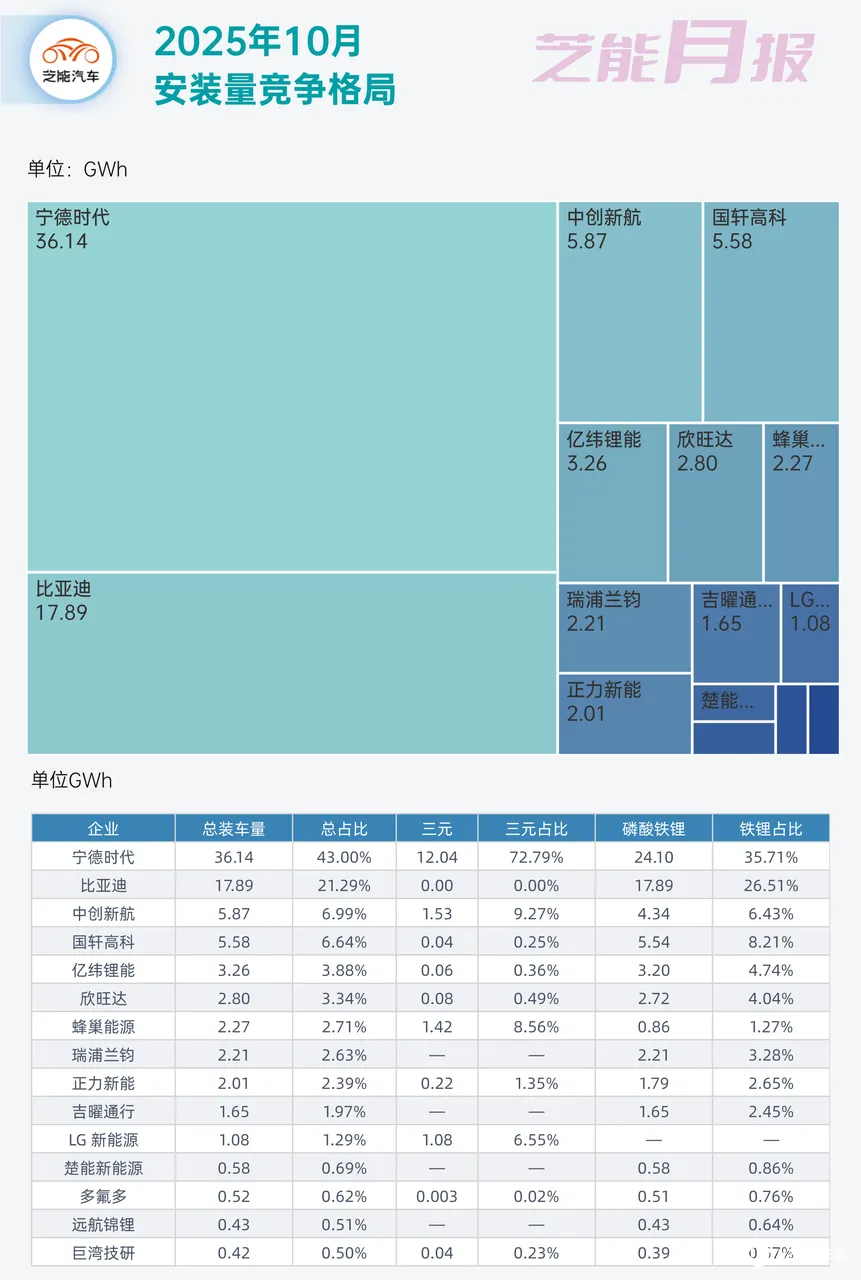
整体安装量竞争格局
◎ 宁德时代:总装车量 36.14 GWh,占比 43.00%,三元电池 12.04 GWh (占比 72.79%) ,磷酸铁锂电池 24.10 GWh (占比 35.71%) 。
◎ 比亚迪:总装车量 17.89 GWh,占比 21.29%,全部为磷酸铁锂电池 (17.89 GWh,占比 26.51%) 。
◎ 中创新航:总装车量 5.87 GWh,占比 6.99%;
◎ 国轩高科 5.58 GWh,占比 6.64%;
◎ 亿纬锂能 3.26 GWh,占比 3.88%;
◎ 欣旺达 2.80 GWh,占比 3.34%;
◎ 蜂巢能源 2.27 GWh,占比 2.71% 等。
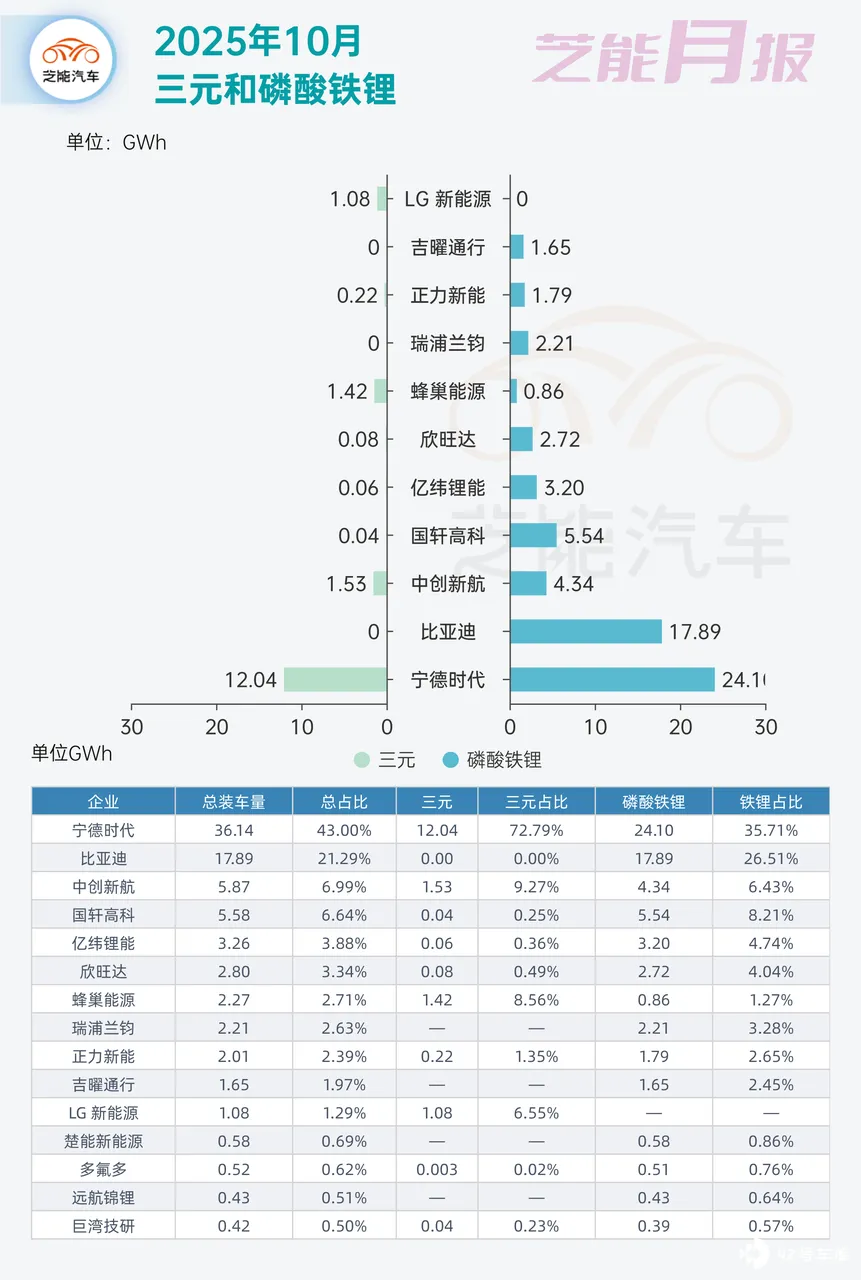
技术路线(三元 vs 磷酸铁锂)
◎ 三元电池主要应用企业:宁德时代 (12.04 GWh) 、中创新航 (1.53 GWh) 、蜂巢能源 (1.42 GWh) 、LG 新能源 (1.08 GWh) 等。
◎ 磷酸铁锂电池主要应用企业:宁德时代 (24.10 GWh) 、比亚迪 (17.89 GWh) 、国轩高科 (5.54 GWh) 、亿纬锂能 (3.20 GWh) 等。
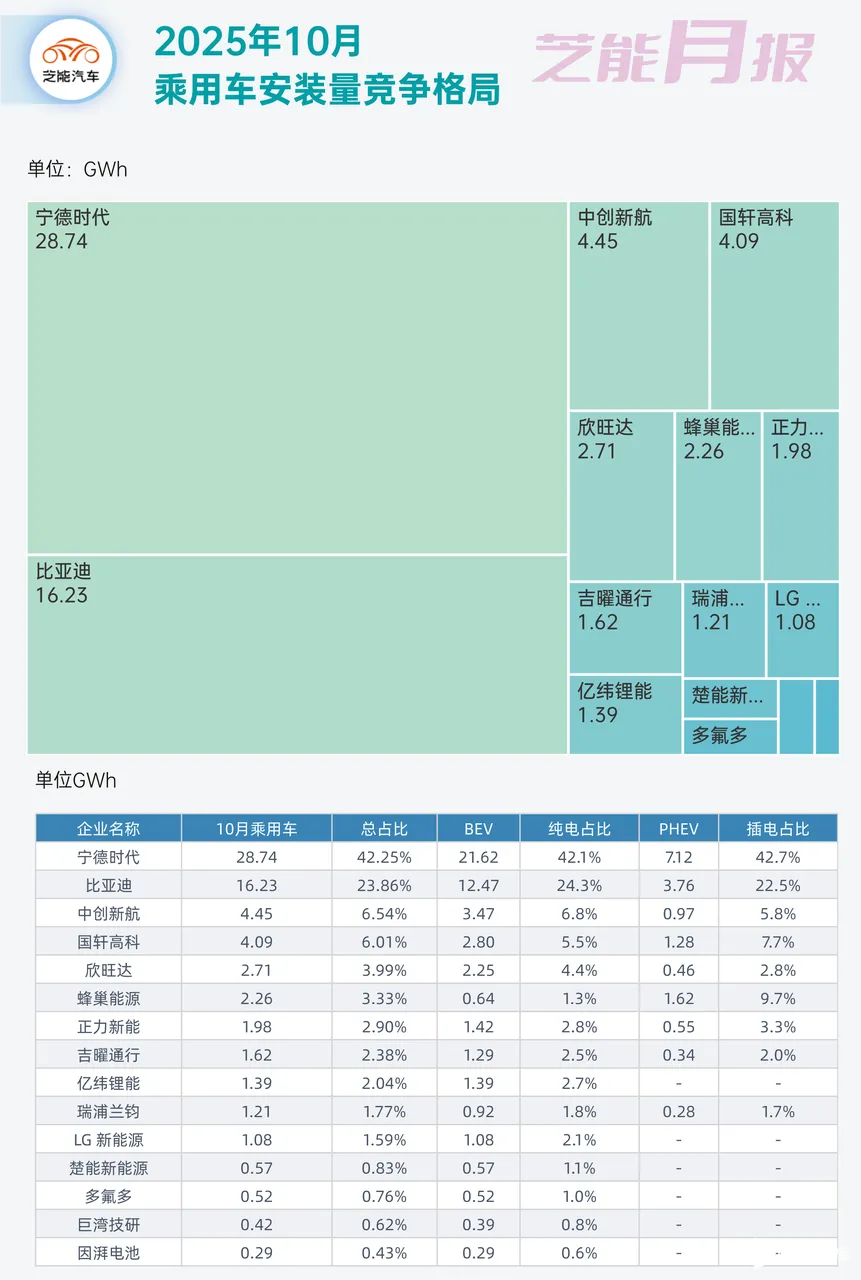
乘用车安装量:这是核心战场
◎ 宁德时代:乘用车装车量 28.74 GWh,占比 42.25%,其中纯电 (BEV) 21.62 GWh (占比 42.1%) ,插电混动 (PHEV) 7.12 GWh (占比 42.7%) 。
◎ 比亚迪:乘用车装车量 16.23 GWh,占比 23.86%,纯电 12.47 GWh (占比 24.3%) ,插电混动 3.76 GWh (占比 22.5%) 。
◎ 中创新航:乘用车装车量 4.45 GWh,占比 6.54%;
◎ 国轩高科 4.09 GWh,占比 6.01%;
◎ 欣旺达 2.71 GWh,占比 3.99%;
◎ 蜂巢能源 2.26 GWh,占比 3.33% 等。
动力类型(纯电 vs 插电混动)
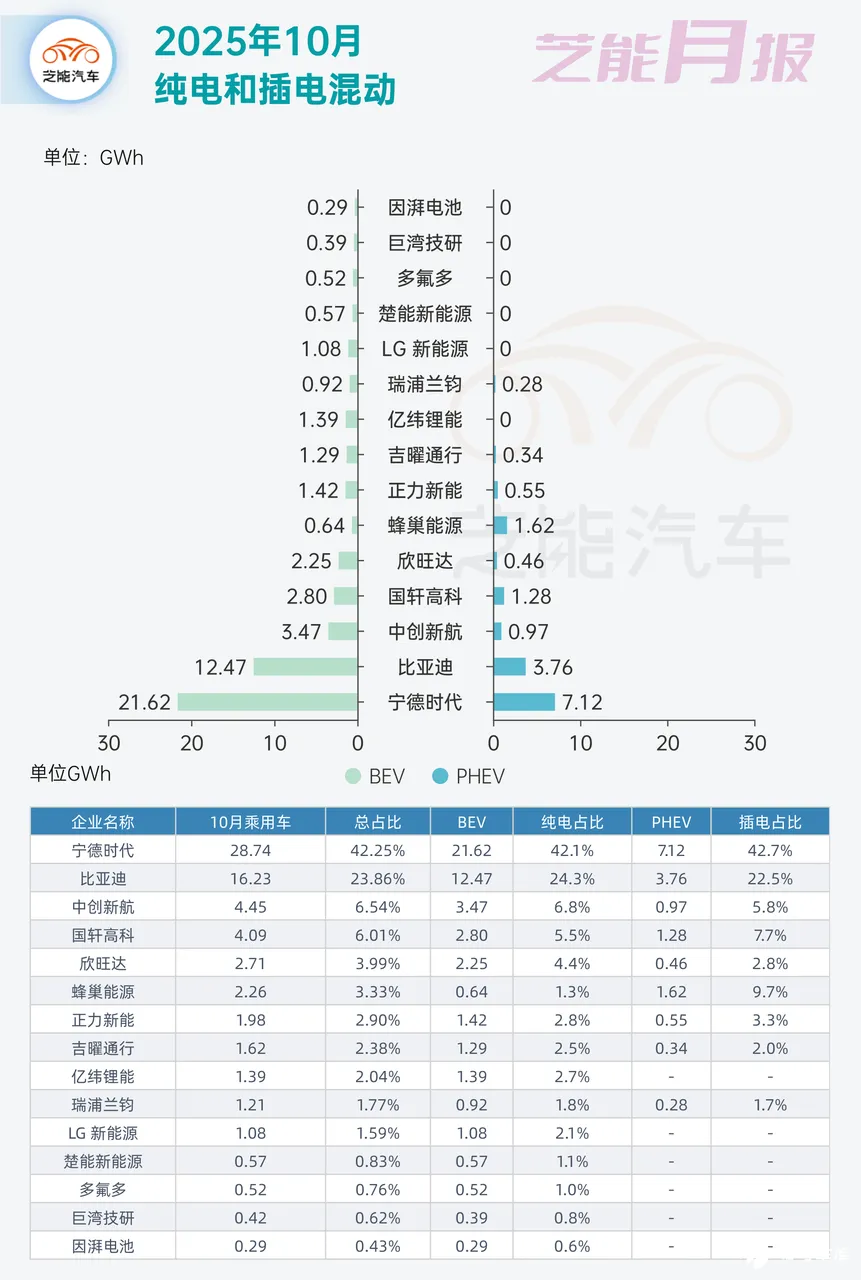
◎ 纯电 (BEV) 主要企业: 宁德 时代 (21.62 GWh) 、比亚迪 (12.47 GWh) 、中创新航 (3.47 GWh) 、国轩高科 (2.80 GWh) 等。
◎ 插电混动 (PHEV) 主要企业:宁德时代 (7.12 GWh) 、比亚迪 (3.76 GWh) 、中创新航 (0.97 GWh) 、国轩高科 (1.28 GWh) 、蜂巢能源 (1.62 GWh) 等。
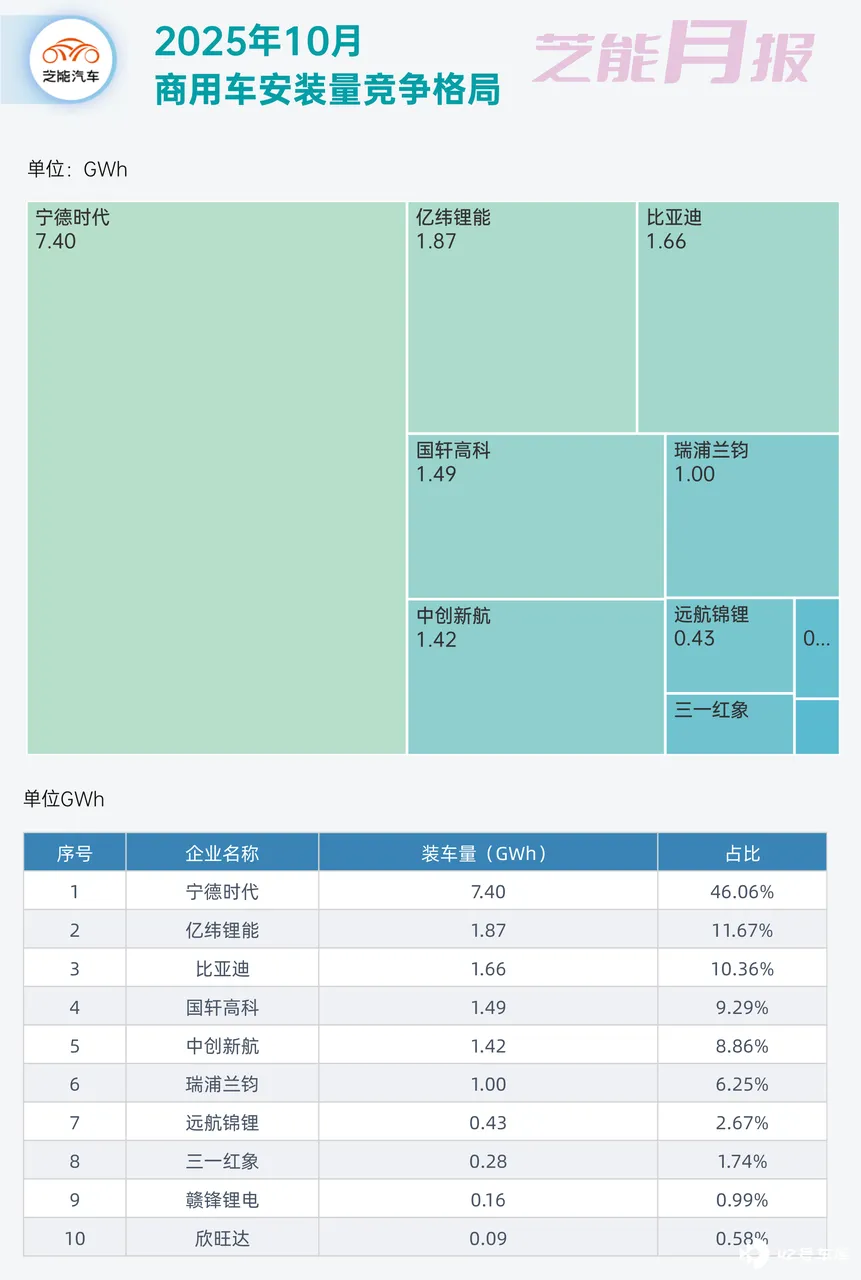
商用车安装量竞争格局
◎ 宁德时代:商用车装车量 7.40 GWh,占比 46.06%。
◎ 亿纬锂能:1.87 GWh,占比 11.67%;
◎ 比亚迪 1.66 GWh,占比 10.36%;
◎ 国轩高科 1.49 GWh,占比 9.29%;
◎ 中创新航 1.42 GWh,占比 8.86% 等。