


作者:陶烟烟
日本 10 月新车销量小幅下滑,但年内走势仍保持正增长,市场结构出现明显分化。
丰田的统治力虽有所削弱,但在主流品牌中的领先地位依旧难撼动;轻型车板块出现多年未见的大幅洗牌,10 月比亚迪销量达到 321 辆,同比增长率高达 109.8%。2025 年 1-10 月累计销量为 3,298 辆,同比增长 63.7%。

市场整体回落,但主流格局依旧稳固
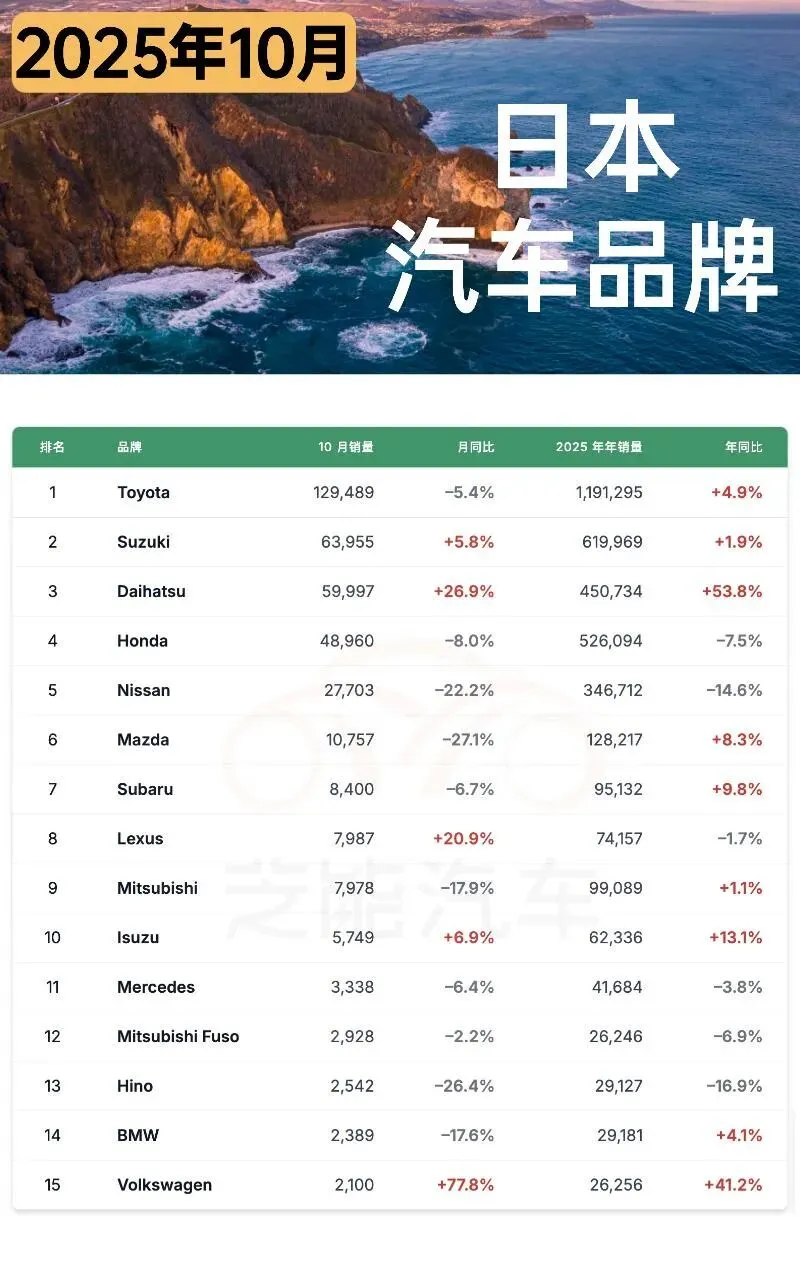
10 月日本新车销量 39.5 万辆,同比下降 1.8%,但今年累计仍增长 4.3%。
从品牌表现来看
◎ 丰田虽同比下滑 5.4%,但仍以 32.8%的份额牢牢占据国内市场的绝对主导,远高于第二名铃木的 16.2%。
◎ 大发在产能逐步恢复后强劲反弹,同比增长近三成,成为本月主流品牌中最突出的上升力量。
◎ 其他日本品牌则普遍承压,日产、马自达、本田和斯巴鲁均不同程度下跌,部分与供应链恢复节奏及车型老化有关。
豪华品牌中
◎ 雷克萨斯表现亮眼,同比增长超过两成。
◎ 德国品牌大众和奥迪在低基数下显著增长,其中大众大涨 77.8%,恢复了在日本进口车市场的部分存在感。
外资品牌整体虽份额有限,但增长普遍快于主流日系品牌,比亚迪、雪铁龙、保时捷、法拉利等均录得双位数到三位数增长。
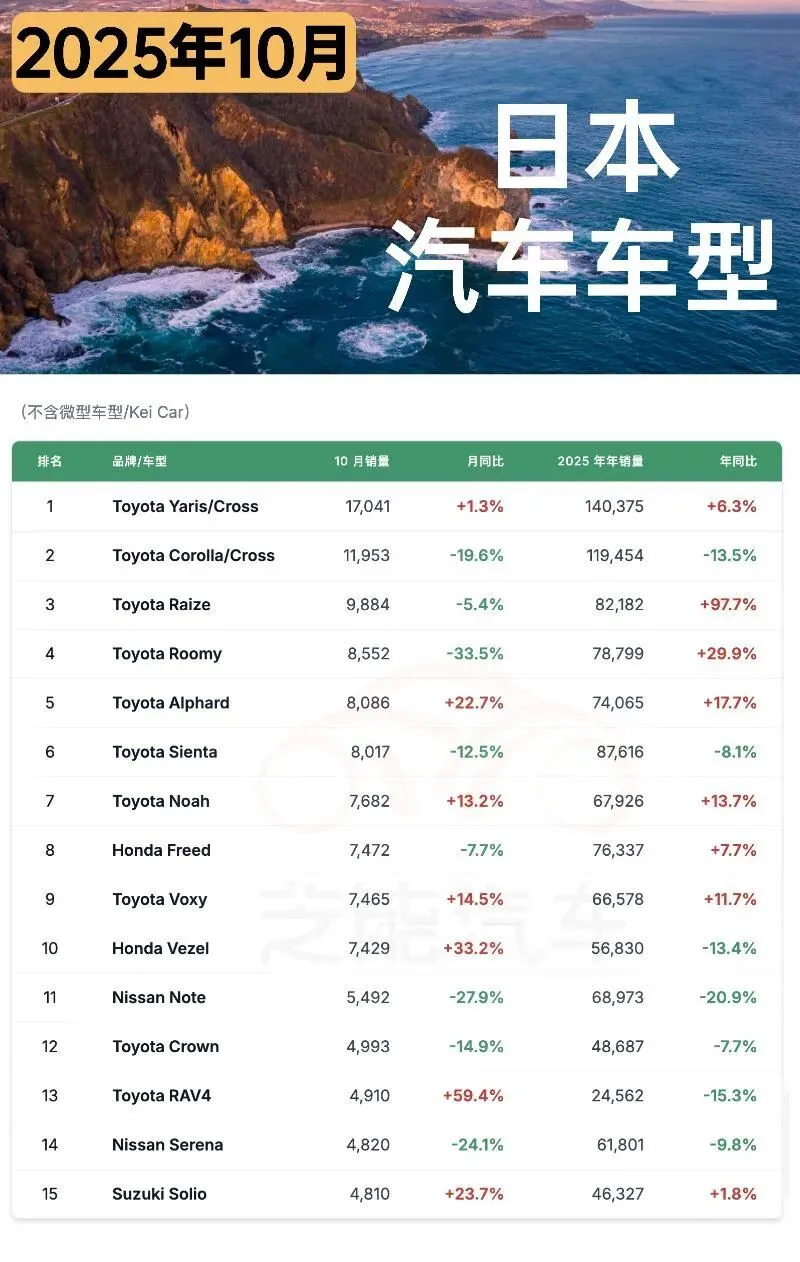
在常规乘用车榜中,丰田实现了罕见的前七名全包。
◎ 雅力士家族保持领跑,卡罗拉家族继续下滑,主要受换购周期以及竞争对手混动产品的挤压影响。
◎ 阿尔法、诺亚和塞纳表现突出,其中阿尔法继续受高端 MPV 需求推动,同比增长超过两成。
◎ 部分车型如铃木 XBee、吉姆尼、本田 Step WGN 等同样增长明显,受益于更新产品与细分需求的回升。
◎ 此外,丰田 bZ4X 首次进入前五十,日本市场对于电动产品的接受度正在缓步提升。

轻型车全面洗牌,本土竞争重新活跃,外资品牌实现小规模突破
10 月的轻型车市场出现多年未见的大幅变动。
◎ 大发 Move 销量同比暴涨三倍,重回榜首,这是自 2017 年以来首次登顶。
◎ 与之形成强烈对比的是,本田 N-BOX 时隔两年首次跌出前三,同比下降 24%。
这一反转不仅体现了产品周期的影响,也说明轻型车消费者价格敏感度高,对新老车型变化反应迅速。
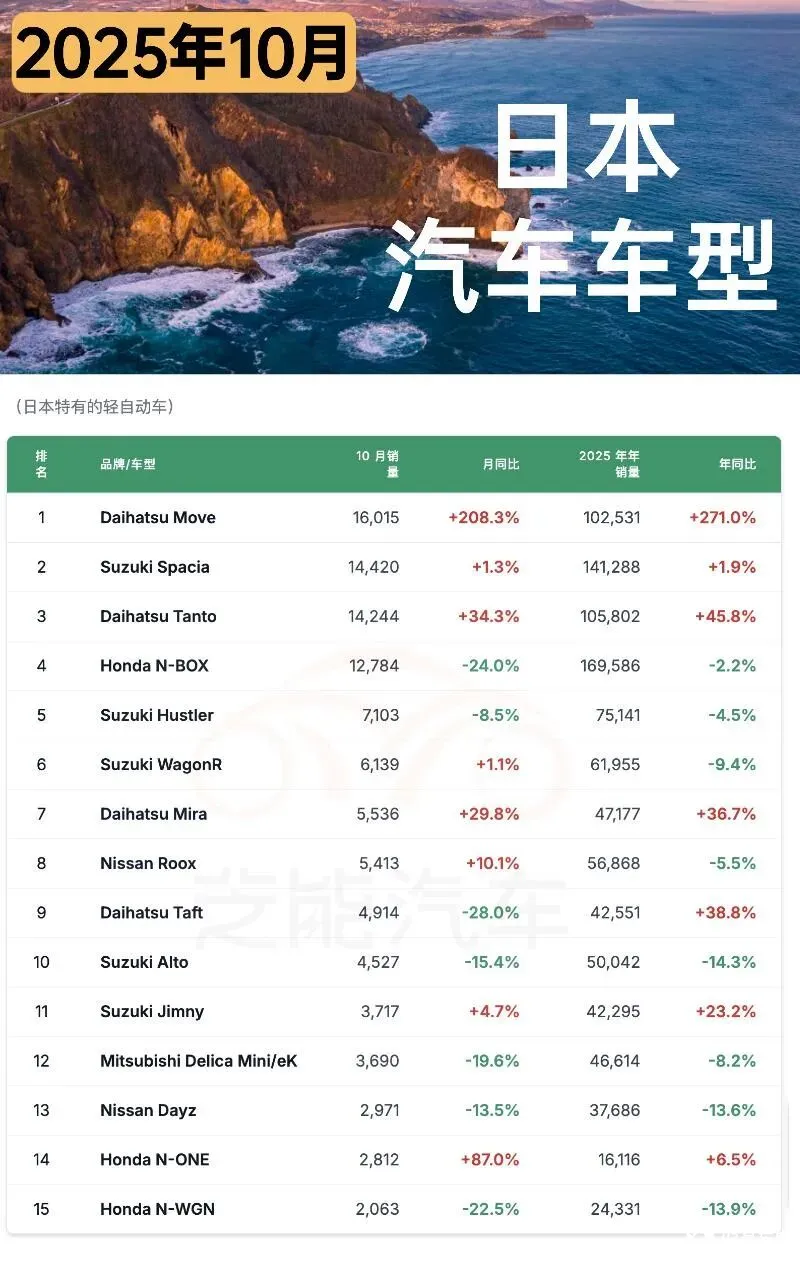
◎ 铃木 Spacia 保持稳定增长,
◎ 大发 Tanto 表现同样强势,
◎ 本田 N-ONE、丰田 Pixis 和大发 Mira 均录得双位数增长。
整体来看,轻型车板块的竞争格局短期内将继续保持波动,市场更依赖品牌对新品投放和产能管理的节奏把握。
外资品牌虽然整体份额极低,但增长幅度可观。
◎ 10 月比亚迪销量达到 321 辆,同比增长率高达 109.8%。2025 年 1-10 月累计销量为 3,298 辆,同比增长 63.7%,当然比亚迪要在目前的环境中,在日本市场取得大的销量突破困难也比较大;
◎ 阿尔法·罗密欧、现代等品牌也呈现高倍增长,日本进口车市场的需求结构开始从传统豪华车向更丰富的体验性消费转移。
小结
日本最近大家都不建议去,市场还是看看情况。







