


作者: 陶烟烟
2025 年 10 月,韩国轻型车新车市场遭遇 12.9%的同比大幅下滑,主要原因在于国内品牌销量暴跌 17.3%,而外来品牌销量却逆势增长 13.2%,全年累计销量仍保持正增长(+3.2%) 。
◎ 本土三大巨头销量急挫背后的节假日错位和深层结构压力;
◎ 特斯拉领衔的外来电动车品牌以惊人速度抢占市场份额;
◎ 比亚迪 2025 年 10 月以 824 辆的月销量和 0.7%的市场份额创下品牌新高,同时全年累计销量已达 3,791 辆。

整体市场承压,本土品牌下行压力集中释放
韩国 10 月新车销量 12.67 万辆,同比下滑 12.9%, 主要受到本土品牌大幅回落拖累。 本月本土车型销量下降 17.3%,份额仅保住八成,而 外资品牌逆势增长 13.2%,份额升至 19%。
这种反差体现了韩系车企在第四季度遭遇的阶段性压力,包括新老产品交替、产能安排调整以及市场需求的结构性变化。
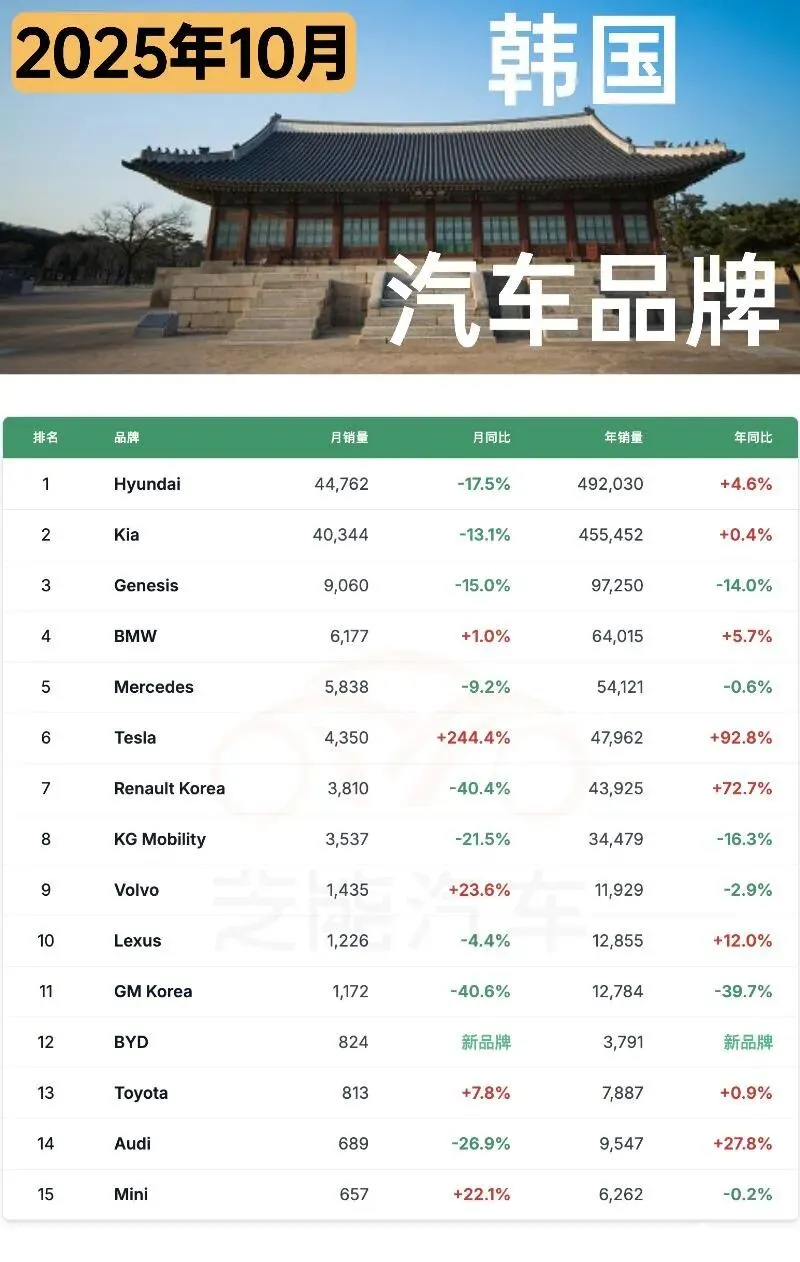
◎ 现代下降 17.5%,起亚下降 13.1%,高端品牌捷尼赛思下降 15%,形成「三巨头」同步承压的罕见局面。
◎ 相比之下,宝马小幅增长,超过奔驰升至第四,而特斯拉增长超过三倍,达到 4350 辆,位列第六,成为本月最具冲击力的外资品牌。
◎ 比亚迪在韩国的推进也出现突破,排名首次进入前十二,市场份额达到 0.7%,海狮 7 进入外资销量前十,显示中国新能源品牌正在进入韩国主流消费视野。
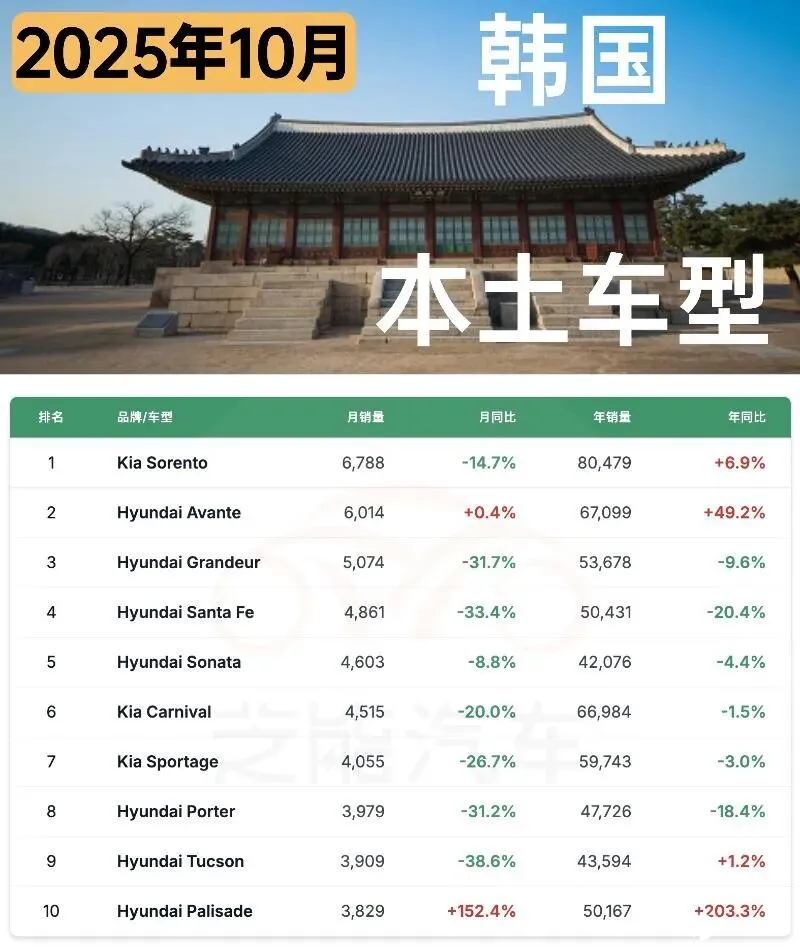
车型结构同样明显变化。
◎ 起亚索兰托继续位居本土榜首,但多数韩系主力车型均显著下滑。
◎ 现代雅绅特表现稳定,稳居第二;
◎ 格越、胜达和索纳塔跌幅均在两成以上。
◎ 相对而言,新换代车型带来结构性支撑,例如现代帕里斯帝同比大涨 152%,但由于供应爬坡仍处第十位。
◎ 小型车与入门级车型如起亚 Morning 增长明显,显示韩国市场在经济压力下出现向低总价车型转移的趋势。

外资品牌拉动市场结构变化,新能源竞争加速深化
与本土品牌的惨淡形成鲜明对比的是,外来品牌在 10 月实现了 13.2%的逆势增长,市场份额提升至 19%。
◎ 特斯拉是当月市场最耀眼的明星,销量同比暴涨 244.4%。
特斯拉 Model Y (+290.3%) 继续在外来车型中遥遥领先,巩固了其作为韩国最畅销进口电动汽车的地位。
特斯拉 Model 3 (+110.6%) 同样表现出色,韩国消费者对电动汽车的接受度极高,且倾向于选择具有科技和品牌辨识度的外来电动品牌。
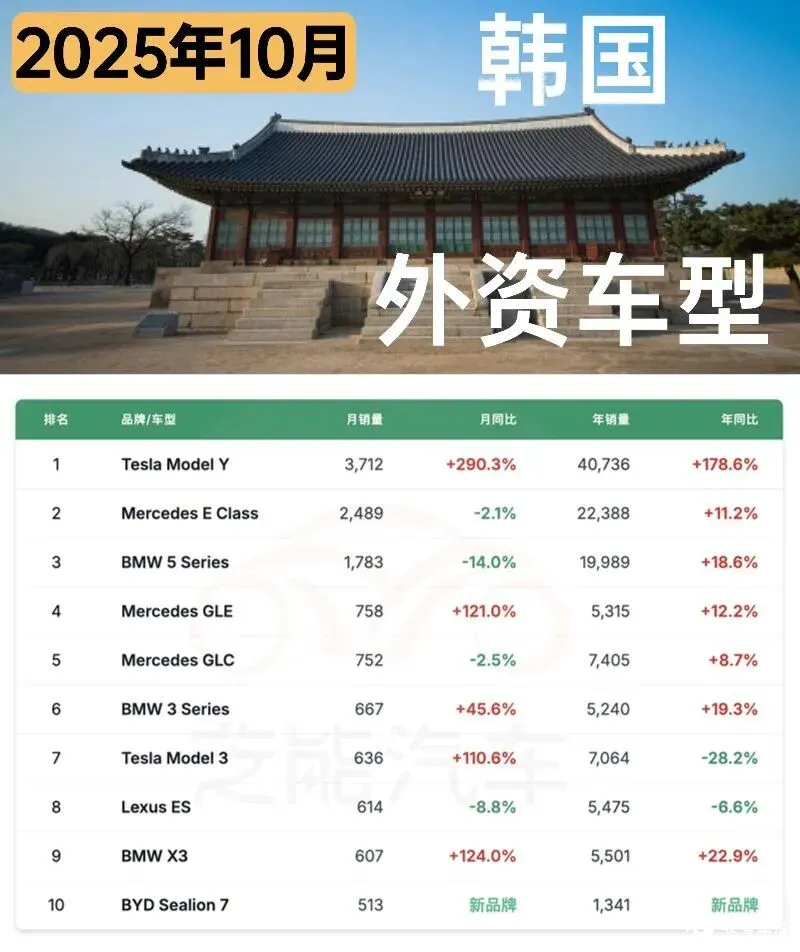
◎ 欧洲豪华品牌在动荡的市场中表现出极强的韧性。宝马 (+1%) 成功逆势微增,超越了下滑的梅赛德斯 (-9.2%) ,位列品牌榜第四。宝马 X3 (+124%) 、7 系 (+112.1%) 以及梅赛德斯 GLE (+121%) 等高端车型均实现三位数增长。
◎ 比亚迪 2025 年 10 月以 824 辆的月销量和 0.7%的市场份额创下品牌新高,同时全年累计销量已达 3,791 辆。
其品牌排名跃升至第 12 位,比亚迪旗下车型海狮 7 (Sealion 7) 连续第二个月进入外来车型销量前十,而另一款车型元 PLUS (Atto 3) 也表现不俗。
小结
韩国 10 月车市也不理想,总体比亚迪在韩国的表现还是可以的。







