作者 | 邱锴俊
编辑 | 章涟漪
蔚来四季度真的能盈利了吗?可能需要一点运气。
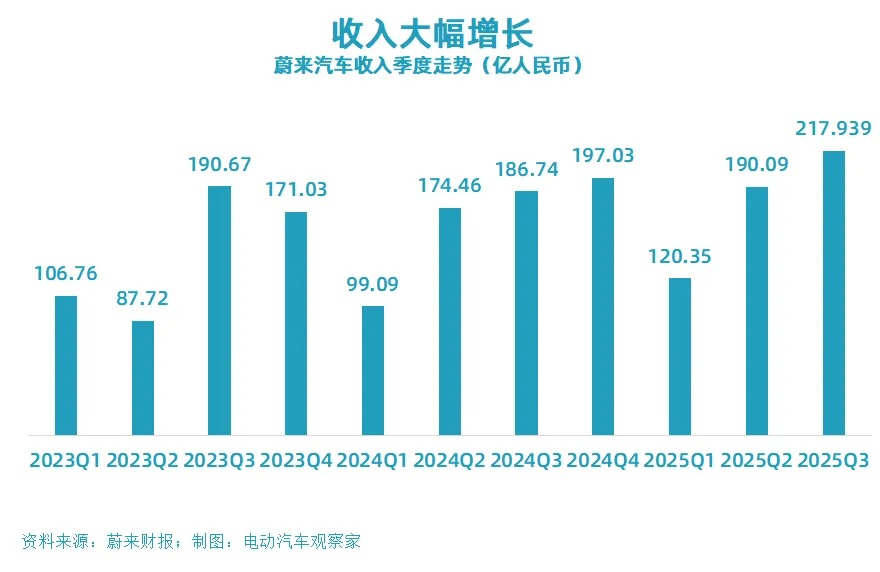
11 月 25 日,蔚来发布三季报,在季度交付创出 8.7 万辆峰值的基础上, 总收入 217.939 亿元 , 同样创出新高。不过, 净亏损 34.805 亿元 , 经调整净亏损 27.351 亿元 , 尽管同环比都下降了 30% 以上,但金额依旧比较高。
在此情况下,蔚来董事长李斌在三季报电话会议上表示, 依旧坚持四季度盈利的目标,而且有信心实现。
李斌此前已经给出的四季度盈利的路径:卖 15 万辆车、毛利率提到 16% 、费用不超 10% 。
这次李斌和蔚来高管新的盈利方案是: 卖车预计 12 万 -12.5 万辆,但毛利率提到 18% ,费用占比在 12% 左右。按此计划,蔚来依旧可以盈利。
另外, 李斌认为,趋势走到了纯电这边,尤其是高端纯电这边 ,蔚来产品所在市场将持续扩容, 因此 2026 年,蔚来的目标是实现全年盈利(非通用会计准则)。
四季度盈利:销量不够,毛利率来凑
蔚来是新造车的 「烧钱」之王,因此它能否盈利万众瞩目。
今年年初,蔚来提出四季度要实现盈利,从当时情况看,难度极大。因为 2024 年四季度,蔚来巨亏 71.12 亿,一季度还亏损 67.5 亿 。即便是二季度销量暴增,亏损额度也还接近 50 亿。
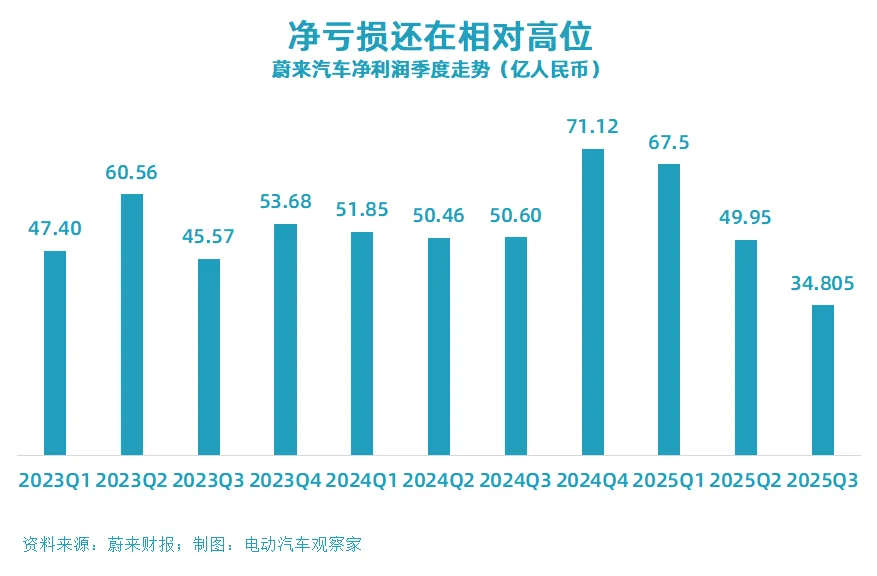
而本次三季报,蔚来报出净亏损 34.805 亿, 经调整净亏损(非公认会计准则) 还有 27.351 亿元 —— 这个窟窿看起来实在太大 。
但是李斌仍然坚持四季度盈利的目标,并且表示有信心实现。
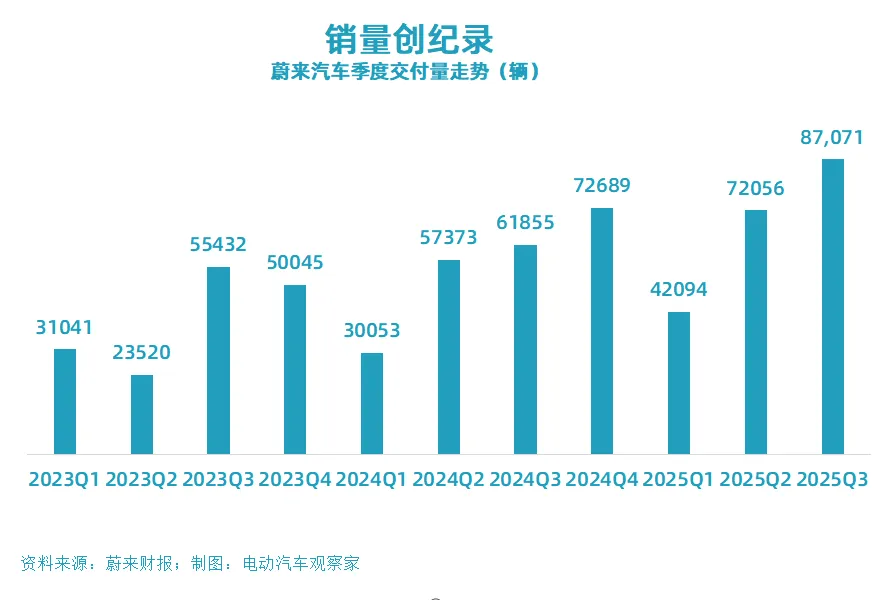
首先,卖车比预计得会少。此前, 李斌预计蔚来在四季度月销 5 万辆,总共 15 万辆,但三季报给四季度的指引只有 12 万 -12.5 万辆。而其实,三季度的销量和收入,也落在来原来蔚来指引的区间最下方。
李斌将其归因为外部环境变化。
「 10 月中旬置换补贴退出以后,对整个市场的影响还是比较大。所以今年四季度 , 整个行业应该不太会看到像以前那么显著的一个翘尾的效应。 」
李斌表示,政策变化对于价格较低的乐道 L90、L60 影响较大,对高价的车型,比如全新 ES8 影响较小。
在销量不如预期的情况下,蔚来将通过提升毛利率来填补空缺。
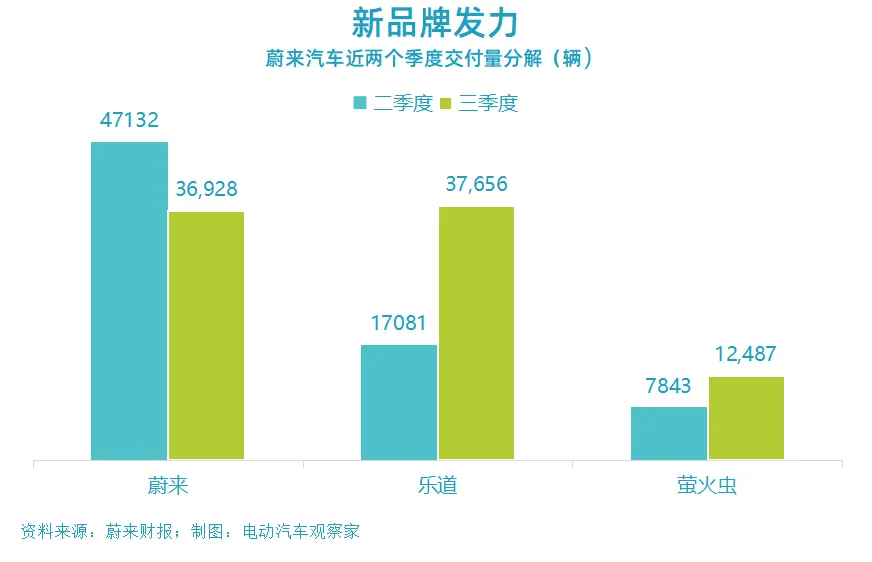
和三季度不同,蔚来希望四季度卖更多的高价车。比如, 全新 ES8 全年交付目标是 4 万辆,预计大部分将在四季度完成。
李斌说, 全新 ES 8 订单非常的强劲, 而且 毛利率接近 20%,将拉动总体汽车毛利率达到 18%的水平。
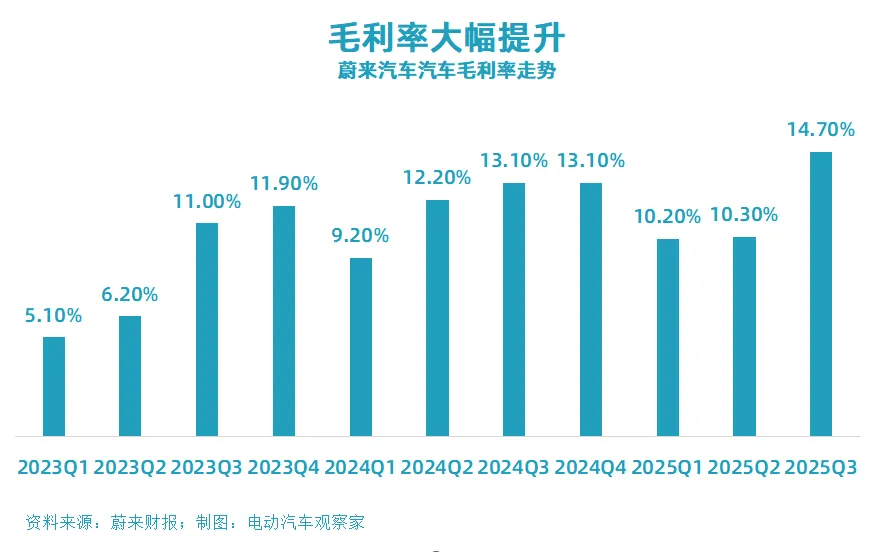
三季度,蔚来的汽车毛利率已经大幅上升,从二季度的 10.3%提升到 14.7%。
在成本端,蔚来实施基本经营单元( CBU)的策略很有成效,在销量、收入大增的同时, 销售、一般及行政费用 只是略有增长。
原本, 蔚来希望四季度将 销售、一般及行政费用 占收入的比重控制在 10% 以下,目前看则在 12% 左右。三季度,这一比重高达 19% ,四季度要下降 7 个百分点,难度极大。
同时,蔚来大幅压缩研发支出,三季度只有 23.91 亿,比上个季度下降近 20%。 蔚来高管表示,后续几个季度研发都将维持在 20 亿左右的水平。
如此,一番算盘打下来,李斌认为四季度依旧能够实现盈利。
2026 年全年也要盈利
「 我们明年经营的目标是要实现全年盈利 ( 非会计准则 )。 」
单季盈利还不够,李斌想彻底丢掉 「亏钱」的帽子 。
李斌认为,趋势站在蔚来这边。
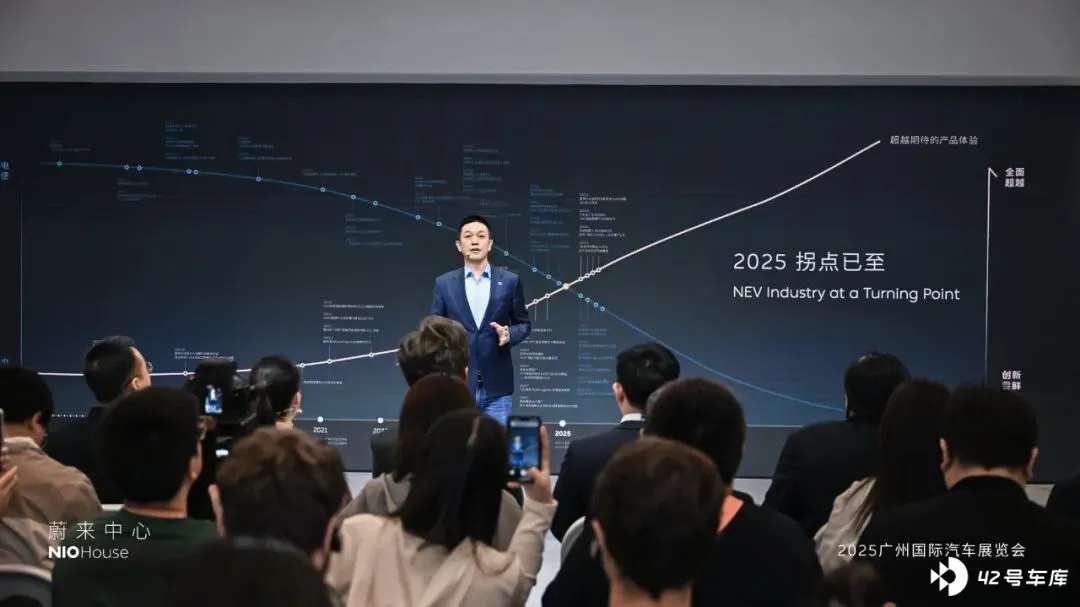
李斌认为,2025 年是个拐点
2025 年,纯电在高端市场 、 大车市场渗透率在急速的提高。
他介绍, 前三个季度 纯电动 销量同比增长了 33%, 增程 只有大概 3%左右 。 如果 单 看 10 月份 , 纯电动 销量同比增长 13%, 增程 其实是下降了。
具体到 30 万以上的高端乘用车的市场,以前 纯电动 渗透率比较低。
「 今年以来 , 高端市场的 纯电 心智已经逐步开始形成了 。 纯电动 渗透率快速的上升 。 去年全年渗透率只有 12%,今年三季度达到了 18% 。 前三个季度的话, 30 万以上的市场的 纯电动 同比增长了 33%, 增程 同比是下滑了 10% 。 」 李斌说。
在这样的大势中,坚持纯电的蔚来,吃到了红利。像 乐道 L90 已经成为纯电大三排的销量冠军。
李斌认为,这一趋势将延续,而蔚来明年将有一批纯电大车上市,正逢其时。
他介绍, 明年蔚来除了乐道 L90 和全新 ES8,还有 3 款大车上市,一共会有 5 款大车在售。「 我们还有很大的上涨的机会。 」
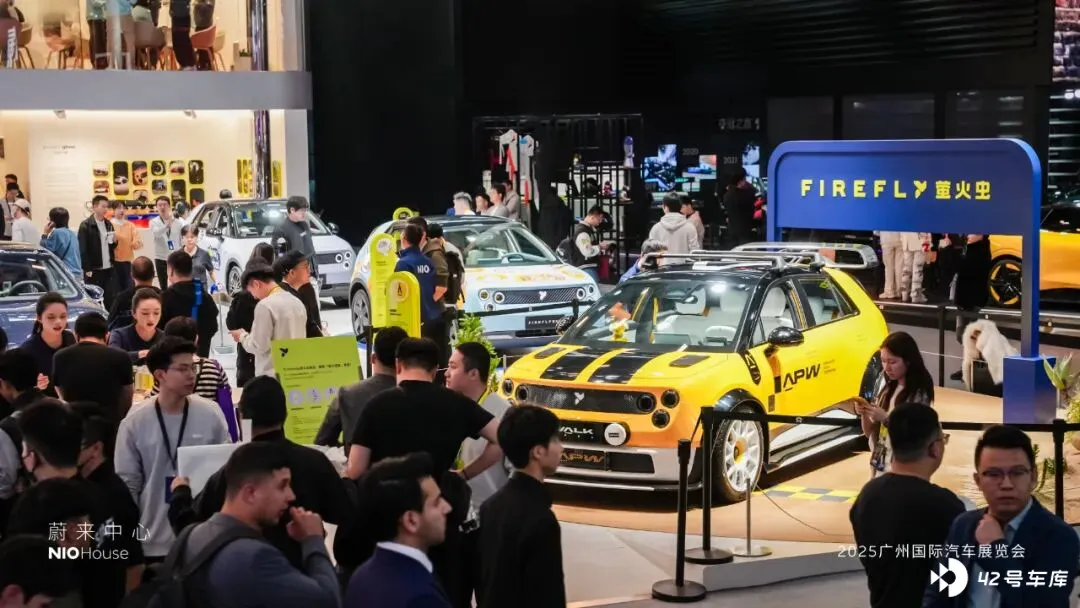
蔚来萤火虫会率先出海,其次乐道,蔚来第三
这些大车还将给蔚来带来更高的毛利率,全年将达到 20%左右。结合蔚来已经实现的供应链降本、费用降低、研发降本, 「 明年我们实现全年的盈利,作为一个目标,对于我们整个团队来讲的话,还是有机会去实现。 」
降研发,如何保持竞争力?
在蔚来降本增效的举措中,总费用其实没怎么降低,反而是研发费用下降特别扎眼。
三季度 蔚来 研发费用 23.906 亿, 同比 减少 28.0%, 环比 减少 20.5%。
如果 不包括股权激励费用及组织优化费用,研发费用(非公认会计准则)为 19.389 亿 , 同比 减少 33.2%, 环比 减少 22.1%。
蔚来解释, 研发费用减少主要由于研发职能人员成本的减少(主要源于组织优化),以及因新产品和新技术处于不同开发阶段导致的设计和开发成本下降。
蔚来 CFO 曲玉还表示,四季度和明年的季度研发费用指引,也是 20 以亿左右。这比起 2023 年、 2024 年每季度平均超过 30 亿的研发,降幅很大。
「 组织优化 」 的含义大家都懂。在如今智能电动汽车竞争烈度升级的阶段,降研发,会不会影响蔚来长期竞争力呢?
这也是分析师关注的点,在三季报电话会议上,曲玉说, 没有计划进一步在减少研发费用, 但会 持续提升研发效率。
李斌也解释,在基本经营单元实施之后, 每个项目都要立项,基于投入产出来评估和决策,并持续复盘改进。 「 我们相信我们这样的一个强度,在接下来几个季度能够支撑在车型和关键技术领域的竞争力。 」
李斌还说, 过去几年, 蔚来 很多基础性的研发,投资是非常多的,比如芯片 、 操作系统 、 智能底盘 、 900 伏高压平台等等, 「 后续的迭代的话,事实上不像我们一开始要花那么多的钱 」 。
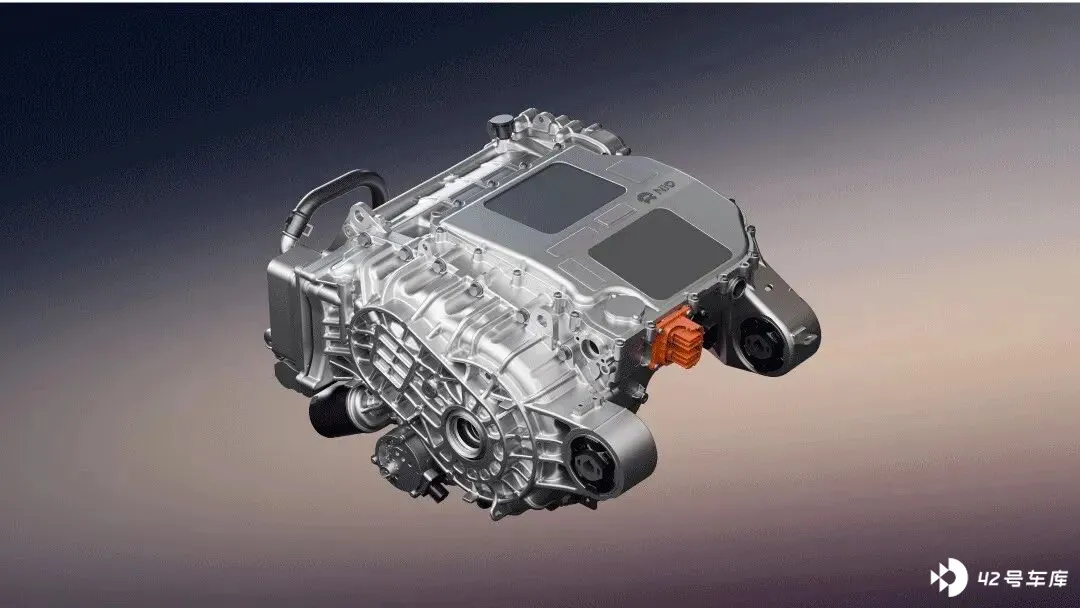
蔚来 900V 电驱荣获「中国心」2025 年度十佳新能源汽车动力系统称号
在 现在大火的 AI 领域, 李斌表示, 不管是 AD(智能驾驶) 还是 像 NOMI , 还是其他 领域,会保证研发的强度,也会注意研发的效率。
他特别强调, AI 的研发未必要采取「 大力出奇迹 」的方式,而应该追求 算法和数据使用的效率 。 「 像 Deepseek 在大语言模型里面的一些成功的 实践 ,说明了这一点 。 」
蔚来发布三季报时,正逢蔚来成立 11 年。蔚来成立 4 年左右时,就实现了上市。自此,李斌就经常被问及何时盈利。
一开始,李斌回应, 不能指望 「4 岁孩子」养家糊口 。但最近一两年,李斌也表示要尽快实现盈利。 如今蔚来 11 岁,距离养家糊口,确实不远了。