


文|万湑龙
恰逢蔚来 11 周岁生日,昨天蔚来发布了 2025 年三季度财报。也可以说,这是蔚来近三年来最亮眼的一份季度财报。
先说数据。
蔚来公司三季度交付 87,071 台,同比增长 40.8%,环比增长 20.8%,创历史新高。三季度营收 217.9 亿元,同比增长 16.7%,环比增长 14.7%,创历史新高。三季度综合毛利率 13.9%,创近三年来新高。
三季度整车毛利率 14.7%,创近三年新高。三季度现金储备 367 亿元,环比大幅增长近百亿,实现正向经营性现金流和自由现金流。四季度交付指引 120,000 台至 125,000 台,同比增长 65.1%至 72.0%,创历史新高。营收指引 327.6 亿元至 340.4 亿元,同比增长 66.3%至 72.8%,创历史新高。
仅是从数据上来看,这份三季度财报和我们大多数人所预期的一样——虽不能在这个最强第三季度就完成盈利目标,但蔚来至少完成了从销量到盈利各个维度的大幅提升。并且,多项数据也均创下了蔚来历史上的最高值。
那么资本市场对于这份三季报是如何理解的呢?答案可能有些抽象。在季报披露后,美股的蔚来股价一度涨超 9%,但很快又跳水,最大跌幅近 4%,随后又很快转涨,截止撰稿时,当日跌幅已经收窄了到 1.65%。
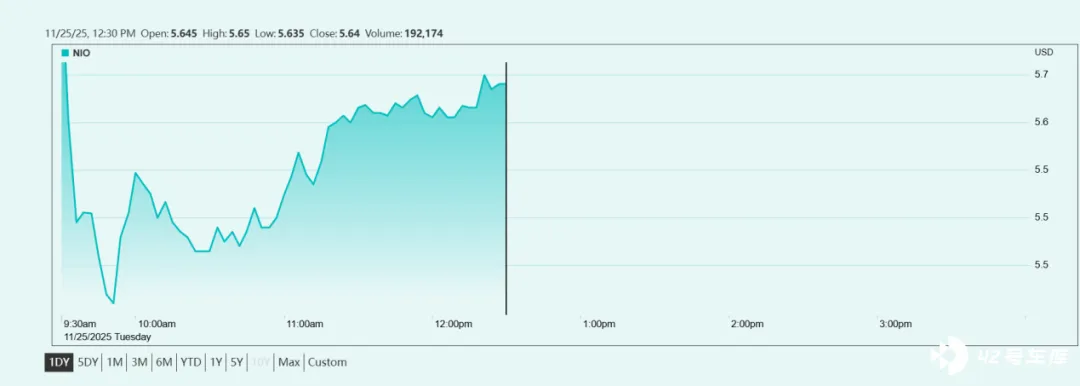
其实资本市场反馈也映射出市场对于蔚来尤为重要的第四季度,预期有着极其强烈的分化趋势。
先看资本市场反应相对悲观的部分。
最大的疑虑来自于蔚来调整后的交付指引。在第三季度财报的电话会上,摩根士丹利分析师 Tim Hsiao 直接提出:「近期管理层给出的第四季度预期交付量为 12 万到 12.5 万台,比之前设定的 15 万台目标下降了约 20%。」
其实这个提问还有一个非常重要的潜台词:交付量下滑是否会影响第四季度的盈利目标?
李斌没有回避这个问题:「实现第四季度盈利我们还是有信心的,同时这也是我们的目标。」他坦言,置换补贴的退坡对整体市场产生了影响,特别是对乐道 L90、L60 等车型。但同时强调,蔚来高价车型、高毛利车型的订单依然强劲,全新 ES8 仍有大量库存订单,这对总体毛利的影响在预期范围内。
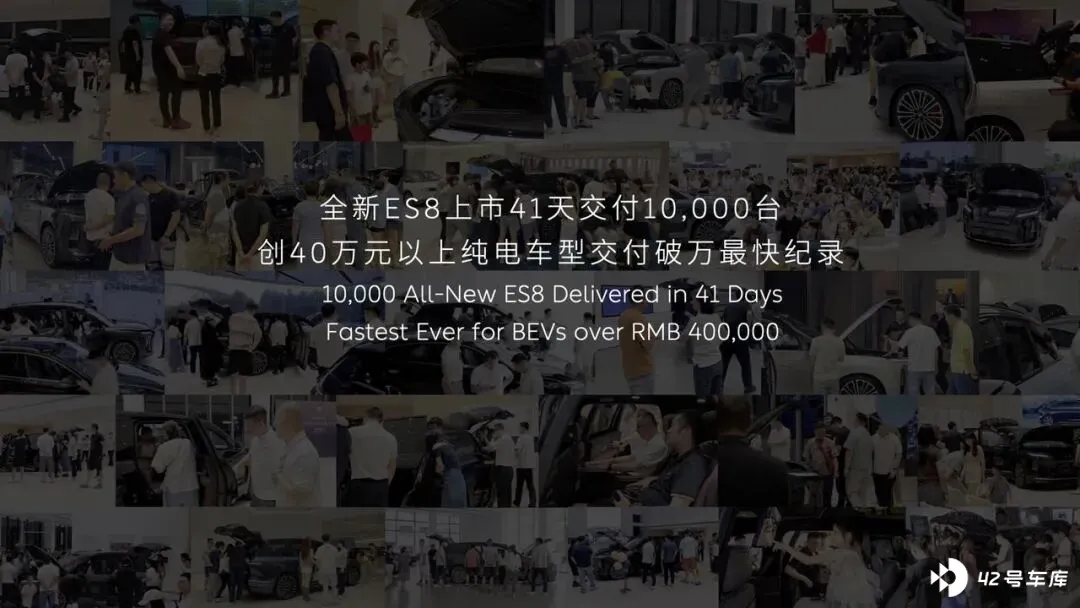
如果结合之前蔚来定下第四季度盈利的目标,以及第三季度实际销售情况来看,这份财报也还未能展现出蔚来在消费端的实际情况。在第三季度,乐道 L90 和蔚来 ES8 这两款主销车型都在刚发布以及产能爬坡的时期。所以我们看到在第三季度财报中,销量仅为 8 万余辆,而 10 月份蔚来的月销就已经突破了 4 万——这个月销量就占到了全季度的一半。
李斌在广州车展的专访上也提到,目前 ES8 的产能依然在爬坡阶段,而 12 月的预计交付量为 1.5 万辆,蔚来的产能也以此为基准进行的准备。而且在第四季度财报所覆盖的明年年初这段时间,蔚来也早已做出为现有订单用户兜底购置税的决策。两相叠加,目的就是为了第四季度盈利保驾护航。
而关于其他车型的销量前景,李斌在电话会中做出判断,由于 BaaS 方案中减去的电池价格不会计入税基内。所以购置税政策变化对于蔚来的影响是相对较小的。面对置换补贴退坡和购置税政策调整的双重影响,蔚来不会因短期政策波动改变新车发布节奏,仍将按照原定计划在明年第二季度推出两款新车,第三季度推出一款新车。
因此,我们需要注意到这份三季报里的一个细节,就是整车毛利率的提升。
蔚来 CFO 曲玉在电话会议中也拆解了蔚来目前几款车型的毛利率情况:全新 ES8 的毛利率为 20%,5566 车型的毛利率在 15%到 20%之间,乐道 L90 毛利率在 15%到 20%之间。结合已知明年面世的蔚来 ES9 以及乐道 L80 这样的大车,可以做出一个判断,那就是蔚来接下来销售重心将会向毛利率更高的大车进行转移,以此带动整个公司的整车毛利率提升。
简单来说,想要实现李斌新提出的「2026 年整年盈利」的经营目标,做好大车才是关键。
按照李斌自己的分析,30 万元以上高端乘用车市场的纯电渗透率明显低于其他细分市场,存在巨大增长空间。他预计明年蔚来将有五款大车在售,结合供应链持续降本和费用控制,在今年第三季度已看到运营效率提升的成果,第四季度将进一步改善销售、管理和研发费用。四季度研发费用将控制在 20-25 亿元,销售费效比将达到 10%。预期 2026 年公司综合毛利率有望达到 20%。
当然,也有分析师指出蔚来在 2026 年只有两款走量新车上市的情况下,这样的新品周期并不算强。而在推出新品之外,我们其实能够看到蔚来已经在着手的一些动作,来进一步改善盈利结构。
首先就是海外市场的拓展。
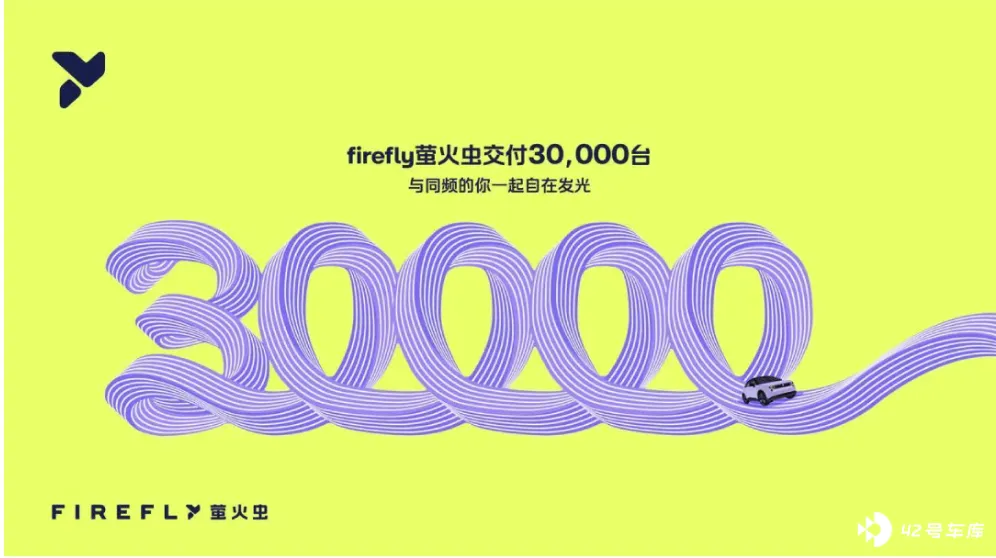
在广州车展上,右舵版本的萤火虫已经摆上了展台。同期,第一批出口东南亚市场的萤火虫车型已经发运。个人认为需要注意到的一点改变是,在面对关税等诸多外部因素的影响是,蔚来正在海外市场从直营模式转向更多依赖合作伙伴资源的业务模式。
在电话会中,李斌也提及到萤火虫将成为首个通过合作伙伴拓展海外市场的品牌,产品将进入欧洲、亚洲、中东和南美等多个地区。与在中国市场先推高端品牌再推大众品牌的路径相反,蔚来在全球市场将采取「反向」策略:先主推萤火虫,然后是乐道,最后才是蔚来主品牌。
其实蔚来品牌在欧洲市场已经布局多年,但至今未能形成规模效应的主要原因,也是在于其产品价格上。叠加高额关税之后,其市场竞争力被大幅度削弱。加之在尚未形成规模的情况下,蔚来的换电体系和服务优势并不能全部显现,而在欧洲自营渠道也是一笔不小的开销。
相比之下,零跑借助 Stellantis 在欧洲当地的强势渠道,打通出海路径的做法相信能给蔚来带来不小的启发。而率先上阵的萤火虫本来就是一款面向全球标准研发的车型,加上品牌包袱轻,由它来扩展蔚来海外市场渠道,未尝不是一个好的选择。
另外一个有望在未来为蔚来带来增量的领域,是技术合作。
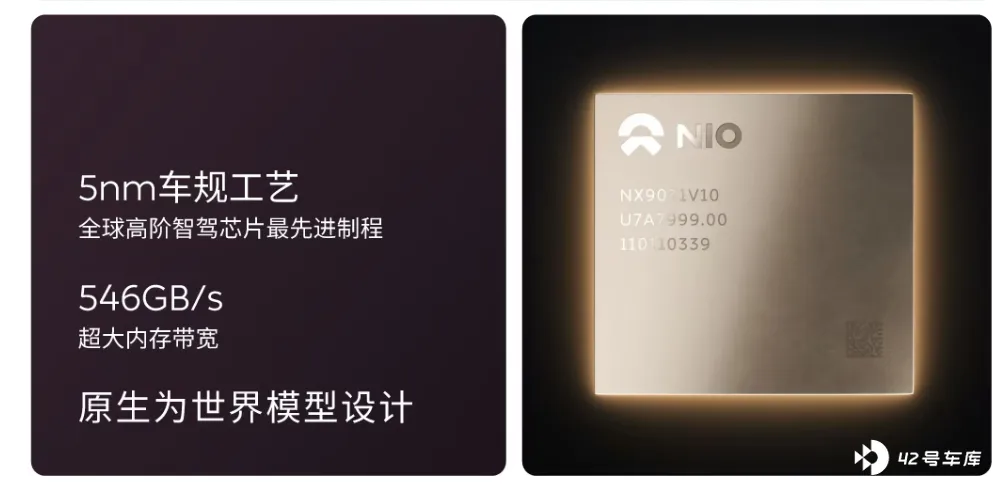
上周《晚点 LatePost》也有报道称,蔚来汽车自研的高阶智能驾驶芯片神玑 NX9031 已启动技术对外授权。而早在今年 6 月,蔚来成立安徽神玑技术有限公司,统筹芯片研发、量产及技术授权业务。有着小鹏通过与大众技术合作贡献利润率的珠玉在前,这条通过技术授权的营收路径,想必会对蔚来在未来长期有着不错的增益作用。
最后想聊一下很多人会关注到这份财报中的一个数字,就是蔚来第三季度亏损 34.8 亿元。但是与去年同期相比,亏损收窄了 31.2%;与今年第二季度相比,亏损收窄了 30.3%。换句话来说,随着降本增效的持续推进,以及新产品相当亮眼的市场表现,蔚来正走在以盈利为目标,且方法正确的道路上。
而面对第四季度盈利这个重要的节点,目前在产品端能够给蔚来最强推动力的依然是蔚来 ES8 和乐道 L90 这两款单车毛利率表现优秀的大车。只要保持 10 月份的销售和交付势头,是有望达成盈利的阶段性目标的。
这其中其实藏着一个关于蔚来的深刻转变。
在我的认知中,蔚来曾是一个「高举高打」的品牌——这个高指的是从品牌创立伊始,就瞄准着传统豪华品牌的势力范围去的。其服务标准,车辆品质,乃至设计基础皆出自于此。之所以长期深陷亏损,包括在今年年初一度面临舆论和市场反应的危急时刻,其实都是在于「蔚来是创立于中国市场最繁荣时期,是为繁荣而生的」 (此处原文出自电动星球,感谢原作者欧阳老师以及原被访者刘宝华老师)。
换句话来说,蔚来在造车起始时,对于接下来十年、二十年的预判是基于市场持续繁荣。然而现实并不如人愿,当长期的投入与预期,和现实产生错位时,原先的高投入、长期主义的慢回报,就成了一种「原罪」。
我一直以来都不希望蔚来倒掉——无论是从蔚来车主还是从媒体的角度而言皆是如此。在三季报里蔚来所展现的方向,依然是通过技术的迭代升级来提升车辆毛利率,进而带动整个公司盈利,这种对于初心和本色的坚守,我相信是不少人坚持相信蔚来的原因所在吧。


