


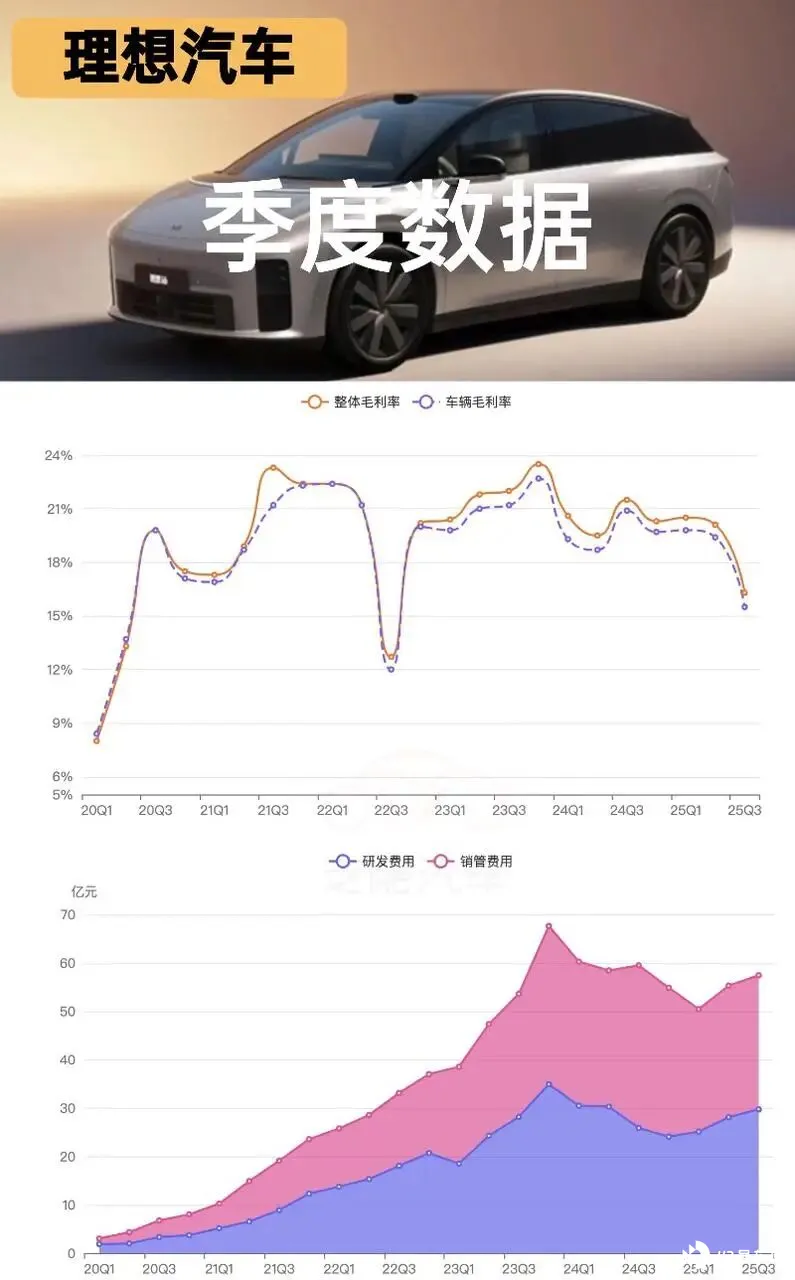
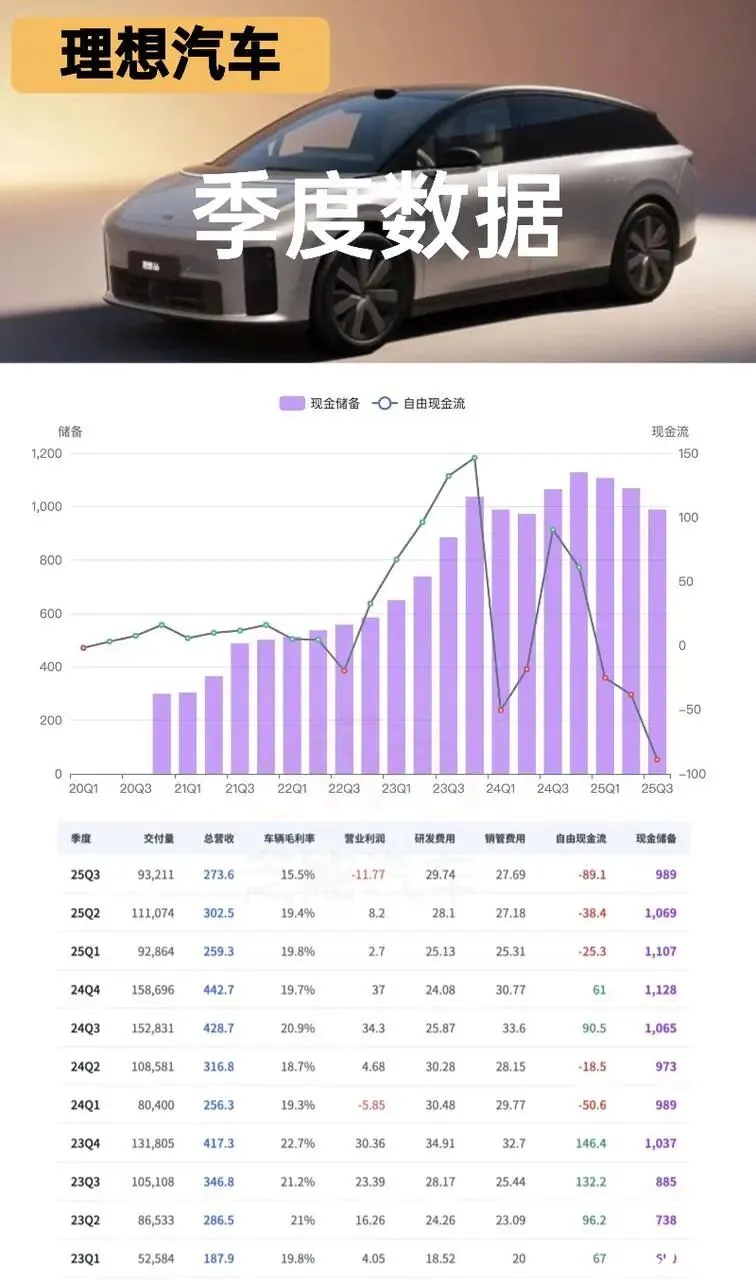
我们简单来看理想汽车三季度的数据, 核心脉络很清晰: 由于竞争的压力,三季度原来是要保车辆毛利的,遇上 MEGA 的事情,一下子整个数据变得不好看了。
◎ 营收为 274 亿元,同比下滑 36.2%,环比下滑 9.5%。
◎ 净亏损 6.244 亿元,而上年同期净利润 28 亿元。
◎ 不按美国通用会计准则,调整后的净亏损 3.597 亿元,而上年同期净利润 39 亿元。
◎ 2025 年第三季度的车辆毛利率 为 15.5%,剔除理想 MEGA 召回预估成本的影响,2025 年第三季度的车辆毛利率为 19.8%。
◎ 销量方面,三季度交付总量为 93211 辆,同比下滑 39.0%。
对于第四季度展望
◎ 理想汽车预计车辆交付量为 100,000 至 110,000 辆,同比减少 37.0% 至 30.7%。
◎ 收入为人民币 265 亿元至人民币 292 亿元,同比减少 40.1% 至 34.2%。
总结来说:
对 Q4 的展望来看,2025 年对理想汽车注定是承压的年份,复盘来看,有些决策的错误需要时间来纠正。2026 年理想汽车需要改变自己围绕 20%车辆毛利率,原来车型迭代速度的考虑。
一家车企季度收入 400 亿 (20 万均价*20 万台) 保持 20%的毛利,大概是比较良好的生存状态,算下来全年大概 1100 亿收入 (20 万均价*55 万台,零跑可能是 11 万均价*100 万台) 是能偏安一隅的。


