

撰文 | 胥 植
编辑 | 吴先之
从 AI 眼镜的综合表现来看,理想在纯电赛道的「学费」没有白交。
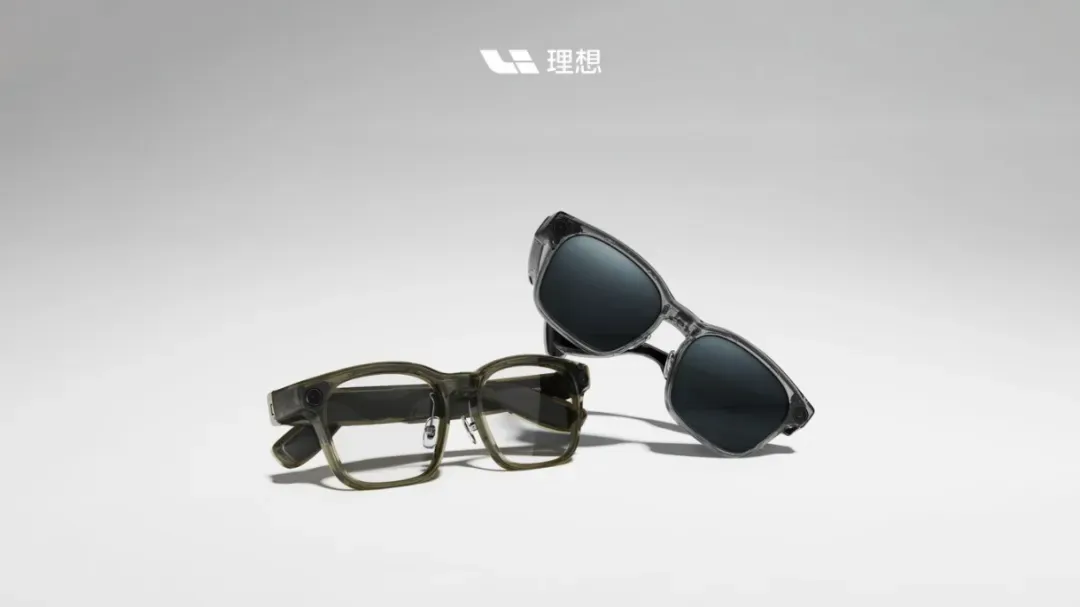
12 月 3 日,理想发布了「最强人工智能附件」——理想 AI 眼镜 Livis。就时间节点来看,理想已经是赶了个晚集,但国补之下 1699 元的起售价,让 Livis 依然成为了当下最有竞争力的产品之一。
中低端价格的背后,是眼镜重量和续航的突破,Livis 的重量仅为 36 克,相较主流产品降低了 20%左右,对应续航时间则提升了 3-4 倍。同时 Livis 全系标配蔡司高品质镜片,要知道目前市面上一副使用蔡司中端镜片的普通眼镜,价格就已经达到 1000~2000 元区间了。
这很容易让人联想到理想当年在增程产品上的惊艳表现,事实上,在产品理念、技术突破和用户体验上,两者有着相当高的相似度,例如都解决了用户的某种「焦虑」,同时通过舒适性、响应速度等方面的提升,让产品得以摆脱鸡肋的身份,真正进入用户的日常。
如同当年理想用增程颠覆新能源市场一样,这一次理想希望再次用独特的思考和产品能力,来「卡位」智能眼镜赛道。理想产品部高级副总裁范皓宇也在此前一次专访中提到,AI 眼镜和增程产品一样,都是首先解决「用户最基本的需求」。
对处于转型不利期的理想来说,Livis 算是一次难得的士气提振,其不仅再一次验证了理想的产品能力,也让 AI 战略得到进一步的全面性补足和边界拓展。
当然,Livis 的短板也同样明显,受限于摄像头像素,理想 AI 眼镜的拍照并不是强项,这源自理想的差异化设计理念,范皓宇在线上发布会中提到,这个产品的重点是「追求和记录真实」。
相较竞品,Livis 的另一个劣势是不具备显示功能,不过范皓宇在此前一次专访中表示,这只是「从 0 到 0.1」的第一代产品,之后仍将继续在集成化上提升,到了真正起量后,就将推出带显示的产品。
挑战「不可能三角」
Rokid 创始人祝铭明在不久前的一次访谈中表示,现阶段眼镜的展现力、穿戴性、续航是一个「不可能三角」,如果三点同时做到 7-8 分,将迎来奇点。
这一理论也是当下行业的普遍共识,核心原因在于三者呈现出高度的「跷跷板效应」,在捉襟见肘的镜架镜腿空间,需要同时塞入电池、芯片、内存、摄像头、麦克风等各种硬件,例如想要通过大电池产生高续航,就必然增加重量,从而在一定程度上牺牲穿戴性。
尽管 Livis 还称不上完全打破了这个「不可能三角」,但其毫无疑问已经在重量、续航、性能的三角矛盾上达成了一个较高的平衡。
横向对比来看,Livis 也的确达成了李想此前在 B 站回应中提出的多个「最」:同级别重量最轻、续航时间最长、同类型多模态模型里速度最快的,以及可能略有一点争议的「全世界最好的镜片」。
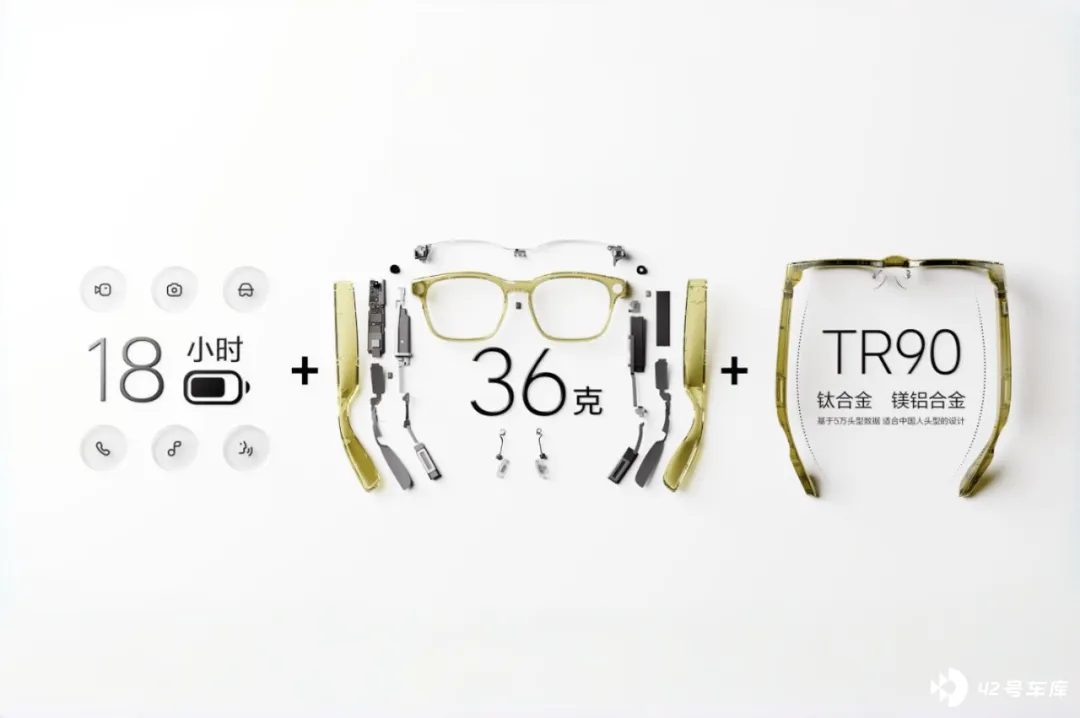
关于如何通过工程技术、软件能力来实现这一点,是个相当复杂的命题,这里我们主要通过 Livis 的研发和设计理念,来探究理想为什么能够取得较大的突破——这之前,外界普遍认为手机厂商才是最适合,也最有能力做好 AI 眼镜的公司。
理想的优势,在于没有「体系惯性」,从而拥有了更多实现「破坏性创新」的可能。在此前的专访中,第一性原理是范皓宇多次提及的关键词,理想更加关注的是最基本的问题是否得到解决。
早期,Meta 是 Livis 主要的对标者,但理想团队在长期体验中发现续航、佩戴舒适性和响应速度都还不够好,这使其更像是一个「短期玩具」,而非真正的「日常伙伴」。
因此佩戴时间就成为了 Livis 的「第一性」,这也是为什么 Livis 暂时舍弃了显示功能,同时不去追求单方面的极致,而是在综合集成化上选取一个平衡——轻量是用户愿意戴的前提,续航和便捷快速的充电能力是用户使用时长的保障,而智能化和响应速度则决定了「好不好用」。
理想的另一个独特思考在于,Livis 不是眼镜的 AI 化,而是 AI 的眼镜化。其底层设计理念是以 AI 能力为核心,在硬件、软件、交互方式上进行了重构,而非在传统眼镜上进行 AI 功能叠加。最典型的反映,正是 Livis 更聚焦「主动记录」、「语音交互」等高频刚需场景,砍掉冗余功能,从而才能在有限的硬件条件下实现更进一步的体验提升。
因此与其说理想推出了一款 AI 眼镜,倒不如说是理想同学首次走出车外,成为了一个有「眼睛」的机器人。
AI 战略的新注脚
同样是在成立十年之际宣布转型 AI 的新势力车企,理想和小鹏在近期常常被外界拿来对比,相较于小鹏的人形机器人 IRON,理想 AI 眼镜被视作「有些逊色」。
这种差异,主要源于两家的技术和战略路线不同,在逐渐红海的 AI 眼镜赛道,Livis 的确不如 IRON 那样惊艳,但这也恰恰折射出理想在 AI 战略上的「聚焦性」和「长期性」,这种特点,正是以往支撑理想汽车快速突围的武器。
尽管穿戴机器人是理想在今年中旬才成立的新部门,但 AI 眼镜的想法可以追溯到几年前。在 2023 年,理想团队就启动了智能眼镜的可行性研究,同时意识到理想同学需要更直接的物理感知能力。
Livis 在去年正式立项,这个决定既有「自下而上」,也有「自上而下」,其聚焦性主要体现在场景、技术、生态三个方面的取舍:
一是前文提到的专注高频刚需场景,一定程度上舍弃娱乐、社交、扫码支付等长尾功能;
二是在研发过程中,优先保障定制化端侧 AI 芯片、轻量化材料、语音交互延迟优化,分别对应功耗降低、佩戴性和性能的提升;
三是建立车-眼镜-手机的协同生态,包括 Livis 与汽车共用 VLA 基座大模型和 Agent OS 操作系统框架,同时在车内场景中实现数据、算力的跨设备调度。
生态方面的聚焦性,也来自于理想在汽车领域一系列能力的复用,这或许是为什么 Livis 不到 2000 元的价格,范皓宇却依然表示「有不错利润空间」的原因。
例如眼镜的 ISP 调校直接沿用 MEGA 和 L9 流媒体后视镜的图像信号处理技术,车载环境感知算法也平移至眼镜端,以支持防抖、自动矫正等能力。其他诸如降噪技术、语音框架等,也主要来自于汽车技术的直接迁移或简化应用。
先有产品再有部门,先有技术沉淀再有成功方法论的复用,这也是理想「长期性」一个体现。对于眼镜和汽车来说,也有机会形成双向赋能的闭环:汽车到眼镜是一次降本增效的「技术复利」,而眼镜也能够作为「技术试验田」,对轻量化 AI 方案的验证,将反哺智驾和座舱的迭代升级。
从中也可以看出理想 AI 战略的长期目标,即通过基座来构建 AI 新生态。范皓宇提到,「所有的面向用户的软硬一体终端企业,都希望能够通过自己完整的基座能力向上支撑起自己 AI 生态的产品框架」。理想汽车基座模型负责人陈伟也表示,「软硬一体本身就是一种壁垒」。
「卡位」百镜大战
今年以来,智能眼镜赛道正式迎来「爆发元年」,小米、百度、阿里等大厂纷纷入局。数据显示,全球市场上半年出货量超过 400 万台,同比增长 64.2%,其中中国市场增长超过 100%。IDC 预测,明年全球市场出货量将接近 2400 万台。
很显然,作为可能是最早全面落地的 AI 硬件之一,AI 眼镜的巨大潜力已经成为了各家的共识。目前市面上的 AI 眼镜玩家主要可分为三大阵营,一是百度、阿里、字节等互联网巨头,二是华为、小米等硬件生态厂商,三是 Rokid、XREAL 等垂类专业厂商。
对应到产品层面,三大阵营也呈现出典型的差异化。互利网巨头的优势在于生态和大模型整合能力,例如夸克眼镜整合了高德、支付宝、千问,是阿里 AI to C 能力的一次延伸;而硬件厂商强调协同能力和供应链优势,在量产、品控方面有较大优势;专业玩家们则聚焦性能和佩戴体验,在影音能力方面有更为突出的表现。
从竞争格局来看,理想突围的难度,可能远大于当年的增程赛道。而从理想的理念和打法来看,依然延续了纯电产品的「慢热」思路,即先通过产品力在赛道中卡一个靠前的身位,然后基于口碑积淀和快速创新升级,一步步实现质变。
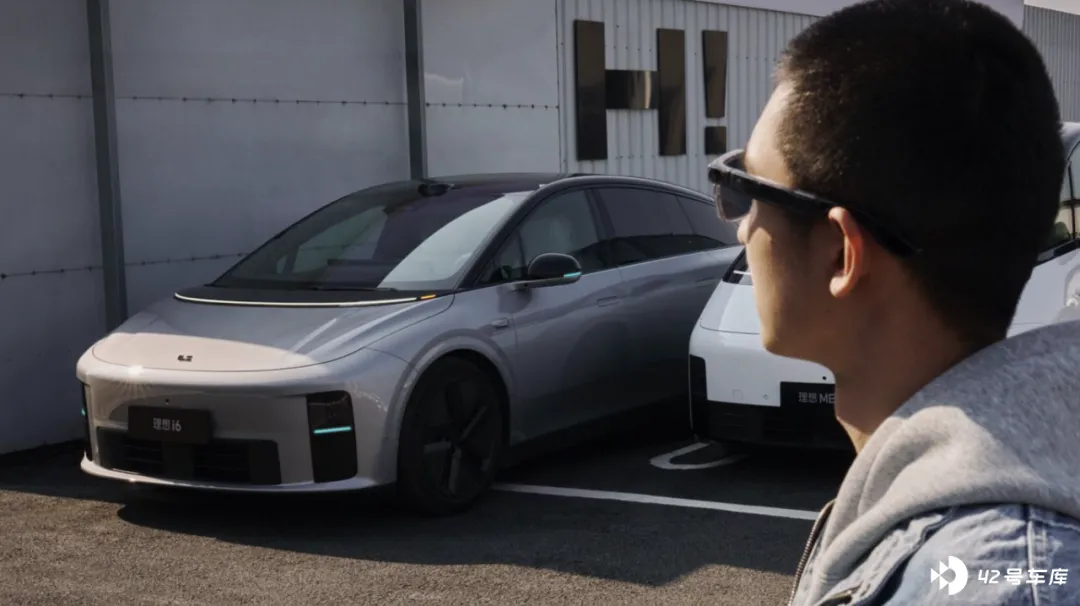
明面上,Livis 是汽车生态的延伸终端,这让其更像是一个走出车外的理想同学,例如在百米范围内实现开门、调节空调等语音控车。
而背后也暗藏着理想再造一个「入口」的更大野心。这一点从 Livis 的宣传语中有直观的体现:不仅献给理想车主,也献给所有热爱科技和创新的用户。同时在发布会上,范皓宇也表示将借助蔡司的渠道网络,将眼镜业务拓展到海外市场。
从功能的集成性上来看,理想显然也瞄上了耳机、运动相机、录音机的市场,从当下 Livis 所展现出的产品力和体验性看,这并非没有可能。
当然,对于第一代产品,理想内部的预期并不高,首先是在 140 万车主基本盘里做到高转化,然后再努力破圈到科技爱好者群体。
当前,AI 眼镜还处于较为早期的阶段,高退货率正是其中一个反映。无论是硬件和续航能力,还是智能化实力,亦或者细分场景中的差异化功能,都不足以完全支撑某个玩家脱颖而出,持续的升级迭代直至体验真正突破临界点,才是「长期战争」的焦点。从这个角度看,理想或许有机会跑出来。





