

撰文 | 青竹
编辑|周长贤
2025 年 11 月,零跑提前完成 50 万辆年度目标,成为第一个跨过该门槛的新造车公司。
而在一年之前,大家以为会是另一家车企。
虽然一年前,零跑创始人朱江明就公布,今年要做到 50 万辆,但坦白说,外界对此并没有很认真。因为这几年,汽车企业完不成的高目标,比比皆是。
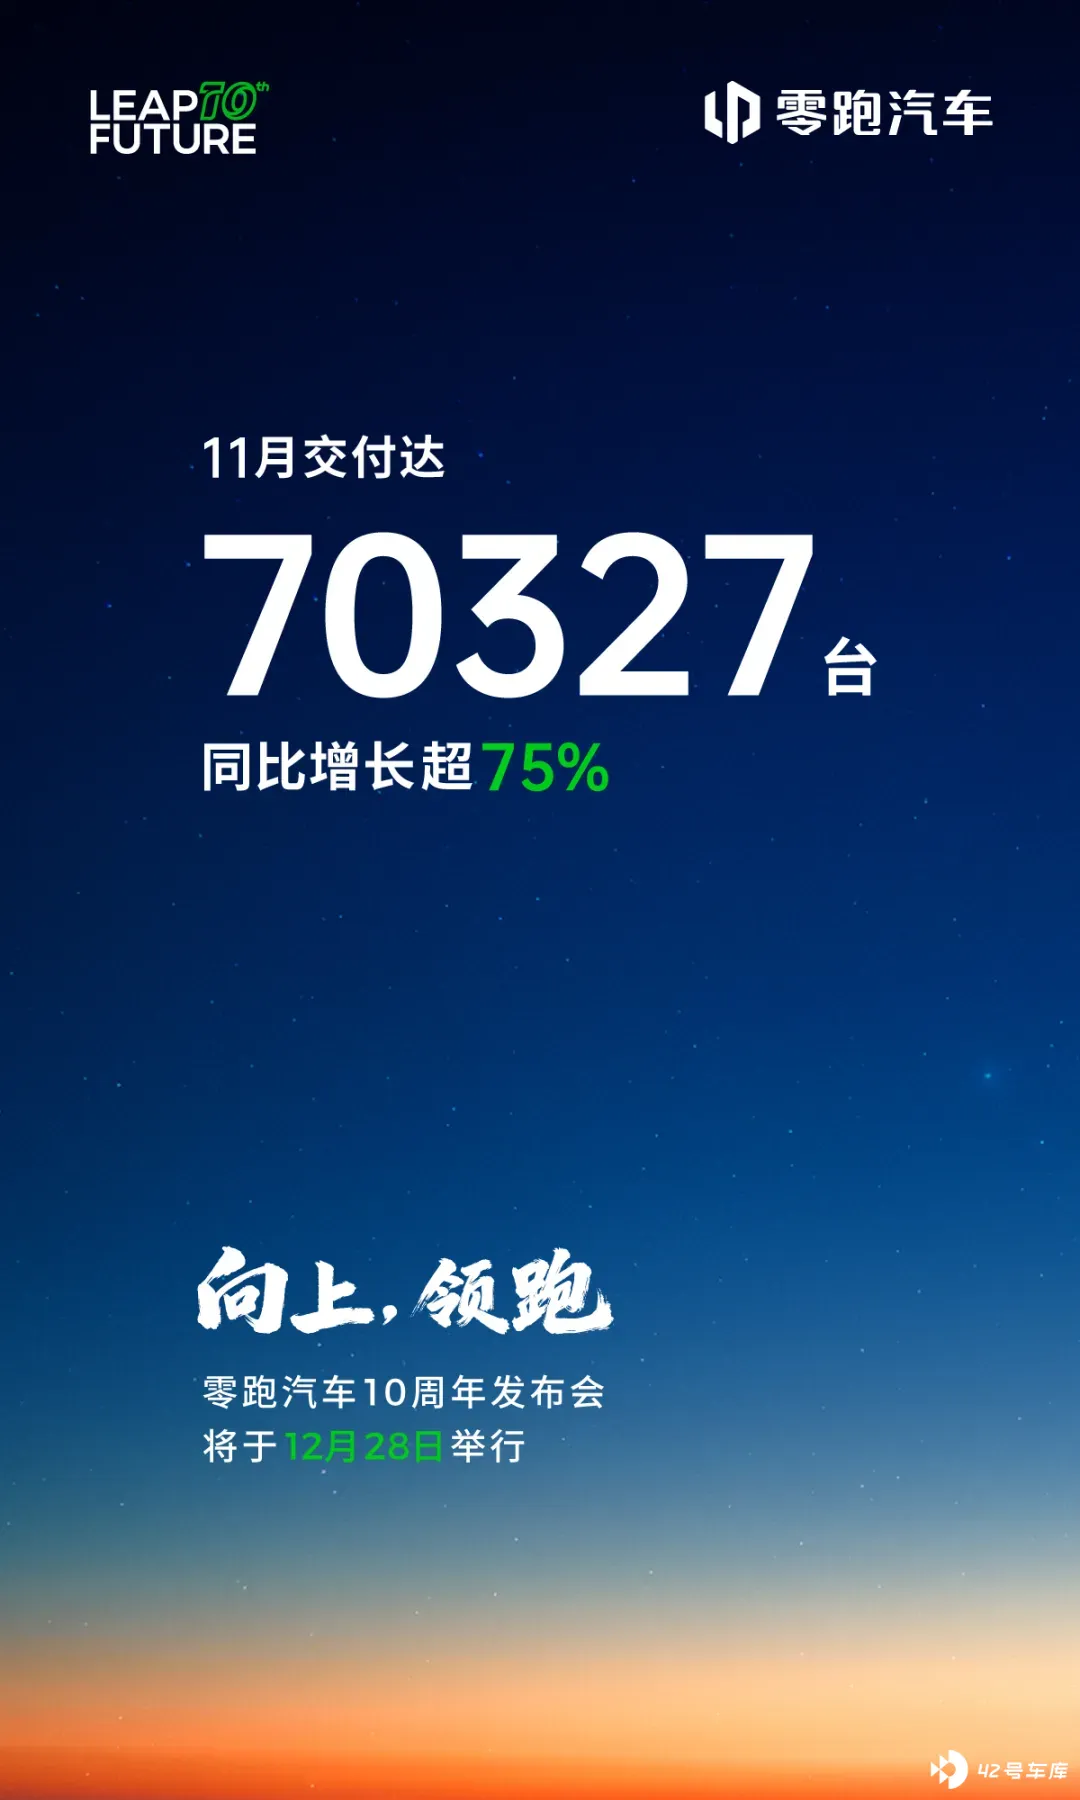
但是,当零跑 11 月交付量再次突破 7 万台大关,连续 9 个月拿下中国新势力月销第一,1-11 月累计交付超 53 万台,数据已然提前落到实地。
有必要重新审视零跑速度,仔细拆解零跑模式。
如果 12 月份的销量,也超 7 万辆,零跑全年销量将达到 60 万辆。如此规模,绝对不能用学别人来解释,必然有一套自成体系的打法。
零跑是一个不会讲花哨故事的企业,官方对于战略战术模式的解释,大体就是:做「车圈优衣库」、好而不贵、成本定价、自研降本……都是围绕着成本。
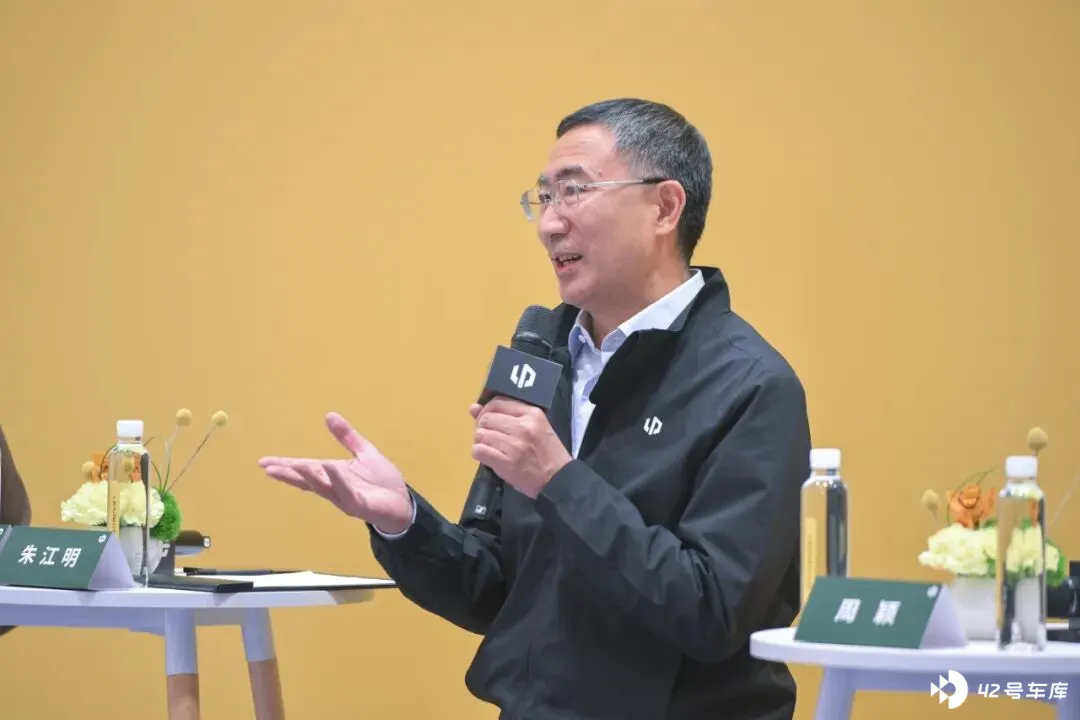
最近,朱江明在总结第一款车 S01 的教训时表示,“第一款车的定位没有找准,我们才会在后面所有产品规划里面非常谨慎、仔细、认真。”
他总结具体有三点:定价太贵、设计小众、宣传不到位。“S01 的不成功,给了我们太多的经验和教训,才会成就今天的零跑。”
所以,零跑再讲「好而不贵」时,一定不要忽视其产品「谨慎定位」的前提,而不是单纯的「成本定价」而已。
从 A 到 D 的全面覆盖:瞄准年销百万俱乐部
零跑最先从 S01 的学费里领悟到的,在过去一年多里,小鹏和蔚来也都领悟了:从小鹏 MONA 03、P7+,到乐道 L90 和蔚来 ES8,销量的拐点说明一切。
时间进入 2025 年,新造车和老造车的境遇,都充分证明,新汽车行业已经是一个缺乏垄断壁垒的产业。
而一切充分竞争的商业逻辑,都是以合理的成本,满足很多人的需求。
没有谁可以靠某项产品优势,长时间保持溢价。新卖点的窗口期从开始的 2-3 年,变成 1 年甚至更短。
于是,疲于寻找短暂的卖点,不如用长期主义的坚持,打磨产品的底层逻辑:定位、销量和成本。
零跑模式的三层逻辑:一、以“全域自研”为成本和技术基石;二、驱动“品价比”的产品战略;三、精准匹配大众市场真实需求竞争模型。
纵观零跑的 ABCD 系列,在需求最大最重合的 SUV 市场,密集布局多款 SUV,并且通过自研和平台化共享来降本增量。
以 C 系列和 B 系列为例,共享的零部件达 88%,自研部件从新三大件,拓展到所有的高价值部件,比如座椅、车灯等。
正是底层的自研成本优势,给了产品定义的从容空间。
例如,2025 年的零跑新车都标配激光雷达,哪怕 11.98 万的售价、500 公里续航的 B10。再如,今年零跑推出的 C 系列产品都是 800V,都是碳化硅、高压快充。
朱江明对此表示:“3C 系列今年比去年卖得好,增量很大,B 系列的智驾版本也在持续上量。”
随着 10 月 16 日旗舰 D 平台首款产品 D19 亮相,11 月广州车展 A 平台首款产品 A10 发布,以及 11 月 27 日高颜值运动轿跑 Lafa5 的上市,零跑完成了从 6 万到 30 万元价格区间的全覆盖。
A10 尤其值得关注。在 10 万级市场中实现“激光雷达上车”,搭载高通 8295P+8650 双旗舰芯片、500km CLTC 超长续航等配置。
而 D19 和 Lafa 5 的相继推出,则令人觉得零跑变了。
其实,在笔者看来,就像零跑高管所说,“零跑还是零跑”。这两款产品虽然拓展了需求的带宽,但是产品定义的哲学依然是一脉相承。
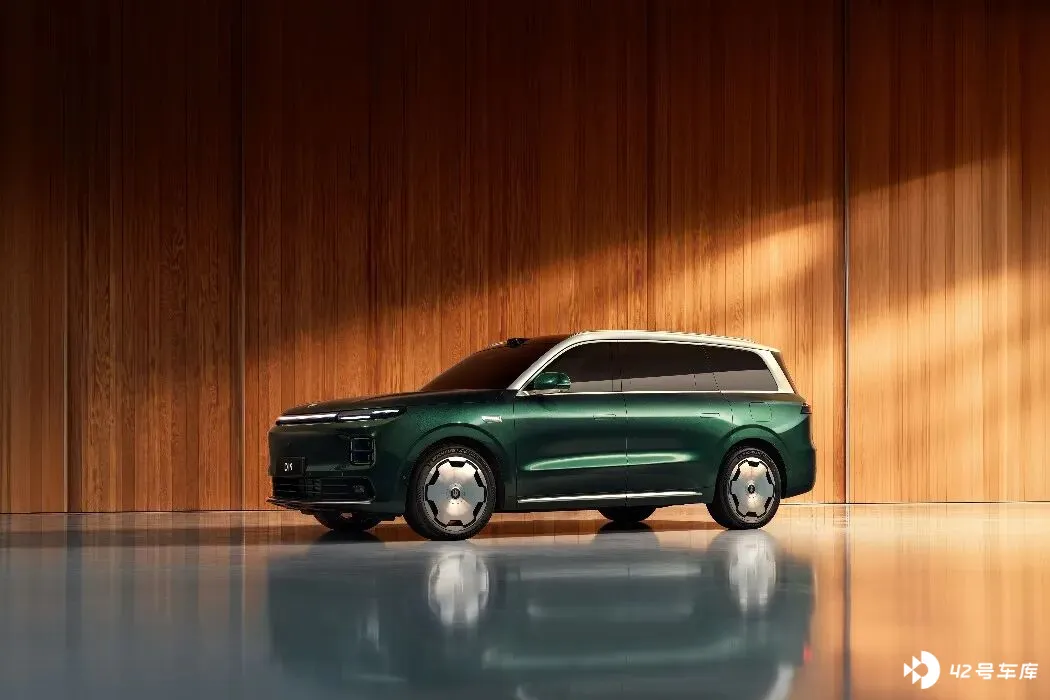
D19 作为零跑定价最高的车,也是「9」系大战的参与者。但在所有「9」系里,不得不说零跑 D19 是特殊存在。给到足够支持「9」的配置,比如 80 度电的增程和前备箱。
如果说 D19 是一个更大的零跑,而在最新的 Lafa 5 上面,可能“不够零跑”的争议更大一点。因为个性化,就有点不够“优衣库”。
对此,朱江明表示,Lafa 5 要追求纯电的增量,通过有个性的产品,增加和用户情感上的触点。至于个性化带来的成本,零跑高管透露,14~15%的毛利水平,在 Lafa5 上可能会稍微让出一点空间。
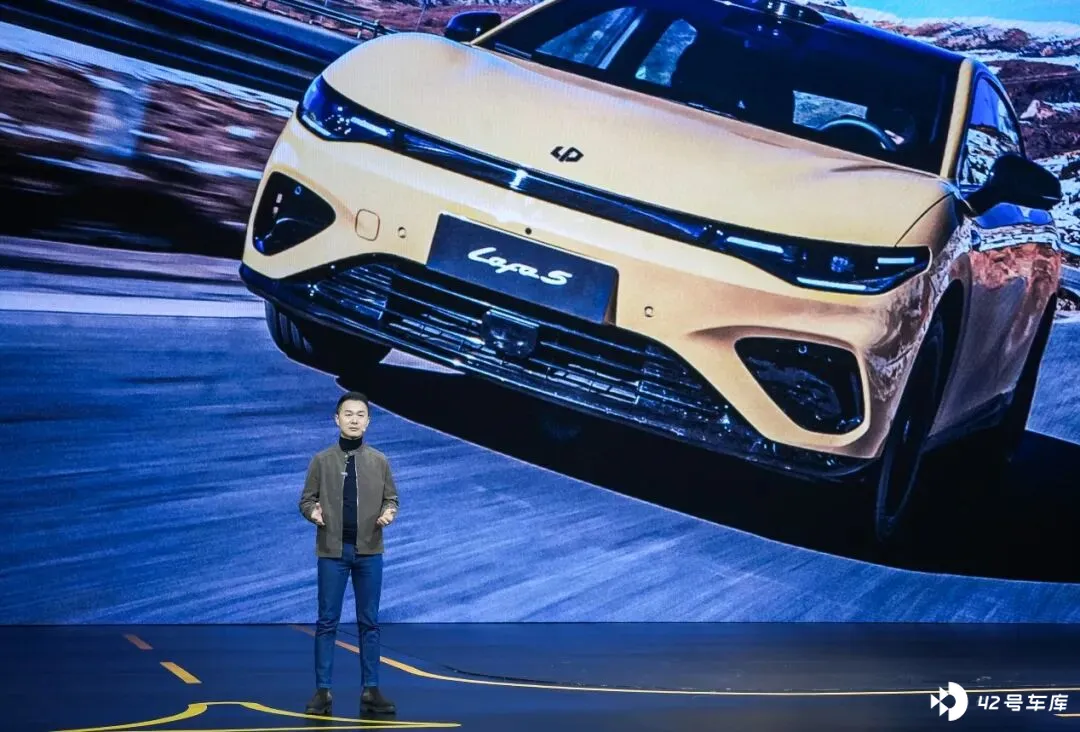
零跑汽车高级副总裁曹力表示:“A 系列锚定入门市场,Lafa5 主攻 10-15 万个性市场,B/C 系列站稳主流家用市场,D 系列冲击高端。”
正是基于产品带宽的拓展,朱江明大胆给出明年的销量指引:“B 系列和 C 系列加上 T03,今年接近 60 万辆,加上存量的增量,剩下新的 40 万辆的任务靠 4 款新车承担。”其中,Lafa 5 的销量指引也是月销过万。
财务稳健:盈利背后的全域自研底气
2025 年第三季度,零跑实现净利润 1.5 亿元,是“蔚小理零”四家中唯一实现三季度盈利的新势力。
零跑的盈利来之不易,规模效应功不可没。第三季度,零跑实现营业收入 194.5 亿元,较 2024 年同期增长 97.3%。
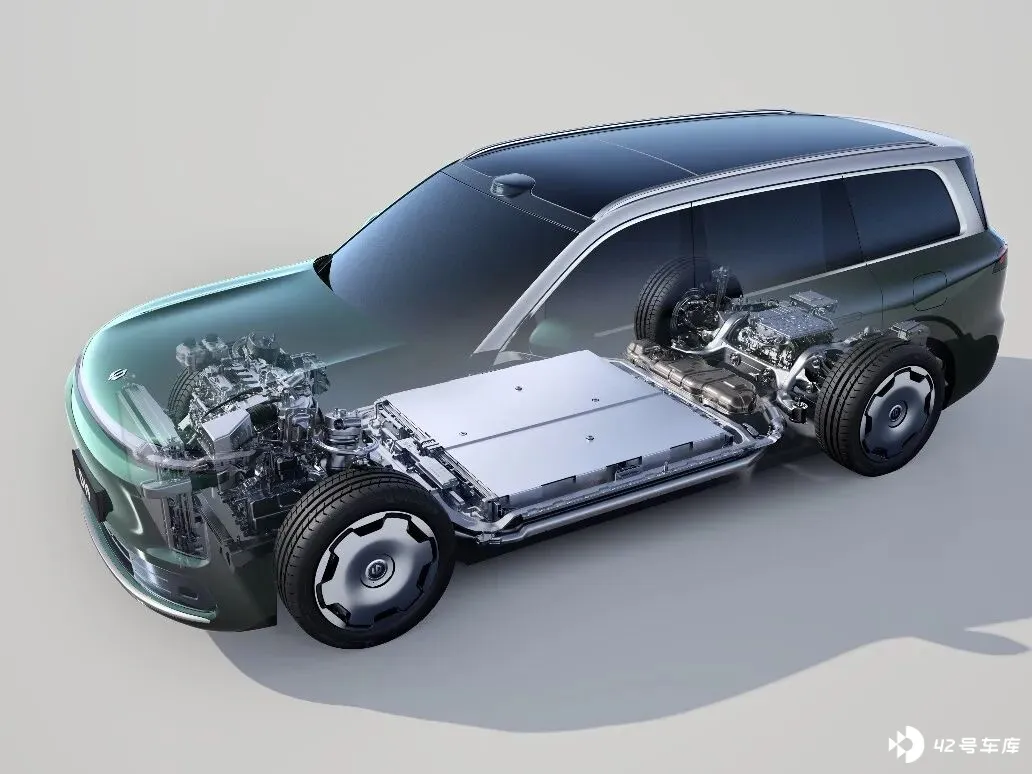
基于自研、体系和体量降本的三管齐下,得到 14.5%的毛利率,展现出了零跑优异的成本控制能力。
朱江明直言:“我们能做到 14~15%的毛利水平,靠的是产品组合,不是单台车的利润。”
他透露:“零跑目前现金储备超 300 亿元,固定资产仅六七十个亿,是轻资产运营模式,融资需求不迫切。”
现金流表明,零跑已建立起健康的资金链,为未来发展提供了保障。
结语
12 月 8 日,零跑汽车(09863.HK)被纳入恒生科技指数成分股,将正式生效。
朱江明表示:“这是市场对公司全域自研战略的充分认可。作为坚持核心技术自主研发的新能源车企,我们在电池、电驱、智能座舱及辅助驾驶领域的持续投入与突破,正获得全球投资者的广泛信任。”
零跑的成功并非偶然,而是源于其构建的独特“战略闭环”。这一闭环可以概括为:技术创新→好而不贵→规模效应→持续盈利。
零跑的“战略闭环”,还体现在其清晰的全球化布局上。2025 年 11 月,零跑汽车海外市场出口量及订单量同时创新高:出口量达 9348 台,订单量突破 1.5 万台;其中意大利、德国市场表现尤为亮眼。
借助与 Stellantis 集团的合作,目前,零跑已在欧洲、中东、非洲和亚太等约 30 个国际市场建立了超 700 家兼具销售与售后服务功能的网点。
2026 年,零跑将迈向“百万新征程”的目标。朱江明表示:“明年整个汽车的销量总盘,以及新能源汽车的销量都有可能略高于今年。新能源汽车市占率在今年基础之上,稳步提升 5%-10%。这是机会点。”
“成为全球前十车企,销量达 300 万至 400 万辆。”这是零跑的长期目标。


