


作者 | 王凌方
编辑 | 邱锴俊
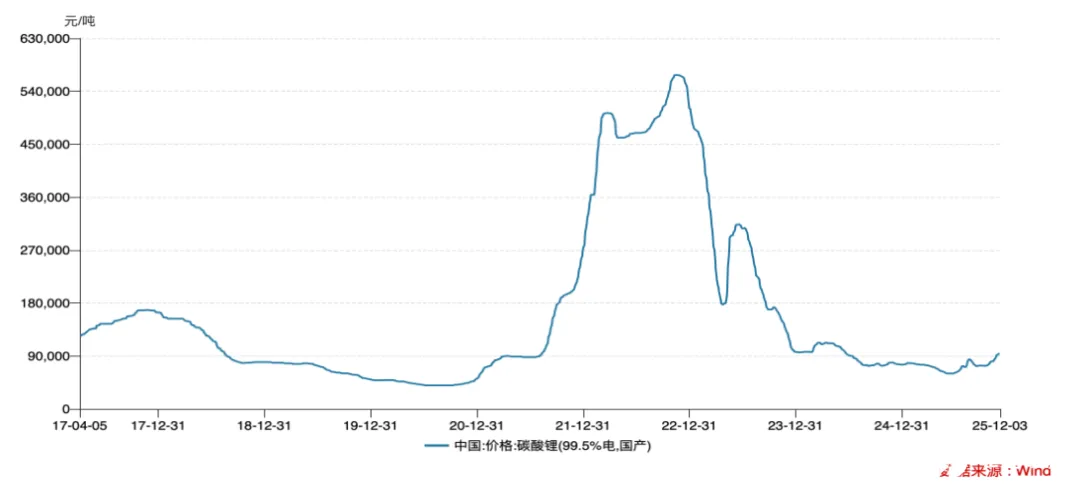
临近 2025 年末,碳酸锂悄然走出一轮震荡上扬的行情,目前价格在 9-10 万元之间波动。
今年下半年以来,碳酸锂价格在产能出清、需求边际改善与结构性供给趋紧等多重因素交织下逐步上行,市场情绪随之波动。对于这样的走势,电池行业人士心态复杂 —— 既期待价格回暖能够带动产业链盈利修复,提升投资者信心,又担忧上涨过快可能再度引发上下游利润分配失衡,影响行业健康发展。
作为新能源汽车、储能等战略性新兴产业的核心原材料,碳酸锂的价格走势不仅关乎产业链利润分配,更影响着全球能源转型的节奏。
反过来,碳酸锂的价格也受需求巨大影响。作为全球最大的碳酸锂消费国,中国需求变动将强烈影响碳酸锂市场的走势。
然而,随着 2026 年中国新能源汽车购置税优惠政策的调整,以及储能市场化推进,市场短期需求受到扰动,对碳酸锂价格的支撑预期并不强烈。
《电动汽车观察家》在与业内人士沟通时,得到的共识是: 「站上 10 万元/吨」是一个健康的信号。 市场有意愿让碳酸锂围绕一个 「合理成本线之上、全产业链可承受」的价格中枢(例如 9 万—12 万元/吨) 展开震荡。这样既保障上游资源端的可持续供给,又能支撑中下游制造业的盈利空间,推动全产业链实现高质量发展。
大涨之后总体稳定
碳酸锂价格近 8 年走势
需求端:短期 扰动与新机遇并存
新能源汽车市场长期以来是碳酸锂需求的核心支柱,其增长节奏直接影响锂资源的消费规模。
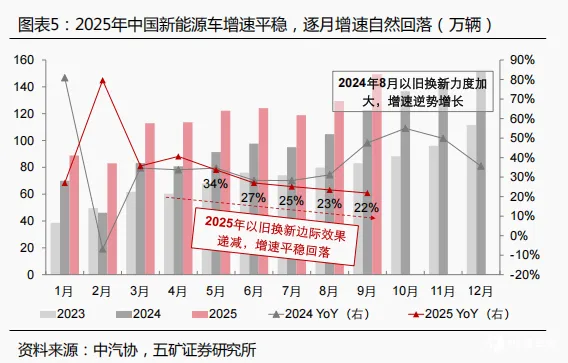
而新能源汽车由受政策影响很大。2026 年,中国新能源汽车购置税优惠政策迎来调整,从「全免」 转为 「减半征收」。
据业内测算,以售价 30 万元的车型为例,消费者购车成本将直接增加约 1.5 万元 ,直接导致 业内出现 「抢装潮」,提前透支 2026 年的部分销量。 五矿证券最新研报预测, 2026 年中国新能源乘用车销量增速或将由 2025 年的 27% 放缓至 15% 左右。
此外,乘联会秘书长崔东树也撰文指出,明年 1 — 2 月需求偏弱,这必然会导致电池需求放缓,进而影响碳酸锂的供需预期。
不过,从长期视角来看,全球新能源乘用车市场仍有 3 — 4 倍的增长潜力,未来五年复合年增长率约为 12% ,其对碳酸锂的刚性需求并未减弱。
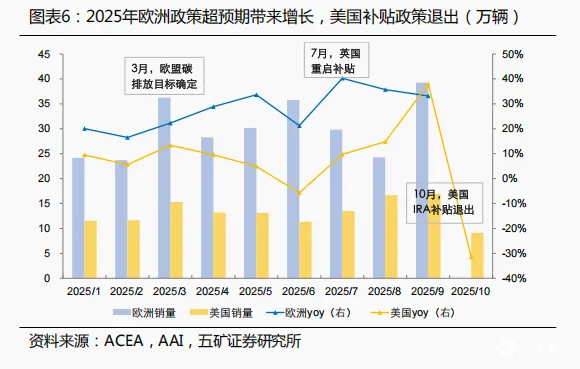
根据五矿证券预测, 2026 年全球新能源乘用车销量为 2470 万辆,按 60kWh 平均电池容量测算,对应碳酸锂需求约 74 万吨;中国市场预计 1850 万辆销量,对应碳酸锂需求 55.5 万吨,仍是碳酸锂消费的第一大场景; 欧洲市场因碳排放目标收紧及新车型周期,预计将保持较高增长 , 预测 大约在 28%,成为重要支撑 ; 美国市场在 IRA 补贴退出后增长乏力。 整体来看,全球新能源车需求长期仍有空间,但中短期增速放缓是共识。
商用车领域同样贡献显著需求增量。电动重卡单车带电量高达 400-600kWh 的能耗,是乘用车的 8-12 倍。若按 500kWh 的均值进行测算,单台车所需的碳酸锂量为 250kg 。预计到 2026 年,中国一季度电动重卡的渗透率将达到 32% 。若全年销量能够达到 100 万台,那么对应的碳酸锂需求量将为 25 万吨。
储能市场被视为碳酸锂需求增长的 「第二引擎」。
在美国关税缓和以及 AIDC 供电缺口的共同推动下,储能电池需求呈现出边际走强的态势。特别是到 2026 年,储能电池的关税将从 82.4% 下调至 48.4% ,这无疑将有利于装机量的增长。从长期来看,储能市场距离其发展天花板尚有约 8.6 倍的增长空间,预计未来十年的复合增长率将超过 20% 。
从需求角度来看,综合各大券商的报告,他们整体预测 2026 年全球储能电池的需求量将达到大约 800GWh 。若按照磷酸铁锂占比 70% 、单位容量碳酸锂需求 0.4kg/kWh 进行测算,那么对应的碳酸锂需求量约为 21 万吨 。
不过,真锂研究创始人墨柯近期也在连续撰文提醒,储能装机量可能存在的 「水分」问题,他预测今年中国实际储能装机量仅有 90GWh,仅为预计 180GWh 的一半。
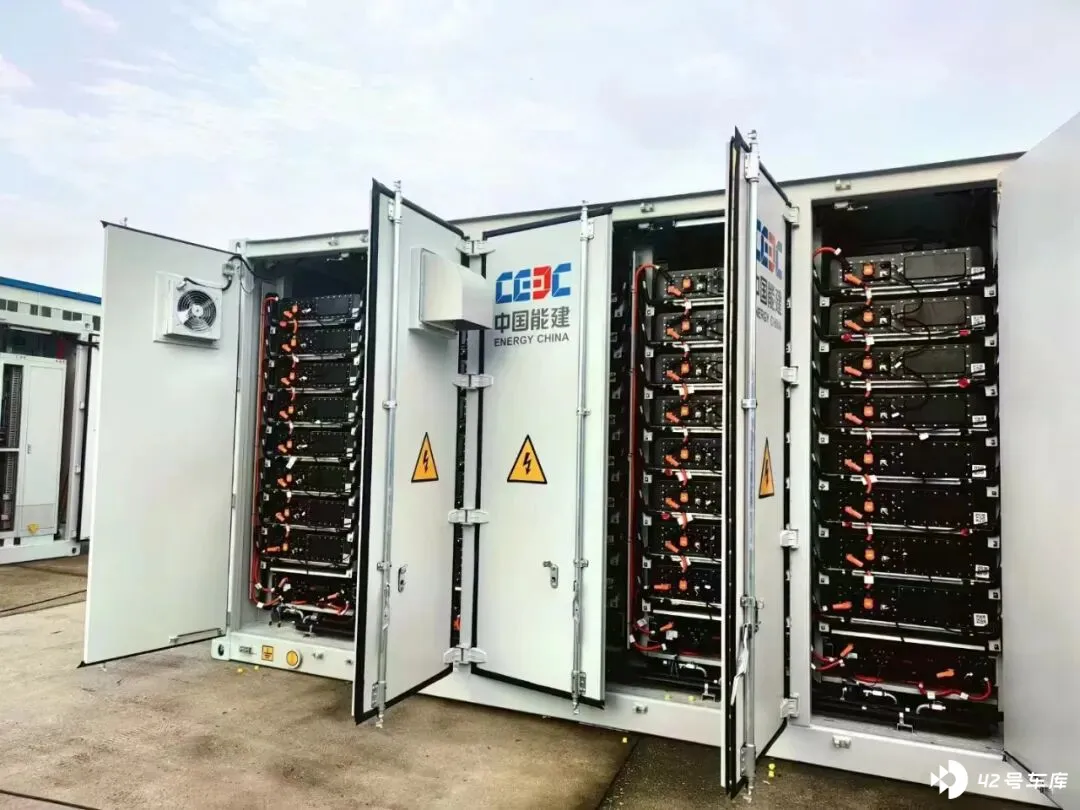
尤其在国内强制配储政策取消后,新型储能步入由政策驱动向市场化驱动转变的发展阶段,短期内对新型储能电站投资构成利空,储能市场需求也将受到一定程度的冲击。
在墨柯看来,今年整个锂电池都已经存在库存积压,或许会高达 300GWh。
墨柯或许想提醒的是,锂电池 短期需求的强度与节奏或许存在被高估的情况。
也就是说,考虑到数据「水分 」 和滞后性问题,若盲目依据企业报出的高额出货量来判定即期碳酸锂需求,极有可能造成误判。
当然,除了传统动力、储能和消费类等主力赛道,低空经济等新兴场景正成为碳酸锂需求的新增长点。例如,电动垂直起降飞行器( eVTOL )、无人配送车等产品的产业化进程加快,为锂资源消费开辟了新空间。
亿航智能、小鹏汇天等企业推出的 eVTOL 产品,预测单机电池容量可达 100— 200kWh ,按 150kWh 均值测算,单台需求 75kg 碳酸锂。但现阶段, 低空经济的市场规模相对有限,业内预测 2026 年对应的碳酸锂需求约为 5 万— 8 万吨。
不过,从长期来看,机器人、电动船舶等其他新兴场景也在逐步释放需求,为市场提供多元化的支撑。
所以总体来看, 2026 年,消费端对碳酸锂需求的预期支撑并不是非常强。
中国主导的全球供应新格局
再看供应端,中国除了是最大消费国,目前也已经成为碳酸锂的重要供应地,对稳定价格起到重要作用,有利于降低非理性拉涨带来的负面影响。
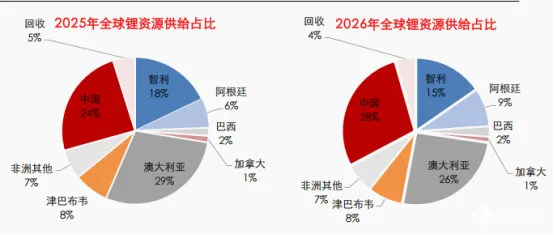
先来看下,中国以外地区碳酸锂供应情况。五矿证券 在报告中给出了一组供应预测 ,智利未来增长依赖 SQM 单一项目, 2026 年锂盐出货量预计 30.4 万吨,同比仅增长 3.4% ,增量有限; 阿根廷产能将在 2025—2026 年集中释放, 2026 年碳酸锂产量预计 16.8 万吨,同比增长 60% ,但随后增速将显著放缓至 10% 左右 ;澳洲、巴西受资本开支放缓与债务压力制约,增长乏力, 澳洲 2026 年仅新增 Greenbushes CGP3 项目,未 5 年复合增长率不足 10% ;非洲虽具资源潜力,但产量高度依赖价格与政策稳定性, 2026 年整体产量预计 28.2 万吨 LCE ,同比增长 21% ,但不确定性较强。
这一格局导致全球锂资源供给增速将有所回落。数据显示, 2023-2025 年全球碳酸锂供给年均增速约 25% ,而 2026 年预计将回落至 18% 左右,供给端的扩张节奏逐步趋缓。其中, 澳洲锂矿由于前期扩产速度过快,出现了产能过剩问题,目前正通过产能出清来实现供需再平衡,部分高成本矿山已暂停生产,行业供给效率持续提升。
与全球供给放缓形成鲜明反差的是, 中国本土锂资源供给正呈现出多元提速的态势,成为全球供给增长的核心动力。 2026 年,中国在全球锂供应中的占比有望从 24% 提升至 28% ,首次跃居全球第一大锂资源供应国,预计当年中国锂资源供给量约 56 万吨 LCE 。
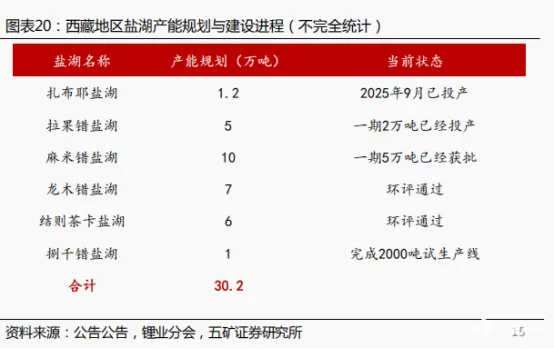
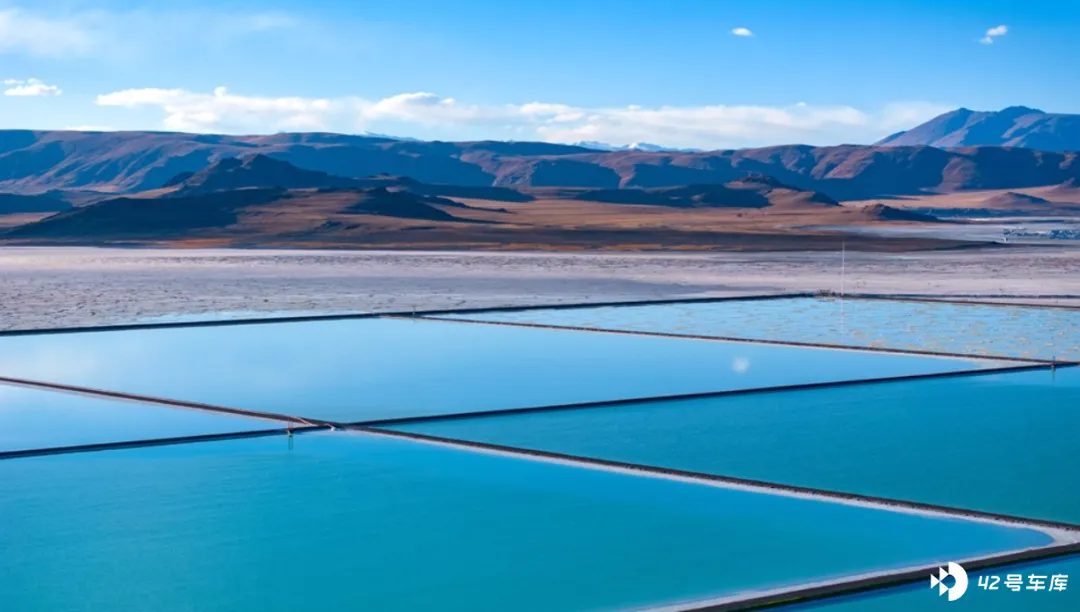
从供给结构来看,中国锂资源供给已形成 「 锂云母 + 盐湖 + 锂辉石 」 的多元格局。江西宜春的锂云母开发更加有序合规, 2026 年预计供给 19 万吨 LCE ;青海 「 世界级 」 盐湖战略推进中, 2026 年预计生产 17.3 万吨 LCE ,同比增长 33% ;西藏盐湖项目审批节奏加快,扎布耶、拉果错等项目陆续投产, 2026 年预计生产 5.5 万吨 LCE ,同比增长 323% ;新疆、湖南、内蒙古等新兴产区快速崛起, 2026 年预计供给约 14 万吨 LCE (除宜春),同比增长 59% 。
此外,电池回收产业的发展也成为供给端的重要补充。随着首批新能源汽车动力电池进入退役期, 2026 年中国动力电池回收量预计将超过 100 万吨,对应回收碳酸锂约 8-10 万吨,占全年供给量的 5% 左右。回收产业的规模化发展不仅降低了对原生锂资源的依赖,更通过资源循环利用降低了产业链的环境成本,成为供给端的重要稳定器。
综合来看,五矿证券预测 20 26 年全球碳酸锂供给量约 198 万吨,其中中国本土供给约 56 万吨,占比超过四分之一,中国在全球锂资源供应链中的话语权持续提升,不仅为国内产业链提供了稳定的资源保障 ,同时对稳定价格也起到很大作用 。
产业共识:站上 「10 万元 」 为 合理价格
碳酸锂价格不能太高,也不宜过低。
《电动汽车观察家》在与业内人士交流过程中发现,无论是上游的正极材料供应商,还是电池企业,均认为 10 万元 / 吨是合理的价格中枢。
在磷酸铁锂材料供应商负责人李先生看来,对上游资源企业而言,稳定的价格可保障项目投资回报,激励企业加大资源勘探与技术研发投入,提升供给能力与效率;对中游冶炼企业,合理的价差空间能改善盈利状况,推动行业向规模化、集约化方向转型;对下游电池与整车企业,稳定的原材料价格可降低成本波动风险,便于企业制定长期生产与研发计划,加速技术创新与产品升级。
从行业发展角度而言,价格稳定是产业链协同发展的基石。碳酸锂价格剧烈波动曾致使产业链利润分配失衡,上游暴利与下游亏损现象并存,影响了行业的可持续发展。 某电池企业相关负责人也指出, 10 万元 / 吨的价格,能够实现利润在产业链各环节的合理分配,有利于上下游企业构建长期稳定的合作关系,共同提升产业链整体竞争力。
在全球能源转型的大背景下,碳酸锂产业链的稳定发展具有重要战略意义。合理的价格水平将加速锂资源的开发与利用,支撑新能源汽车、储能等产业的持续增长,为全球碳达峰、碳中和目标的实现提供保障。同时,中国作为全球最大的锂资源供应国与消费国,也将在稳定全球锂市场中发挥重要作用,推动形成开放、合作、共赢的全球锂资源供应链格局。







