

文|萝吉
2019 年理想 ONE 的上市,让中国新能源市场开启了增程时代,随着后来问界、深蓝、零跑等品牌的加入,增程市场规模不断壮大,如今小鹏、小米等最初以纯电起家的品牌,也已经或即将推出自己的增程产品。
然而在市场层面,不论销量还是份额,增程车型近期都出现了明显的萎缩,以增程起步的理想,随着 i 系列纯电车型的增长,其增程产品的销量占比也大幅下滑。这种背景下,「增程车是否还有未来」的议题,已经被搬上了台面。
如今的增程市场现状究竟如何,即将到来的 2026 年,增程产品又该怎样往下走呢?
新能源渗透率稳步增长,增程车却开始掉队
和纯电、插混车型相比,增程车型的起步最晚,国内第一款具备销量规模的增程车型理想,在 2019 年四季度才开始批量交付,2020 年算是增程车起步的元年。
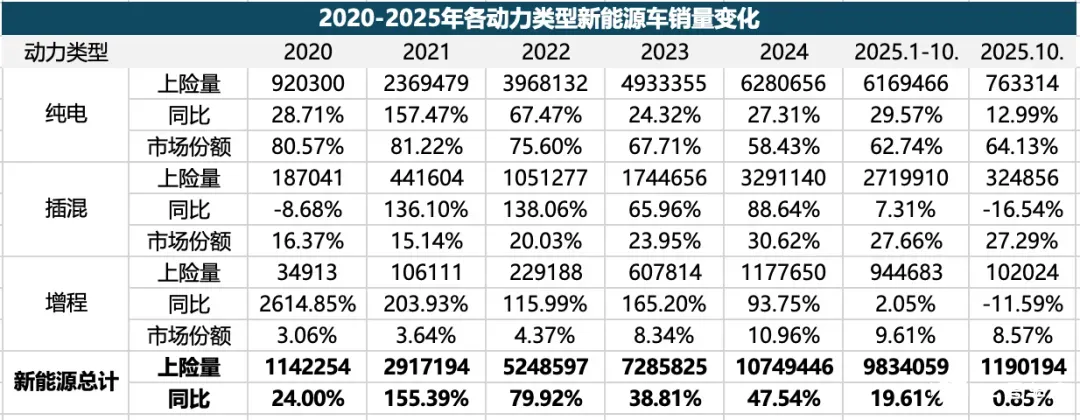
上表统计了 2020-2025 年各动力类型新能源车的销量变化,三大动力类型中,纯电一直是销量和份额最高的,但是随着 2020 年后,插混、增程车型的快速增长,纯电车型在新能源市场中的份额逐步下滑,2020 年曾占据新能源市场八成以上份额,到 2024 年一度萎缩到 58.4%。
2020 年起步时,增程车型当年的全年销量规模只有 11.4 万辆,占新能源市场 3.06%,之后增程市场进入了持续四年的爆发增长期。到了 2024 年,增程车型市场规模已经增至 107.5 万辆,其在新能源市场的份额,也达到了 10.96%的历史最高点。
不过进入 2025 年,情况发生了明显变化,前十个月累计销量,增程车型同比仅微增了 2.1%,其在新能源市场的份额下滑到了 9.6%。单看近期 10 月份数据,增程车型同比甚至下跌了 11.6%,市场份额进一步萎缩至 8.57%,几乎倒退回了 2023 年。
以上数据,显示了增程车型在宏观层面的下滑,在微观层面,市场格局也出现了显著的变化。
去年 10 月份理想上险量 5 万多辆,其中纯电车型只有 800 多辆,占比几乎可以忽略。而今年 10 月理想销量 3.1 万辆,其中 1.3 万辆是纯电车型,占比达到了 43%。
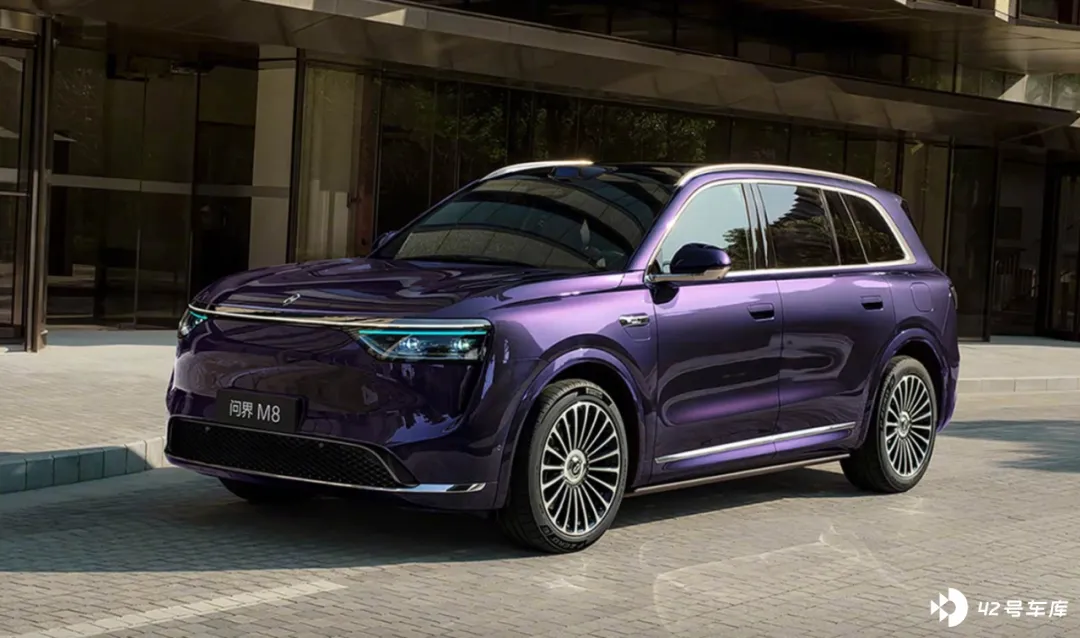
问界品牌目前绝大部分销量依然是增程,但是今年 5 月上市的爆款车型 M8,纯电版占比高达 47%,远远超过了问界品牌的其它车型。
理想和问界是增程市场的头部车企,它们销量结构的变化,也可以看作增程市场变化趋势的风向标。
产品逐年增加,增程市场为什么不涨反跌?
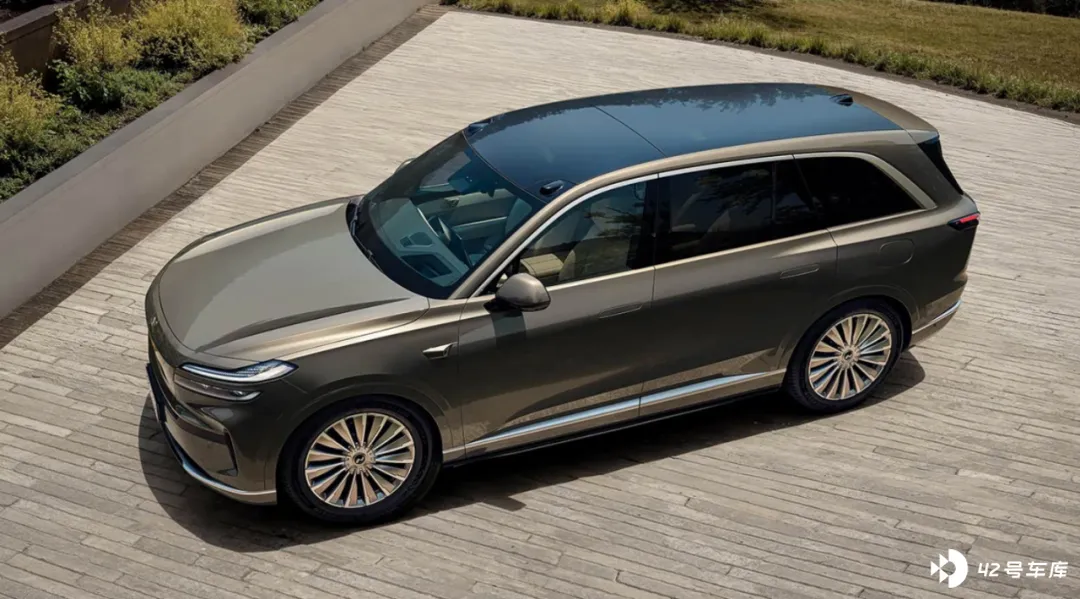
从产品推新来看,2025 本应是增程车型的大年,除了此前就有增程车型的零跑、深蓝,继续推出增程新车外,智己也正式加入增程阵营,小鹏 X9 近期推出增程版本,小米第三款车也已经确定会是增程动力。
然而产品阵容的扩充,并没有将增程市场的销量带上新的高度,分析原因的话,大概可以总结出三点:
1、纯电技术快速迭代,增程优势弱化
从驱动原理来讲,增程车就是假装了油箱、增程器的电动车,解决的就是纯电车型续航短、补能不便的短板,这是增程车吸引客户的核心因素。
而随着电池能量密度的不断提升,和 5C、6C 高倍率电芯的逐渐普及,纯电车型在续航里程、补能速度方面,有了显著提升,大大削弱了消费者对纯电车型的补能焦虑,相比之下,增程相比纯电的核心优势,就受到了削弱。
2、电池成本逐年下降,纯电、增程售价基本持平
在 2020 到 2023 年期间,由于电池成本原因,同级别的纯电车型,售价往往比增程车要高一些,此时叠加当时快充速度和续航里程的局限,消费者就更容易倾向于选择增程车型。
而随着电池成本不断下降,近两年上市的新车中,同款车系的纯电版本,已经普遍和增程版持平,部分车型纯电版的价格门槛,甚至已经比增程版更低。
3、大尺寸 SUV 纯电、插混车型增多,热门增程 SUV 销量被分流
在理想 ONE、问界 M7 获得成功之后,虽然入局增程市场的品牌逐年增多,但是增程市场的销量大头,一直集中在中大型以上的大尺寸 SUV,而在这个细分市场,今年新增了很多纯电或插混车型,或多或少都分食了此前大尺寸增程 SUV 的份额。
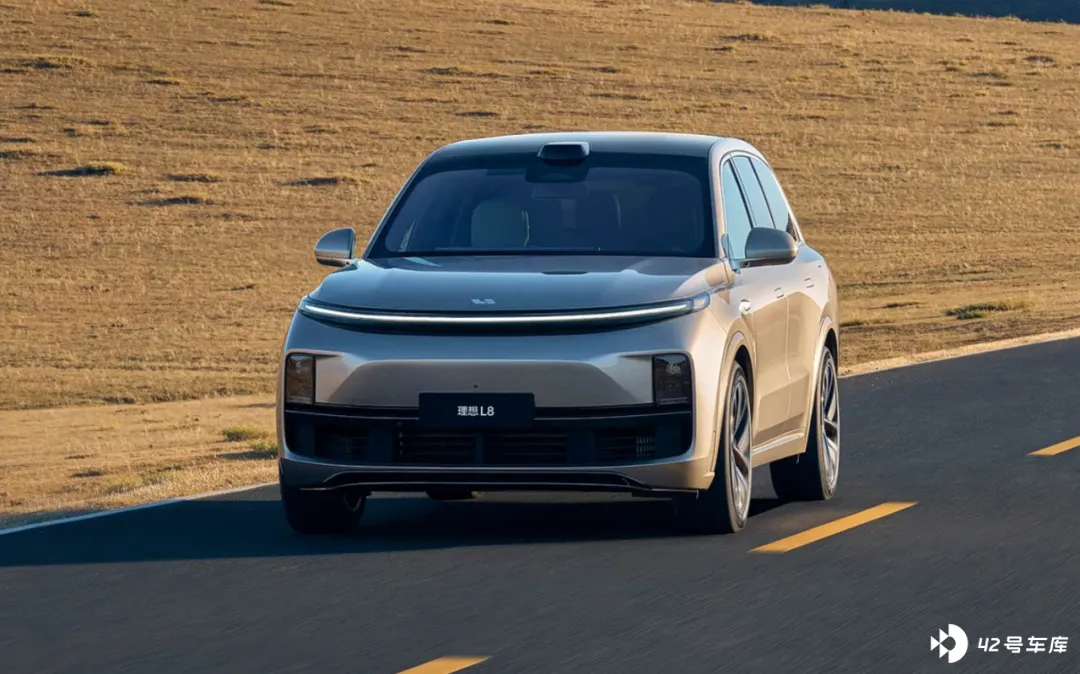
今年 10 月份,30-40 万价位的大尺寸 SUV 中,采用插混的领克 900 售出 5483 辆,已经超越了理想 L8、L9 的总和;换代之后的智己 LS6 销量大涨,但一半以上销量依然是纯电版本;L6 是近两年理想品牌的销量支柱,而在纯电 SUV 理想 i6 上市之后,L6 销量明显下滑,显然也是受到了 i6 的影响。
此外,准 30 万级大三排纯电 SUV 乐道 L90,上市后已经稳定破万,成为大三排纯电 SUV 类别的销冠,它的热销,显然也对同价位的增程 SUV 产生了不小的冲击。
受到以上三重因素影响,增程市场在近几个月的颓势愈发明显,接下来的问题是,增程车型是否已经真的不合时宜,市场还需要增程吗?
超大电池+超快充,新一代增程技术才刚刚起步
从今年下半年开始,新入局增程市场的产品,都具备一个相同的趋势——超大电池+超快充技术。
理想是最早应用 5C 高倍率电芯+超充技术的品牌之一,但这些都只应用在了其纯电产品上,承担销量主力的增程车型,迄今依然没有普及 800+V 高压平台和高倍率电芯,从 L6 到 L9,其电池容量仍处于 40-50kWh,纯电续航在 190-280km 之间。
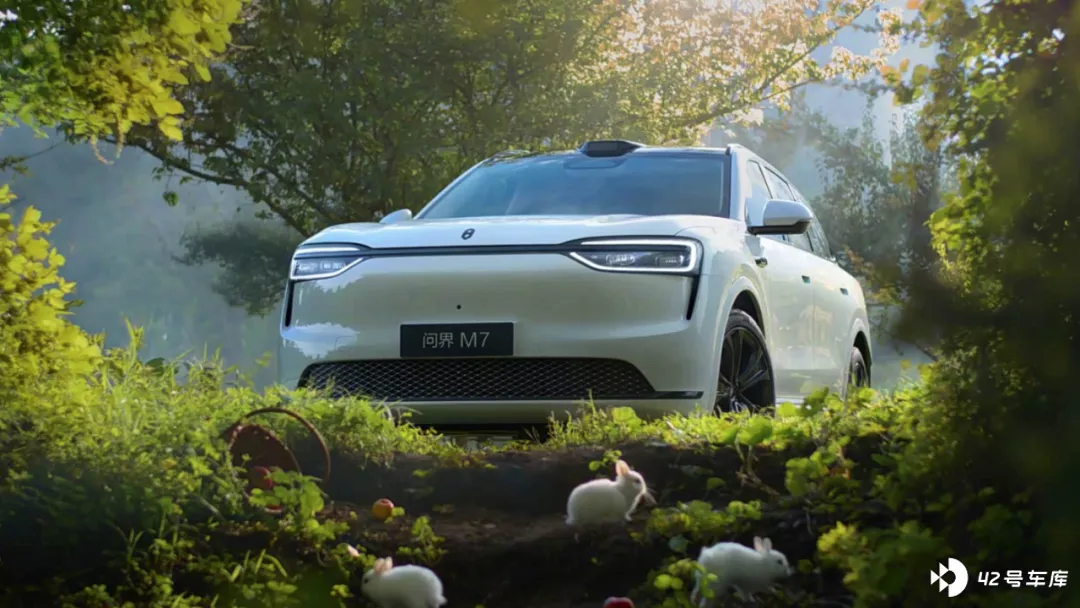
另一个增程领头羊——问界,今年新推的 M8 和新一代 M7,虽然销量非常亮眼,但续航里程和充电速度,相较此前也没有质的变化,问界 M8 大电池版本,纯电续航也只做到了 310 公里。
下半年才入局增程市场的其它车企,却不约而同地展开了一场技术迭代。
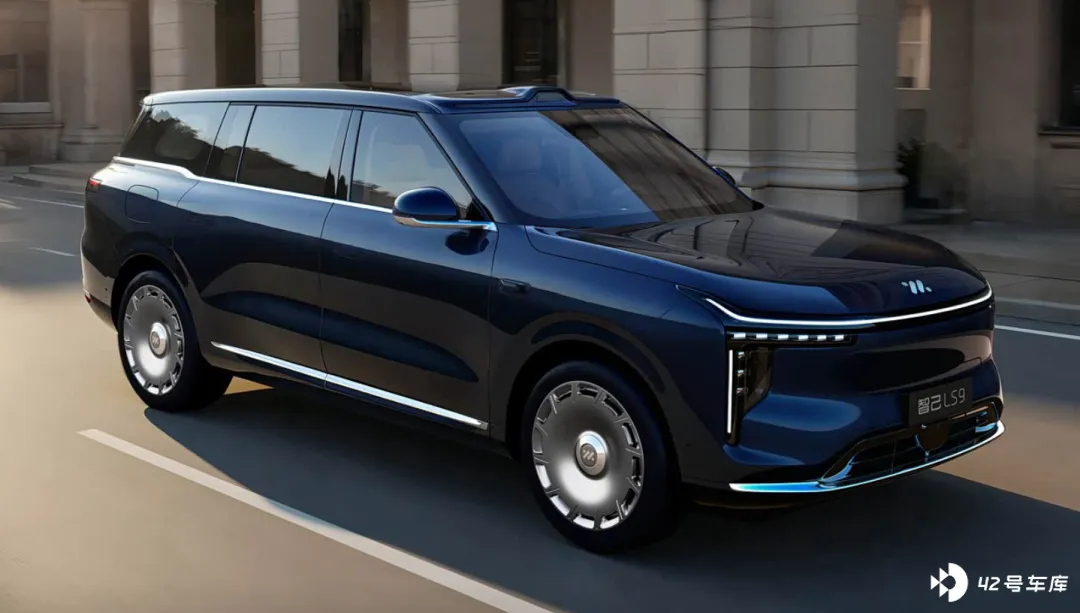
已经上市的全新大三排 SUV 智己 LS9,电池容量分 52 和 66kWh 两个版本,纯电续航分别达到 320 和 402 公里,全系标配 800V 平台,但快充速度相对一半;
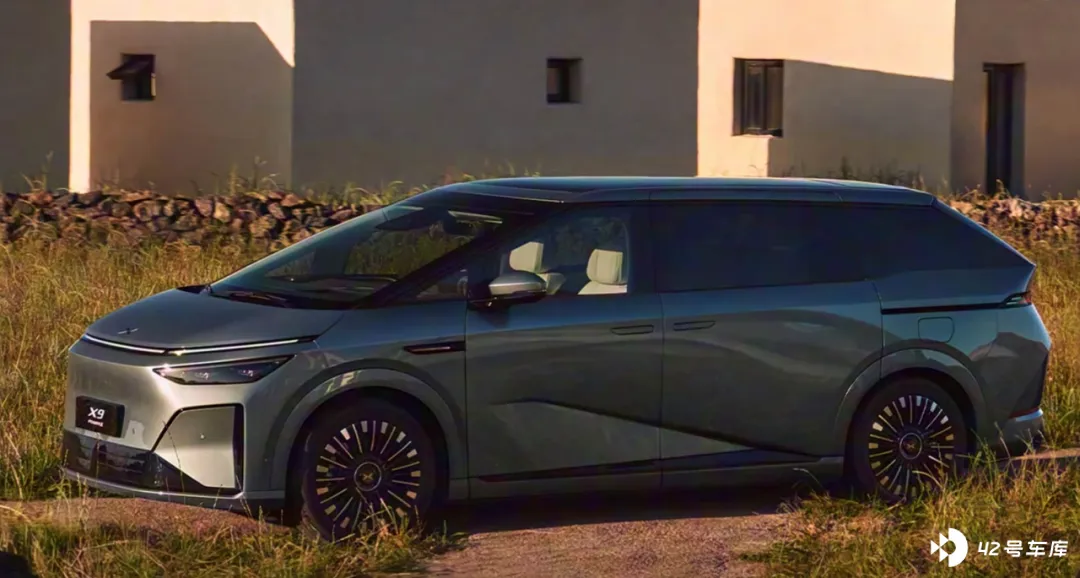
小鹏 X9 新增的增程版,全系标配 800V 平台 +63.3kWh 超大电池组,纯电续航超过 450 公里,10-80%快充仅需 12 分钟;
零跑的首款大型三排座 SUV D19,根据目前公布的信息,将搭载一套 80.3kWh 的超大电池组,纯电续航将超过 500 公里;
此外,小米的第三款车型,也将会是一台 D 级大三排增程 SUV,目前公开的信息较少,但高压平台 +400km 以上的纯电续航,基本没有悬念。
超长续航+超快充的引入,将对增程市场带来怎样的影响,目前还不好说,但是从消费者的用车体验来讲,其最大的改变,就是能让增程车型在绝大多数场景下,都无限接近于纯电车型能够提供的所有体验。
400 公里以上的纯电续航,意味着一次满电可以轻松应对一周的日常通勤,再加上高压平台、高倍率电芯带来的充电效率,即便是不具备家充条件的客户,也可以轻松地保持纯电用车的常态。
而在长途出行时,CLTC 工况纯电续航超过 400 公里,意味着高速实际的纯电续航,可以轻松覆盖 200 公里以上,每一个半小时进一次服务区休息,仅仅 10-15 分钟,就能将电量补充到 80%以上,可以再以纯电状态行驶 200 公里左右。
而遇到不方便充电的极端情况下,增程车型可油可电的特性,则为车主提供了多一个补能选项,对于高强度长途出行的消费者,这种踏实感依然会是促成购车决策的关键因素。
增程,是打开北方市场的钥匙
平时我们分析国内车市,通常都是聊的全国市场,而作为一个拥有 14 亿人口的全球最大汽车市场,中国南北方的市场格局,有着明显的差异。
按照秦岭-淮河的分界方式,所谓的中国大陆北方地区,包含了华北、内蒙、新疆、西藏、东北区域的 16 个省市,南方则包含了安徽、广东、海南、江苏、四川等 15 个省市。
今年 10 月份,北方地区乘用车销量 86.9 万辆,南方为 124 万辆,分别占据 41.2%和 58.8%的市场份额。南北地区的新能源渗透率相当,10 月份都超过了 55%。
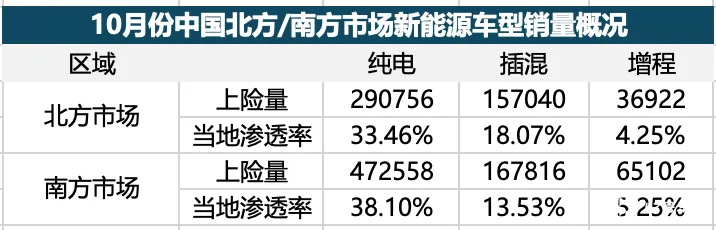
至于南边市场的格局差异,可以看出北方市场的纯电车型渗透率,比南方低了将近 5 个百分点,而北方插混车型的渗透率,比南方高了 4.5 个百分点。北方偏向插混、南方青睐纯电的差异很明显。
至于增程,北方市场渗透率只有 4.25%,比南方的 5.25%低了一个百分点,这个结果有些出人意料,但背后除了消费者对动力的偏好外,一个非常重要的原因,是目前热销的增程车型普遍是 20 万元以上的高端车,而南方地区整体经济发展明显优于北方,导致北方的高端增程车型的销量较低。
想要看清南北方对增程车型的真正偏好,最好的办法,还是看同时具备增程、纯电动力的品牌或车型,在南北市场的分布差异。
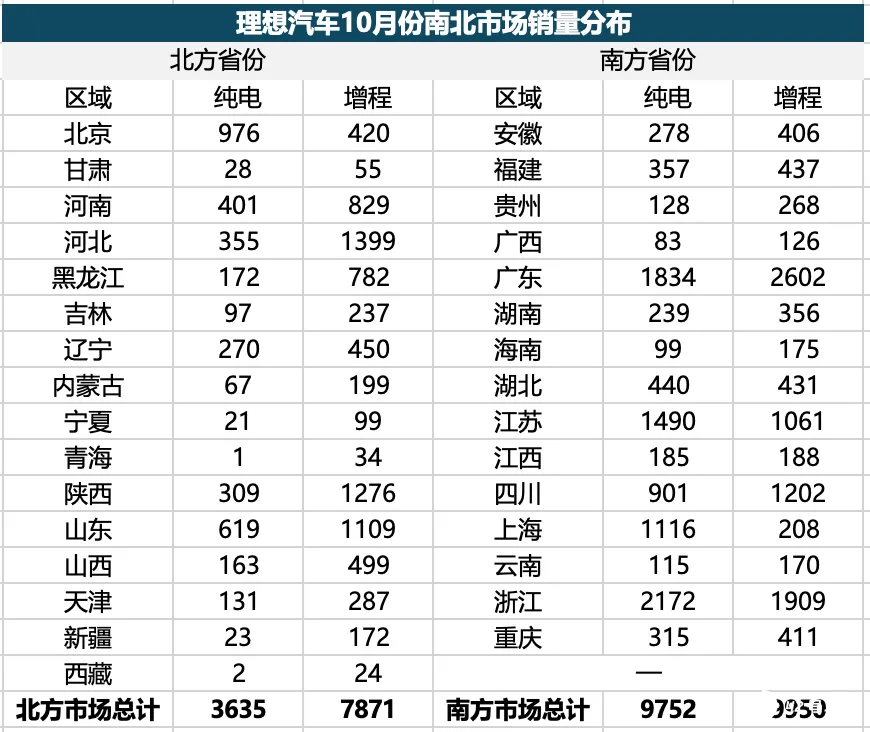
如上表,理想汽车今年 10 月份上险量 3.12 万辆,其中北方市场销量 1.15 万辆,只占全国总销量的 37%,几乎和南方市场差了一倍。
在南方市场,理想的纯电和增程车型的销量,分别达到 9752 辆和 9950 辆,比例基本持平。而在北方市场,理想纯电销量只有 3635 辆,增程车型达到 7871 辆,是纯电销量的两倍。
另一个值得参考的对象,是问界 M8,10 月份纯电和增程版本的上险量,分别是 8326 和 9321 辆,差距很小,我们再来看看这款车纯电和增程版本,在南边市场的差异:
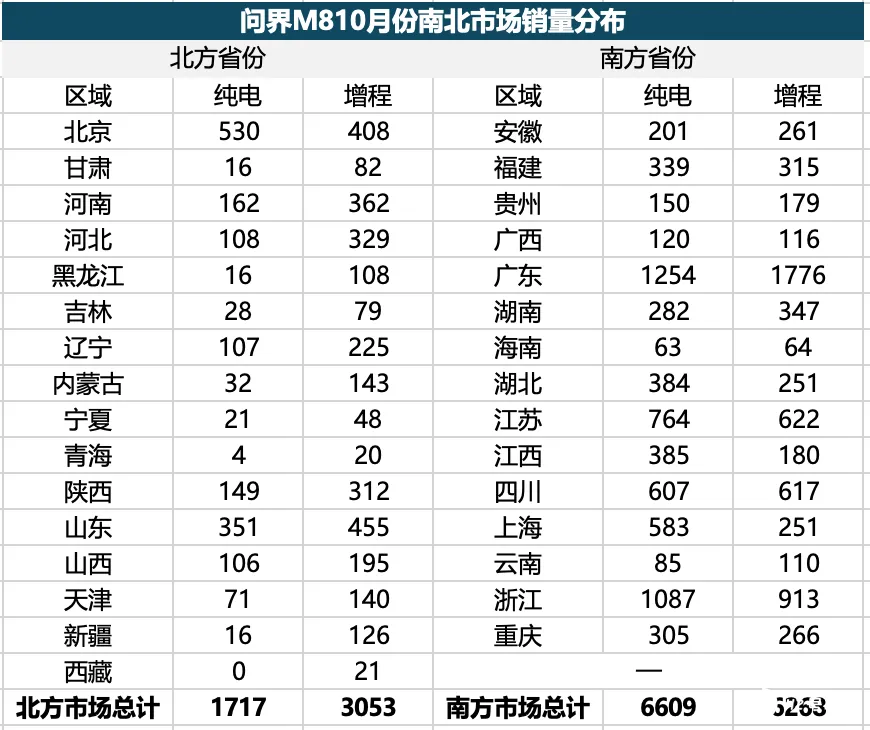
如上表,问界 M8 在北方和南方市场的销量分别是 4770 和 12877 辆,差异极大,这里也佐证了价格越高,南边销量规模的差距也越大。
至于纯电和增程的比例,南方市场问界 M8 纯电版销量 6609 辆,超过了增程版的 6268 辆,而北方市场则完全相反,纯电版销量 1717 辆,增程版则达到 3053 辆。
情况很明朗,在同时有纯电和增程动力时,北方市场显然比南方市场更青睐增程版本。
除此之外,小鹏前不久也公布了一个有意思的数据,在 11 月 20 日小鹏 X9 增程版上市后,初期的订单数据中,北方地区的占比首次超过了 50%,这对于此前只有纯电车型的小鹏来说,意味着北方市场会成为接下来的重要驱动力。
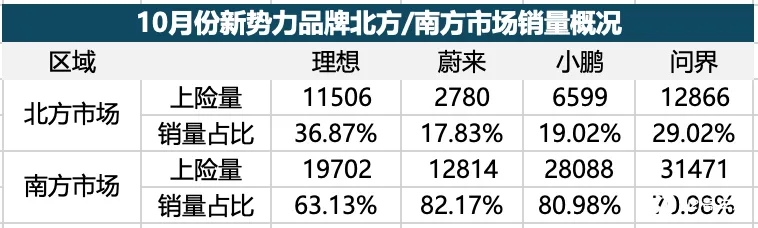
四个国内新势力品牌,销量重心无一例外都是南方市场,但是看具体的销量比例,只有纯电车型的蔚来、小鹏,在北方市场的占比都不足两成,而同时有纯电、增程的理想和问界,北方销量占比分别达到 36.9%和 29%,比重明显要高很多。
如今小鹏开始加码增程,在南方市场销量保持不变的前提下,其通过增程车型在北方打开的市场,就足以为其带来非常可观的增量。
总结
目前增程市场整体陷入颓势,看似遇到了危机,但增程车型的新一轮迭代才刚刚开始,北方市场对于增程产品的需求,也远未到顶。
相信在未来很长一段时间里,市场依然会为重视增程的车企,带来足够的回报。


