


撰文 | 奚筱林
编辑|马青竹
「 变得更加务实了 」 , 2025 年的个人总结里,蔚来创始人李斌是这样说的。
他口中的 「 务实 」 并不是 「 空谈 」 的反义词,而是把镜头从远景拉回到近景的状态。
之前,因过于执着长期主义的星辰大海,难免在短期执行上有所欠缺。当公司再度站在分岔口,李斌开始学会如何兼顾当下。简单来说,就是在经营细节上锱铢必较。
我们总是感叹于李斌的融资能力,没想到有一天他也会说出 「 算账,其乐无穷 」 。
这种改变,体现在蔚来的三季报里。
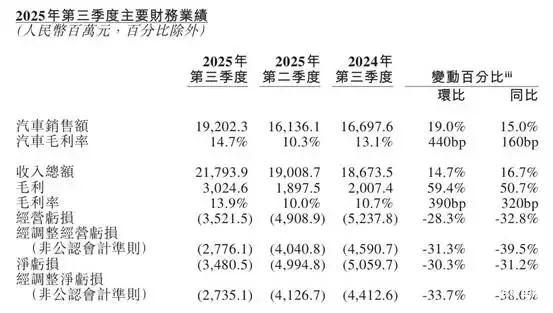
交付 87071 台,同比增长 40.8% ,环比增长 20.8% ;营收 217.9 亿元,同比增长 16.7% ;整车毛利率 14.7% ,综合毛利率 13.9% ; Non-GAAP 净亏损环比收窄 33% 。
用李斌的话来总结,销量、毛利和运营费用,三条线全面改善。
量利平衡,是企业经营决策的核心,本质在于解答 「 需要达成多少销量、以何种价格与成本结构组合,方能实现利润最优 」 。
答好这道题,企业就不会陷入 「 只拼规模不赚钱 」 的泥潭,也能避开 「 固守利润丢市场 」 的险滩。
蔚来虽然仍未扭亏为盈,但是已经无限逼近量利平衡的临界点。
发布半年报时,笔者就说过,不必过分纠结蔚来能不能在四季度实现盈利,核心问题还是要看交付情况以及现金流的健康度。
现在依然是这个观点,只要读懂这两项指标,便可大致看清蔚来的发展方向。
交付大增 41% ,为何营收只涨 17% ?
三季度,蔚来交付量同比激增 40.8% ,但营收增速仅 16.7% ,增速差距近 25 个百分点。
汽车因高单价、长周期的属性,单价波动 1 个百分点就是数千元,对营收的影响远高于其他行业。因此, 「 以价换量 」 对产业健康发展的破坏力非常大。
蔚来的增速差,是否意味着 「 以价换量 」 ?
判定这一点,要看单位收入下降,有没有可解释的商业逻辑。比如,低价产品线占比提升、产品规格降级等。只要这些逻辑成立,增速差就是合理的。
三季度,乐道品牌共交付 3.77 万辆,超越 NIO 主品牌的 3.69 万辆;萤火虫共交付 1.25 万辆,这两个品牌合计贡献了 57.7% 的销量。
与之对应的是单车均价( ASP )的结构性下滑,三季度整车销售收入 192 亿元,测算得出单车收入约 22.05 万元,较去年同期的 32 万元大幅下降近 10 万元。
所以,蔚来单车均价下降,其实是三品牌策略的主动选择,用低价车型和品牌扩市场,而非亏钱甩卖。
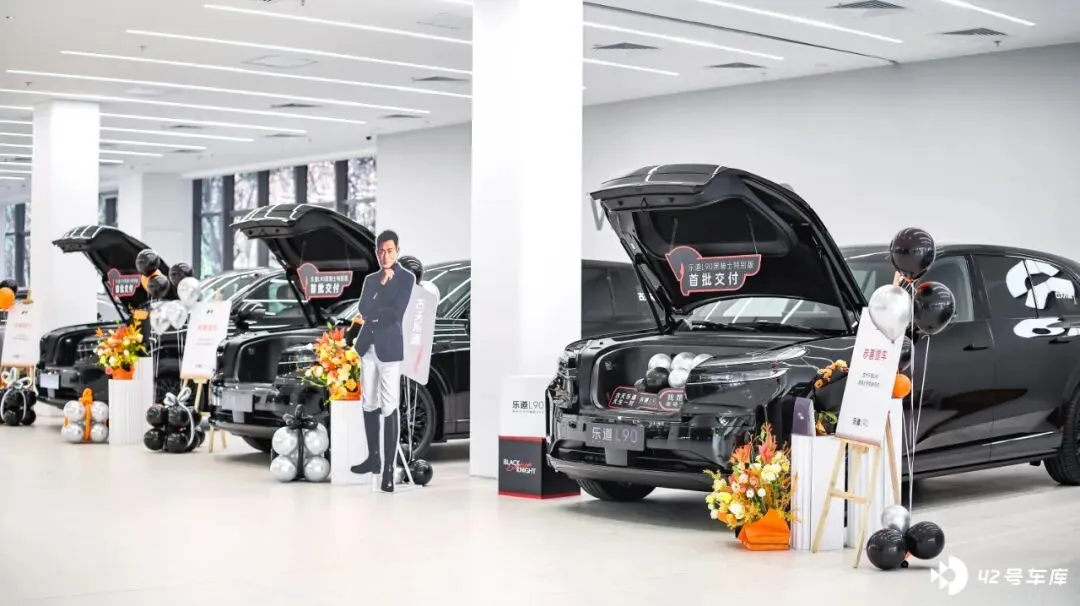
但正是因为乐道 L90 的热销,以及萤火虫的快速破局,让蔚来的供应链成本显著下降,零部件复用率大幅提升,叠加自研芯片替代等方式,使得整车毛利较第二季度提升 4.4 个百分点至 14.7% 。
蔚来首席财务官曲玉也证实了这一点,他表示: 「 三季度毛利的提升,一方面是销量提升带来的供应链降本,另一方面是高毛利车型(乐道 L90 )的推出。 」
另外据曲玉介绍,目前 「5566」 的毛利率都超出了预期, ES6/EC6 的毛利率在三季度超过了 25% , ET5/ET5T 在 15%-20% 之间。
李斌认为,公司在第四季度应该可以实现 18% 左右的整车毛利率。考虑到新 ES8 的交付量会有比较大的跃升,这款车的毛利率会超过 20% 。
这种高端品牌稳利润、大众品牌冲规模的布局,虽然会导致交付量增速大幅领先营收增速,但这种增速差是健康的、有战略意图的。
不过,要实现销量增长 - 成本下降 - 毛利回升的正向循环,必须要把握好一个尺度。
「 到了第三代产品周期,我们不再简单追求量的增长,而是更看重毛利总额的增长。为了保证毛利总额的增长,甚至可以牺牲一些量。 」
显然,李斌已经划定量利平衡的边界。
现金流转正的背后
三季度,蔚来的现金储备突破 367 亿元,经营性现金流和自由现金流双双转正。
这意味着,公司不再单纯依赖外部融资而活,主营业务已经有自我造血的能力。
367 亿元中,可直接用于日常经营的现金及现金等价物仅 92.71 亿元,较去年底近乎腰斩。但关键变化在于造血机制的激活,三季度净亏损 34.8 亿元,却能实现现金储备环比增长近百亿元,核心原因是经营效率的大幅提升。
李斌直言,增长的动力一部分来自三品牌的策略,另一部分就是内部的提效。他不止一次说过,汽车行业最终拼的是运营效率。
效率提升的武器,是今年开始推行的 CBU (基本经营单元)机制,改变了蔚来过去重投入、轻回报的预算制模式,将公司拆分为一个个独立核算的经营单元,把投入产出比作为决策的核心标尺,要闭环、要责任到人,要持续复盘改进。
尤其是研发投入,李斌开始算细账。
三季度,蔚来的研发费用同比下降 28% 至 23.9 亿元,通过组织优化和阶段性投入调整,将每笔研发开支精准投向高毛利车型。
李斌解释道: 「 过去几年我们做了很多基础性的研发,比如芯片、操作系统、智能底盘、 900 伏高压平台等。这些基础研发在后续迭代时,不需要像之前那样大规模投入,效率会更高。 」
曲玉也强调,后续会维持在每个季度 20 亿左右的研发投入,不会进一步减少,但是会提升效率, CBU 机制让研发费用有更大的产出。
另外,销售及行政费用增速控制在 1.8% ,远低于 40.8% 的交付量增速,费效比明显改善。
当然, 「 节流 」 的同时还要 「 开源 」 ,这样才能让 367 亿的储备成为支撑盈利的弹药库,而非单纯的救命钱。
从营收结构上看,蔚来早已从单一卖车转向双轮驱动,非车业务正成为稳定的现金流来源。
虽然李斌嘴上说聚焦卖车,实际上非车业务是新造车企业中做得最好的,因为有换电服务。
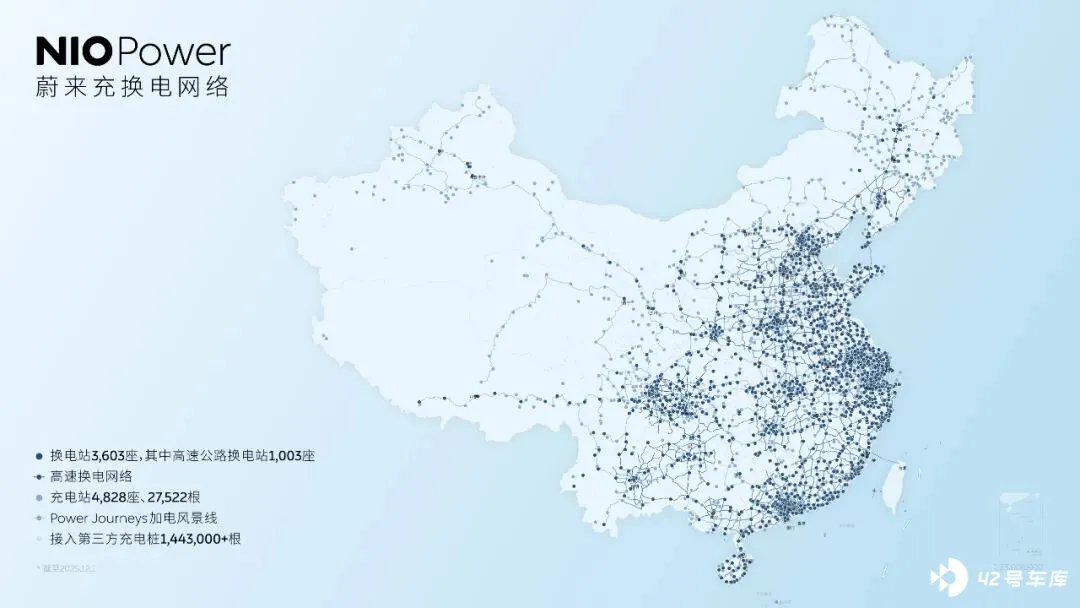
非车业务,其实就是保有量的生意。目前,蔚来有 90 多万 的 用户,随着保有量 的 不断增长,非车业务的收益也会不断提高。
通常情况下,单一业务形态的企业,抗内卷的能力较差。
传统车企只有少数是例外,例如依托电池技术优势的比亚迪,储能电站、太阳能业务覆盖发电到用电全链条。
新造车企业中,特斯拉通过超充网络和能源产品,构建 「 硬件 + 服务 」 生态。 2024 年,其储能与发电收入 100.86 亿美元,占总收入的 10.32% ,毛利率达 30.5% 。
三季度,蔚来 「 其他销售收入 」 达 25.92 亿元,占总营收的 11.9% ,同比增长 31.2% ,涵盖售后、二手车、技术服务、能源服务等多个高毛利板块。
目前,约 55% 的车主订阅了换电服务,按每位用户年均支出 5000 元计算,单项年化收入可达 25 亿元以上。随着换电站 2026 年初突破 4000 座,单站摊销效率提升,盈利弹性将进一步释放。
结语: 2026 盈利可期
李斌在今年一季度财报会上曾说过,到了第四季度,三个品牌的月交付量要超过 5 万台,毛利率控制在 17% 至 18% 之间,销售和管理费用控制在销售额的 10% 左右,公司就可以实现盈利。
但四季度的交付指引仅 12 万至 12.5 万辆,远低于每月 5 万的目标,也明显低于市场预期。
中银国际分析认为,主要体现了在地方置换补贴逐步耗尽背景下,管理层 对市场需求 的审慎预判。
李斌也认为,今年四季度不会出现明显的翘尾效应,但还是对四季度实现盈利保持信心,主要是因为 「 高毛利车型的订单比较好。 」
不过回过头来看,按照三季度的指引,最终 的 交付量刚好踩在 8.7 万台的及格线上。而已经过去的 10 月、 11 月,蔚来只拿到了 40397 台、 36275 台的交付量,恐怕四季度最终也是刚好达到及格。
笔者认为,只要李斌能够守住当下这份 「 务实 」 ,扭亏为盈的那一刻,或许不会在四季度压哨登场,但一定会在 「 算细账 」 的扎实积累中稳步实现。
对于即将到来的 2026 年,李斌的目标是全年 Non-GAAP 盈利。
他的信心来源于两个方面:
一方面,李斌认为纯电大车的增长趋势已经非常明显,公司会在明年上市三款高毛利的大车,乐道 L80 、蔚来 ES9 以及换代 ES7 。
另一方面,乐道也将下探至 10 万至 20 万的价格区间,以更好利用平台化成本优势、差异化的 BaaS 模式和补能网络。
在今年广州车展期间, 乐道汽车总裁沈 斐向 《出行百人会/AutocarMax》 透 露, 在整个广东省内(广州市以外的地区),乐道比蔚来卖得更好。所以, 他们 会尝试各种方法 「 打开更多下沉市场。 」
也就是说, 蔚来将继续保持向下拓规模、向上保毛利的经营策略,加上 CBU 机制为现金流的健康保驾护航,全年盈利并不是一句空谈。
—THE END—
出行百人会 | AutocarMax
追踪出行产业链进化,关注新产品、新科技、商业逻辑与人物,影响有影响力的人。


