


作者: 陶烟烟
2025 年 11 月动力电池市场依然处在高景气区间,更重要的问题不是「又涨了多少」,而是: 这些电池去了哪里?装在什么车上?结构发生了什么变化?
11 月,我国动力与其他电池合计产量 176.3GWh,同比增长 49.2%;销量 179.4GWh,同比增长 52.2%,需求端并没有放缓,反而比产量跑得更快,都卖出去了。
● 产量与销量:供需仍在扩张通道
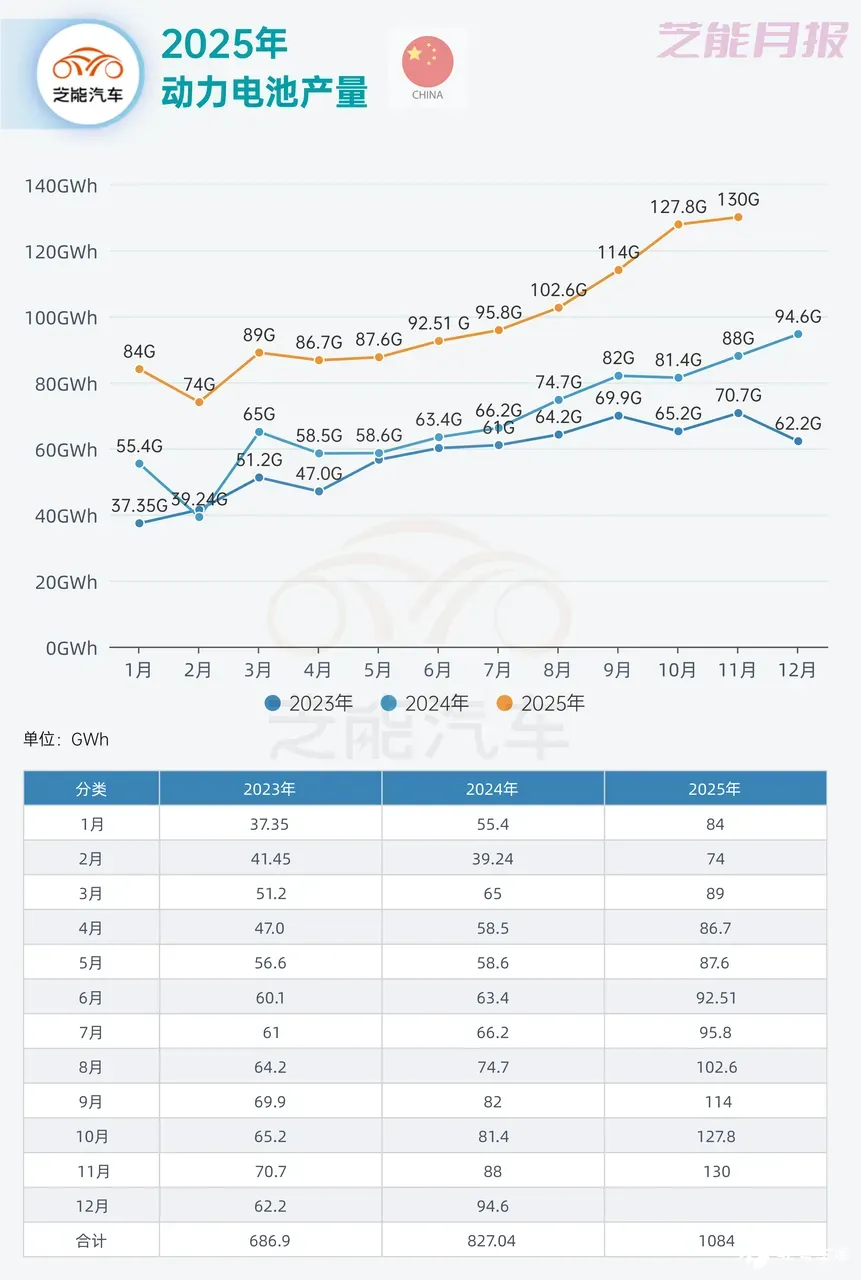
从数据拆分来看,11 月动力电池预估的产量为 130GWh 左右,销量为 134GWh,占比 74.7%。
「其他电池」占比已接近 四分之一,且同比增长 50.7%,全年累计增速甚至接近 70%。
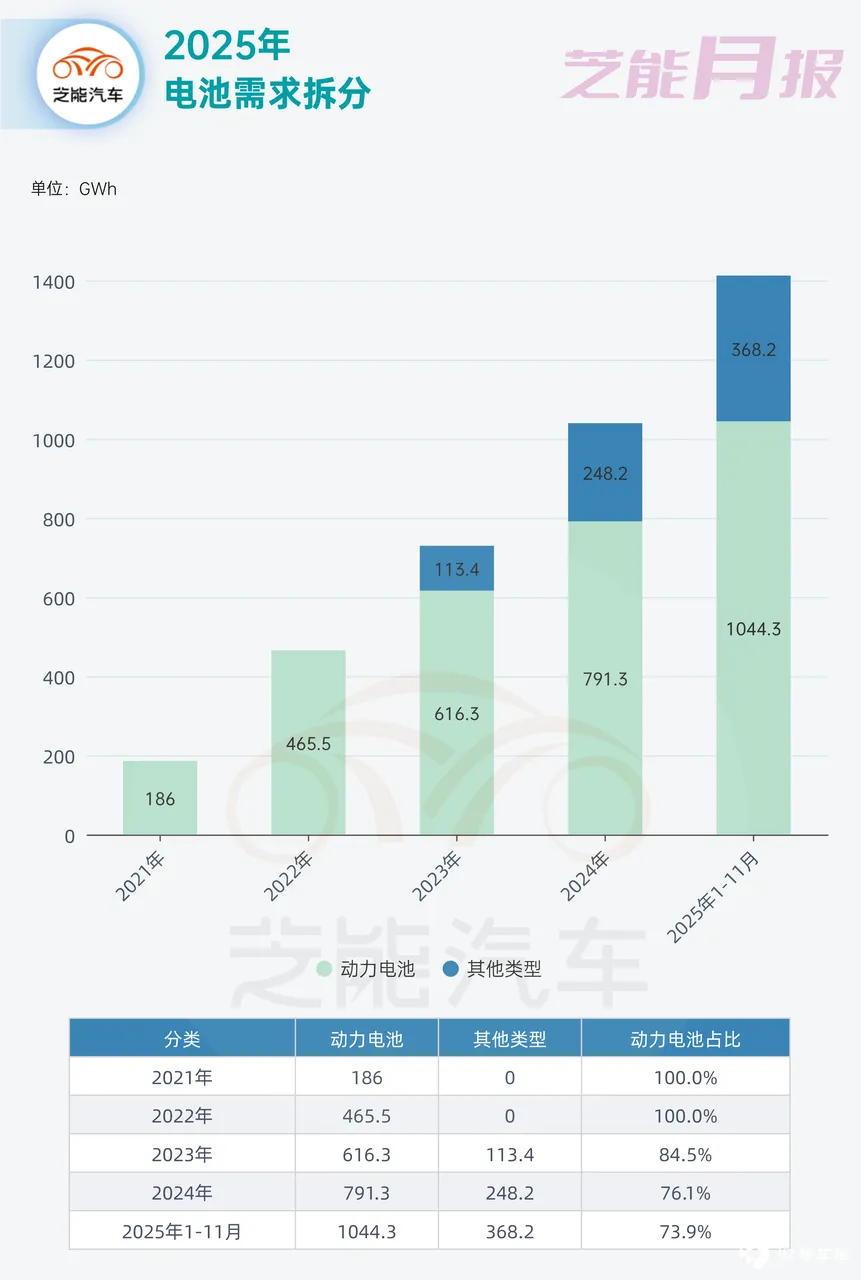
这波电池的材料驱动,储能电池对产能的吸收能力在持续增强,电池企业的「去汽车单一化」正在加速。
● 出口:正在成为电池需求的「第二条腿」
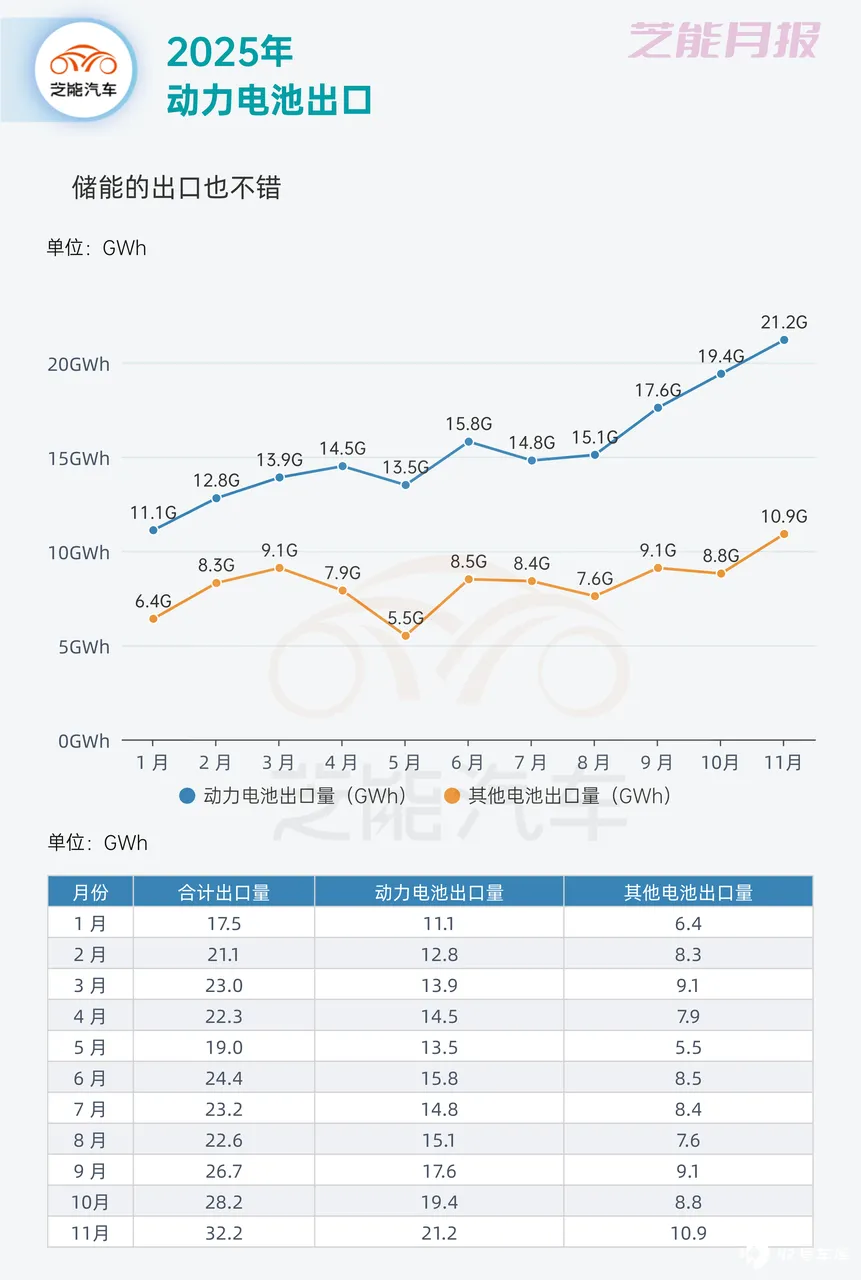
11 月动力及其他电池出口 32.2GWh,占当月销量 17.9%; 1–11 月累计出口 260.3GWh,占比 18.4%。
动力电池出口量为 21.2GWh,同比 +70.2%,明显快于国内装车增长,中国电池已经不只是「跟着国内车企走」,中国电池在成本和规模的优势,对接欧洲海外整车和能源市场,出口这个规模突破挺快的。
2025 年是欧洲本地电池企业建厂出结果的一年,目前看下来没有大的机会,结果不好。
● 1 1 月装车量的需求
装车量最能反映真实汽车需求,那么 11 月的数据非常直观,总装车量 93.5GWh,这个数据比 10 月提升了同比增长 39.2%,磷酸铁锂 75.3GWh,占比 80.5%,三元电池占比已不足 20%。
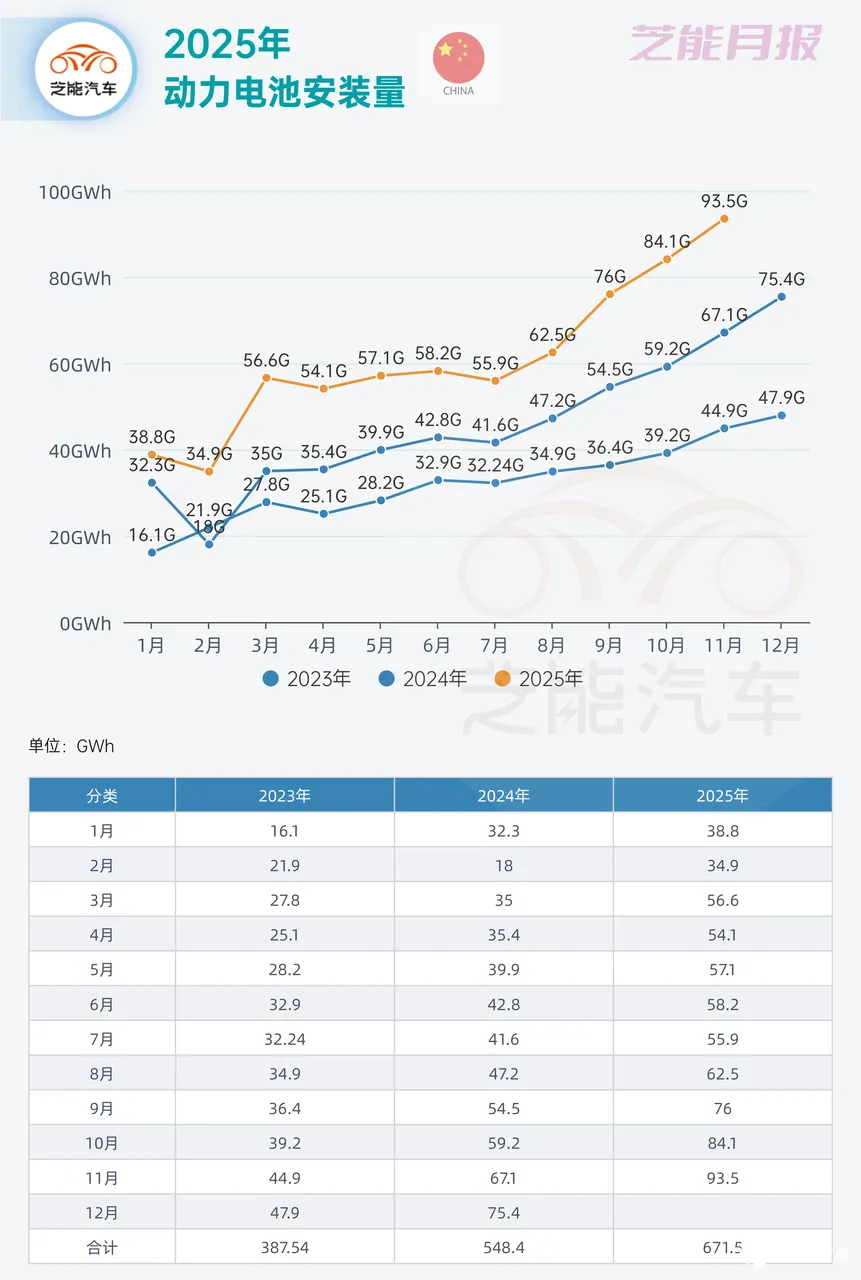
如果我们继续拆分,纯电动乘用车的电池用量占比降低到了 58.8%,需求量只提升了 3.7GWh,插电的乘用车需求量只提升了 1.3GWh。
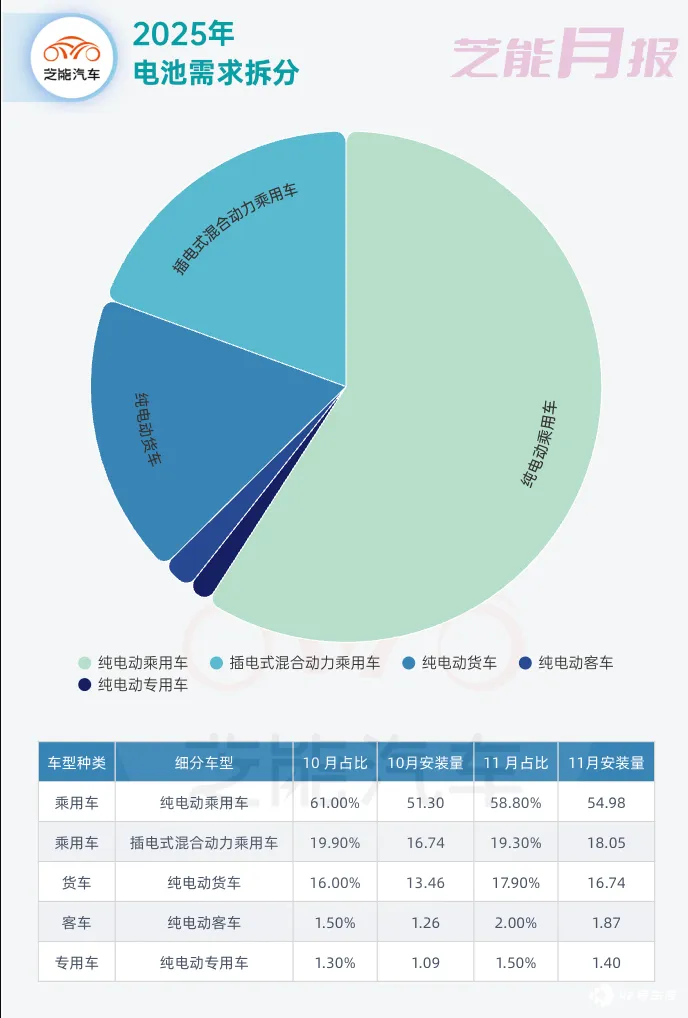
从 11 月数据来看, 动力/储能电池市场呈现出三个清晰特征, 规模仍在快速放大,但乘用车的国内需求并没有特别显著的环比提升,出口和非车用需求正在分担增长压力。
小结
2025 年的动力电池市场,还是很有特点的,值得我们每个月来解读一下。接下来我们会对供应商层面的内容,来做一些解读。







