


作者: 陶烟烟
2025 年是大六座三排 SUV 市场明显增长的阶段,这个从插电/增程产品主导的市场,随着纯电产品的切入,现在竞争越来越激烈。
从用户角度看,这个细分市场对应的是家庭升级型需求: 空间要够大、配置要够全、用车成本要可控,同时还要兼顾长途与日常。
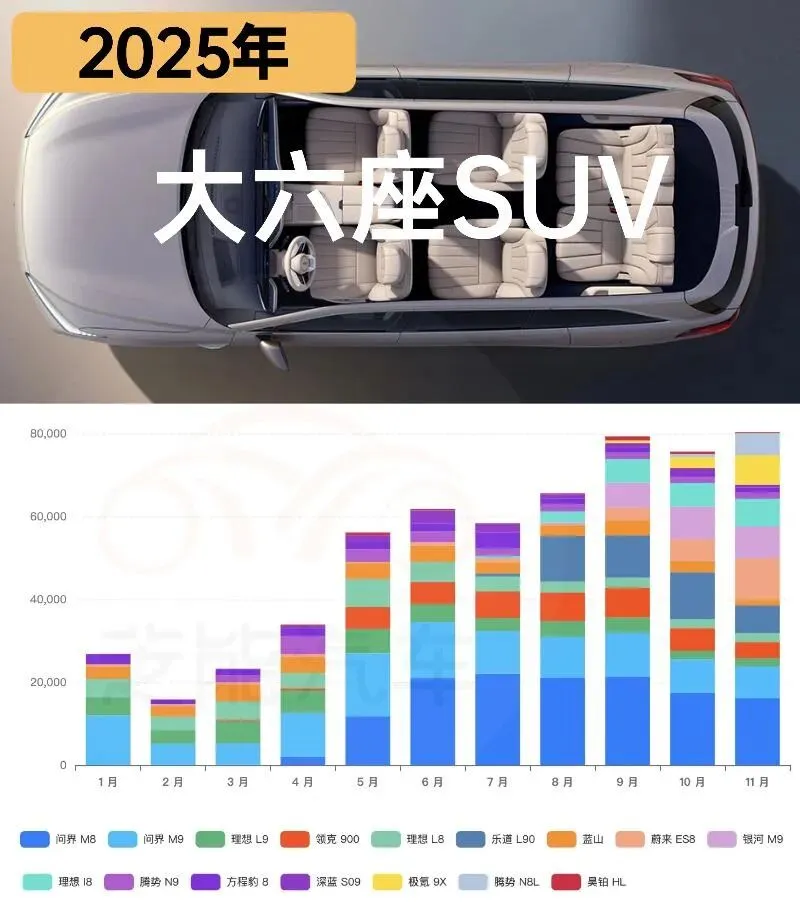
从全年节奏来看,大六座三排 SUV 的总销量呈现出「快速爬坡—中期震荡—年末再冲高」的走势。
◎ 低谷出现在 2 月, 15,871 辆,这个时候产品投放期还没到;
◎ 2–6 月进入快速放量期,销量从不足 1.6 万辆一路拉升至 6.18 万辆,多款新能源大六座 (M8 等) 集中交付;
◎ 7–10 月进入高位震荡,销量在 5.8–7.9 万辆区间内波动,9 月达到阶段高点;
◎ 11 月冲顶,80339 辆,创全年新高。
备注:这里选取了部分车型,有一些没有计入(智己 LS9、岚图泰山,这两款车估计上险数合计 2000-2500 台,风云 T11 也没有计入,全年盘点的时候会加上),实际还要高一些,这个市场的需求很持续,中国消费者也需要大车,中高端家庭用户的换车、增购需求仍在持续释放。

插电 / 增程三排六座 SUV:从蓝海到红海
在理想开拓出一个新的细分市场以后,问界随之 跟上,M9+M8 的两款产品在这个增程三排六座 SUV 市场中占据了重要的位置。
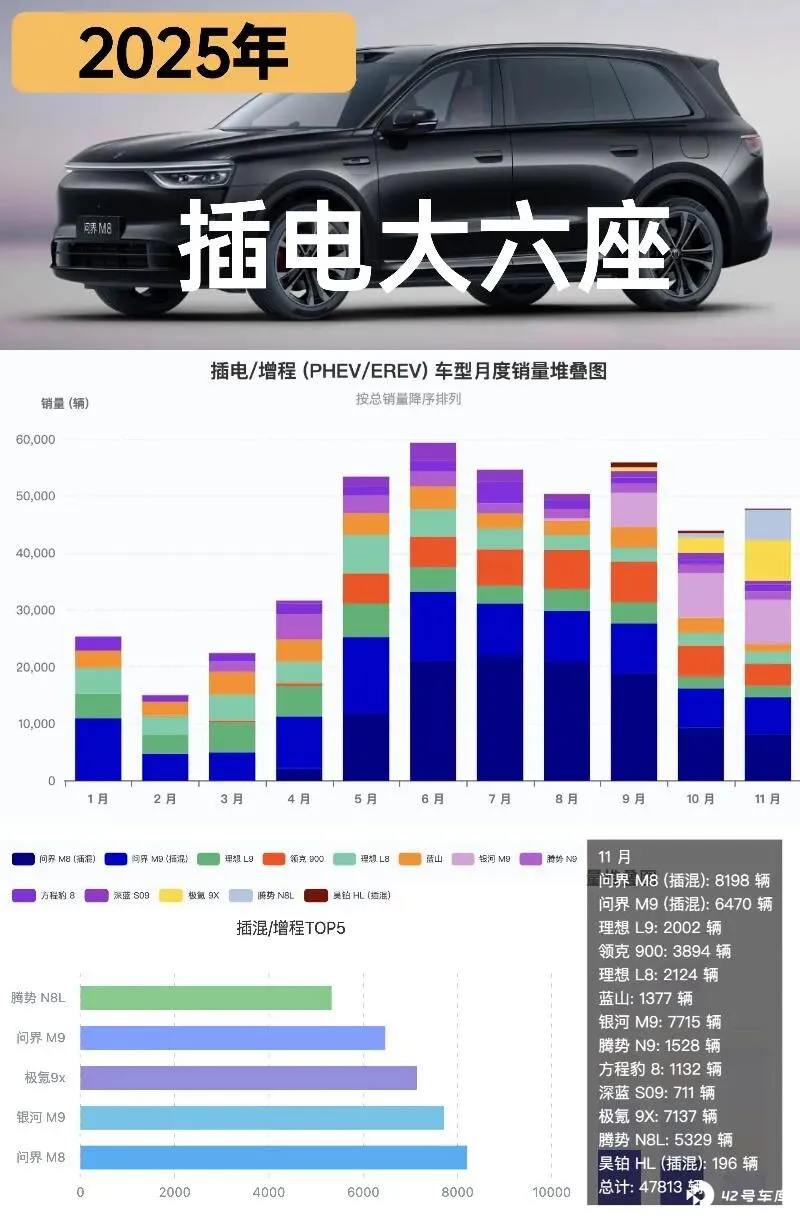
◎ 1–6 月,插电/增程车型几乎包揽整个市场,月度占比普遍在 90% 以上; 6 月销量达到阶段峰值 59,355 辆。
◎ 7–10 月,插电/增程销量持续回落,核心原因并不是需求消失,部分用户开始直接跳向纯电;
随着大量的产品投入,产品的差异化和新鲜感被削弱,特别是增程超大电池的配置,让市场上的这些产品变得不再那么先进。
◎ 11 月插电/增程回升至 47,813 辆,环比增长接近 9%,但占比已降至 59.5%,明显低于上半年水平, 插电/增程仍是安全牌,但不再是唯一答案。
从车型来看
◎ 问界 M8 增程版本 以 8198 辆的成绩领跑,问界 M9 增程版销量 6470 辆;
◎ 极氪 9X 和银河 M9 分别以 7137 辆、7715 辆,表现不错;
◎ 领克 900 的销量 3894 辆,有所下跌;
◎ 理想 L8 (2124 辆) 、理想 L9 (2002 辆) 这两台车和现在的产品整体趋势有点不符合开拓者的姿态;
◎ 腾势 N8L (5329 辆) 、腾势 N9 (1528 辆) 表现还不错;
◎ 深蓝 S09 (711 辆) 、方程豹 8 (1132 辆) 、蓝山 (1377 辆) 昊铂 HL ( 196 辆 ) 。
备注:根据零售数据(非上险数据)岚图泰山为 1520 台,智己 LS9 为 1118 台,猛士的产品也没有计入

纯电:前半年低存在感,后半年强势翻盘
如果只看年初的数据,很多人会误判纯电不适合大六座,但下半年几台车的数据给出了完全不同的答案。
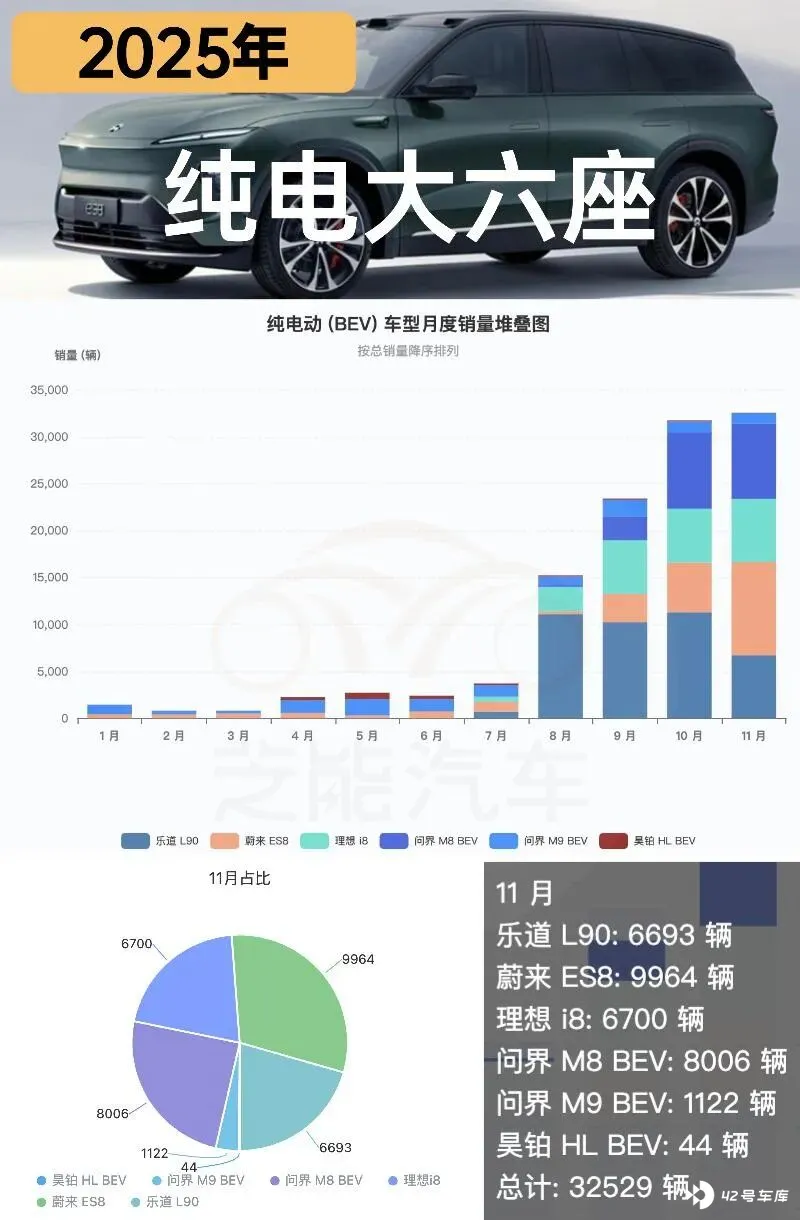
◎ 1–7 月,纯电大六座月销量始终低于 4000 辆,占比只有个位数。原因并不复杂, 可选车型少,在这个领域没有提供产品,或者宣传的重点全在插电增程上,所以消费者也不买,是供给没跟上。
◎ 8 月是关键拐点, 纯电销量单月直接跳升至 15223 辆,之后一路走高:11 月达到 32529 辆,创全年新高,占总销量比重升至 40.5%,相比 1 月,增幅超过 21 倍。
蔚来的两款车 ES8 和 L90,理想的 i8 和问界的 M8 纯电,这些车企告诉大家: 我的纯电车型在续航、空间、补能体系上「够用了」;在使用了很长时间的增程以后,南方的高端用户对「彻底电动化」的接受度显著提升;由于电池成本的可控性,纯电大 SUV 不再只是补充的配置,也确实是 明确的主流路线之一 。
从车型来看
◎ 蔚来 ES8 (9964 辆,当月纯电销冠,较 10 月翻倍) 、问界 M8 BEV (8006 辆) 、理想 i8 (6700 辆) , 三大车型合计贡献 76.5% 的纯电销量,形成 「三足鼎立」;
◎ 乐道 L90 销量骤降 (10 月 11288 辆→11 月 6693 辆,降幅 40.7%) ,这个也是用户分流到去买蔚来 ES8 了。
如果你是一名消费者回到最现实的问题: 「纯电 or 插电三排六座大 SUV」,现在该怎么选? 如果你在南方长途少一些,可以采用纯电,如果在北方你也可以等等标配 60 度电+的增程产品。
小结
对消费者来说,真正的好处在于,选择变多了,而且没有明显走错路的风险。





