


作者 | 王凌方
编辑 | 邱锴俊
时值年末,虽然还没有完整的 12 月份的数据。但是这一整年的大局已定,可以在此时回顾这一年动力电池产业的发展情况。
回望 2025 年的中国动力电池产业,呈现出一幅矛盾的画卷: 技术路线空前统一,磷酸铁锂占据绝大部分份额,市场竞争却前所未有地分散,「大小王」(宁德时代和比亚迪)的优势地位有所下降,二线继续加强之际,又有新一批新势力崛起。旧的秩序正在松动,新的力量已然崛起。
以下数据均来自于中国汽车动力电池产业创新联盟。
产业规模加速扩张,增速进一步提升
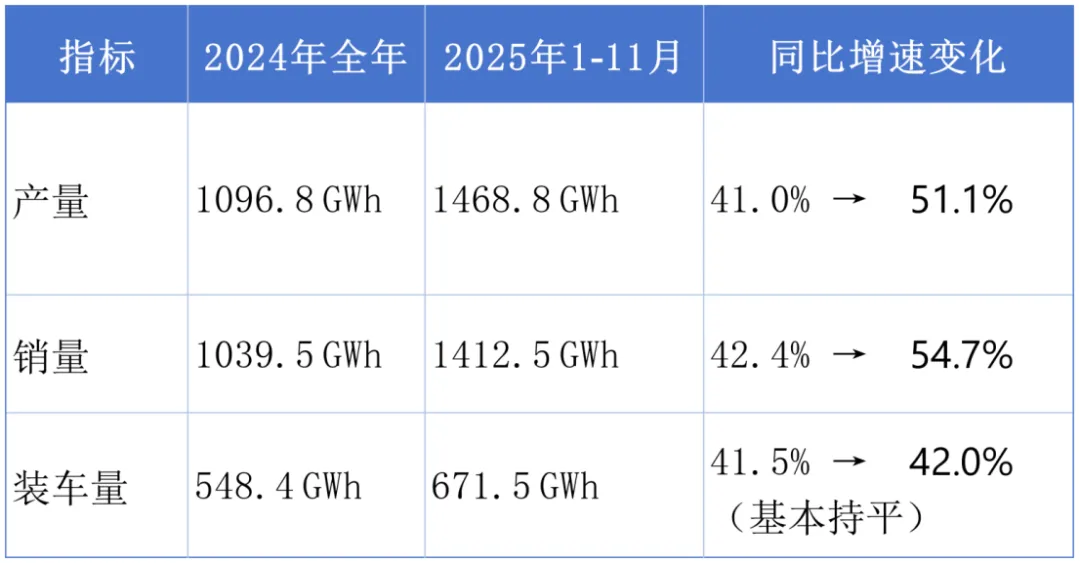
2025 年 1-11 月,我国动力和其他电池累计产量为 1468.8 GWh , 累计同比增长 51.1% ; 销量为 1412。 5 GWh , 累计同比增长 54.7% ; 累计装车量 671.5 GWh , 累计同比增长 42.0% 。
具体到动力电池,今年 11 月单月装车 93.5GWh (环比增长 11.2% ,同比增长 39.2% ),首次突破 90GWh ,创历史新高。这一数据殊为难得,因为新能源汽车市场稍有降温,而且年末「冲量」效应不如往年。
从数据上看, 产销增速均较 2024 年显著提高, 电池 产业仍处于高速增长通道 ; 装车量增速 相对 持平,要注意——整车市场增速是下滑的 ,这反映出新能源汽车单车电池用电量的提升 。
磷酸铁锂占比进一步提升,三元份额持续收缩
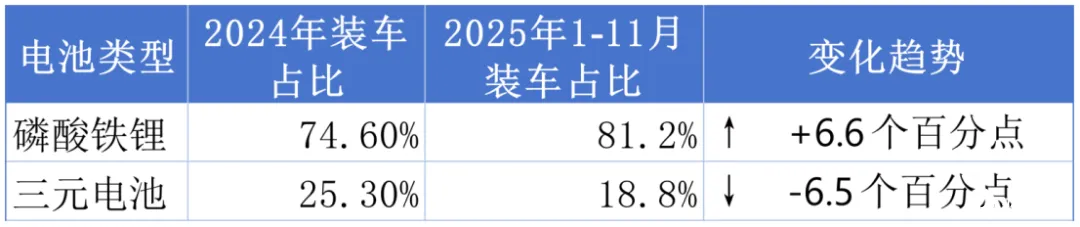
今年 1-11 月,国内 磷酸铁锂电池累计装车量 545.5GWh ,占总装车量 81.2% , 累计同比增长 56.7% ;去年全年磷酸铁锂电池累计装车量 409.0GWh ,占总装车量 74.6% ,累计同比增长 56.7% 。
从数据上可以看到, 磷酸铁锂凭借成本、安全性等优势,在乘用车、商用车等领域进一步扩大份额;三元电池虽在高性能车型中仍有需求,但整体占比继续下降。
储能电 池成为 出口 新引擎
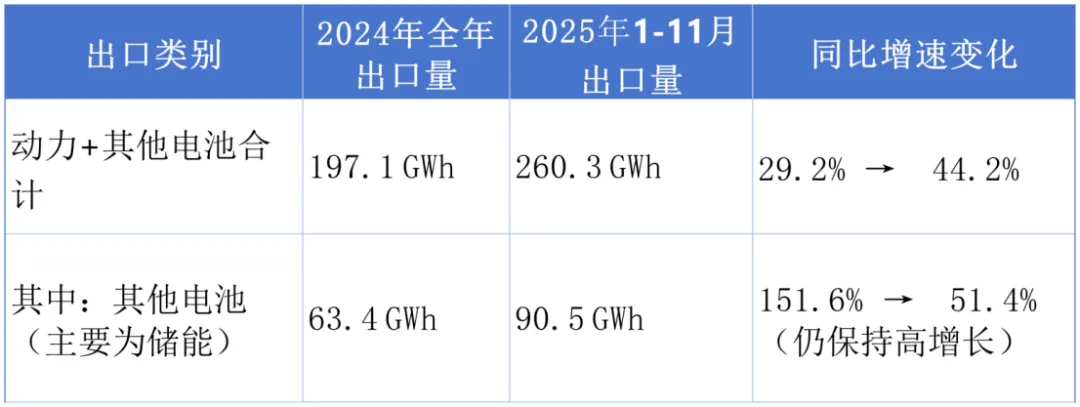
2025 年电池出口表现尤为亮眼,整体出口增速较上年大幅提升,其中面向储能应用的电池出口成为核心增长引擎。
从数据上看,储能电池出口增长速度高于动力锂电池。 1-11 月,我国动力电池累计出口为 169.8GWh ,累计同比增长 40.6% ; 其他电池累计出口量为 90.5GWh ,累计同比增长 51.4% 。
出口结构上,三元电池出口占动力电池总出口的 58.3% ,主要供应海外高端车型;磷酸铁锂出口则受益于储能和商用车需求,海外市场对高性价比路线的偏好持续强化。
「 双王 」 份额收缩,二线企业崛起
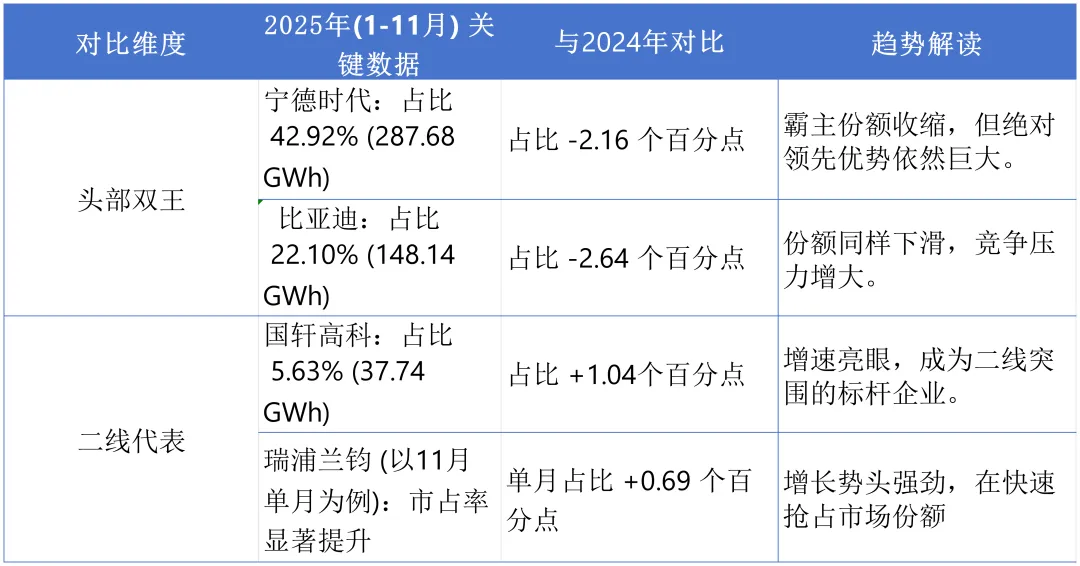
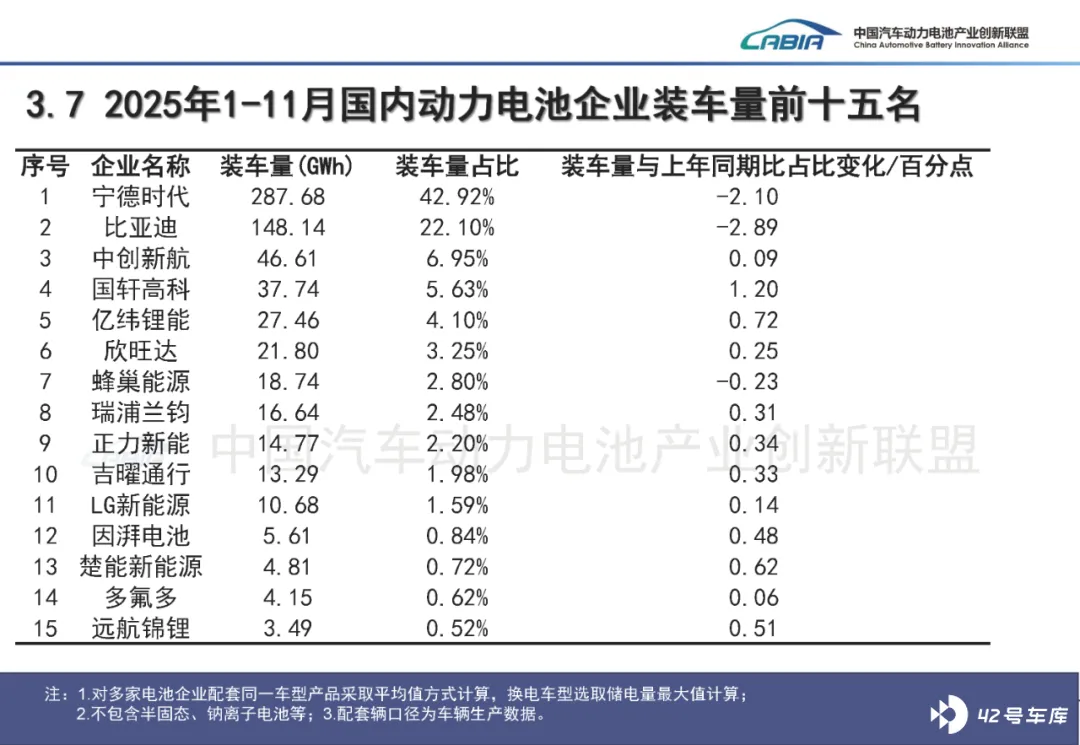
2025 年 1-11 月,动力电池市场集中度高位微调,前 10 家企业装车占比 94.2% ,较 2024 年减少 1.6 个百分点。
头部企业中, 宁德时代 1-11 月装车 287.68GWh, 占比 42.92% ,相比去年全年下降 2.16 个百分点),比亚迪装车 148.14GWh (占比 22.1% ,相比去年全年数据下降 2.89 个百分点), 「 双王 」 合计占比 65.02% ,较 2024 年减少近 5 个百分点、较 2023 年超 70% 的高位大幅收缩。
而国轩高科( 1-11 月装车 37.74GWh ,占比 5.63% ,相比去年 +1.2 个百分点)、瑞浦兰钧( 11 月装车 2.98GWh ,市占率提升 0.69 个百分点)等二线企业增速亮眼,行业竞争向 「 头部引领+ 二线突围 」 演变。
新能源商用车需求爆发,成装车量重要增长极
2025 年 1-11 月, 新能源商用车动力电池需求显著提升。 企业层面,亿纬锂能 1-11 月商用车装车 16.43GWh 、国轩高科 10.18GWh 、瑞浦兰钧 7.49GWh ,均受益于电动重卡、公交等场景加速电动化;车型结构上,纯电动货车、专用车装车量增速领跑, 2025 年商用车已成为拉动装车量的关键力量,打破此前乘用车单一主导的需求格局。 1-11 月乘用车装车占比虽仍超 70% ,但商用车占比已较 2024 年提升 3.2 个百分点。
材料需求随产量同步大幅攀升
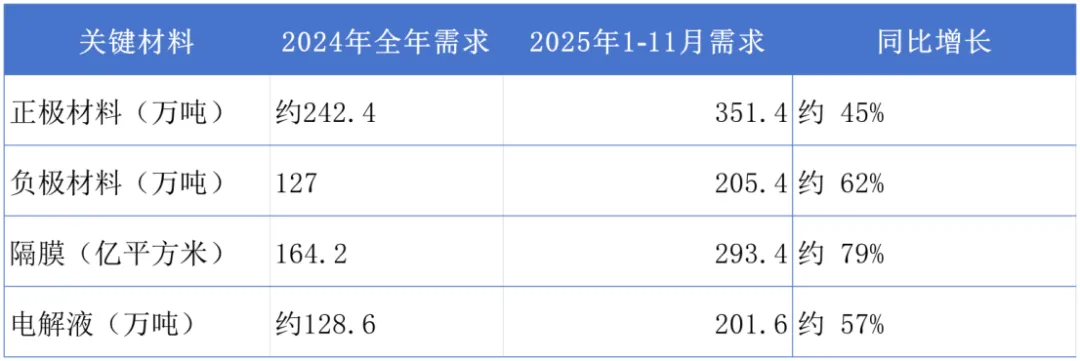
动力电池关键材料需求随产业规模同步扩张。
2025 年 1-11 月,我国动力和其他电池用三元材料 61.9 万吨,磷酸铁锂材料 290.2 万吨 ; 负极材料 205.4 万吨 ; 隔膜 293.4 亿平方米 ; 三元电池用电解液 27.5 万吨,磷酸铁锂电池用电解液 174.1 万吨。与此相对, 2024 年, 我国动力和其他电池用三元材料 49.0 万吨,磷酸铁锂材料 193.4 万吨 ; 负极材料 127.0 万吨 ; 隔膜 164.2 亿平方米 ; 三元电池用电解液 22.5 万吨,磷酸铁锂电池用电解液 106.1 万吨。
单车带电量稳步提升,技术适配终端需求
2025 年 1-11 月,新能源汽车单车平均带电量延续增长趋势,纯电动乘用车领域,宁德时代、比亚迪等企业配套车型带电量普遍超 50kWh ,部分高端车型突破 70kWh ,较 2024 年平均带电量提升 8% 、 2023 年提升约 15% 。
同时,磷酸铁锂电池通过技术优化(如正极掺杂、电解液改进),在能量密度和低温性能上持续突破,适配从 A0 级乘用车到重卡的全场景需求,既满足车企降本需求,也契合 了 消费者对长续航的期待 。
技术路线多元化,其他类型电池开始起步
2025 年 「 其他类型 」 电池(如钠离子、固态电池等)在产量、销量中占比虽仍低(约 0.1‑0.3% ),但环比增速时常超过 100% ,显示新技术路线正在小规模产业化试水。
海外市场成重要增长极
海外市场快速扩张。中国电池企业海外建厂(如宁德时代欧洲基地、国轩高科美国工厂)成效显现。 今年 1-11 月动力电池出口占总销量 18.4% ,较 2024 年提升 1.2 个百分点、 2023 年提升 4.5 个百分点 ,海外市场成为重要增长极,较 2023-2024 年 「 产品出口为主 」 阶段, 2025 年全球化进入 「 本土化生产 + 技术输出 」 新阶段。
政策端拉动需求,规范生产
2025 年 1-11 月,产业发展既受益于国内新能源汽车促销政策、商用车电动化补贴等政策支持,也依托全球化布局突破。政策端,政府对商用车电动化、储能电站等领域的支持政策,为电池需求提供新增长点。碳足迹管理、绿色贸易壁垒应对成为重点,推动企业优化生产流程 。







