


撰文 | 张祥威
编辑|马青竹
12 月 26 日, 采埃孚集团宣布,将其高级驾驶辅助系统( ADAS )业务,包括计算解决方案、智能摄像头、雷达技术和 ADAS 软件业务等,出售给三星电子旗下的哈曼国际。收购价格为 15 亿欧元,折合人民币 124 亿元。
略显戏剧性的是, 2024 年采埃孚调整后息税前利润为 15 亿欧元。与此次交易资金相当。
「 出售所带来的收益将有助于显著减少采埃孚集团的金融负债。此外,采埃孚与其他市场参与者一样,正在重组其电驱动业务,并重新调整不具盈利性的项目。 」 采埃孚首席财务官迈克尔 · 弗里克直言。
数据显示,采埃孚 2022-2024 年净负债分别为 103.78 亿欧元、 99.82 亿欧元和 105 亿欧元。净负债 / 调整后 EBIT 比率分别为 5.09 、 4.22 和 7 。
汽车行业中,稳健型车企的 净负债 /EBITDA 比率通常在 2-4 倍之间。达到 7 倍 ,意味着偿还净负债需要 7 年时间。
其它几家国际 Tier 1 中,鲜有如此高的财务杠杆比率。
作为对比, 2022-2024 年,法雷奥净负债分别为 40.02 亿欧元、 39 亿欧元、 38.13 亿欧元,净负债 /EBITDA 的比率分别为 1.67 、 1.5 、 1.3 ;
大陆集团的净负债为 32.68 亿欧元、 44.33 亿欧元、 44.33 亿欧元,净负债 / EBITDA 分别为 1.61 、 1.06 、 1.02 ;
安波福的净负债分别为 51.48 亿美元、 51.47 亿美元、 68.4 亿美元,净负债 /EBITDA 比率分别为 2.22 、 1.64 、 2.23 。
以上三家国际 Tier 1 拥有相对健康的财务结构,而采埃孚则背负沉重的偿债压力。
采埃孚因何 「 债务 」 缠身?
偿债压力重重
高负债源于几年前的两次激进扩张。
2015 年,采埃孚斥资 129 亿美元收购天合汽车( TRW ),获得包括制动系统、悬挂系统、转向系统等技术资产; 2019 年,采埃孚又以 70 亿美元收购威伯科,获得商用车相关技术资产。
正常情况下,采埃孚只需借新还旧,直至经营利润陆续还清负债即可。不过,宏观环境后来逐渐发生变化。
2022 年,欧洲开启加息周期,为对抗高通胀,在一年内连续加息 10 次,存款利率一度达到 4% 的历史峰值,融资成本随之升高。
高利率背景下, 采埃孚 并未实现高额利润,导致 2024 年信用评级较低。这让采埃孚发行新债的利率一度跃升至 7% 。
财报显示,采埃孚 2024 年利息支出暴增,达到 8.1 亿欧元。大致相当于整个集团半年的净利润。
《出行百人会 /AutocarMax 》注意到,国际 Tier 1 大多有较高的财务风险意识,鲜有例外。
以法雷奥为例,该企业不仅拒绝卷入价格战,不为短期增长亏本经营,还设定了明确的最低利润率要求。据悉,近两年,法雷奥公司的价格指数基本保持稳定,全球大部分地区没有降价,甚至还会涨价。
「2022 年初,集团推出了 Move Up 战略计划。当时由于能源紧张和制造业成本增加等问题,欧洲汽车行业普遍面临困难。 Move Up 战略把恢复现金流放在第一位。 」 近日,法雷奥中国首席技术官顾剑民透露。
所以,不难理解当下采埃孚需尽快降低财务风险。毕竟,跑得远,有时比跑得快更重要。
卖掉低毛利业务,求稳
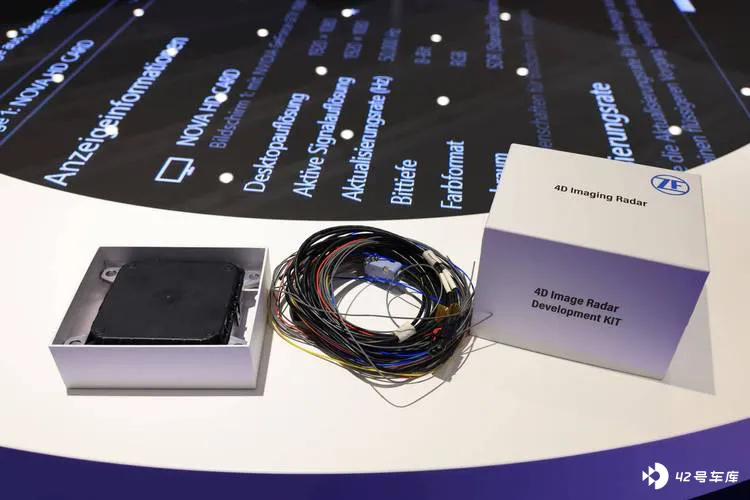
根据协议,采埃孚此次出售的 ADAS 业务,包括计算解决方案、智能摄像头、雷达技术和 ADAS 软件业务等。
而底盘电子元件和用于被动安全技术的电子元件业务,仍将保留。采埃孚还将持续推进商用车领域的驾驶辅助及自动驾驶业务。
ADAS 业务之于采埃孚,可谓 「 喜忧参半 」 。
喜的是, 2024 年采埃孚电子与 ADAS 事业部实现销售额约 28 亿欧元,同比增长 4.4% 。 2025 上半年,电子与 ADAS 事业部销售额约 14 亿欧元,同比增长 1.5% ,是采埃孚七大事业部中唯一实现正增长的部门。
采埃孚的 ADAS 业务中不乏强势项目。
例如,智能摄像头领域,采埃孚占据全球市场份额约 30% 。雷达领域,采埃孚擅长长距雷达,曾与擅长近距、中距雷达的海拉合作,进一步加强驾驶辅助系统和自动驾驶功能的开发。
忧的是,采埃孚要在计算解决方案和 ADAS 软件方面实现破局,也压力重重。
早在 2021 年,采埃孚便与 Mobileye 合作,为丰田开发高级驾驶辅助系统。但丰田的高阶智驾车型进入市场时,方案合作商却是别家。
今年 10 月,采埃孚宣布推出基于国产智驾芯片的智驾方案,计划于明年量产交付。速度已显滞后。
退一步讲,智驾研发本身所需的持续投入,让不少国际 Tier 1 变得慎重。如博世、大陆集团、安波福等,均与本土智驾公司合作。再加上国产智驾供应商的强势出击,采埃孚想要继续跟牌,压力并不小。
随着此次出售, 3750 名采埃孚员工将在交易完成后转岗到哈曼。至此,采埃孚从乘用车的智驾牌桌上退出。
其实在采埃孚之外,不少国际 Tier 1 正在拆分或者剥离业务。
今年 1 月,安波福宣布 ,「 经过董事会一致批准,现有的电气分配系统业务( EDS )将从公司内部分拆,成为新的独立企业。 」
安波福的三大主营业务分别为 EDS 业务、工程部件业务、主动安全与用户体验业务。其中, EDS 包含汽车线束,安波福是国内最大的汽车线束供应商。
据悉,拆分之前, EDS 业务调整后营业利润率为 7% 。而主动安全与用户体验业务、工程部件业务的调整后营业利润率分别为 12.3% 、 16.8% 。
「 交易完成后,安波福将拥有一系列先进的软硬件技术,以及高度工程化的 关键型产品组成的高增长、高利润的业务结构,具有强大的现金流生成能力。 」 安波福董事会主席兼首席执行官 Kevin Clark 曾表示。
大陆集团,也已将其汽车子集团分拆独立运营。后续,大陆集团还将拆分康迪泰克,最终将仅保留更赚钱的轮胎业务。
结 语
虽说在智能化下半场,采埃孚出售 ADAS 业务的动作显得有些特别,不过,当一家国际 Tier 1 巨头决定瘦身,选择守住核心优势项目又在情理之中。
「 未来数年,采埃孚的核心目标是强化运营能力、持续提升盈利水平并巩固财务稳定性。 」 今年 10 月,采埃孚集团 CEO 马蒂亚斯 · 米德莱希强调。
当国际 Tier 1 们纷纷调整节奏,一场比拼耐力的竞争正式到来。






