


作者: 陶烟烟
欧盟发布《关于提交价格承诺申请的指导文件》,确认在对中国电动汽车征收反补贴税的背景下,允许 以「最低进口价格 (MIP) 机制」替代惩罚性关税 ,中欧围绕电动汽车关税的长期摩擦,通过谈判实现了「软着陆」阶段。
从结果看,欧盟并未撤销既有反补贴税,但给中国车企提供了一条现实可行的替代路径: 通过价格承诺、投资承诺等方式,换取更可控的市场准入条件, 这对于中国企业的利润率和在欧洲的价格都是一个很好的机制。

从 45%高关税到「最低进口价」:欧盟的政策逻辑
根据欧盟披露的信息,中国出口至欧盟的纯电动车,仍处于反补贴税生效期内,但企业可以通过提交「价格承诺 (Undertaking, UT) 」,以最低进口价格 (MIP) 机制替代或降低既有税负。
这种差异化税率,欧盟「调查合作度」机制的体现,也有谈判杠杆意味。
高税率的副作用同样明显:
◎ 抬高终端售价,削弱欧洲消费者福利;
◎ 推高通胀压力;
◎ 加速中欧贸易摩擦的制度性对抗。
欧盟在 2024 年 10 月结束对中国电动汽车的反补贴调查后,对不同车企设定了差异化税率:
◎ 比亚迪:17.0%
◎ 吉利:18.8%
◎ 上汽:35.3%
◎ 特斯拉上海工厂:7.8%
◎ 小鹏、蔚来等合作企业:20.7%
◎ 不合作企业:最高 35.3%
再叠加欧盟统一征收的 10% 进口关税,中国电动车在欧盟市场的综合税负最高可达 45.3%。
在美国「对等关税」政策强化全球贸易保护的大背景下,欧盟选择与中国谈判最低进口价格机制,试图在「产业保护」和「规则合法性」之间寻找平衡点。
MIP 机制的核心是: 不是按比例征税,而是要求中国车企承诺一个不低于某个水平的出口价格,以消除补贴带来的价格扭曲,比单纯加税更「可控」 。
根据欧盟文件,MIP 的确定方式主要有两种:
◎ 基于调查期到岸价 (CIF) +反补贴税额,把原本要交的税,转化为「价格底线」。
◎ 对标欧盟境内同类型非补贴纯电动车售价,包括销售费用、管理费用和「合理利润率」。
由于车型、配置差异巨大,欧盟要求每一款车型、每一种配置都要设定独立的最低价格,大幅提高了合规复杂度,也意味着企业不能通过简单的「统一报价」来应付。
欧盟更关心三件事:
◎ 价格是否真的消除了补贴带来的扭曲;
◎ 是否具备可执行性;
◎ 是否存在「交叉补贴」规避风险,承诺必须「具体、有限、可监控」。
投资欧洲,成为谈判筹码, 对欧盟制造业的投资承诺,将成为评估价格承诺的重要加分项。
中国企业可以通过承诺:年度出货量、在欧盟的建厂计划和投资规模和时间表。
这些承诺必须有明确的性质、范围、时间表、资金规模和可核实里程碑,否则一旦违约,可能追溯征税。
欧盟更希望借此推动中国车企本地化制造, 重塑欧洲新能源汽车产业链,从产业政策角度看,这是一种「关税+产业引导」的组合工具。

中国的策略:规则内博弈
中国商务部在同日发布通报,强调此次磋商成果体现了非歧视原则、WTO 规则框架和客观、公正的评估机制。
对中国车企而言,现实选择已经非常清晰,接受价格承诺+可能的欧洲投资义务,换取更稳定的市场准入。
对具备规模和资金实力的头部车企来说,融入欧洲的规则是个很好的处理模式,欧洲是高利润市场,也是全球品牌的重要战略高地。
根据欧洲汽车制造商协会 (ACEA) ,2025 年上半年,中国制造的汽车在欧盟的销量占比将达到 6%,下半年基本也是维持在 6-7% ,高于 2024 年同期的 5%,欧盟本土制造商将占欧盟汽车总销量的 74%。
德国仍占欧盟汽车销量的约 20%,其次是西班牙、捷克和法国。据咨询公司艾睿铂去年预测,到 2030 年,中国汽车制造商在欧洲的市场份额可能会翻一番,达到约 10%。
在电动汽车来看,中国汽车车企在 11 月份仍占据了欧洲电动汽车市场创纪录的 12.8%的份额,延续了今年以来的增长势头。
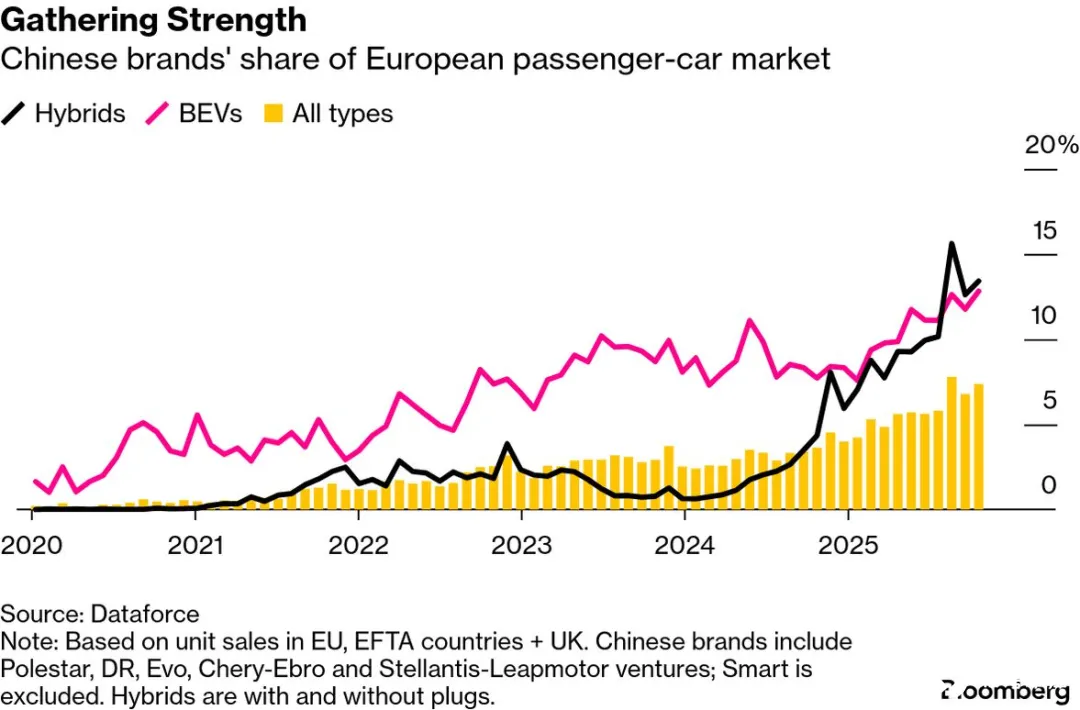
备注:中国在欧洲渗透率需要润物无声,太快也会有很大的问题。
欧盟关税仍在执行,双方已经从「单边制裁」转向「规则内谈判」。 对中国来说,这是在 WTO 框架内争取制度性空间,这是个很好的结果。
小结
中欧电动车博弈,进入「理性阶段」, 从情绪化、政治化的关税工具,转向更精细、更制度化的谈判机制。
真正的竞争是产业链布局能力、合规能力、海外投资能力的综合较量。对中国车企而言,这是个很好的结果。






