作者 | 王凌方
编辑 | 邱锴俊
持续两年多的中欧电动汽车贸易磋商有了新进展。
1 月 12 日 , 商务部通报中欧电动汽车案磋商进展 , 中欧 双方一致认为,有必要 向对欧盟出口纯电动汽车的中国出口商,提供关于价格承诺的通用指导,以便中国出口商可通过更加实用、有针对性且符合世贸组织规则的方式,解决相关关注。
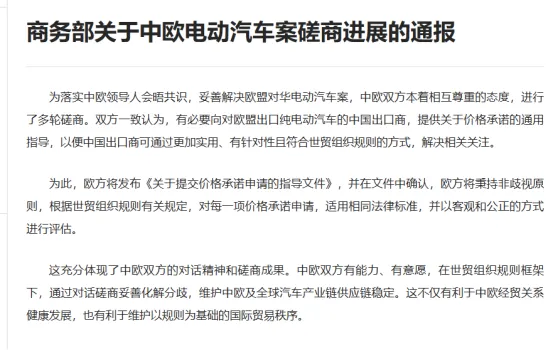
为此, 欧方将发布《关于提交价格承诺申请的指导文件》 ,中国出口电动车须做出价格承诺 ,欧方依据非歧视原则对此进行评估。同时, 欧盟暂缓实施惩罚性关税。
这一机制不仅为中国电动汽车保留了欧盟市场的准入通道,更推动行业从 「价格竞争」向「价值竞争」转型。
中国电动车高增长,引发 关税施压
在中国新能源汽车全产业链优势的支撑下,中国品牌凭借技术创新与产品实力,迅速赢得欧盟市场消费者青睐,市场份额实现爆发式增长。
以一组数据为例, 2022 年,中国品牌在欧洲市场一共卖了 5.8 万辆电动汽车,同比飙升了 128%,占到了欧洲电动汽车总销量的 2%以上。要知道 2019 年,这一占比仅为 0.4%。
迅猛的增长势头引发欧盟层面及法国、德国等成员国汽车产业界的担忧, 他们 认为中国电动汽车的 「低价」得益于中国政府的巨额补贴 ,构成了不公平竞争,开始酝酿贸易保护措施。
2023 年 10 月 4 日,欧盟委员会正式宣布对中国产纯电动汽车启动反补贴调查。欧盟拥有最长 13 个月(即到 2024 年 11 月)的时间来决定是否最终征收关税,期间可采取临时措施。调查推进的同时, 欧盟委员会对中国部分车企和供应商进行了实地核查,并与中国政府进行了多轮磋商。
2 024 年 6 月,欧盟委员会公布了初裁结果,计划对从中国进口的电动汽车征收临时反补贴关税, 税率因企业「配合程度」而异 : 比亚迪: 17.4%,吉利: 19.9%,上汽集团: 37.6%,其他配合调查的中国车企: 20.8%,未配合调查的车企: 37.6%。
2024 年 8 月,欧盟委员会披露反补贴税决定草案,对中国车企设定差异化税率: 比亚迪 17.0%、吉利 19.3%、上汽集团 36.3%,其他非合作企业统一适用 36.3%,仅特斯拉中国以 9%的单独税率例外。 同年 10 月,欧委会发布终裁公告,明确合作企业平均税率 20.7%,不合作企业税率 35.3%,叠加原有的 10%基础关税,部分车企综合税率逼近 45%,出口成本大幅攀升。
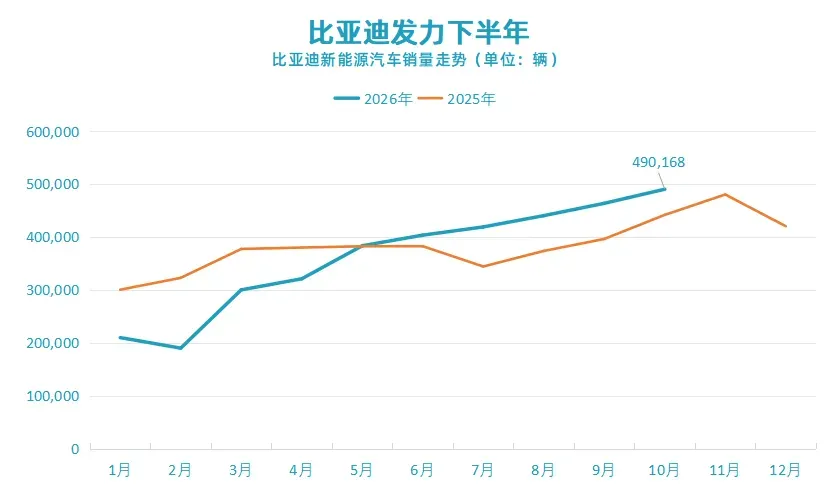
面对 高额关税带来成本压力, 中国车企迅速 调整 策略, 出口重点转向了插电式混合动力和混合动力车型, 在欧洲市场 仍然 逆势大涨。 欧洲汽车制造商协会 (ACEA)数据显示,2025 年 1 月至 11 月,比亚迪累计销量达 159,900 辆,覆盖欧盟及英国等主要市场,同比增长 276%, 其中欧盟市场增速高达 240% 。吉利表现同样亮眼,集团 CFO 戴永透露,仅 2025 年前三季度,吉利在欧洲地区的销量 同比增长 61.8% ,持续扩大市场份额。
从整体市场来看, 2025 年 11 月中国品牌在欧洲电动汽车市场份额一举攀升至 12.8%,创下历史新高 ; 若将范围扩大至包含混合动力车在内的整个新能源市场,中国车的市场份额更是稳稳站 13%的高位 。2025 年 1-11 月出口量飙升至 207 万辆,同比增幅达 42%。
细分能源类型来看,政策压力下产品结构发生显著优化: 根据乘联会数据 , 2025 年 1-11 月,中国对欧盟纯电动汽车出口 同比 增速仅为 15%,插混的增速则高达 363%, 成为对冲关税压力的重要力量。
价格承诺机制的战略价值
高额的反补贴关税豁免后,中国品牌在欧盟的增长潜力有望进一步释放。
根据 乘联会秘书长 崔东树预测, 2026-2028 年,中国电动车对欧盟出口将保持 20%左右的年均增速。
具体来看, 价格承诺协议 有三大作用。
一是,稳定出口基本盘 。 用 崔东树的话说, 价格承诺机制避免了部分车企因高额关税退出欧盟市场的风险,为行业保留了核心准入通道。
二是,倒逼产业升级 。 设置 最低售价区间, 将 终结中国车企依赖的低价竞争模式,推动行业从 「 薄利多销 」 转向技术创新与产品升级。 可以预测的是, 车企 将 减少入门级低价车型投放,重点推广中型、中大型 SUV 、轿车及高端智能电动车,通过技术溢价对冲价格约束,车企的单车利润也有望增长。
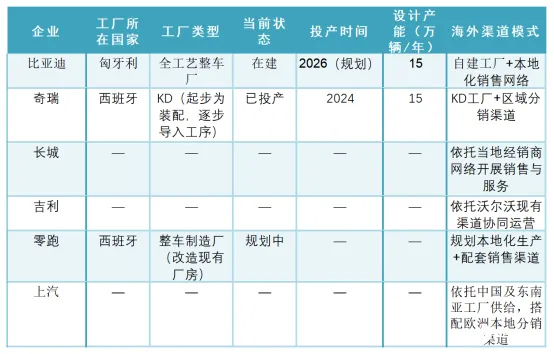
三是,催化本地化布局 。 为适配价格承诺并规避潜在贸易风险,中国车企加速欧洲本地化生产。比亚迪匈牙利工厂、奇瑞西班牙工厂、 零跑工厂都在推进和规划中 ,通过本地生产降低物流成本与合规风险,带动零部件企业同步出海,构建中欧协同供应链。
部分企业欧洲设厂情况
中国车企出海发展新阶段
价格承诺机制下,倒逼中国车企走向高端化。
以比亚迪、蔚来、小鹏等为代表的头部车企,凭借技术优势与产品溢价能力,成为价格承诺机制的最大赢家。 比亚迪在欧盟市场主打中高端车型,旗下车型售价原本就稳定在 3.5 万欧元以上。 2025 年 1-11 月,比亚迪在欧洲累计销量 159,900 辆,同比增长 276%,欧盟市场增速达 240%,叠加匈牙利工厂的本地化布局,市场份额 有望 持续扩大。
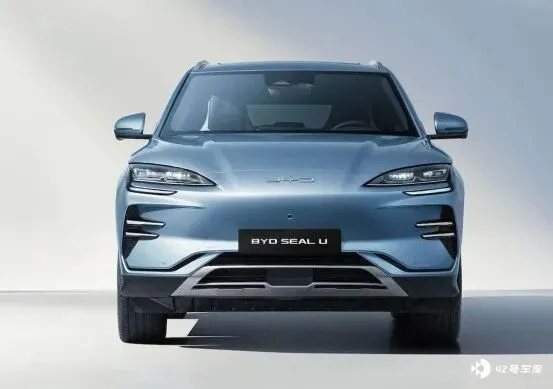
SEAL U ( 宋 PLUS ) 畅销欧洲
蔚来通过换电服务模式切入欧洲高端市场,产品定价本身处于中高端区间,价格约束对其影响极小 。关税豁免后,蔚来在与特斯拉、宝马等品牌的竞争中成本优势凸显,其智能驾驶技术与服务体系成为核心竞争力 。
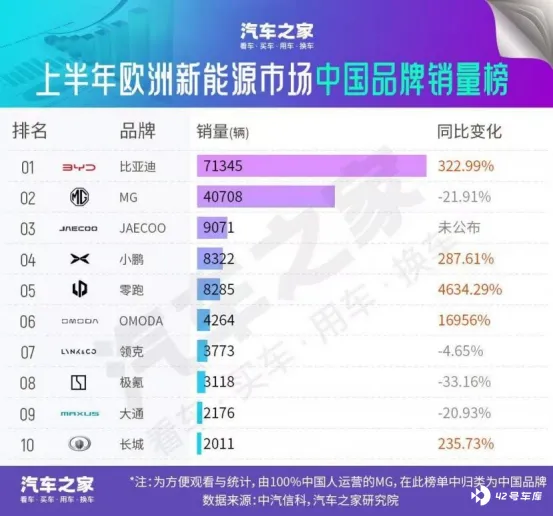
小鹏汽车以 中高端智能电动车型切入欧洲市场, 目前,已在欧洲成功推出三款车型 ——小鹏 P7、小鹏 G9、小鹏 G6。小鹏早在 2021 年已进入欧洲市场(挪威首发),目前已在 10 个欧洲国家布局渠道, 2025 年 1-11 月欧洲销量约 8322 辆,同比增长 287.61% ,通过智能体验 积累品牌忠诚度,为价格承诺机制下的销量增长奠定基础。
以上汽、吉利为代表的规模化车企,面临 「短期调整压力+长期转型机遇」的双重局面。 上汽集团原本面临 35.3%的最高反补贴税率,价格承诺虽避免了高额税负,但需将部分经济型 MG 车型 升级换代,将 售价提升至最低限价以上,可能影响短期销量。 不过 ,上汽 2025 年明显强化 HEV 在欧洲的投放,结合当地市场真实需求,有效缓解政策冲击,部分细分市场已对日系 HEV 形成竞争压力。
吉利旗下品牌矩阵丰富,主品牌承担走量任务, 领克、极氪聚焦中高端市场。 2025 年 1-11 月,吉利新能源出口量达 1.83 万辆,其中极氪车型在欧洲高端市场 销量同比增长 120% 。未来吉利 与雷诺合作的巴西工厂将进一步提升区域竞争力。
对于零跑等新兴车企及主打经济型市场的品牌, 也或许有一些压力,不过完全可以通过产品的迭代升级解决 。根据规划, 零跑通过 B 平台 每年推出至少一款全球化车型 ,进一步巩固欧洲市场地位。 2025 年 ,零跑在欧洲销量表现强 劲,例如 11 月单月销量达 5543 辆, T03 车型跻身欧洲微型车市场销量前五。依托于 Stellantis 集团在海外的影响力和渠道优势,零跑在欧洲市场的发展非常乐观。
长城海外优势区域集中于新能源渗透较慢的中东、中亚及拉美市场,欧洲业务原本就基础薄弱,对欧洲市场还进行了回撤: 在 2024 年 5 月关闭慕尼黑欧洲总部,解雇包括欧洲业务主管 SteffenCost 在内的 100 名员工,转向轻资产代理模式,由中国公司远程管理海外业务。
价格承诺机制下,长城 的 纯电、插混车型 有望重返欧洲市场 , 如果能够跟上步伐, 加快欧洲本地化产能规划, 或许能欧赶上 欧盟市场 新一轮的 增长机遇。
无论如何, 价格承诺机制对中国车企而言无疑是利好消息,这不仅表明欧洲市场依旧对中国开放,更标志着中国电动汽车对欧出口正式迈入 「合规化、高端化、本地化」的全新阶段。
从短期来看,车企需加快完成定价体系调整与合规申报工作,以适应欧洲市场差异化的最低价格要求;从中期发展来看,这将进一步推动中国车企加速在欧洲的本地化生产布局与供应链建设,比亚迪、奇瑞等企业的欧洲工厂预计在 2026 年后逐步释放产能,进而带动中国零部件企业同步拓展海外市场;从长期战略来看,中国车企则需持续深化技术创新,通过打造差异化竞争优势,实现从「价格优势」向「价值优势」的关键跨越。