


撰文 | 倪海峰
编辑|马青竹
新年伊始,一家豪华品牌突然官宣降价,让整个汽车行业猝不及防。
从公布的清单明细来看,降价涉及 30 多款车型,降幅在 9%-24%不等,最大降价金额甚至超过了 30 万。
官降带来的好处立竿见影,该品牌 4S 店销售称:「以往开年这几天人不多,但今年我们几乎天天加班。」
明明可以通过店端销售悄悄降价,新年为啥要大张旗鼓搞官方降价?
本质上,这是合资品牌在中国市场生存空间被急剧压缩后,不得不采取的防御性战略措施。
面对造车新势力透明而直接的「指导价=成交价」模式,延续数十年不透明的砍价模式,被新一代消费者嫌弃。
过去 2 年,已经有很多合资品牌率先变革。例如,2024 年,上汽大众率先推出「一口价」模式,开启行业先河。之后,上汽通用别克又推出昂科威 plus 和君越的「一口价」模式,市场反响良好。
然而,消费者渐渐发现,所谓的「一口价」也存在谈价空间。
同时,小米、华为等擅长搞流量的跨界品牌入局,几乎吸干了传统汽车品牌的关注度。
因此,再不搞点大动作,传统汽车品牌真就没什么关注度了。
开年降价,这回合资先下手
一年前,扛起降价这面大旗的,是比亚迪和小鹏。
2025 年 1 月,比亚迪秦 PLUS DM-i 直降到 6 万出头,纯电车平均便宜近 4 万,插混车型也普遍降价 10%。迅速跟进的小鹏,多款车型直降 1 万元,甚至还为小鹏 MONA 03 和 P7+等热门车型赠送价值不菲的充电卡。
「赶早」行动的好处在年底显现,品牌销量被推向历史巅峰。
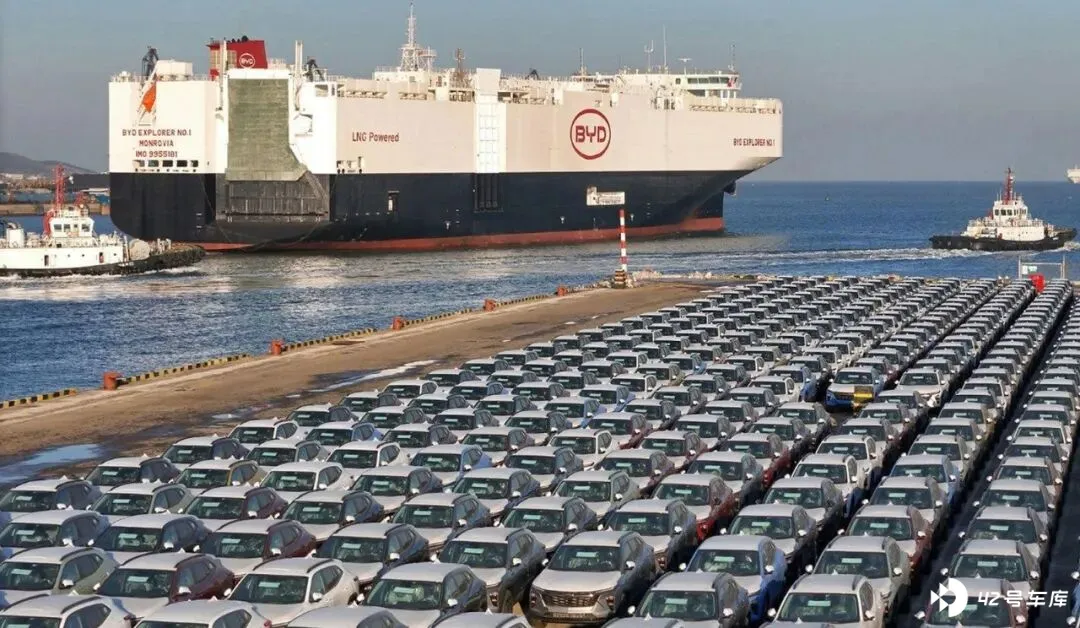
以比亚迪为例,2025 年总销量 460 万辆,虽然距离 550 万辆的目标还有一定距离,但依旧创造了新高,并且首次登顶全球纯电冠军。
小鹏更是打赢翻身仗,在 2025 年 10 月就提前完成 35 万辆的全年目标,最终完成度达到 123%。
过去一年,在降价的刺激下,上汽大众不但稳固了途观 L Pro、帕萨特 Pro 等智能化燃油车型的销量,解决了燃油车不智能的市场空白。也让威然、途昂等车型,获得了销量层面的大幅增长。
当然,选择在 2026 年「揭竿而起」的品牌,不止一家。
例如,凯迪拉克 CT5 从 28.99 万元的指导价降至 19.99 万元的「惊喜价」;而 XT4 也从 22.97 万元的指导价,降至 15.99 万元的「一口价」。
迅速加入这场「开年价格火拼」的不止豪华品牌,还有一堆合资品牌。
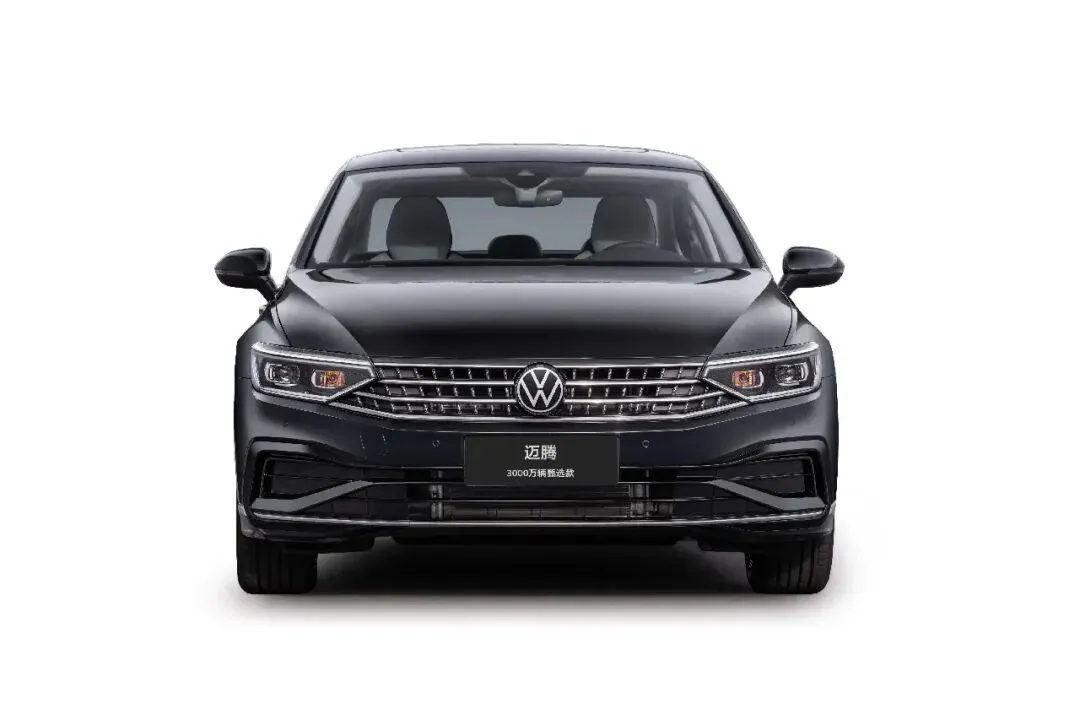
一汽-大众针对特定车型,推出官方「一口价」,搭载 2.0T 发动机的迈腾 380 豪华版只要 12.99 万元,相当于打 6 折。
起亚也将旗下 2026 款奕跑的价格调整为 5.59 万元,和「老头乐」相差无几。
这些品牌此次降价反映出:传统燃油品牌的重新定价 2026 年还在进行。
2025 年 12 月,国家市场监督管理总局发布了《汽车行业价格行为合规指南(征求意见稿)》,明确指出禁止亏本卖车。
虽然大幅官降存在亏本卖车的嫌疑。
但经过调查发现,官方降价对实际成交价影响不大,甚至可能存在反向涨价的现象。
原因在于,店端收紧了价格洽谈的空间。
例如,原本一台车指导价 50 万,店端优惠 10 万,裸车价 40 万。但官降 5 万后,店端只优惠 4 万,裸车价 41 万,比官降前更贵。
此时就要擦亮眼睛了。
不过,合资降价似乎很难扭转大局。
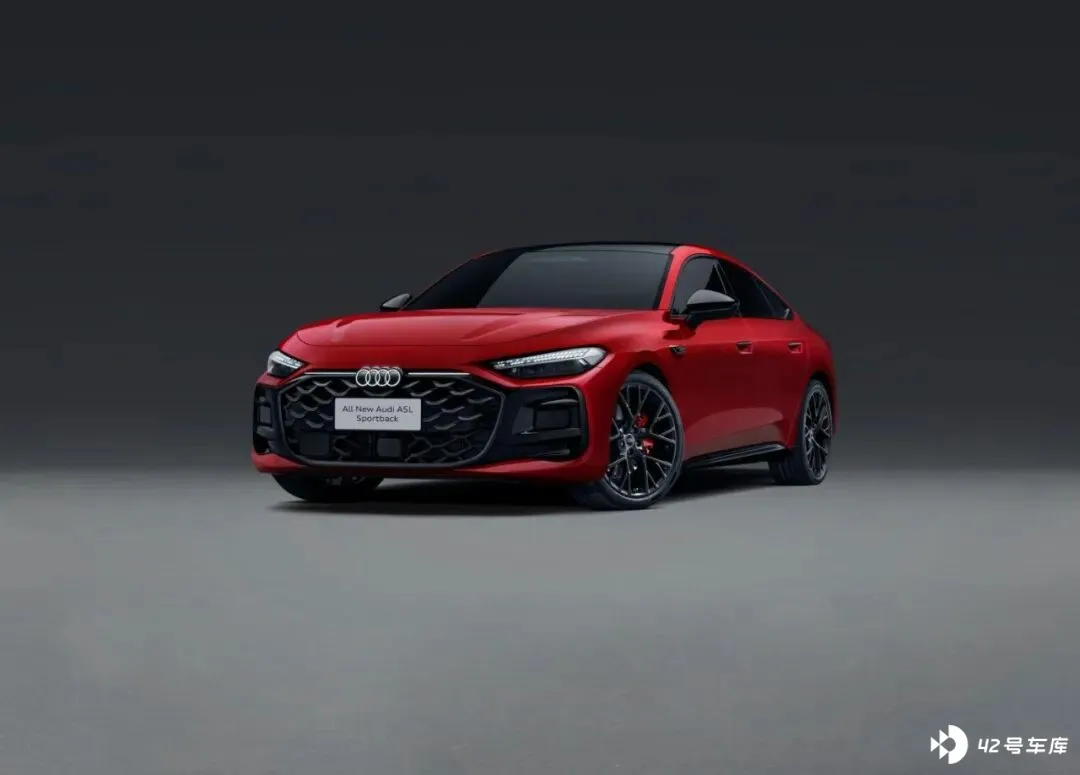
2025 年,德系三大豪华品牌在华销量呈现整体下滑态势。
核心问题在于,传统汽车品牌的溢价逻辑与新一代消费者价值观产生了错位。相比品牌光环,新一代消费者更加注重智能体验、用车成本和可持续拓展性(OTA)。
值得关注的是,国家新实施的乘用车燃料消耗量限值标准,要求到 2030 年降至 3.3 升/100 公里,这实际上宣判了大排量传统燃油车的「死刑」。
同时,L3 级自动驾驶准入政策的落地,打开了智能汽车竞争的新维度。政策窗口的开启,为企业技术竞争提供了明确方向和时间表。
此次以宝马为首的一众燃油汽车品牌降价,可视为传统品牌对产业趋势变化的深刻认知与迅速应对。
降本革命:便宜才有未来
合资车想要维持官降的热度和频次,就必须要跟上国内汽车市场价值调整的大潮。
最近两年,合资品牌不再以「原汁原味」全球车作为卖点,反而结合中国市场消费者的喜好,以及中国供应链的特点,推出「中国特供」本土化车型。
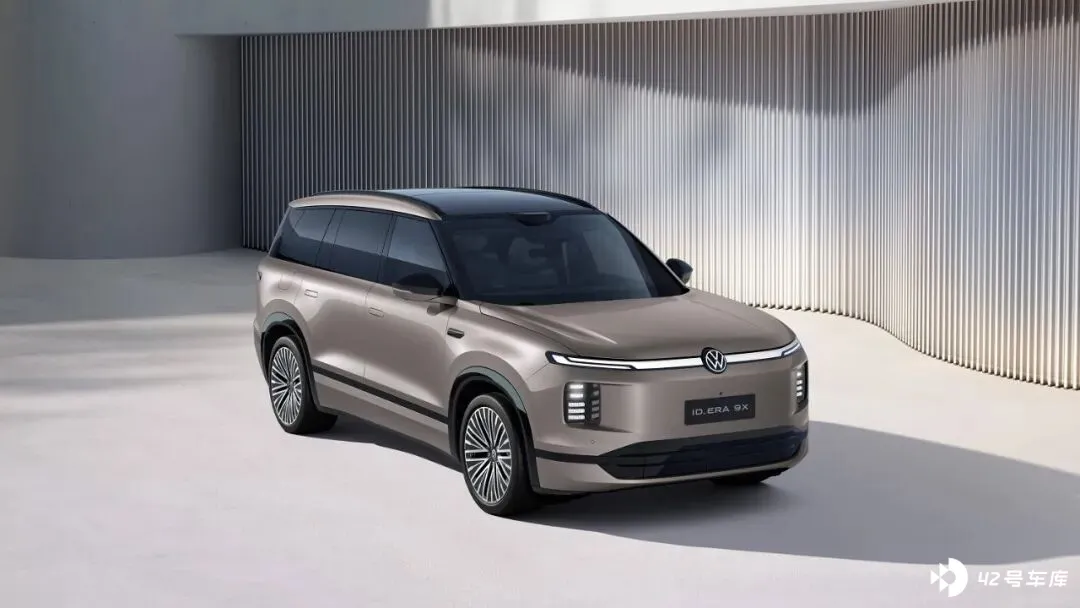
例如,前几天刚刚在工信部官网亮相的大众 ID。 ERA 序列,作为大众品牌首推的增程版车型,这正是为了迎合中国市场的偏好。
而且,2026 年大众还将推出的多款新车,从定义、研发到技术方案,都深度围绕中国消费者需求展开。
为了快速弥补在智能座舱、智驾等领域的短板,合资品牌前所未有地开放,深度整合中国顶级供应商。
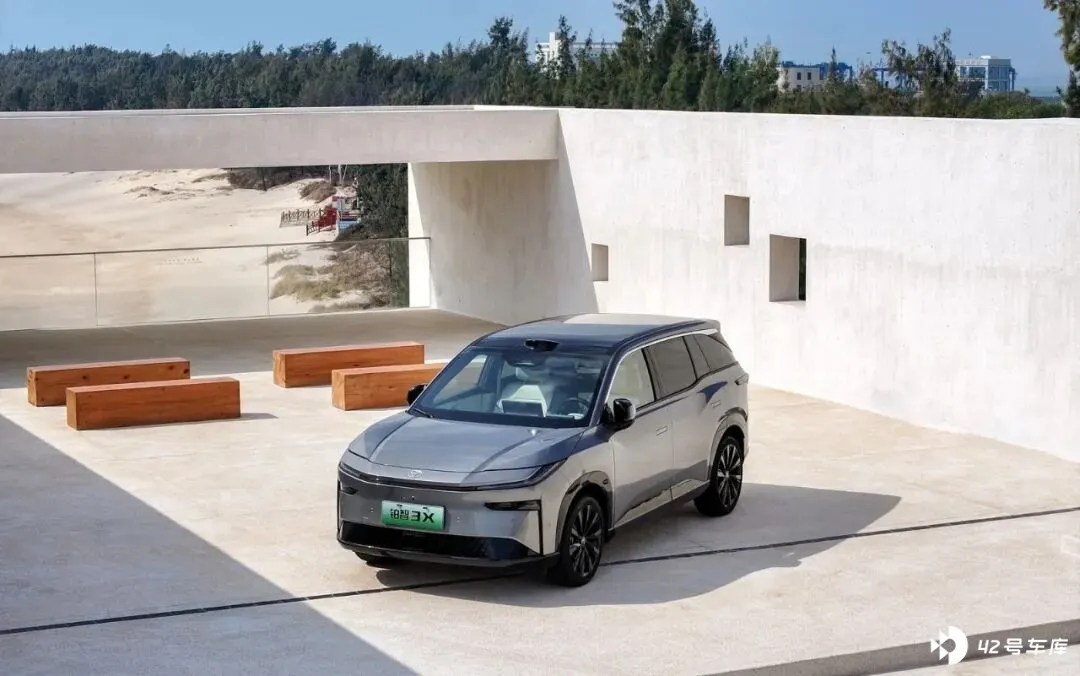
成功经验有丰田铂智 3X。
去年 3 月这款车正式上市,顶着丰田 logo 的新能源汽车,居然只卖 10 万出头,甚至不到 15 万的车型,带有媲美新势力的城区 NOA。合资光环的加持,加上极强的性价比,让这款车成了黑马。
从上市伊始的月销 3-4 千辆,到七八月份的 6-7 千辆,再到去年十月突破万辆大关,铂智 3X 成了「中国特供车」成功的案例之一。
类似的车型还有东风日产 N7,2025 全年累计销量突破 5 万辆。
虽然去年 8 月冲顶后有所回落,但有意思的是,2025 年东京车展,日产将这辆中国特供车带去参展。
当前,车市销量的压力,已经传递至核心零部件供应商。
甚至连一向高傲的 ZF 这种老牌外资供应商,也在价格、产品以及服务层面,不断优化、提升。
去年,ZF LIFETEC 亚太区副总裁宋宁华在接受记者采访时谈到,部分主机厂的产品开发周期已经从过去的 48 个月逐渐缩短到 18 个月,因此 ZF LIFETEC 亚太区众多的新项目中,有近三分之一实现了 12 个月内交付。
再看降本层面,最显著的是智能驾驶硬件采购价的「断崖式下跌」。
从 2022 年到 2026 年,NOA 硬件成本下降幅度高达 60-80%。以激光雷达为例,如今核心厂商的主流产品,单颗采购价格压到了 1000 元上下,而就在 2-3 年前,它的价格还高达上万元。
这一趋势背后的驱动力是国产供应链的成熟和规模化效应。
去年 10 月,激光雷达头部厂商禾赛完成了第 100 万颗激光雷达的下线。从机械式变成半固态式,从原本零散的布局变成将激光发射、接收等核心部件集成到芯片上。
结合高度自动化设备投产带来的生产速率提升,一颗激光雷达所需的生产时间仅为 20 秒。而成本下降超过 70%,与售价的降幅几乎保持一致。
可见,虽然身处历史罕见的降价潮,但车企仍然有诸多方法降低生产成本,将官降后的车辆利润维持在合理水准。
但是也有坏消息,比如上游矿产的价格调整,多少也会传递到下游车企的价格管理。
同时,新能源汽车购置税由之前「30 万以内免征」变为「减半征收」,也加重了消费者的购车负担。
好在以旧换新补贴依旧维持在较高水准,例如,报废旧车购买新能源车,能按新车价 12%进行补贴,最高 2 万元。而如果卖掉旧车购买新能源车,则按新车价 8%进行补贴,最高 1.5 万元。
高额补贴将强力引导有旧车的消费者进行新能源置换,加速存量市场更新。
结语
对于 2026 年国内销量,行业预测存在分歧:中国汽车工业协会的预测是,2026 年乘用车市场销量为 3025 万辆,微增 0.5%。
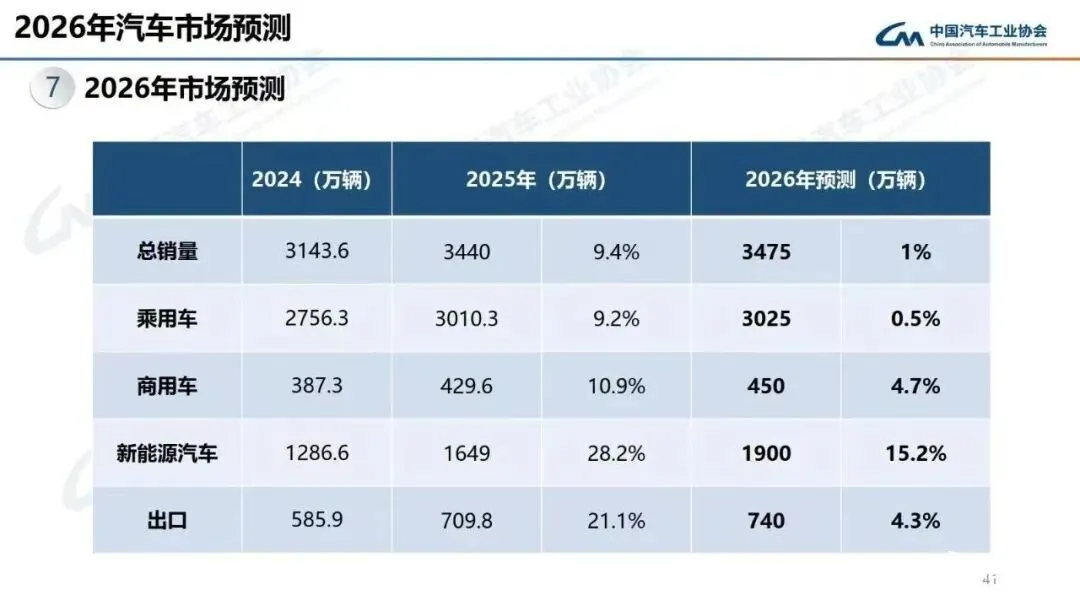
车百会研究院相对乐观,理事长张永伟在接受采访时透露:预计国内汽车销量有望实现 2%的增长。
而摩根士丹利发布的研究报告则十分残酷,预计 2026 年中国乘用车全年销量将会下跌 5%,如果不考虑出口的增幅,国内市场甚至要跌破 7%。
微增也好,下跌也罢,年车市的竞争将更加激烈,已经成为不争的事实。不管官降效果如何,合资车太需要反攻一波。







