作者 | 邱锴俊
编辑 | 章涟漪
2024 、 2025 两年,蜂巢能源比较低调。
此前,蜂巢初生牛犊不怕虎,连续首发 「叠片」「无钴」「短刀」等颠覆式技术和产品,叫板行业主流和前辈,并且仿照特斯拉举办电池日,比一些电池巨头都更为张扬 。
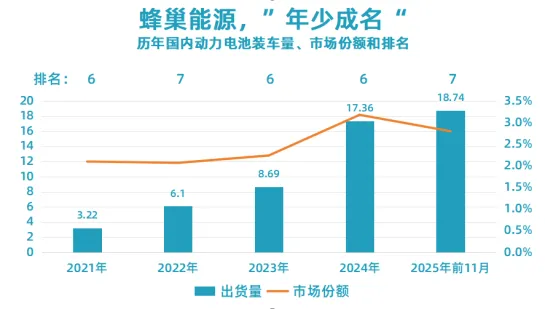
在母公司长城汽车的支持下,成立三年的蜂巢能源,出货量就成为行业第 6 ,此后一直基本保持,信心十足,产能大扩张,并且试图冲击 IPO 。
但是, 2023 年电池行业供过于求,价格战十分惨烈,蜂巢大扩张遭遇困难,当年底蜂巢能源撤回了 IPO 申请,并且在 2024 年初痛苦裁员,一度反复自问「该怎么活下去」?
少年迅速识得愁滋味,因此, 蜂巢能源董事长杨红新也低调了些,「欲说还休」。
不过, 2023 年底 2024 年初 , 蜂巢能源调整经营方针, 从单纯的追求规模和速度 , 转变为追求质量,追求产品创新,追求为用户创造价值 。
蜂巢能源逐渐从坑底爬起,到了 2026 年初,从企业经营到精气神,都已大为不同。
「 经过了痛苦的 2024 年,经过了恢复信心的 2025 年,我们迎来了充满生机的 2026 年 。 」 杨红新说。
1 月 13 日,蜂巢能源又举行了第六届电池日,杨红新总结了 2025 年的成绩, 宣告首度实现了单季度盈利,并且发 布了 堡垒 2.0、龙鳞甲 3.0、半固态电池、蜂行短刀 2.0、离子振荡快充 等产品和技术,提出 2026 年全年盈利目标, 出货量目标 61GWh 。
那个敢于挑战、迅速成长的电池少年,又回来了。 不过,少年多了几分老成,其目标和策略相较以往更为稳健。
2025 :死磕海外见效
蜂巢能源的电池日,一般都是三段论:总结过去、发布产品技术、提出目标任务。
在回顾过去的部分, 2025 年的蜂巢,再次呈现了快速增长的特点,不过更令人印象深刻的其海外市场表现。
蜂巢能源 2025 年出货量是 41GWh ,同比 2024 年增长 53% , 超过全行业增速。
全球来看, 2025 年 1-11 月, 蜂巢能源 动力电池全球装机量排名第 9 , 排名不是很高,但是 前 TOP10 中增速第一的,高达 86% 。
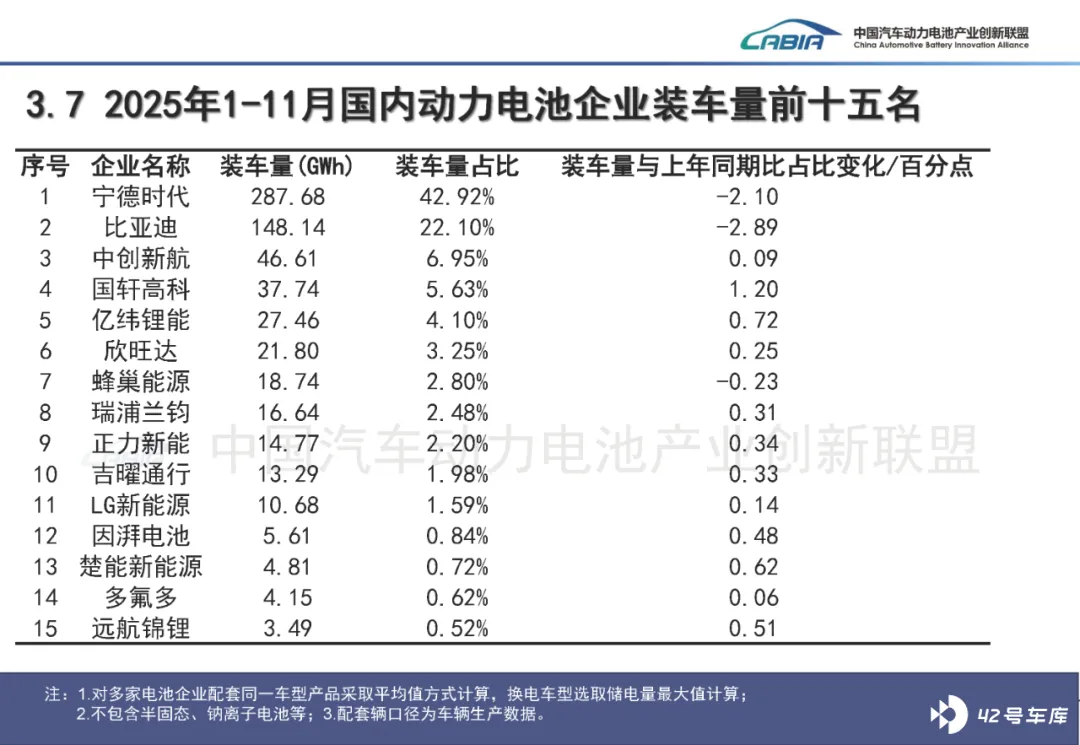
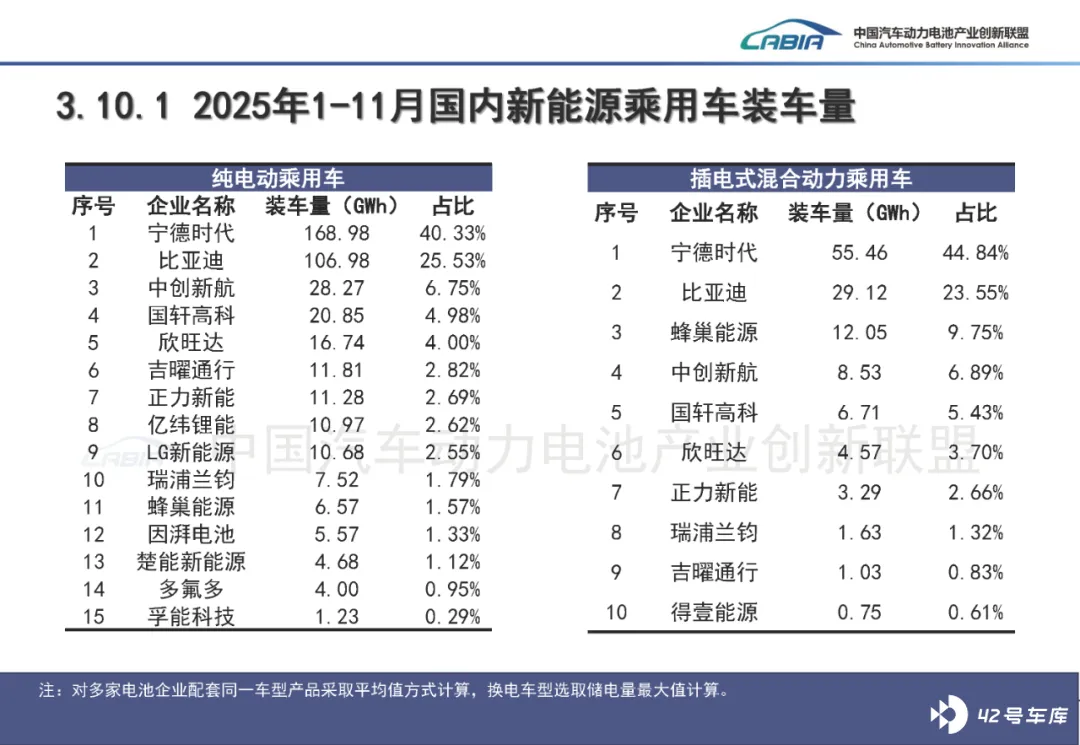
国内 来看,动力电池 装车 量排行 第 7 ,相比 2024 年 还 下滑了 1 名 。 不过 , 细分领域,比如 增混 市场和 三元领域仍然保持了第 3 和第 4 名的排名。
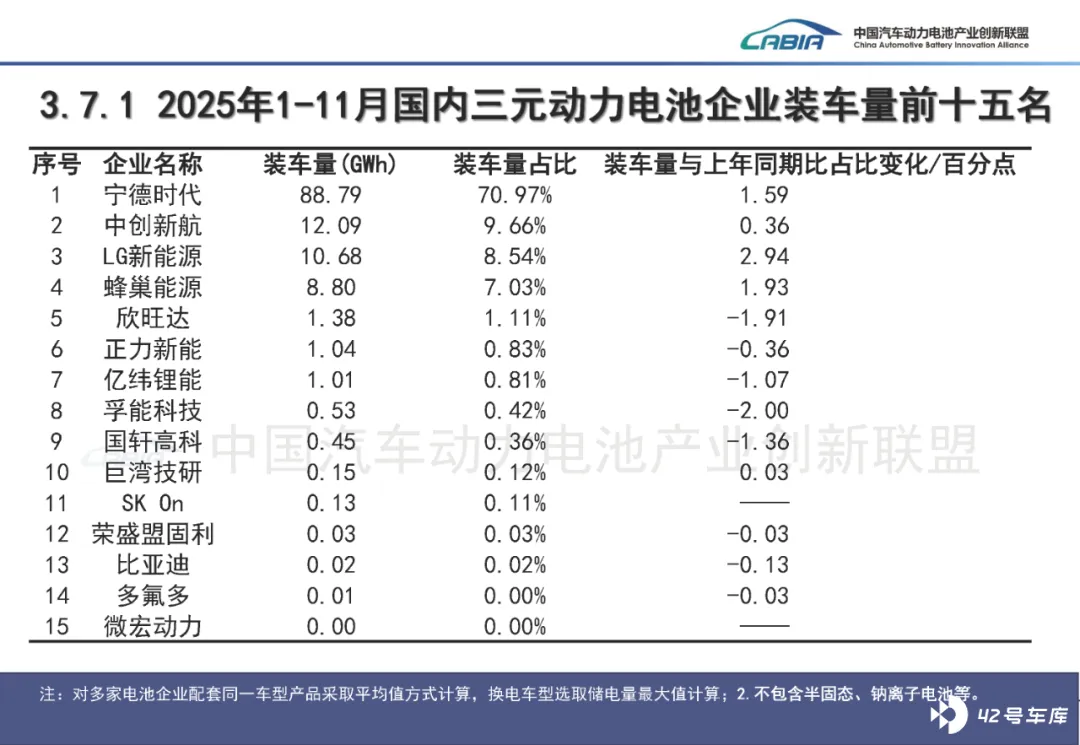
去掉中国以外的海外装车, 蜂巢 也排名第 9 ,同比增长高达 321% ,也是全球增速第一的企业。
高增长直接原因是客户扩展取得成效。
2025 年 蜂巢能源 新定点客户超过 7 家,新定点项目超过 25 个,包括现代汽车、 Vinfast 、 Smart 、 Impack 、 雷达汽车、福田汽车,包括欧洲的 Lion Smart 都成为 蜂巢 新的客户,并在 2025 年开始交付。
在市场竞争层面,蜂巢能源有几个亮点。
首先依旧是蜂巢的标杆产品短刀电池。
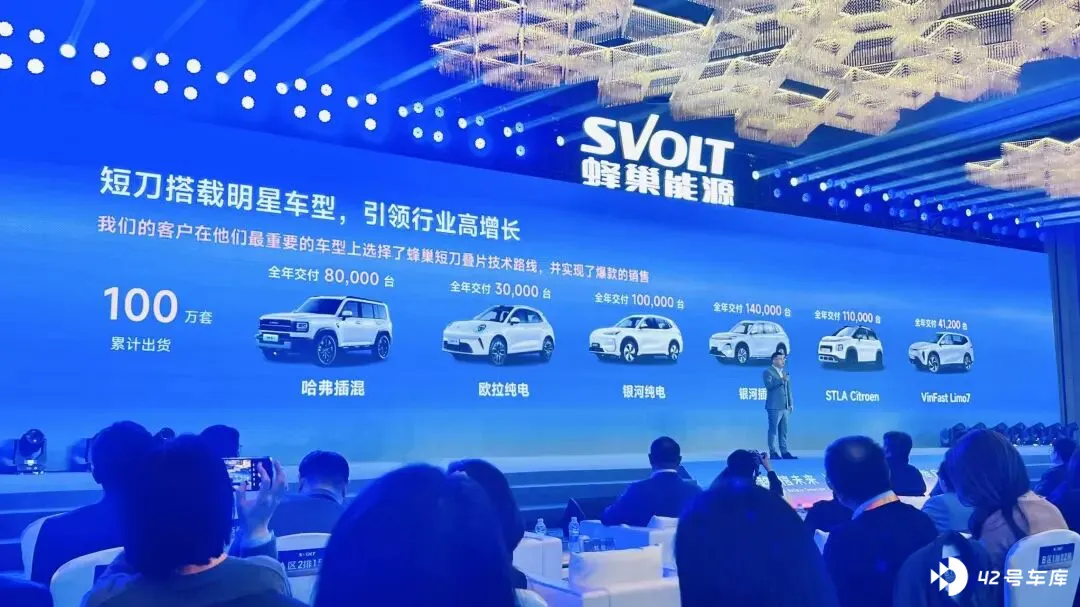
蜂巢 2022 年开始推出 短刀, 累计 出货量已经 超过 100 万套 。 「 客户在他们最重要的车型上选择了蜂巢短刀叠片技术,并实现了爆款的销售。 」 杨红新说。
他举例包括,哈弗插混全年交付超 8 万辆 ; 欧拉纯电超 3 万辆 ; 银河纯电超 10 万辆 ; 银河插混超 14 万辆 ; 斯特兰蒂斯 11 万辆 , 以及 VinFast Limo7 交付 4 万辆 。
亮点之二是 海外销售 成绩。
2025 年 , 蜂巢能源的 Top5 客户中 , 有 3 家是国际客户 , 而且 占比比 2024 年提升了 6 个百分点。
在 蜂巢能源 总 出货量 中, 海外出货占比超过 30% ,储能海外占比也超过 30% 。
亮点之三是 PHEV 和增程的占比提升了 4 个百分点。
PHEV 和增程的 出货量 占比在蜂巢能源已经占到 42% , 而且 其中 2025 年 PACK 的供货比例也实现了 12% 的提升,电芯的比例实现了 10 个百分点的下降 。
这些亮点集中的最大闪光点,就是 经营 效果。
「 今天也非常骄傲和荣幸地和大家分享,蜂巢能源成立 8 年了, 2025 年四季度终于迎来了季度的首次盈利 。 」
当然,也可以探究其亮点背后的没那么亮眼的市场。
在国内市场、纯电、磷酸铁锂市场,蜂巢的增速没有那么快。
在回答《电动汽车观察家》问询时,杨红新表示, 国内的特点就是纯电动卷得非常厉害, 而且 销量最大的 车型 集中在 15 万左右 。 而相对来说, 三元的插混竞争没那么激烈,玩家并不多,只有三四家 。
「 我们技术做得很好,海外又考验一个企业的综合竞争力 —— 研发能力、质量、管理能力、交付能力、销售能力,所以 我们选择了一条相对来说就细分赛道,能够有一定的利润,能够把我们这种研发能力强的优势能够体现出来的赛道。 」
杨红新说, 「 因为蜂巢一直没有盈利,所以我们其实主要的努力方向是公司要盈利要活下去,这个是基本目标。 」
不过,他也强调, 并不是纯电不做 。 蜂巢能源 2026 年会用三元做一个 100 度电左右的 纯电电池包, 会有大概两款车上市。同时磷酸铁锂也会搭载多款全新车型上市。
「 2026 年 , 我们纯电领域的出货量相比 25 年肯定会有大幅的增长 。 」
半固态等五大新品
在回顾过去之后,蜂巢电池日的保留曲目,也是重磅环节,就是新品的发布。
杨红新这次重点发布了 5 个序列的动力电池产品。
第一个系列是第二代 针对大电量增混市场,以及极限越野工况 的堡垒电池。
堡垒 2.0 能 让 D 级插混车也能实现 400km+ 的纯电续航体验。 杨红新展示的一个产品中,电量高达 80 度 , 将在今年的 3 月份正式量产。
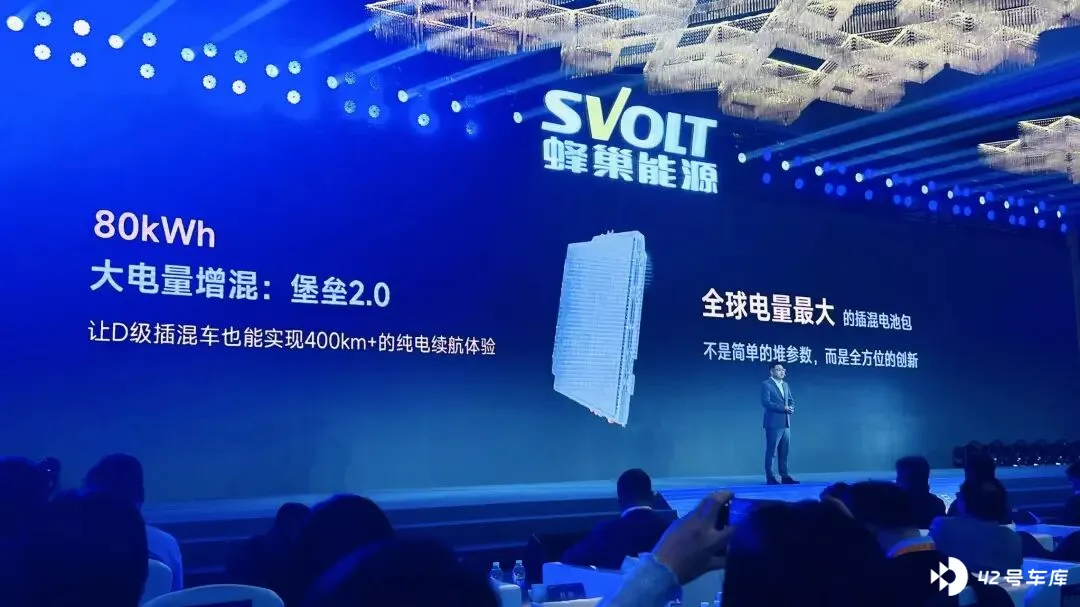
堡垒 2.0 最大提升是电量增加,但是其体积不能有太大变化,因此 必须增加电芯本身的能量,同时减少非电芯零部件的空间占用 。
堡垒 2.0 通过系统高集成化设计,体积利用率提升了 6% ,系统能量密度也提升了 6% 。
如今插混车型对超快充也有需求, 堡垒 2.0 可以实现峰值 6C 充电, 10 分钟就可以 10-80%SOC 。
第二个系列是 蜂行短刀 2.0 , 针对 的是 纯电市场 , 主打 800V 快充技术平权 。
短刀 2.0 电量聚焦在了 60-80 度纯电 。 「 这个电量是市场上销量最大的车型搭载的电量,是最亲民的电量,是 A 、 B 级车的主流电量 。 」
杨红新透露, 蜂巢采用了 自创的离子振荡充电技术,实现了成本不增加,但是让快充提高了 20% 。 第一代蜂行短刀 2.0 可以实现 6C 充电,实现 10 分钟充电时间,第二代正在开发峰值 12C , 8 分钟就可以充电 80% 的产品和技术,真正的加量不加价。
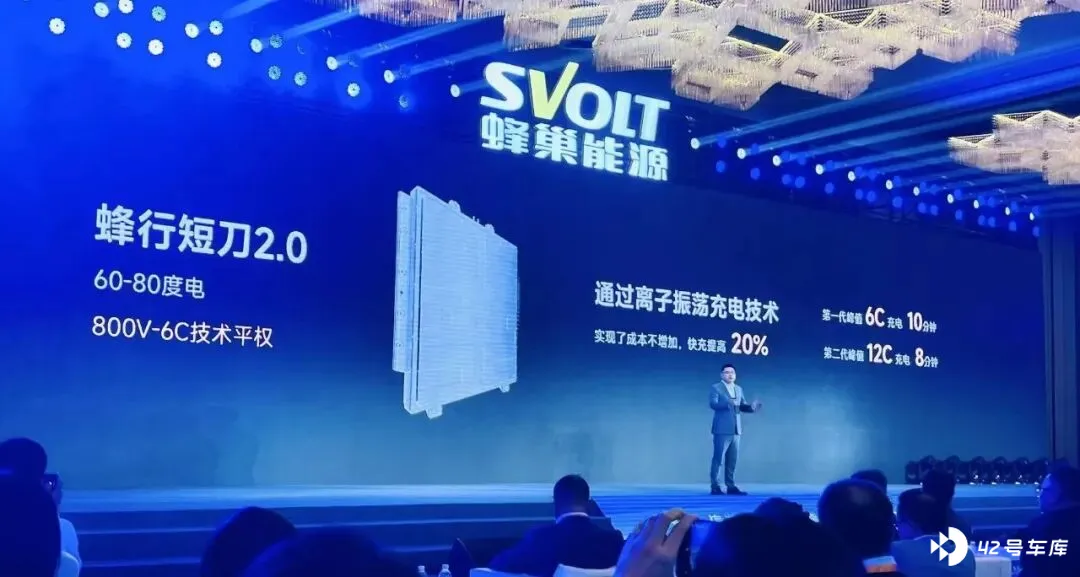
主流电量、加量不加价 ——体现了蜂巢能源这款产品的思路。杨红新说, 在中国市场 10-20 万元车型里面,有 80% 以上的车充电时间大于 30 分钟的快充,充电焦虑还一直困扰着众多的用户 。 「 我们要让更多纯电用户都能享受到 10 分钟的快充体验,来实现 800V-6C 的技术平权。 」
如今投资界和舆论界热炒固态电池,但是蜂巢能源拿出的第三个产品系列,是 半固态 。 它着眼于提升 三元 电池的安全性。
杨红新在发布之前也表达观点,全固态电池 「 肯定几年之内是等不到的 」,「 等到了也会付出高昂的代价 」, 但是半固态可以等。
蜂巢的半固态采用 中镍三元半固态,不提高能量密度。 「 市场上现在的半固态主要是高镍,但是即使用了半固态,只要还是高镍就仍然存在着热扩散的安全隐患 。 」
蜂巢能源的三元半固态电池, T1 温度 (自生热起始温度) 提升了 15% ,更不容易热失控 ; T3 温度 (热失控最高温度) 下降 18% 。 「 一升一降实现中镍更好的安全性 。 」
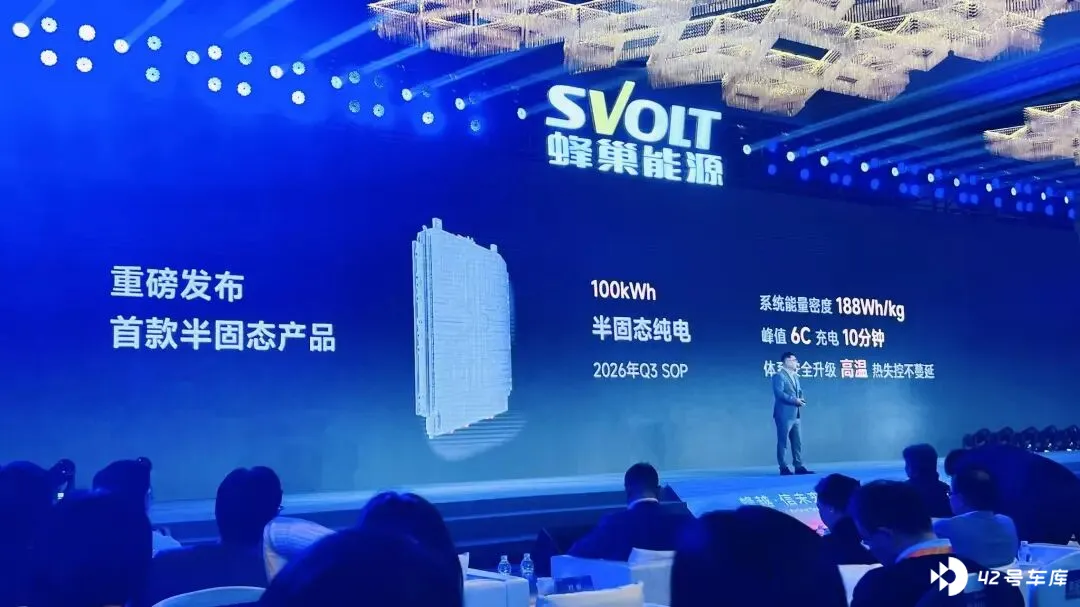
应用了半固态的产品中,蜂巢能源第一款产品是 100 度电的半固态纯电产品,系统能量密度达到 188Wh/kg , 也可以实现峰值 6C 的充电,充电 10 分钟就可以达到 80% 。这款产品将在今年三季度正式装车上市。
第 4 个产品系列,是半固态电池,与蜂巢能源电池包安全技术龙鳞甲 3.0 的结合。
龙鳞甲 3.0 技术 是蜂巢自研的以安全为突出特点的电池包技术系统,这次已经升级到第三代 , 在 五大维度 上 升级 。
电芯结构创新 上 , 龙鳞甲 3.0 采用 异形电芯, 能够 充分利用顶部空间,提升了 3% 的容量。
底部结构创新,将 排气和 防止 底部球击 所需的空间共用 ,空间利用率提升了 8% 。
热管理系统 上,龙鳞甲 3.0 使用了相变材料,换热性能提升了 50% ,才能够应对 6C 的快充 ……
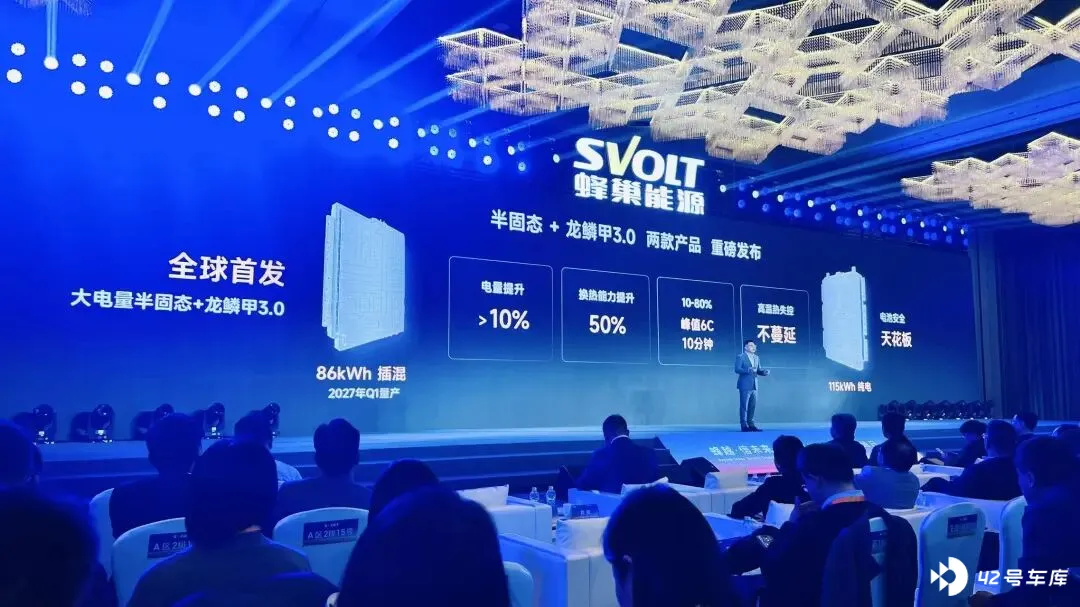
结合半固态和龙鳞甲 3.0 ,蜂巢能源先发了两款产品。
第一款是将在 2027 年年初量产的 86 度电的大电量插混半固态产品 。 相对堡垒 2.0 中的 80 度电 产品, 电量提升超过 10% ,换热性能提升超过 50% 。
第二款是纯电产品 —— 115 度电中镍纯电大电量 电池包 。
最后一个产品序列是 大电量 HEV 电池。
「 在新能源智能汽车越来越普及的情况下,燃油车用户也有很多痛点和短板需要补足, HEV 是一个低成本的解决方案,但是 HEV 只有 1.5 、 1.7 度电,电量不足是燃油车智能化升级路上最大的障碍,在油、电同质的需求下,大电量的 HEV 应运而生。 」 杨红新说。
采用大电量 HEV 电池之后,燃油车也可以享受 小憩模式、露营模式、哨兵模式,以及智能座舱 等等。
蜂巢的 HEV 电池 , 将 电芯容量从 5.2Ah 升级到全球最大的 10.8Ah ,可以实现 62C 脉冲放电, 47C 脉冲充电,循环寿命超过 40000 多次。
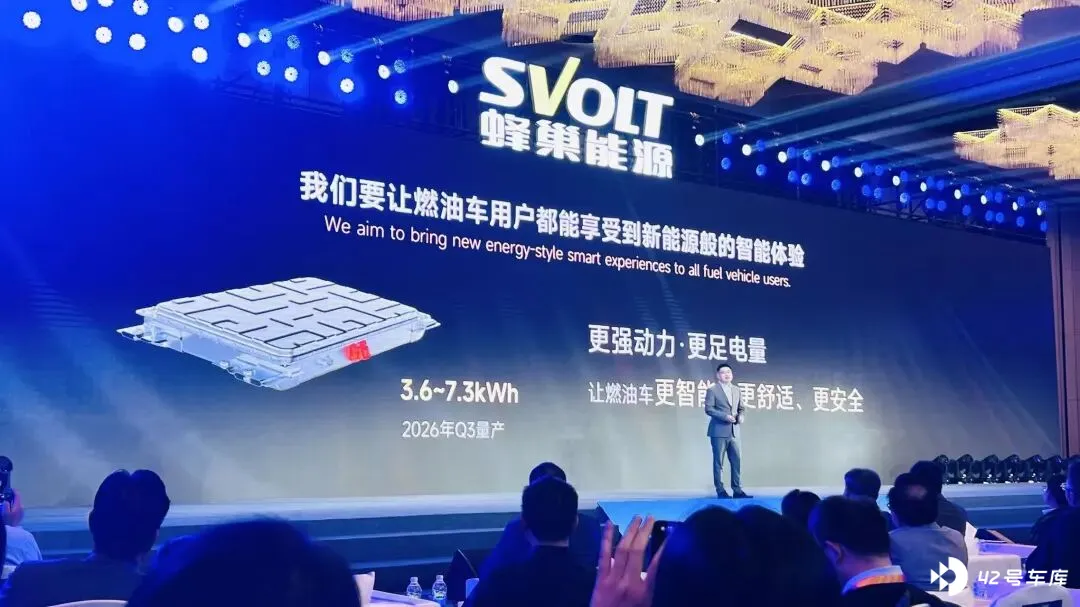
电池包产品电量在 3.6~7.3kWh ,首款产品将在 2026 年 Q3 量产上市。
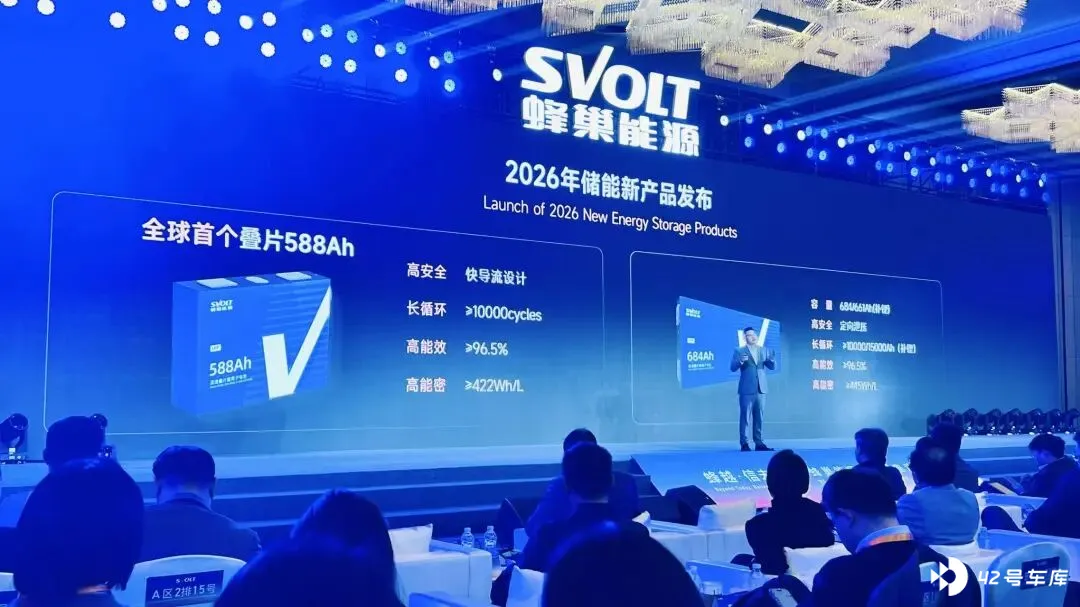
在动力电池之外,蜂巢能源还发布了叠片储能产品,包括 588Ah 储能电池, 并开发了 储能下一代单品叠片 866Ah 电池, 能将 系统层级 单舱电量 推到 6.26MWh 的储能系统, 以及龙鳞甲 -S 储能电池安全系统。
新兴领域 , 杨红新提出了低空飞行器和无人物流两个领域。
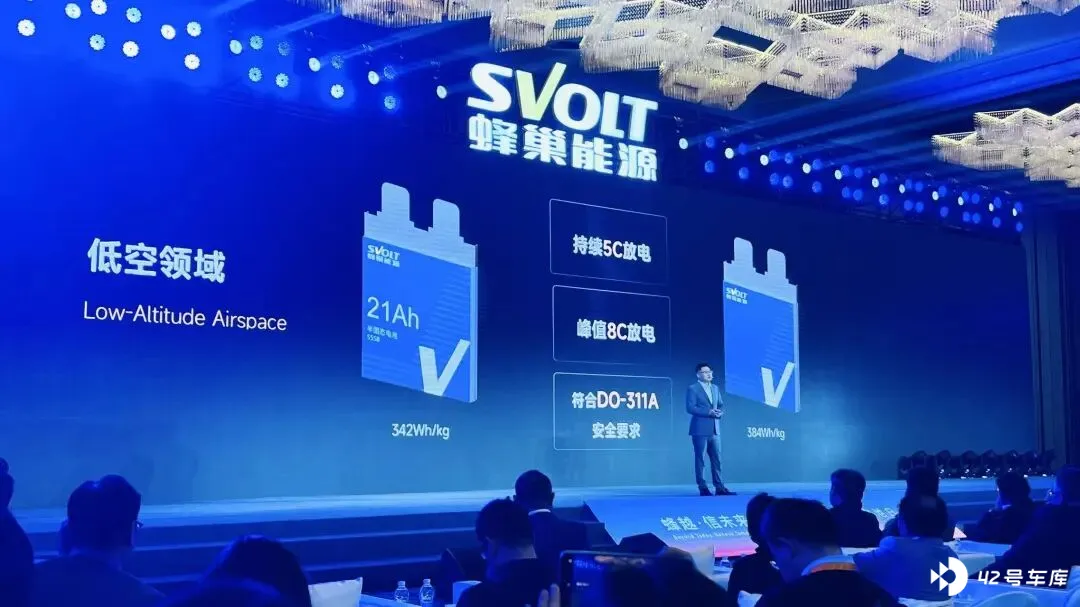
蜂巢为此开发了 340Wh/kg 高能量密度软包半固态产品,可以持续 5C 放电, 支持低空飞行器在空中悬停,急停,加速起飞等多种应用场景,峰值放电高达 8C ,也符合最新的 311A 的安全要求,满足航空级电池高能量密度,高功率、高安全的严苛要求, 已装机央企的 800kg 级 eVTOL ,同时在开发下一代能量密度更高的办固态,能量密度为 384Wh/kg 。
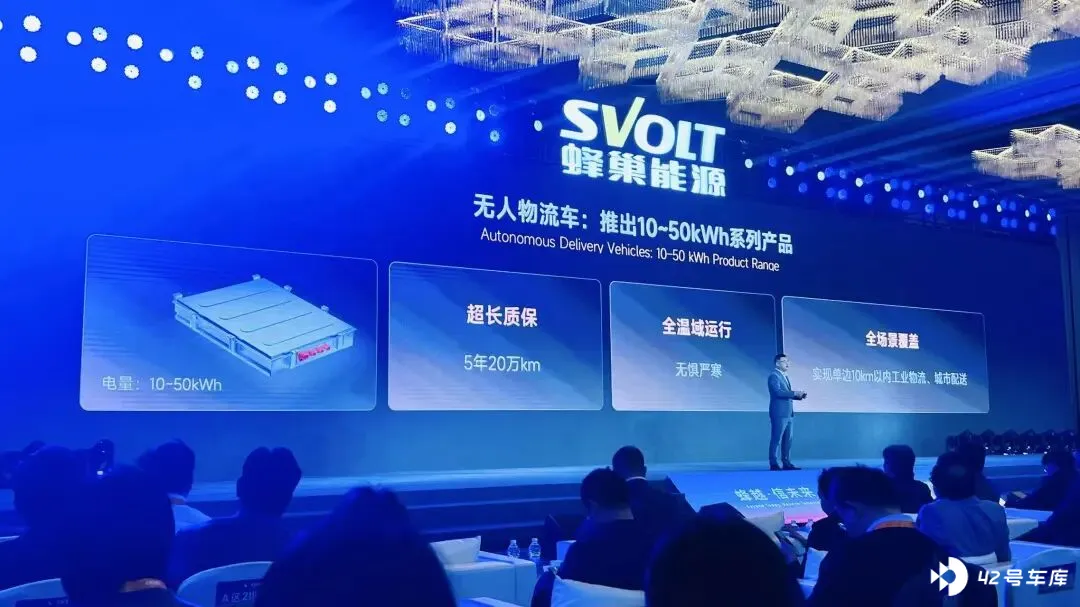
在无人物流领域,蜂巢能源 推出 10~50KWh 系列产品,可以实现 5 年 20W km 超长质保,可以全温域运行无惧严寒,单边 10km 以内工业物流、城市配送,实现全场景覆盖。
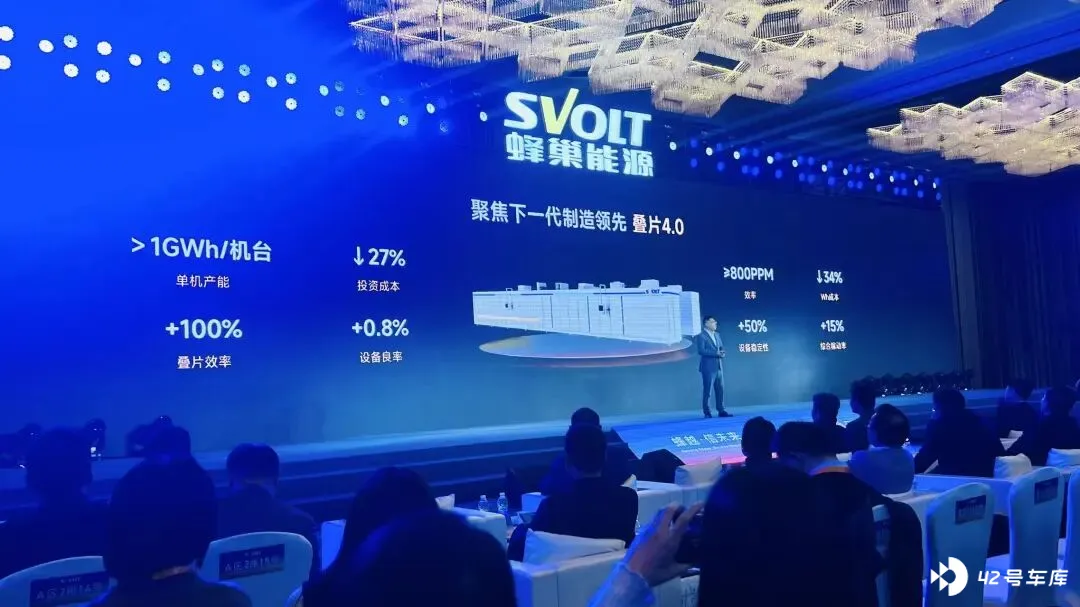
除了这些产品, 蜂巢能源还发布了第四代叠片机,从第三代的 「飞叠 8 片」直接升级为「飞叠 16 片」 , 即 在一台设备上同时叠 16 片,比 3.0 的叠片效率提升了 100% ,远远超越现有的叠片技术和卷绕技术,同时质量也绝对领先。
商业重点:动力、海外、无人物流和低速
蜂巢能源这些产品、技术,体现了该公司的商业判断和策略。
首先是聚焦动力。 2025 年,储能电池市场大爆发,甚至出现了「一芯难求」的现象,也出现了涨价潮。
但是, 蜂巢能源还是以动力为核心,储能只是蓄势。 杨红新表示,相对其他只做储能的电池厂,这是巨大的优势。储能电池的策略,蜂巢更注重和动力的协同性,比如复用短刀叠片。虽然蜂巢为储能研发了新品,但在 2026 年不会新增产能。此外还会采取技术授权等方式商业化。另外,和合作伙伴也会协同和分工,标准品就卖电芯,非标电芯产品做系统,不和系统商竞争。
其次,蜂巢还要继续 死磕海外。 为此,蜂巢准备了 销售拓展、技术出海、售后服务和管理团队提升。 「 那么无论是乘用车、商用车和工程机械,还是储能,我们在亚太、欧洲、非洲等区域都圈定了主攻市场和主攻客户。 2026 年海外出货占比将超过 30% ,其中海外动力订单预计 20GWh 。 」
蜂巢能源之所以推出 HEV 大电池,以及主推 PHEV 电池,也是看到了国际市场的需求。杨红新在采访时说, 「 当一个新能源汽车市场,不被政策所驱动 , 回归到理性的时候,尤其考虑到成本,考虑到欧洲电价的还是很高的, PHEV 和 HEV 在这些国家有非常强的竞争力。 」
新兴市场的开拓上,杨红新的判断是, 低空 飞行器 未来几年的装机量不会有大幅度增长 , 2028 年 才 有可能成为真正的爆发的元年 。 所以,低空飞行领域的电池目前的使命是 「技术牵引」。
他更看好 无人物流 领域的商业化进展。
他认为, 无人物流车商业化路径明显加速,行业预测这个图到 2030 年会陡增,中国无人物流车规模将达到 100 万辆, 2026 年有人也说将是无人物流车的元年,将出现高速增长的态势。
此外,他认为电动工具、低速出行市场,都很有商业化前景。
「在低速电动工具和无人配送物流车,我们是投入大量研发资源,要快速抢占市场和商业化。」 杨红新说。
2026 年全年盈利?
在产品发布之后,杨红新最后也提出了 2026 年的商业目标。
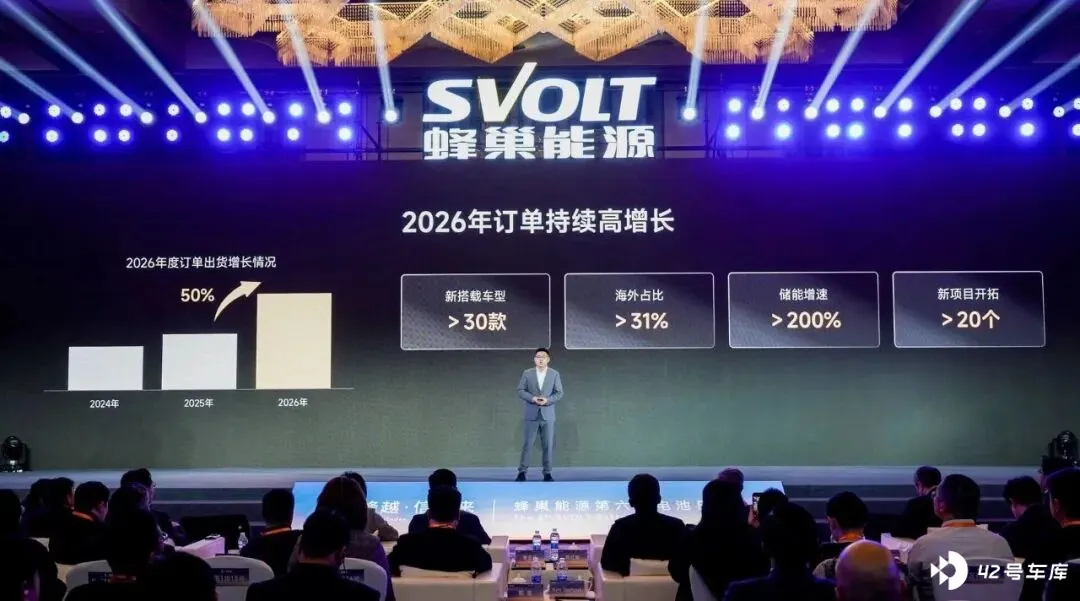
「 2026 年蜂巢能源的出货预计是 61GWh ,排产预计在 63-65GWh 左右,同比 202 5 年增长超过 50% ,月均超过 5GWh 。 」
杨红新预计, 一季度 排产会 有所回落,当然二季度开始又将恢复到 5GWh 所有的水平。
销售方面, 2026 年的订单仍将持续保持高增长 。 「 我们新搭载车型的数量超过 30 款,海外占比仍将超过 30% ,储能增速超过 200% ,新项目开拓超过 20 个。 」
杨红新展示了 蜂巢能源目前的 项目 ,开发中的项目超过 50 个,客户超过 10 个,都会在 2026 年量产。 此外,蜂巢能源正在 对接新商机超过 40 个,预计将在未来 3 年将逐步量产。
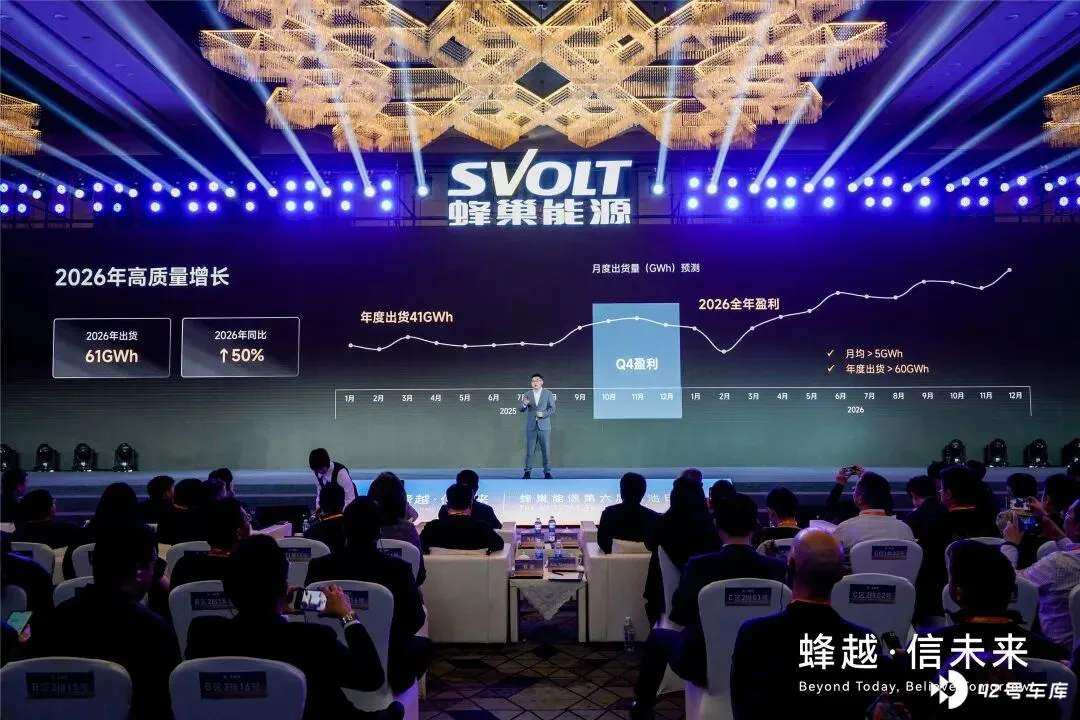
不过, 2026 年,蜂巢能源一个更为明确和直接的任务,是实现全年盈利。
但是, 2025 年的一些利好在 2026 年陷入不确定:国内,以旧换新的国家和地方补贴退坡或者等待更新;电池出口退税即将退坡, 2027 年会取消退税;近期原材料价格又开始上涨;国外,欧洲新能源汽车销量增速可能放缓,美国电动汽车市场甚至可能萎缩……
尽管如此,杨红新表示, 20 26 年全年盈利目标 不变,但确实面临很多挑战。
对于原材料涨价, 「 我们并没有或者是没有办法快速的全部转嫁到下游的客户,造成我们自己会吸收很多原材料价格的上涨,这部分其实是对 26 年盈利最大的挑战。 」
对于 2026 年实施的国家政策、标准,会带来成本的上升, 会不会对终端销售产生影响 ? 杨红新说, 这个还要观望,但是大家普遍对 2026 年新能源汽车的增速表示很大的担忧。
对于海外市场的需求, 「 我们现在拿到的一些订单来看, 20 26 年确实订单有下滑,所以这一点会对二对我们的盈利也会造成一些影响,因为海外出口的利润还是比较好的 。 」
至于退税,杨红新认为,国家的目的,是 让中国销售的电池 , 价格回归到 和价值相比而言 合理的水平。 「 所以这部分税收的影响,我们认为还是需要海外的下游客户来承担的,我们也会朝着这个方向去推动 。 」
外界环境的变化,不是企业所能左右,蜂巢能源的最终方案还是反求己身。 「 应该做的还是制造精益生产,提高质量,还有采购也需要创新,那么更重要的还是技术降本。 」
2025 年 四季度 盈利 , 「 我们 总结起来有一个非常重要的原因,就是产品结构出现了全面焕新,给多个客户搭载的电池 , 从 电芯到 PA CK 全部做了升级换代,一次性的降本就百分之十几 。 」
杨红新说, 「 2026 年我们仍然要在技术创新产品升级换代上投入更大的力量,包括新的材料,新的结构和新的设计 , 导入新的供应商 …… 」
他说,虽然 技术降本短时间会带来一些费用增长,因为有研发投入,但是长期对企业的稳健经营会有非常大的好处。 「 所以我们还是确定 2026 年盈利的目标不变,以及把技术当成最主要的一个解决方案。 」
杨红新也把很大希望寄托于第四代叠片技术。蜂巢 第四代 叠片机 在二季度会投入使用, 先 在现有产线上 进行补产,或者设备的调配,以提升效率 。
杨红新还透露, 2025 年四季度的盈利, 为后续推动 IPO 打下了一个很好的基础 , 所以 会 积极推进 IPO。
反思中成长
自 2018 年成立,到 2026 年,仅仅是 8 年时光,无论蜂巢能源是否能顺利盈利,但至少「心理上」已经准备好赚钱养家。
而且,历经挫折归来的这个「电池少年」,也有了更大的韧性。关键是,它没有磨去自己的棱角,依旧坚持创新,独立判断市场,探索未知市场。
甚至,它也不介意讨论自己的错误。杨红新此前在一个访谈中反思此前 2025 年挑战 GWh 产能 的计划: 「领蜂 600 …… 现在看确实过于激进,也不切实际 。 」
他还提及此前裁员的 「至暗时刻」:「 我们大概用了 5 个月的时间裁员 4000 多人,这在中国的锂电的历史上也是一个比较痛苦的一件事情 …… 员工并没有错,但是他要被裁掉,公司才能够经营变好 。 错,肯定是做决策的人的错 。 」
他说, 「 现在我们就是要把每一个基地做精,让每一个基地先盈利 。 把产品做精,产品要做到又好又便宜又安全,能够为客户创造价值,我们才会有价值 。 」