


资料来源:中汽协;制图:《电动汽车观察家》
作者 | 王凌方 邱锴俊
编辑 | 邱锴俊
2025 年,中国新能源汽车全年销量达到 1649 万辆, 国内销量 1387.5 万辆,同比增长 19.8%。
市占率已达 50.8%,比燃油车还大的蛋糕谁分走了?
根据中汽协按车企集团的统计:
- 比亚迪无悬念第一;
- 吉利奇瑞虽然紧追,但离比亚迪还有一定距离;
- 上汽、长安、东风排名第 3 到 5 位,但是以集团为单位,合资品牌亦有贡献——当然,各大国企集团都已经切换到了自主为主的动力模式;
- 新势力已经不应再单列了,零跑进入前十,小鹏小米理想分列 11-13 位……
排名如此,但是有的企业是稳守基盘,像比亚迪(+7.8%),有的是低基数暴涨,像小米(+387.9%);有的是后继乏力,像特斯拉(-7.1)……
我们把 TOP15 分成高增长、缓增长和负增长三个阵营,来分析它们在 2025 年表现的内因,同时展望它们 2026 年的可能表现。
高增长阵营:传统车企坚决转型;新势力精准定位市场
2025 年新能源市场的核心亮点,是一批企业实现翻倍式增长。 它们有传统车企,在 2025 年坚决转型新能源,取得成效;也有新势力,在精准定位后放大了自己的优势。
在传统车企中,吉利新能源的增长十分亮眼。
2025 年是吉利「新能源驱动增长」的关键之年,新能源车型的爆发是全年目标超额完成的核心支撑。
吉利集团新能源汽车实现销量 207 万辆,较上一年度暴涨 78.9%, 新能源销量占比从 2024 年不足 40%跃升至 5 6%以上,实现从「燃油+新能源并行」到「新能源主导」的质变。
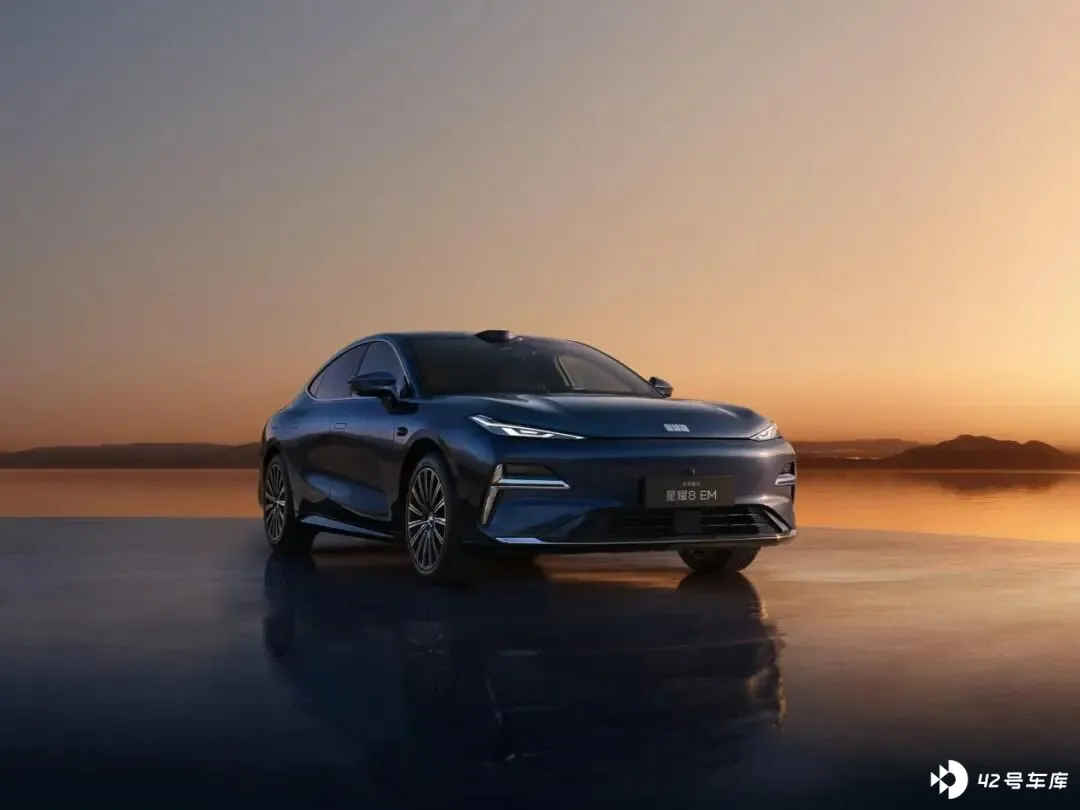
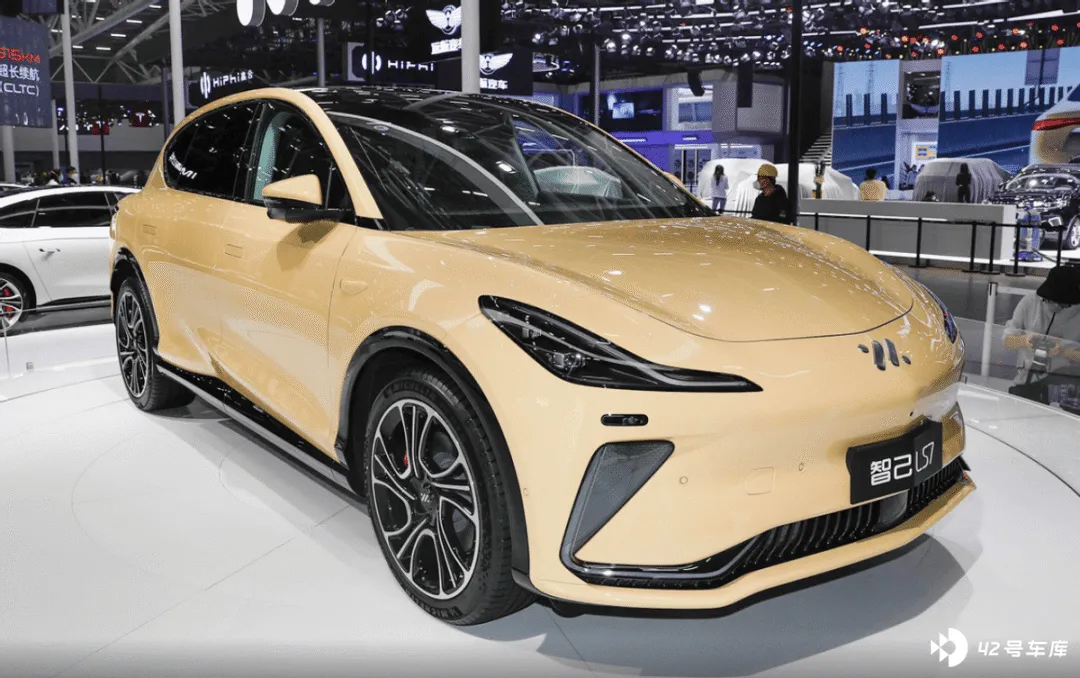
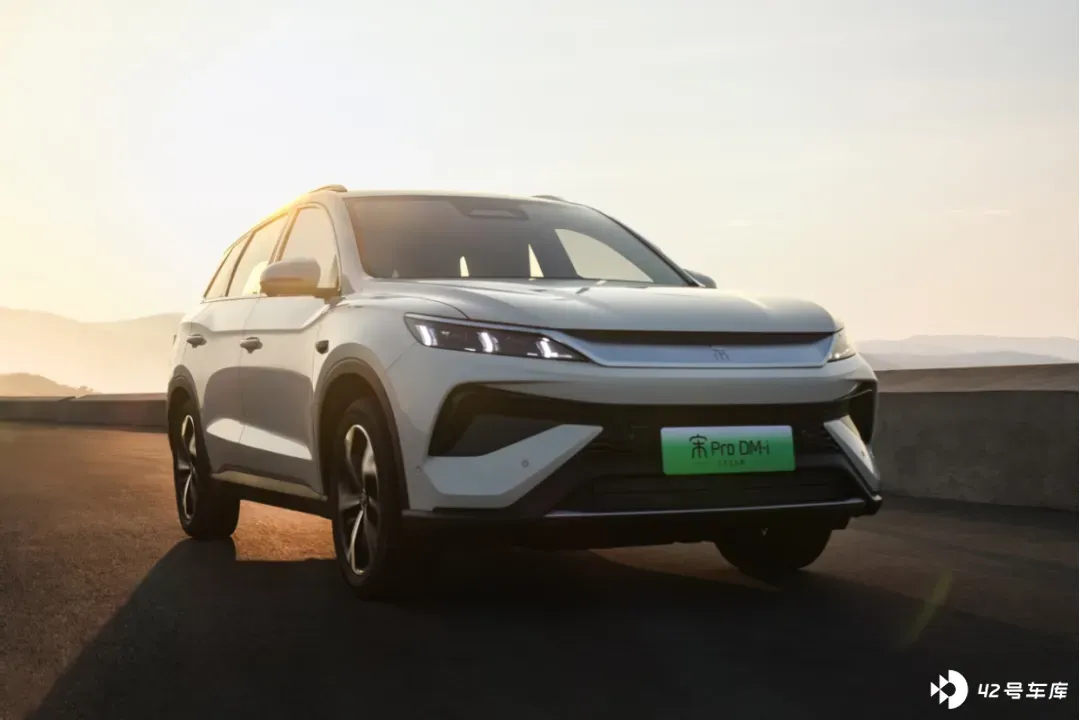
这一成绩得益于其战略聚焦后的精准布局,银河系列以 123。 5 万辆销量完成 「百万目标」,成为最快达成百万销量的新能源品牌之一, 星愿、银河 E5、银河 L6、银河 A7、星舰 7、星耀 8 等,分别对标比亚迪的海鸥、元 PLUS、秦 PLUS、秦 L、宋 Pro、汉等车型,通过高性价比抢占比亚迪传统优势区间。
吉利早期 「多品牌战略」导致的资源分散、重复投资弊端日益凸显,2024 年底发布的《台州宣言》标志着战略全面转向,通过私有化极氪汽车,推进极氪与领克的品牌整合,彻底解决内部同位竞争问题。
整合带来显著的「降本增效」,品牌定位更加清晰:吉利品牌面向主流大众市场,极氪汽车冲击中高端领域。 2025 年底极氪销量迎来爆发,11 月销量破 2 8000 辆,12 月突破 30000 辆,极氪 9X 连续两个月登顶中国大型 SUV 销量榜首,成为集团新的增长引擎,同时借助广泛的渠道网络充分承接以旧换新政策红利,在价格战中保持了产品竞争力。
2025 年,上汽新能源实现了 155 万辆的销量,同比增长 31%,这一成绩得益于其从 2024 年下半年开始的一系列系统性变革,包括整合自主品牌、打造「大乘用车板块」以及在电池、电驱、 智能驾驶等关键领域的技术突破。 同时,上汽推出的海外战略 3.0——Glocal 战略,也推动公司从「产品出海」向「价值链出海」的升级,这都为其高增长奠定了基础。
新势力方面,零跑汽车成为 2025 年最大黑马,全年交付 59.7 万辆同比增长 10 4.7%,超额完成 50 万辆目标。 其成功核心在于全域自研优势与性价比策略的结合,B 系列、C 系列车型覆盖 7 万—20 万级主流市场,规模化效应持续释放,直接切入比亚迪等头部企业的核心竞争区间。 中国一汽与 Stellantis 的战略入股形成稳定股权架构,为技术研发与产能扩张提供了充足资金支持,使其在激烈竞争中实现盈利突破。
小鹏汽车凭借智驾技术领先性实现逆袭,全年交付 42.9 万辆同比增长 125.9%。其 通过优化产品矩阵,推出更亲民的车型版本,同时持续迭代智驾系统,精准击中消费者对智能出行的核心需求 。
小米汽车作为跨界代表,年销量突破 40 万辆 , 新势力的速成代表 。 在流量为王的时代,小米无疑是红利的最大受益者之一。 创始人雷军,亦通过持续打造个人 IP,成功跻身车圈顶流 。2025 年,也是小米汽车遭到质疑非常多的一年,对其品牌口碑和品质信任度造成了潜在影响,这些争议既是挑战,也是优化自身的契机。小米增程新车能否延续爆款效应?口碑争议能否彻底扭转?这些答案都会在 2026 年一一揭晓。
缓慢增长阵营:优势弱化与转型滞后的增长瓶颈
部分车企在 2025 年维持正向增长,但增速显著落后于行业平均水平,陷入增长乏力的困境, 核心问题集中在产品迭代、市场布局与技术储备的滞后 。
长城汽车全年销量同比微增 7.33%,新能源销量 40.37 万辆同比增长 25.44%,增速远低于自主品牌平均水平。
其增长放缓的主要原因在于其战略选择,集中于高毛利市场的基础上,既不参与纯电主流市场,也不参与插混增程的主流市场,只在越野、MPV、高端 SUV 领域布局。
比亚迪以 460.2 万辆的全年销量卫冕全球新能源销冠, 同比增长 7.8%,纯电历史性超越特斯拉。总体而言,王朝网和海洋网守住了基本盘,方程豹表现出色,腾势开始发力,仰望成功出圈。不过, 增长率为近 5 年来最低,显示出在国内市场的扩张遇到了瓶颈。 吉利银河系列、零跑等品牌通过精准对标和高性价比策略,抢占了部分原属于比亚迪海鸥、海豚等车型的市场份额。与国内市场的疲软形成对比,比亚迪 2025 年海外出口销量突破 100 万辆,远超 2024 年的 41 万辆。海外市场的高利润率正在成为支撑其整体业绩的关键。
其增长动力还源自垂直整合体系的深度支撑,自研电池、电控的技术优势降低了成本波动风险,巴西、泰国工厂的投产进一步推动全球化布局落地。
负增长阵营:战略延续性不足、节奏迟缓
2025 年,部分车企遭遇销量同比下滑, 背后是战略延续性、执行性不足,市场响应迟缓的多重叠加。
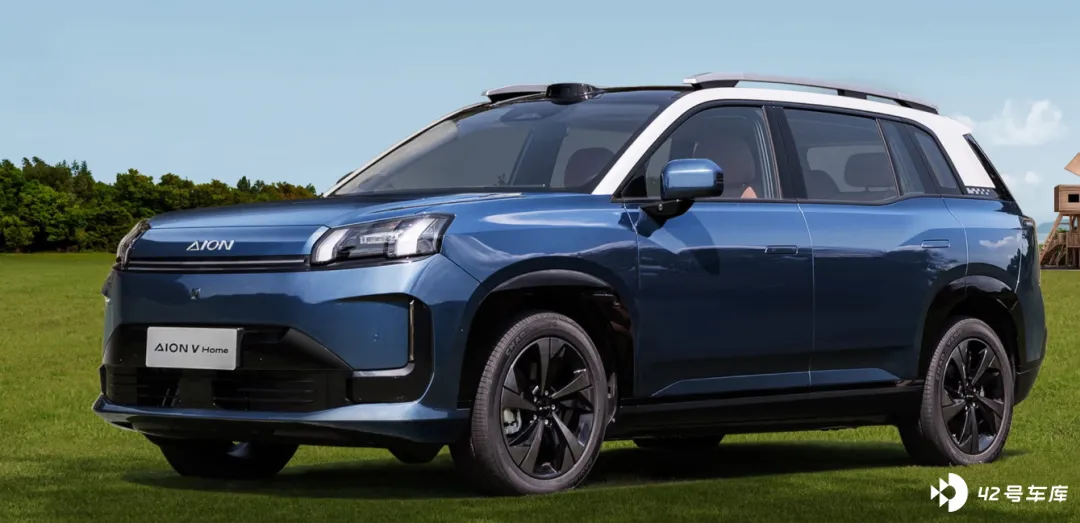
广汽新能源全年销量为 43.7 万辆,同比下滑 3.3%, 「番禺行动」第一年,销量依然疲软 。另外,2025 年正逢组织机构、品牌车型调整,战略延续性、执行性不够。 埃安, 作为广汽集团里的一个新能源主力品牌, 2025 年全 年总共卖了 29 万台车, 比上一年跌了 22.62% 。此外,广汽在高端品牌却遗憾地没有取得突破,尤其在与华为的合作,可以说「起了个大早,但赶了晚集」。与华为合作的 启境是其高端化的再一次尝试,其 成败已不仅仅是单一品牌的问题,而是关系到广汽集团能否在新能源汽车的下半场稳住阵脚、实现战略突围的关键一役。
特斯拉以 85.2 万辆的销量同比下滑 7.1%,成为头部企业中为数不多的负增长品牌。 其增长乏力的核心原因在于产品迭代滞后,主力车型外观与核心配置多年未进行实质性升级,在国内车企「半年改款、一年换代」的密集攻势下失去竞争力。 同时,其本土化生产与供应链成本控制优势逐渐减弱,面对中国品牌的价格冲击,被迫多次降价导致利润空间持续压缩,而自动驾驶技术的商业化进展未达预期,未能形成新的增长支点。
理想汽车年交付 40.6 万辆, 同比下滑了 18.8%。 主要是增程领域的基本盘受冲击明显,该技术路线门槛较低,「冰箱彩电大沙发」的产品优势被快速模仿,前有问界的技术压制,后有零跑的性价比围追,市场空间被持续挤压。 纯电转型则遭遇多重阻碍,入局时间晚于蔚来、小鹏等企业,目前仅布局 MEGA、i6、i8 三款车型,难以应对竞争对手的「车海战术」。此外,战略摇摆消耗大量精力,三年间从学习华为模式到回归 OKR 体系,管理动荡影响了产品研发与产能爬坡节奏,2025 年第三季度净亏损超 6 亿元,创下 2022 年第三季度以来的首次季度亏损。

2025 年已成历史,其实一年的涨跌也不必过分看重。就拿蔚小理来说,多年风光得意的理想走弱,小鹏、蔚来难得抖擞起来。 着眼于长远,不如看哪些企业有技术积累,优秀的企业文化,强大的执行力和纠错进化能力。
同时,2025 年,无论行业还是个体,都开始寻求「高质量增长」,并开始反思过度营销等恶性竞争问题。 有了这些认知和共识,虽然 2026 年注定不会再有高增长,但我们已经可以坦然面对。





