


作者: 陶烟烟
动力电池和整个电池来盘一盘。
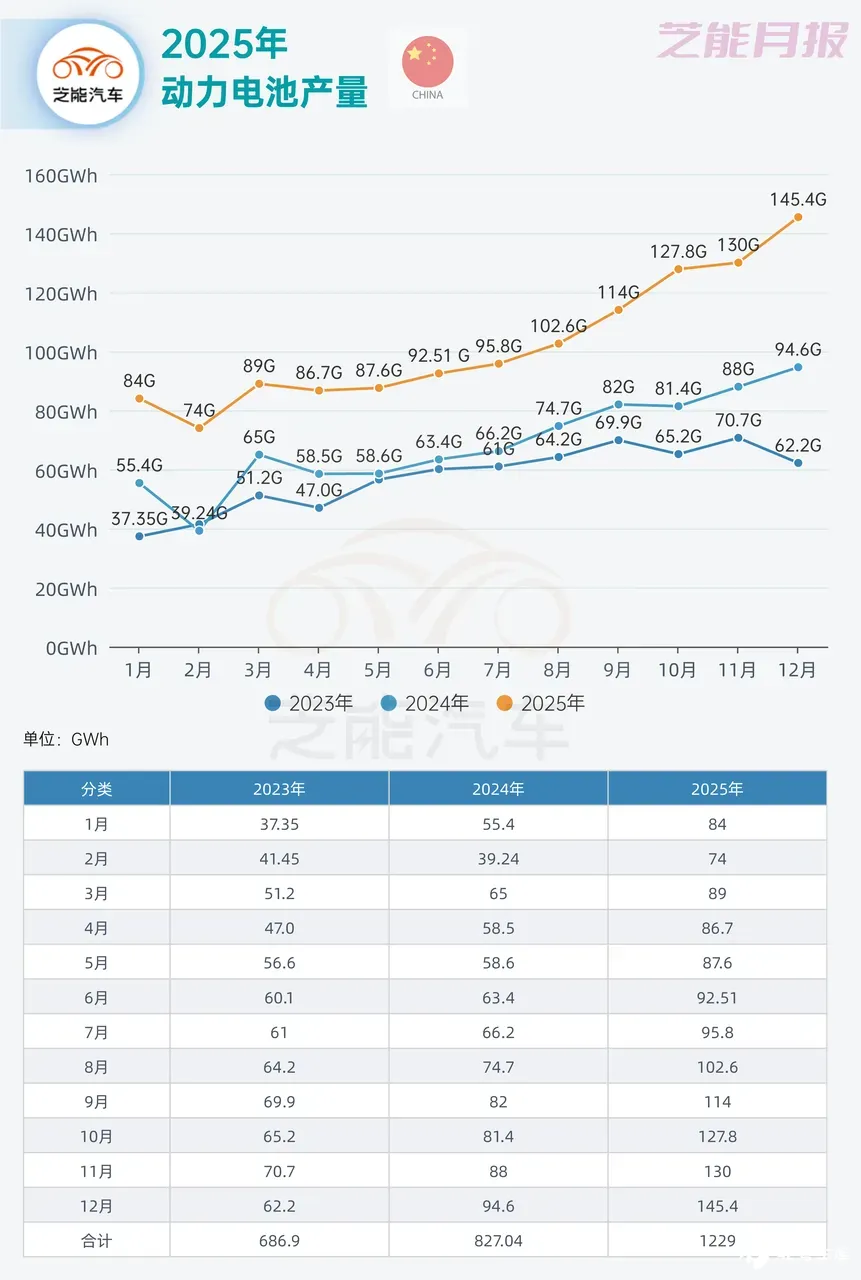
● 2025 年动力和储能电池累计产量 为 1755.6GWh,累计同比增长 60.1%。
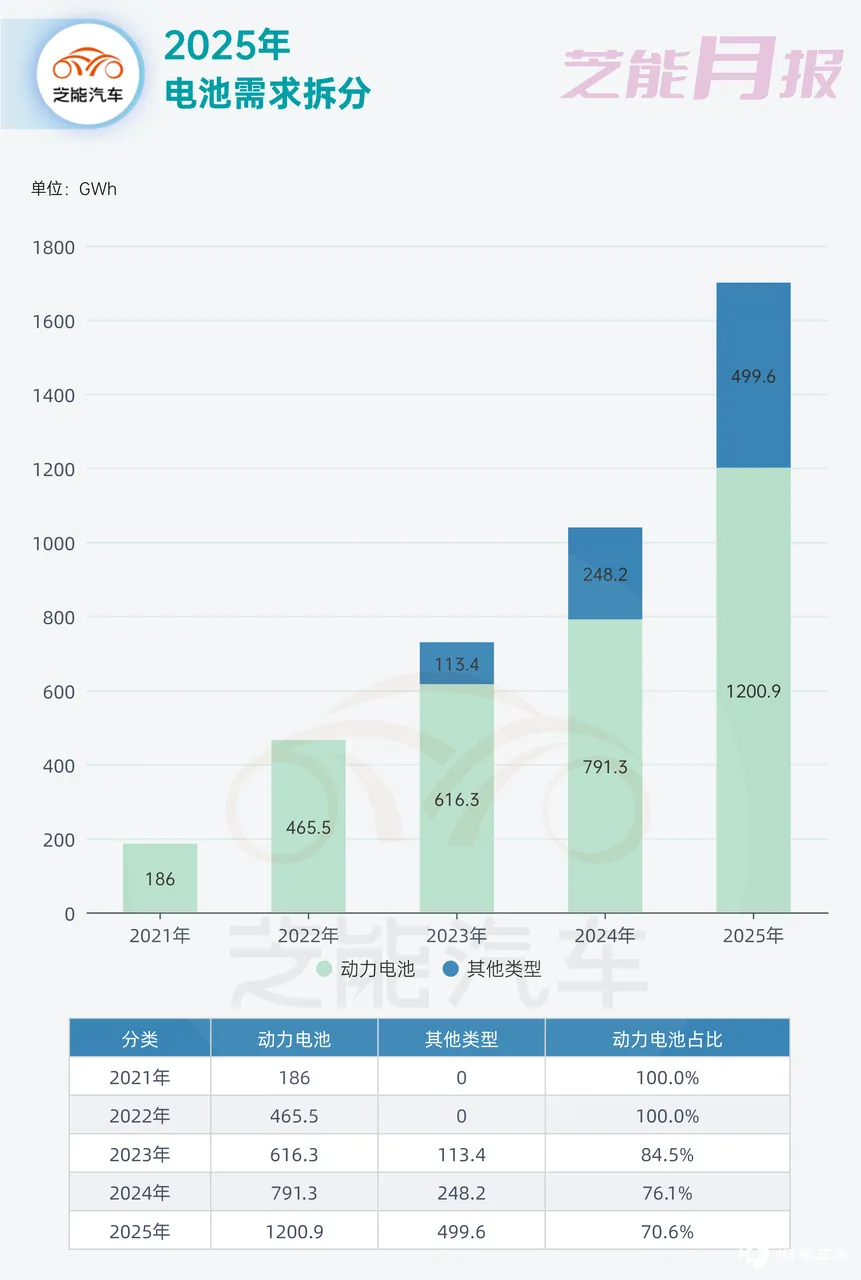
● 动力和储能电池销量 为 1700.5GWh,同比增长 63.6%。
◎ 动力电池累计销量为 1200.9GWh,占总销量 70.6%,同比增长 51.8%;
◎ 储能电池累计销量为 499.6GWh,占总销量 29.4%,同比增长 101.3%。
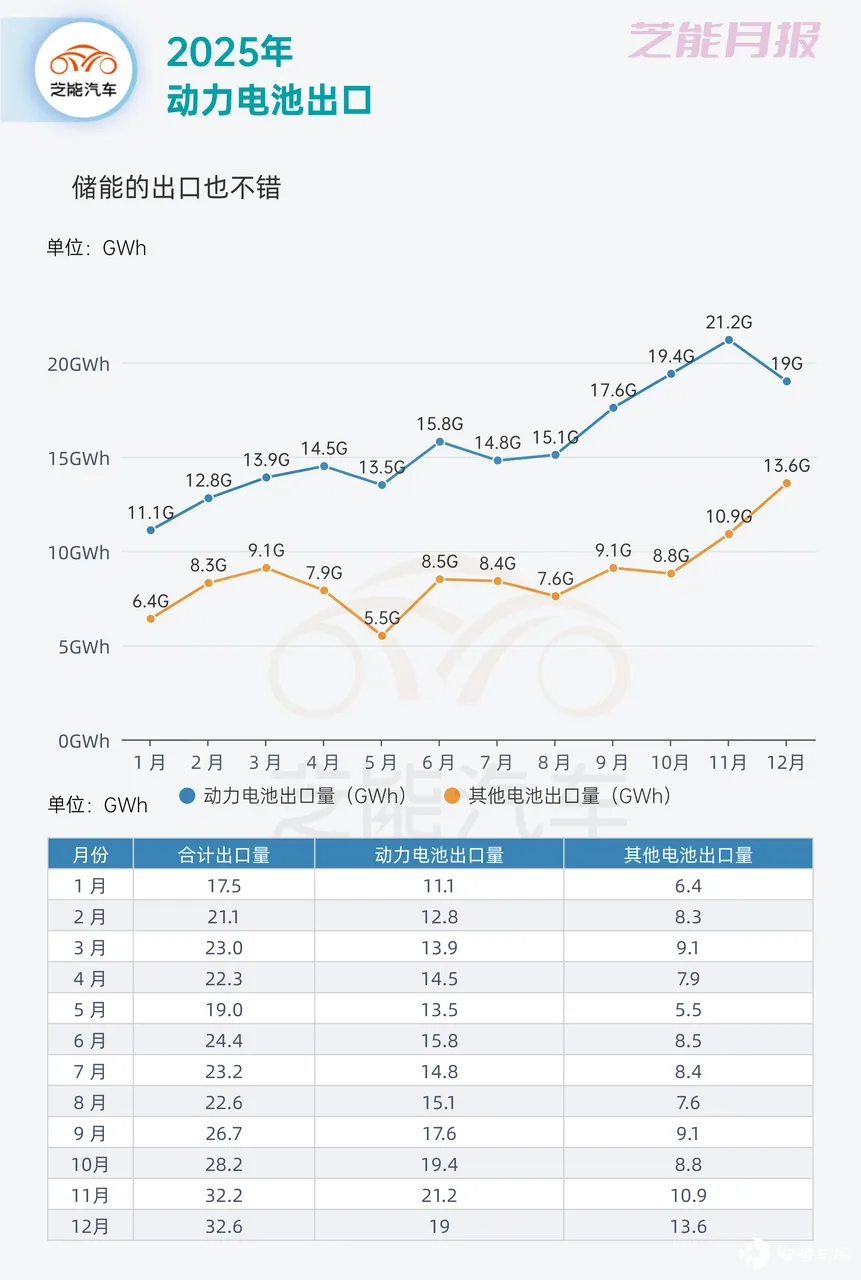
● 动力和储能电池累计出口 达 305.0GWh,同比增长 50.7%。
◎ 动力电池累计出口为 189.7GWh,同比增长 41.9%;
◎ 储能电池累计出口量为 115.3GWh,同比增长 67.9%。
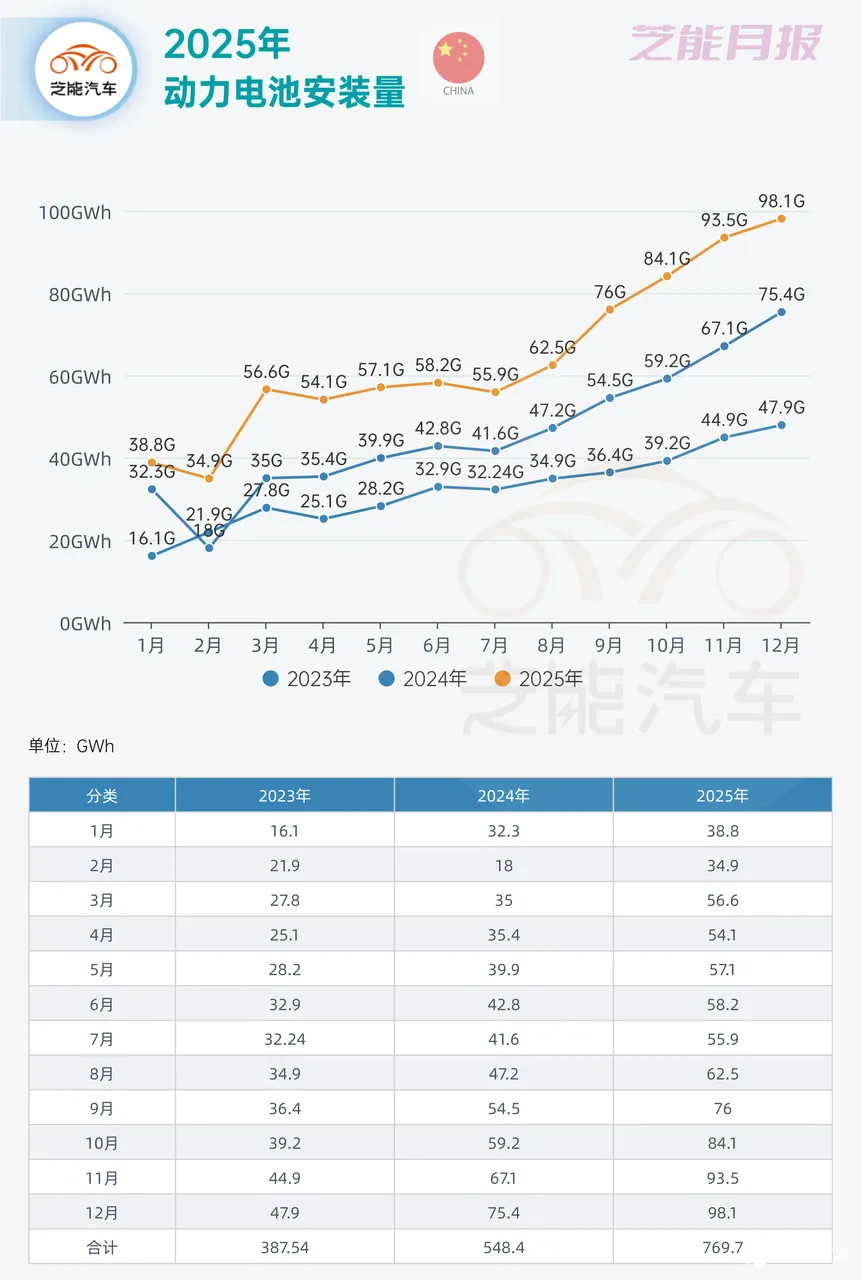
● 国内动力电池装车量 769.7GWh, 同比增长 40.4%。
◎ 三元电池装车量 144.1GWh,占总装车量 18.7%,同比增长 3.7%;
◎ 磷酸铁锂电池装车量 625.3GWh,占总装车量 81.2%,同比增长 52.9%。
● 12 月动力和储能电池合计产量 为 201.7GWh,环比增长 14.4%,同比增长 62.1%。
● 12 月动力和储能电池销量 为 199.3GWh,环比增长 11.1%,同比增长 57.5%。
◎ 动力电池销量为 143.8GWh,环比增长 7.3%,同比增长 49.2%;
◎ 储能电池销量为 55.6GWh,环比增长 22.4%,同比增长 84.0%。
● 动力和储能电池合计出口 32.6GWh,环比增长 1.3%,同比增长 49.2%,占当月销量 16.4%。
◎ 动力电池出口量为 19.0GWh,占总出口量 58.4%,环比减少 10.4%,同比增长 47.1%;
◎ 储能电池出口量为 13.6GWh,占总出口量 41.6%,环比增长 23.9%,同比增长 52.2%。
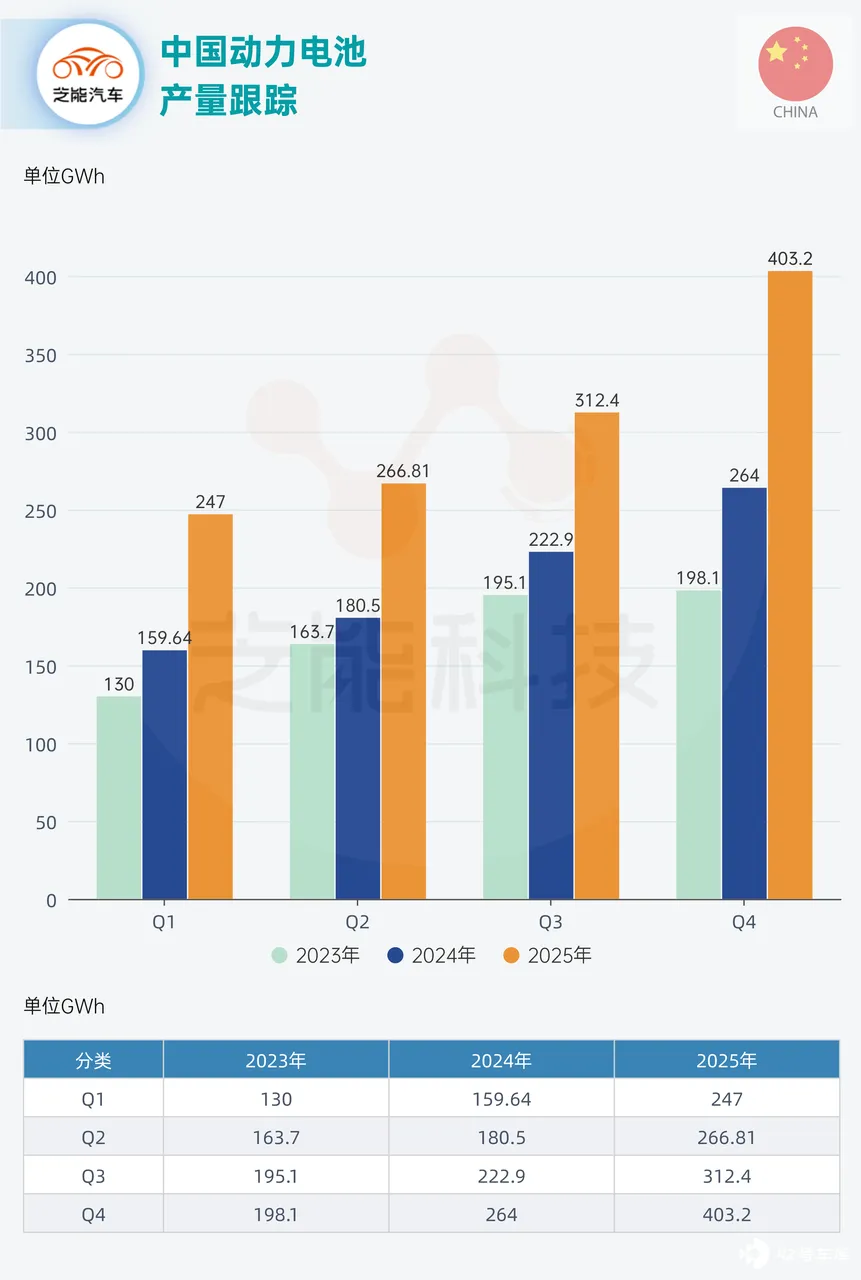
● 国内动力电池装车量 98.1GWh,环比增长 4.9%,同比增长 35.1%。
◎ 三元电池装车量 18.2GWh,占总装车量 18.6%,环比增长 0.2%,同比增长 40.5%;
◎ 磷酸铁锂电池装车量 79.8GWh,占总装车量 81.3%,环比增长 5.9%,同比增长 33.7%。
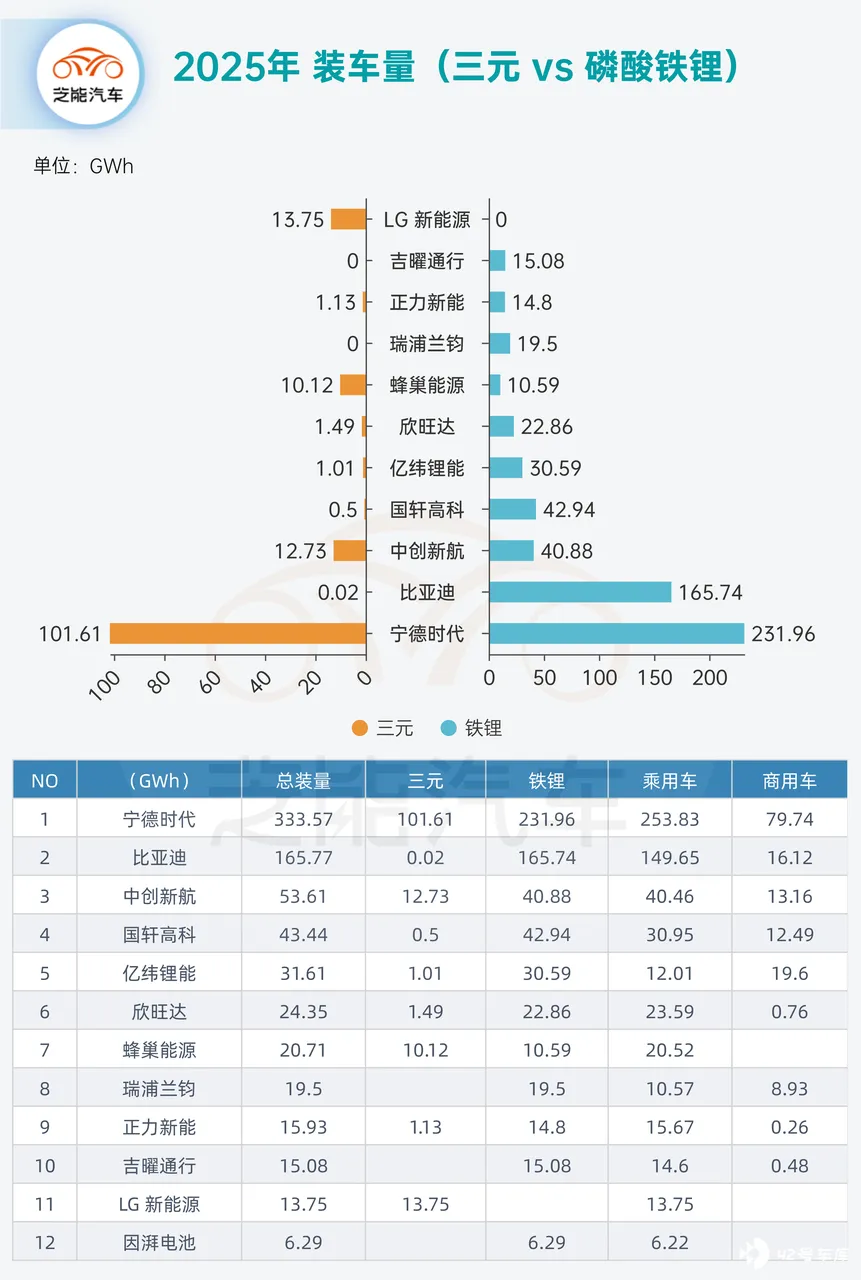
从细致来看,12 月乘用车的占比是新低的,国内动力电池装车量 98.1GWh,环比增长 4.9%,同比增长 35.1%。
● 但是乘用车这边 10-12 月的动力电池装车量(单位:GWh)中:
◎ 纯电动乘用车的装车量在 10 月为 51.30 GWh,11 月小幅上升至 54.98 GWh,12 月回落至 49.1 GWh;
◎ 插电式混合动力乘用车的装车量在 10 月为 16.74 GWh,11 月增长至 18.05 GWh,12 月则降至 15.7 GWh。
● 真正拉动安装量的,主要是商用车:
◎ 纯电动货车的装车量在 10 月为 13.46 GWh,11 月上升至 16.74 GWh,12 月大幅增长至 27.0 GWh;
◎ 纯电动客车的装车量在 10 月为 1.26 GWh,11 月增长至 1.87 GWh,12 月继续上升至 2.1 GWh;
◎ 纯电动专用车的装车量在 10 月为 1.09 GWh,11 月增长至 1.40 GWh,12 月大幅攀升至 3.4 GWh。
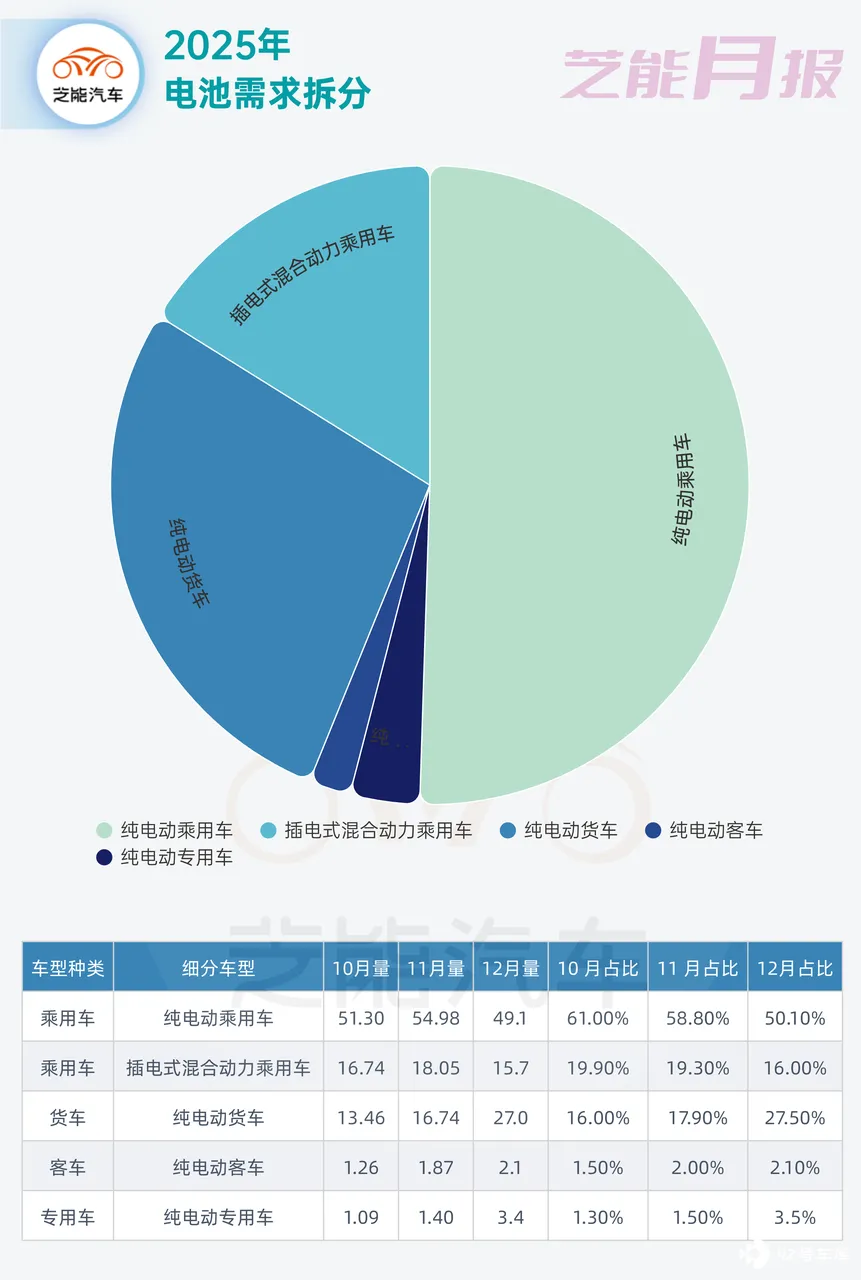
从总装机量和技术路线来看
◎ 宁德时代以 333.57GWh 继续保持绝对领先,其中铁锂电池占比明显高于三元电池,乘用车仍是主要应用场景,但商用车占比也接近 80GWh。
◎ 比亚迪采用铁锂路线,总装量 165.77GWh,乘用车占据绝对主体。
◎ 中创新航、国轩高科和亿纬锂能处于第二梯队,均以铁锂为主,但亿纬锂能在商用车领域的占比明显更高。
◎ 欣旺达和正力新能以乘用车为核心市场,商用车布局较少。
◎ 蜂巢能源的三元与铁锂结构相对均衡,主要集中在乘用车市场。
◎ LG 新能源则几乎全部采用三元电池,且全部用于乘用车。
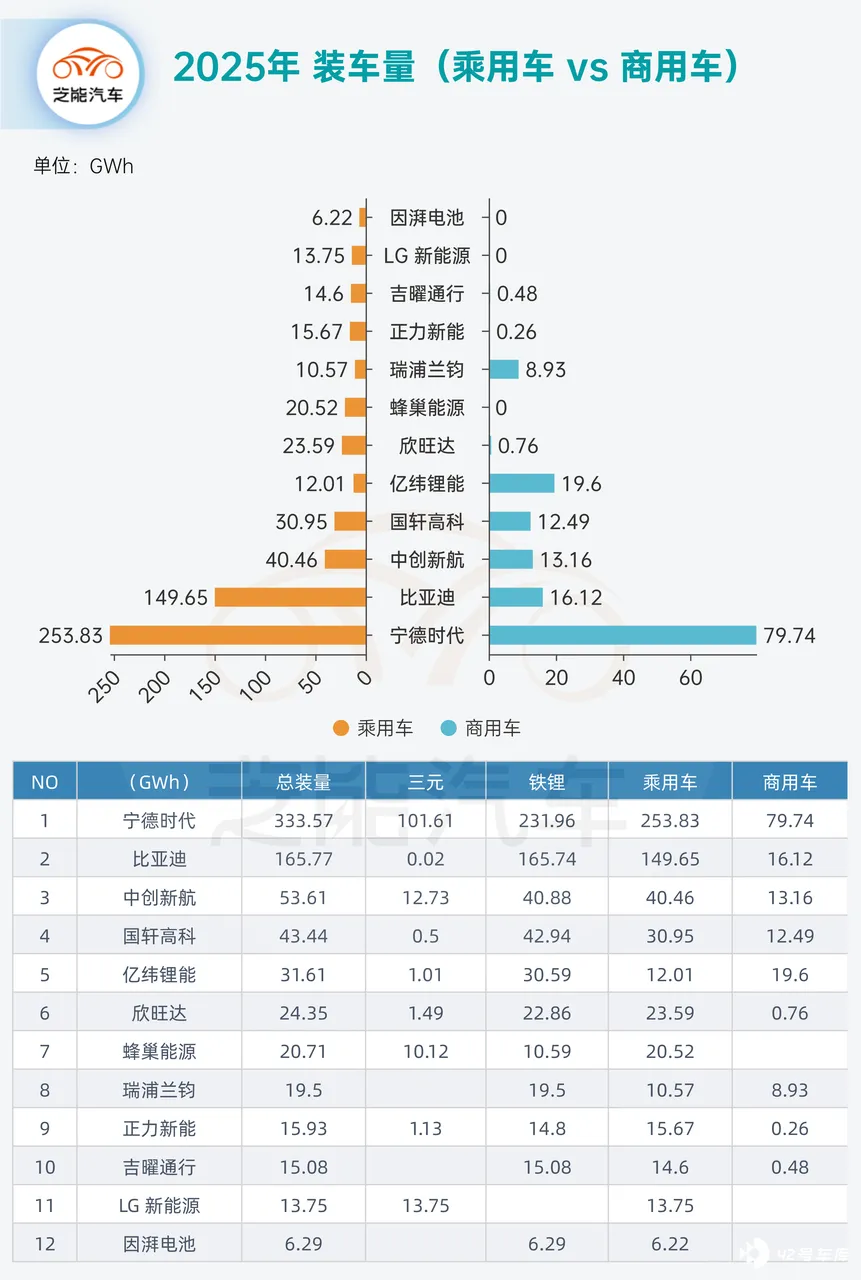
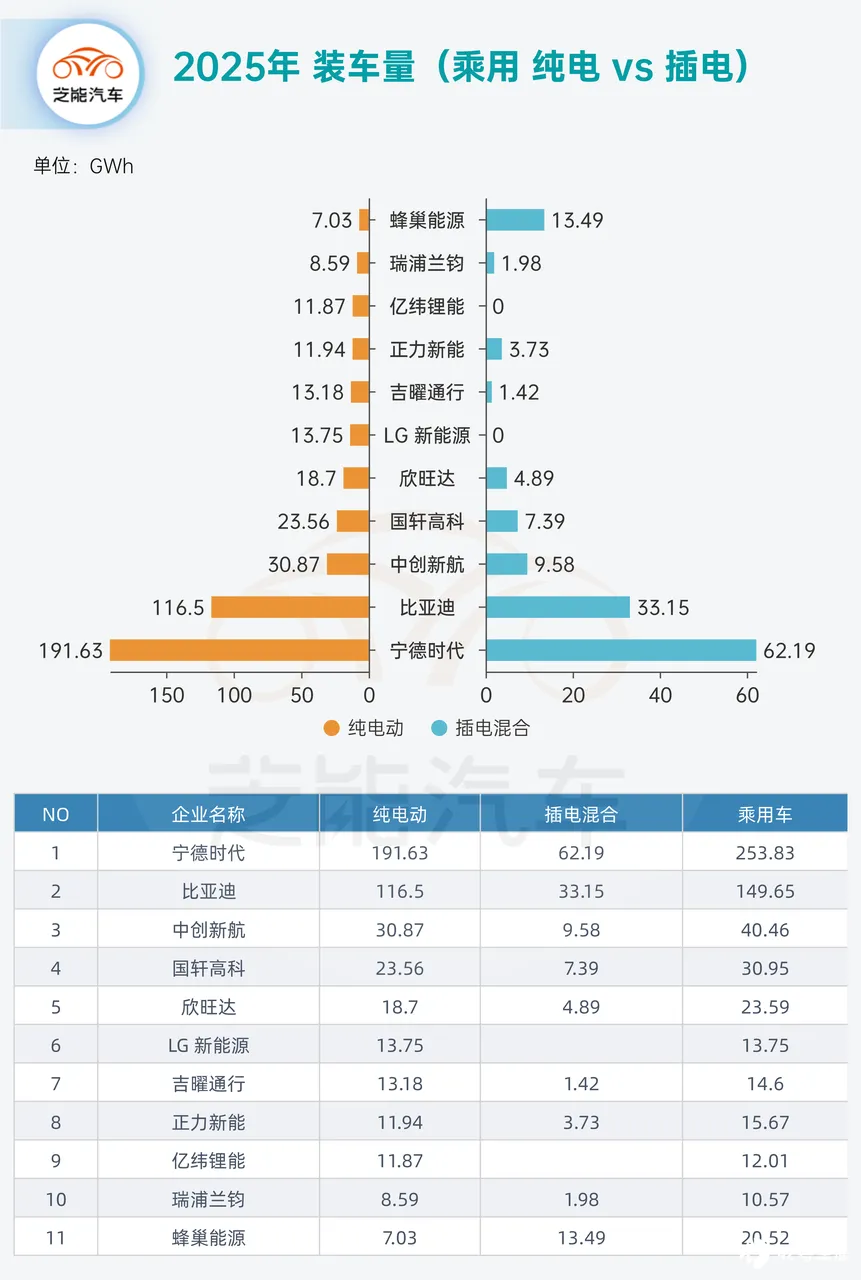
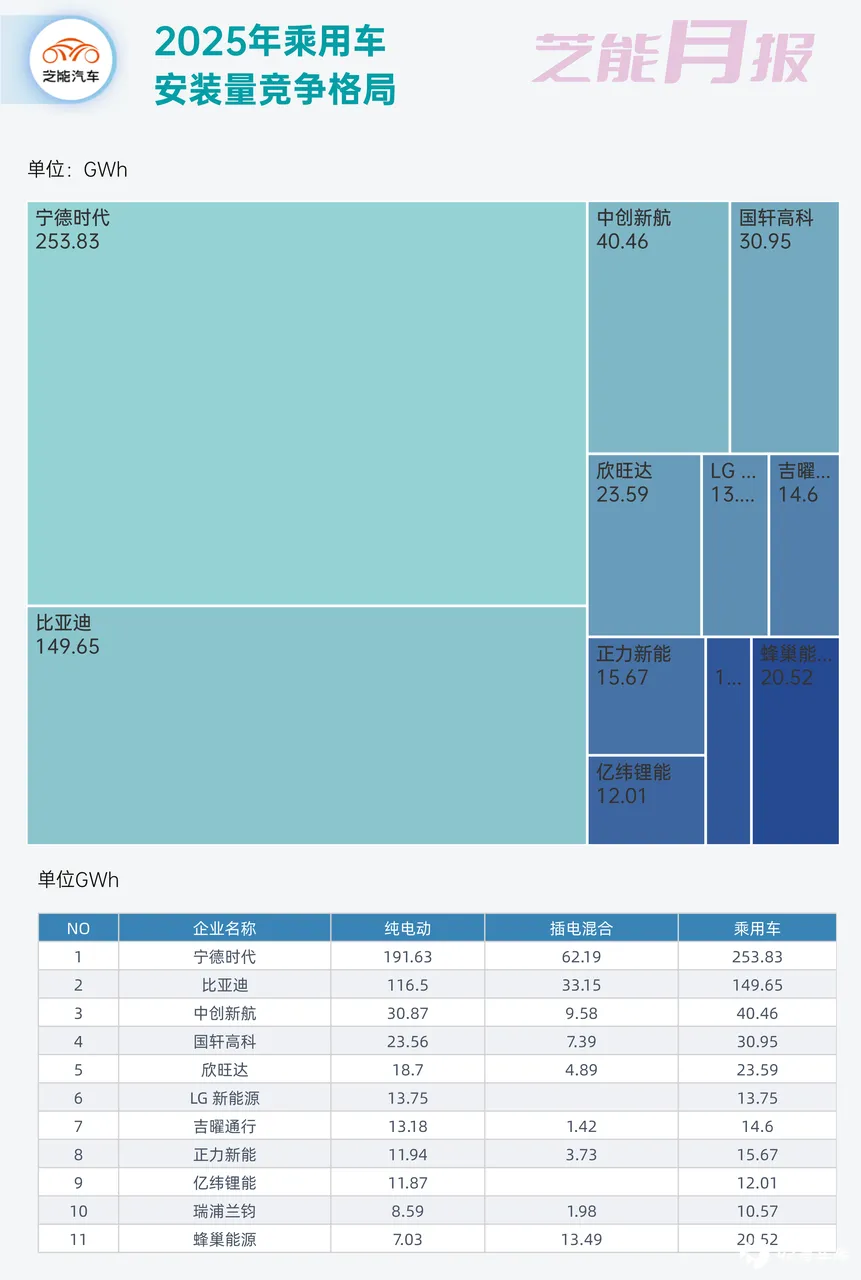
从乘用车动力电池装机量来看,宁德时代和比亚迪的量还是非常大。
◎ 宁德时代纯电与插混合计达到 253.83GWh,比亚迪的 149.65GWh。
◎ 第二梯队中,中创新航、国轩高科、欣旺达的规模在 20–40GWh 之间,主要以纯电市场为主。
◎ LG 新能源和亿纬锂能的装机量集中在纯电领域,插混占比相对较低。
◎ 蜂巢能源的插混装机量 (13.49GWh) 高于纯电 (7.03GWh) 。
小结:这是 2025 年动力电池的格局。






