


作者 | 王凌方
编辑 | 邱锴俊
2025 年的动力电池江湖又是极为热闹的一年。
最显眼的,是宁德时代和比亚迪的市场份额略微下降,中创新航、国轩高科和亿纬锂能为代表主流二线电池企业蚕食。
但还是有些「暗趋势」也值得注意:
吉利系吉曜通行取代耀宁强势跻身前列; LG 新能源、SK ON 正悄然扩大其在高端三元市场的版图;孚能科技则黯然跌出装机量前 15 名。
尤其吉利系的动作格外引人关注,一方面,吉利完成了 从耀宁新能源到吉曜通行的深度整合; 另一方面,将昔日伙伴欣旺达告上法庭,索赔 23.14 亿元 。
这表明车企自产电池的战略延续 ,理想和欣旺达合资、零跑和中创新航合资……都将持续影响电池供应格局。
电池 产业链上游的「关键供应商」在电池行业排名也值得关注 ,以赣锋锂业、多氟多和 远航锦锂 依靠其材料端的核心优势,目前已经在电池行业排名中占得一席之地。
此外,两条外向型路径的强势崛起同样不容忽视:储能和出口 。这两大板块在 2025 年双双实现超预期增长,是拉动电池增量的重要增长极。
磷酸铁锂持续扩张,三元材料增速回暖
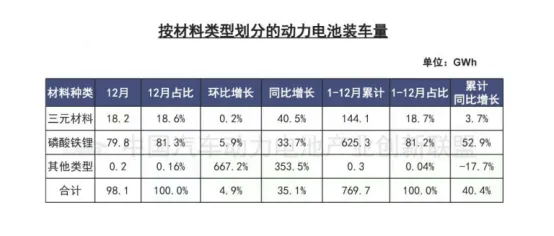
从材料类型看,磷酸铁锂电池继续巩固其主导地位。 2025 年,磷酸铁锂电池累计装车量达 625.3GWh,占总装车量的 81.2%,同比增长 52.9%。相比之下,三元电池累计装车量为 144.1GWh,占比 18.7%,同比仅增长 3.7%。
然而,细分到月度数据,三元材料在年末显示出回暖迹象。 2025 年 12 月,三元电池装车量同比增长 40.5%,环比增长 0.2%,增速明显高于全年水平,也高于磷酸铁锂电池。这表明在高端车型、长续航需求及海外市场拉动下,三元电池仍保有结构性增长空间。
车企系电池势力崛起,吉利广汽布局成效显现
车企自建电池公司也有亮眼表现。
2025 年初,吉利将旗下两大动力电池主力——江苏耀宁与威睿合并,成立电池产业集团吉曜通行,吉利创始人李书福直接加间接总持股比例高达 91.0332%。
江苏耀宁脱胎于吉利汽车零部件事业中心,其神盾短刀电池已搭载银河 E5 车型;威睿则拥有金砖电池技术,脱胎于极氪时期的自研体系,两者整合后推出「神盾金砖电池」品牌。
2025 年 吉曜通行 的整体装机量为 15.08GWh,位居行业第十;磷酸铁锂电池装机量排名位居第八位。 据媒体报道, 吉利的野心不止于配套自家车型,吉曜通行已启动外资车企采购谈判,向第三方供应市场进军。
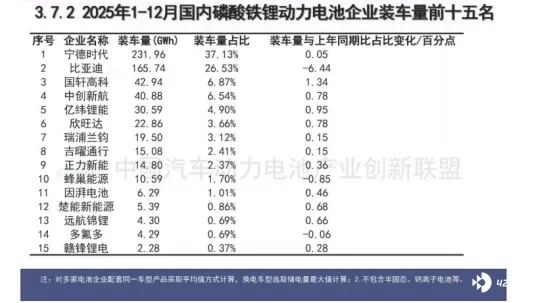
广汽集团的电池布局同样成果显著,旗下因湃电池与巨湾技研形成互补格局 。因湃电池聚焦动力电池的量产供应, 2025 年装车量同比增长 0.41 个百分点 ;巨湾技研则主攻超快充电池技术,其产品配套广汽埃安系列车型,推动广汽系新能源车型的技术竞争力提升 ,目前已经 成为车企系电池的重要力量。
吉利和广汽的布局,都体现出车企在电池自主可控上的阶段性成果。
除了车企直接造电池,车企与电池企业合资仍然是车企介入电池生产的重要方式,未来理想和欣旺达合资、零跑和中创新航为代表的车企势力还会不断深入影响电池行业。
更多「材料供应商 」转 向「电池制造商」
相比 2024 年, 产业链上游的「关键供应商」,正加速向台前的「电池制造商」身份拓展与规模化落地。
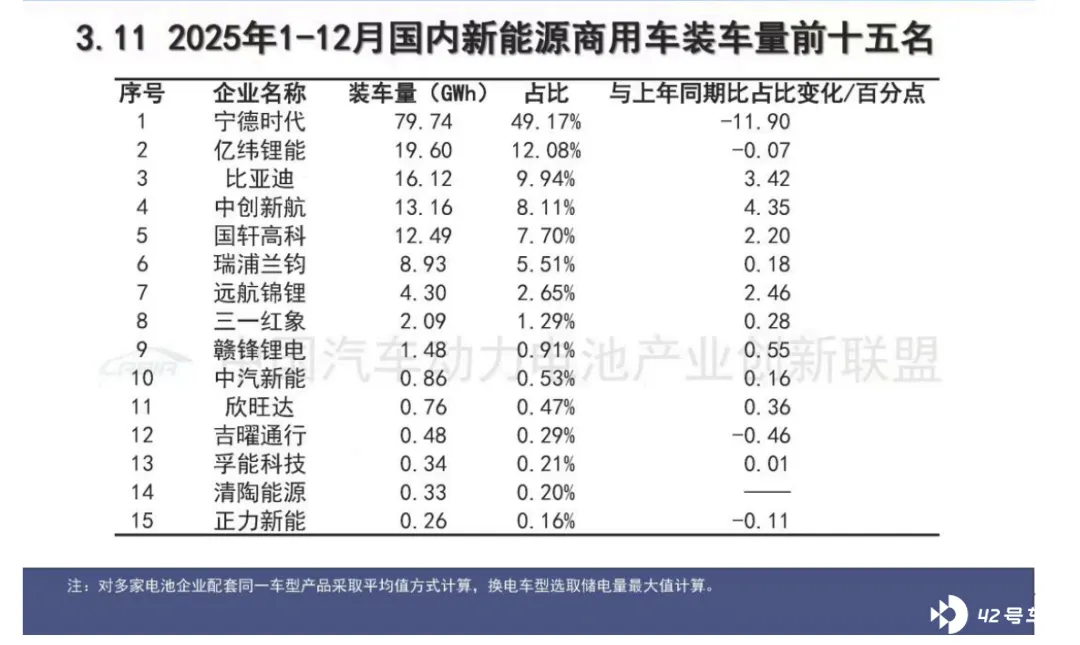
赣锋锂业就是「锂资源-锂化合物-锂电池-回收利用」全产业链垂直一体化布局的典型代表 。在锂电池制造方面, 赣锋锂业 是以固态电池为主要突破 点,在液态锂电池排名中并不靠前。2024 年,赣锋锂业也并未出现在装机量 TOP15 的榜单上,但是在去年, 成功跻身 2025 年国内磷酸铁锂动力电池企业装车量年度前 15 名,尤其是在商用车细分市场找到了突破口。
2025 年,多氟多的排名有所下降,整体增长速度不及友商。多氟多的 核心逻辑是依托电解液领域的核心技术积累,深化在电池制造环节的协同效应。
2025 年,远航锦里从「榜上无名」到年度 top15 的典型代表。 远航锦锂是一家 2022 年成立的电池企业 ,其董事长也是德方纳米 的董事长、创始人和实际控制人吉学文。
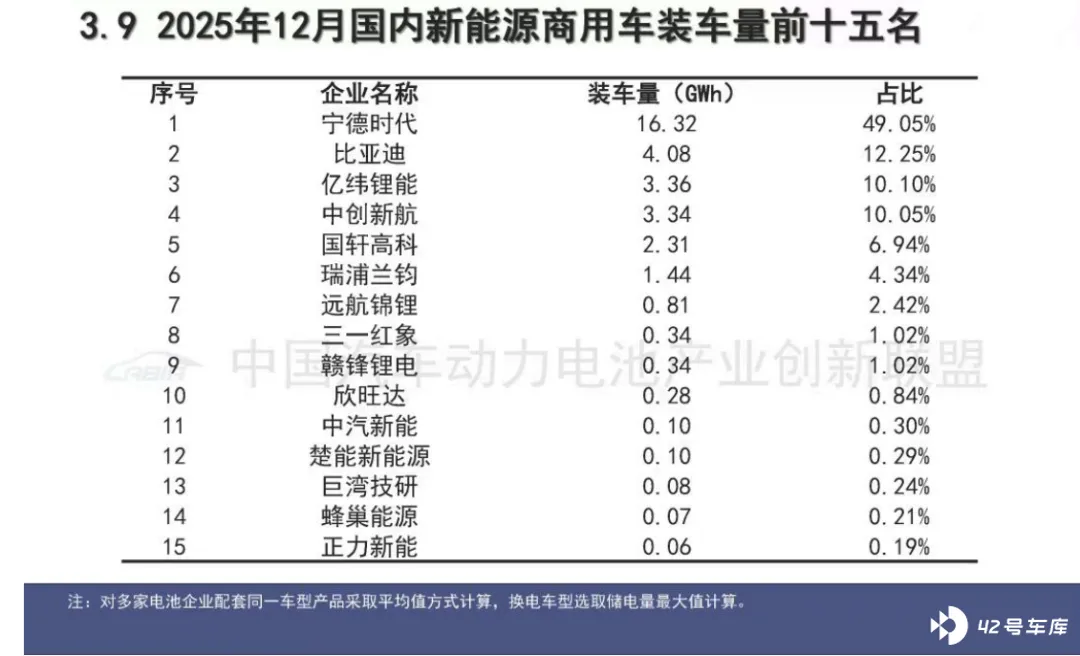
众所周知,德方纳米是全球磷酸铁锂正极材料的绝对龙头地位。 远航锦锂 成立仅 3 年即进入行业前十五。这也 说明该企业通过与 德方纳米主业高度协同,已经在磷酸铁锂细分市场中具备竞争力。
这说明,以赣锋锂业、多氟多、远航锦锂为代表的企业,依靠他们在 材料领域的核心优势,已经成功在电池市场份额上取得了实质性进展。甚至可以说, 这是一条成功的捷径,但是要取得更多市场份额,就需要其在产品上也具备领先优势。
韩系两家企业上榜三元锂电,盟固利、微宏动力依然活跃
在本土企业激烈竞争的背景下,韩系电池企业实现逆势增长。 LG 新能源 2025 年在中国市场装机量达 13.75G Wh, 在三元电池装机量 占率提升至 9.59% ,相比 2024 年提升 3.97 个百分点 ; SK ON 凭借 与小鹏、吉利的合作市占率也有所提升,去年装机量为 0.14GWh,相比上一年提升 0.06 个百分点 。
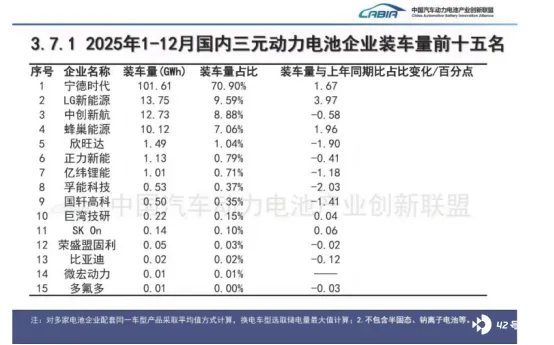
但整体来看,韩系电池企业在中国的比例还是非常小,结合韩系在国际市场上的下滑情况,韩系电池目前不具备占领较大市场份额的可能 。
国内方面,盟固利和微宏动力也是三元电池中的元老企业,目前依然活跃在前线,不过整体规模和市占率依然不高。
储能和出口,拉动增长的新引擎
2025 年储能电池和出口方面的增长超过预期。
储能电池增速大幅领先动力电池。 2025 年,我国储能电池销量高达 499.6GWh,同比激增 101.3%,增速是动力电池的近两倍。磷酸铁锂在储能电池中占绝对优势。2025 年储能电池销量中,磷酸铁锂占比高达 99.9%。其高安全、长循环、低成本的特点完美契合储能场景的需求,推动了从 280Ah 到 314Ah 等大容量电芯的快速技术迭代和产能落地。
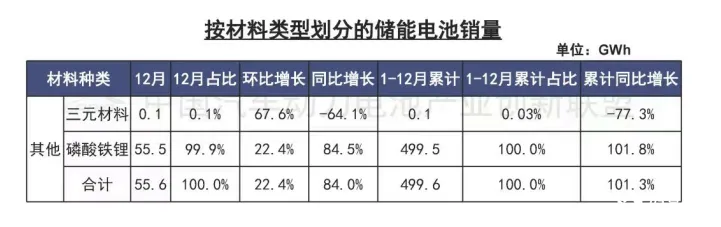
此外,全球能源转型的需求,推动中国电池出海在 2025 年迈上新台阶。 去 年,我国动力和储能电池累计出口达 305.0GWh, 累计同比增长 50.7%, 占全年累计 销量 17.9% 。具体来看,动力电池累计出口为 189.7GWh, 累计同比增长 41.9%;储能电池累计出口量为 115.3GWh, 累计同比增长 67.9%。
在出口方面,宁德时代、比亚迪、中创新航、国轩高科、蜂巢能源等企业表现出色。
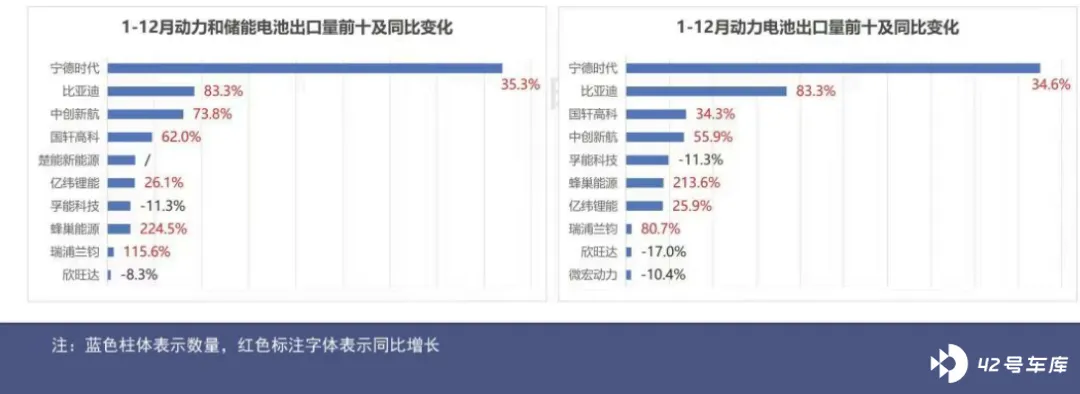
可以说,我国电池出口的高增长不仅源于需求,更验证了中国电池产业链在成本、技术和产能规模上的综合优势。
双巨头份额下滑,二线与车企系突围
从行业排名角度来看,2025 年的动力电池格局整体呈现出 「 头部松动、中部崛起 」 的特征,市场份额正在从 集中走向再平衡 。
宁德时代 2025 年全年市占率从 2024 年的 4 5.08%降至 43.42%,比亚迪则从 24.74%下滑至 2 1.58%,两家企业合计市占率 为 65%,较 2024 年减少 4.82 个百分点。 尽管仍是行业绝对龙头,但双巨头的 份额下滑趋势已经非常明显 ,主要原因在于二线电池企业技术追赶和车企系电池公司的配套倾斜,使得市场竞争从 「双雄争霸」向「多点开花」转变。
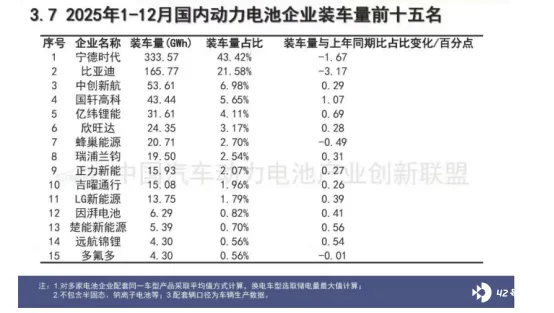
在双巨头份额下滑的同时,二线电池企业迎来快速扩张期。 中创新航 、国轩高科 、亿纬锂能三家, 2025 年市占率分别提升至 6。 98%、5. 65%和 4。 11%,稳居行业第三至五名。 欣旺达、蜂巢能源、瑞浦兰钧、正力新能等企业位次与份额变化 小幅变化, 竞争呈胶着状态。
蜂巢能源排名和市场份额也小幅下滑 。不过其海外市场进展不错,2025 年蜂巢能源新定点客户超过 7 家,新定点项目超过 25 个,包括现代汽车、Vinfast、Smart、Impack、雷达汽车、福田汽车,包括欧洲的 Lion Smart 都成为蜂巢新的客户,并在 2025 年开始交付。 在 蜂巢能源 总 出货量 中, 海外出货占比超过 30% ,储能海外占比也超过 30% 。 蜂巢能源属于 典型的墙内开花墙外香的企业。
曾经位列行业前十 五 的孚能科技则遭遇滑铁卢,正式跌出行业十五强。 去年 4 月份,广州工控集团及其一致行动人同样通过股权转让+部表决权委托的方式最终获得了孚能科技 16.155%的表决权,成为孚能科技控股股东,广州市人民政府则成为实际控制人。
更换实控人之后的 孚能科技 , 能否在 2026 年 有起色也值得关注。
电池原材料下半年上涨,碳酸锂价格年末冲高
2025 年的电池原材料市场也值得一体。
对比 2024 与 2025 年核心原材料价格走势,呈现出「2024 年低位震荡、2025 年强势反弹」的鲜明反差。
2024 年锂电原材料市场延续此前的下行周期,核心产品价格持续在低位震荡。 锂辉石精矿、碳酸锂等锂系产品价格虽在 11 月出现短期上涨,但全年整体处于低位区间。受产能过剩与需求消化库存的双重影响,磷酸铁锂正极材料市场呈现「量增价跌」态势,储能招标价格屡创新低,多数主流生产商利润空间狭窄,中小型企业甚至面临成本倒挂困境。六氟磷酸锂等电解液原料价格也持续低迷,整个产业链从上游矿山到下游电池企业普遍承压。
2025 年 下半年 原材料市场上演反转大戏,核心原料价格从上半年低谷启动强势反弹。 碳酸锂价格在 4 月跌至 7 万元/吨以下的低位后,7 月开始回升,10 月后进入加速阶段, 电池级碳酸锂价格在年底已达到 15 万元/吨。
展望 2026 年, 对内,整车企业对电池产业的影响,以及原材料价格的走势等将成为扰动动力电池江湖的新变量;对外,储能市场的内部爆发与出口增量的进一步拓展也值得期待。





