


文|鐵西区的李子
一
爆款总是很容易过气,即便头部车企也无法幸免。
如迅速崛起的鸿蒙智行,门面问界 M7 于 22 年 7 月上市,去年初便下滑至 5000 上下并持续数月,直至换代车型上市回到高位。
所有新势力都要面对这样的难题。
理想 L 系列 22 年开始陆续上市,巅峰时期 L6 超 2 万、L7 超 1 万,L8 与 L9 近万,去年曾一度均跌至万辆以下 (L6 于 12 月重新破万) 。
蔚来更跌宕起伏也更具代表性,乐道 L60 爆款因产能戛然而止,L90 爆款数月后则在去年 12 月回落。
当然也有例外,小鹏的 MONA M03 上市至今仍保持月销 1 万以上。小米两款 7 车型同样如此。但上述车型的生命周期都不足两年,仍有待验证。 (且 MONA M03 身处 10 万以上的亲民价位,严格来说不算爆款)
就普遍状况来看,乐道的难题,也是所有腰部新势力的共同难题。包括但不限于极氪、岚图、腾势等等……
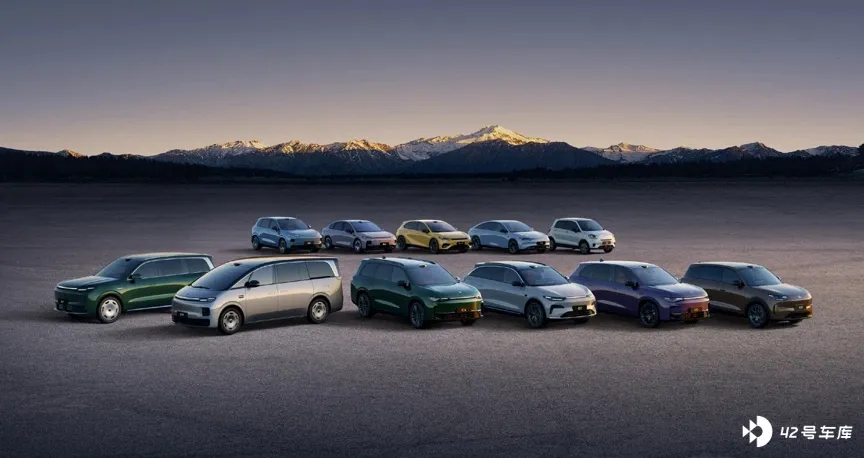
更极端的例子是零跑。这家风头正盛的新势力老大 (单一品牌) ,销量总是平均地分布于数款车型,直至近几个月才稳定有车型月销破万。
二
爆款迅速过气的情况诞生于近两年。准确地说,从 2023 年开始。
这一规律诞生于多重因素。
其一,产品趋同。理想于 22 年推出 L 系列,L9 与 L8 同时破万,验证了「大尺寸家用 SUV+冰箱彩电大沙发+智能化+增程」模式。从第二年开始,同类车型开始扎堆上市,直至近两年演化至顶峰。除去特斯拉、小米之外,几乎所有品牌在 20 万以上市场都围绕这一模式规划产品。
其二,性价比之争。2023 年初特斯拉降价,价格战拉开帷幕,爆款寿命缩短,这两个市场特征几乎同步呈现出来。在那之前,新能源市场的爆款是理想 ONE、小鹏 P7、比亚迪汉这样的话题车型。进入价格战格局,性价比成为爆款的重要因素。
其三,自身限制。对于新势力而言,其本身体系规模就存在天花板,有些存在产能限制,有些连营销费用都要精打细算。至于传统巨头体系内的新品牌,其资源则缺乏灵活性,品牌号召力也不如新势力。
产品趋同、价格战激烈。众多参与者共同向一种思路发力,大量的大尺寸家用智能新能源 SUV 蜂拥而至。去年上半年几乎每周都有那么一两场大规格新车发布会,新车性价比一款比一款高。看似爆款一个接一个,本质上只是一个比一个更有性价比的同类产品接连上市而已。
整体已经是存量市场,大尺寸家用更是盘踞了太多参与者。
爆款当然太容易被替代,理想 L 系列能维持两年以上已经是奇迹,能维持几个月都很难,有些甚至发布会一结束就过气了。
再以乐道为例,其更大的遗憾在于,蔚来作为新势力的体系力受限。L60 因为产能受困没能把握住最初属于自己的窗口期,L90 上市后不久赶上主品牌旗舰 ES8 换代。
蔚小理此后又一同遭遇「缺电池」的难题,L90、ES8、i6……再怎么强势的爆款面对牢不可破的产能天花板,都只能干着急。
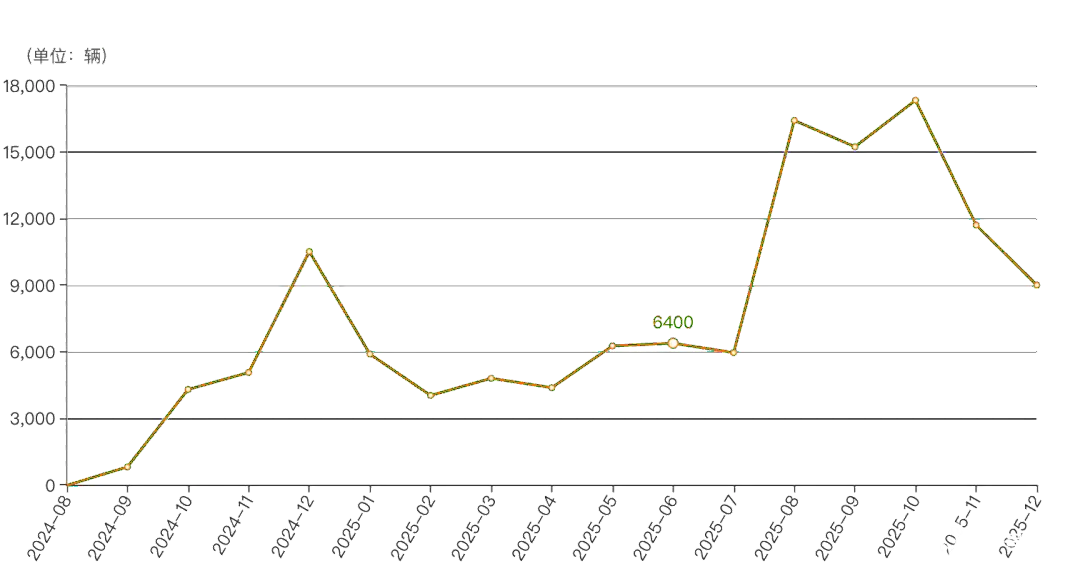
乐道诞生至今销量走势(来自「车主之家」)
三
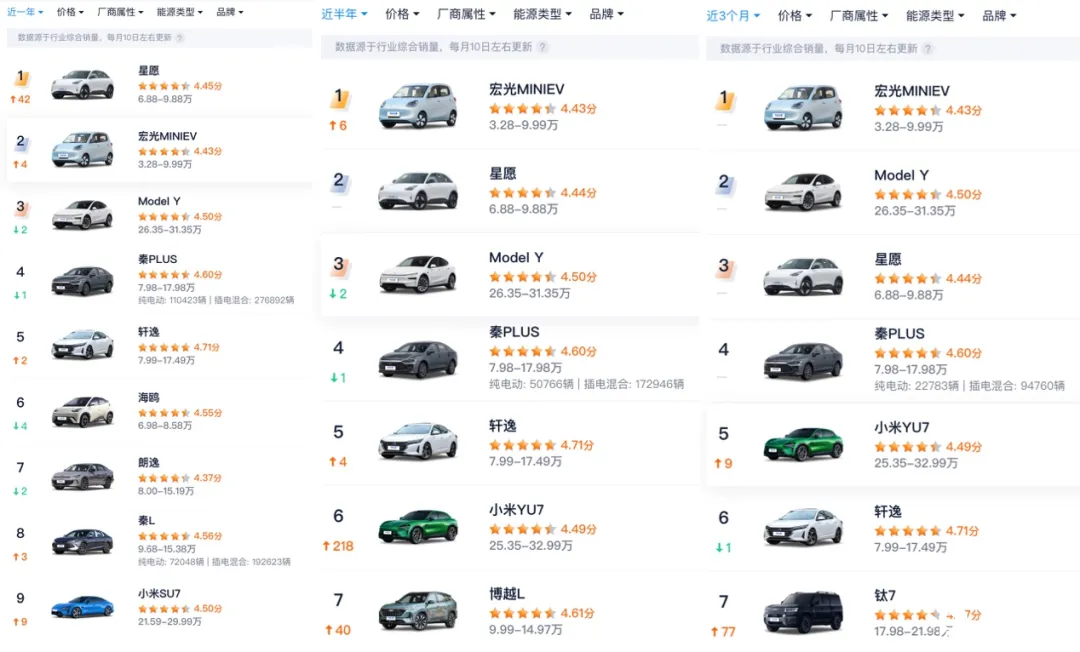
汽车之家销量数据显示,所有售价在 20 万以上还能位列全市场销量榜单前 10 的车型里,最近一年、最近半年,最近三个月,都只有 2 款。
Model Y 均在列,另一款为小米。最近一年小米 SU7 排在第 9、最近半年小米 YU7 排在第 6、最近三个月小米 YU7 排在第 5。
来自「汽车之家」
Model Y 是最长命的爆款。小米两款 7 车型则是爆款效应最强的两个爆款。它们的共同特征是均有强大的品牌效应;另一个共同特征则是,均有独特的排它性。
上文说过,自理想验证了大尺寸家用 SUV 的市场潜力之后,整个市场都在「大尺寸家用」这条赛道上疯狂卷。理想去年衰落,零跑爆发跃居新势力榜首 (单一品牌) ,鸿蒙智行短短两三年快速崛起,虽处不同价位,但战略重心都建立在这样的产品思路上。
而在 20 万以上的本土新能源主战场,大尺寸家用乃至三排座家用,这一思路车型的占比更高。
特斯拉和小米的车型,提供了少有的为单身用户打造的车型。
Model Y 甚至是一个没有具体定位的产品,这往往也是顶尖品牌与先发品牌的优势体现。例如奔驰之于豪华市场。小米的两款 7 产品则聚焦运动定位,类似宝马在豪华市场的角色。
当一个人只想为自己买车,最响的品牌就只有特斯拉和小米,这两个品牌的 4 款车型也是市场上仅有的选择。
强势品牌加上独特的市场定位,让特斯拉的爆款效应更久,让小米的爆款效应更强。相比大量卷在同一条赛道大尺寸家用 SUV,特斯拉和小米就有了更强的独特性。
但并不意味着这两个品牌就高枕无忧。想在如今激烈的市场环境里保持竞争力,就是不卷不行。
特斯拉的品牌效应正在消退,销量第一早已拱手让人,去年中国销量同比下滑超 8%,毛利率也比巅峰时期砍掉一截。
而小米,SU7 上市还不到两年,新一代车型就已经开始预售,计划 4 月正式上市。压力来源显而易见,相同产品思路的尚界 Z7 今年将上市,同样运动定位的宝马则将在今年推出新世代 iX3。
更何况小米还有另一个难关要闯。SU7 是去年 20 万以上市场里销量最高的本土品牌车型,其销量曲线却是触目惊心的一路向下。原因简单,产能不足,为夏天上市的 YU7 让路。
天花板就在那里,除了极少数特殊情况,产能就是所有新势力必须面对的难题。
四
零跑全系车型(来自零跑官网)
爆款的价值,在 2023 年迎来了分水岭。
2020 年以前,传统燃油车时代,格局近乎僵死。对于起步晚了几十年的本土品牌来说,爆款是唯一的破局之路。没有 H6 就没有长城哈弗,没有逸动就没有长安,没有 ES8 就没有广汽传祺。
2023 之前数年,新能源爆发,市场剧变时代。智能新能源的路线若隐若现,爆款改变了规则,爆款也能在新局面里抢占先机。蔚小理都是爆款思维的忠实信徒,也因此成为第一代新势力的佼佼者。
2023 至今,剧变放缓,新能源时代进入第二阶段。当下的市场格局里,一款车应有的基本素质——如里程、充电效率、应有配置、标准价格与尺寸——已经基本成熟。重心则要放在新规则下的差异定位,以及更重要的,打造规模化体系力。
小米通过差异定位让产品在车型销量帮上占据优势。零跑欠缺爆款,但凭借体系支撑的规模扩张,加上持续稳定的产品输出,完成了品牌优势的建立,一定程度上反超蔚小理。
在当下的市场环境里,爆款的决定性意义正在减弱。
比如遵循爆款思维的蔚小理,其势头被遵循体系思维的零跑反超。比如爆款效应更强的小米,整体销量终究比不过体系规模更大的鸿蒙智行。
在全新的市场局面里,品牌效应毫无疑问才是最重要的事情,毕竟所谓格局与规则,要取决于不同品牌最终占据的位置。爆款毕竟只是建立品牌效应的要素之一。在零跑这个案例里,最具决定性的要素甚至不是爆款,而是体系力。
封面图片来自《断网假期》






