


作者: 陶烟烟
在总结 2025 年电池使用的时候,我们看到商用车的电池占到了 162.3GWh,增速达到了 140.9%,占了动力电池安装量的 20%多。在这里,重卡市场的渗透率提升是非常快的。
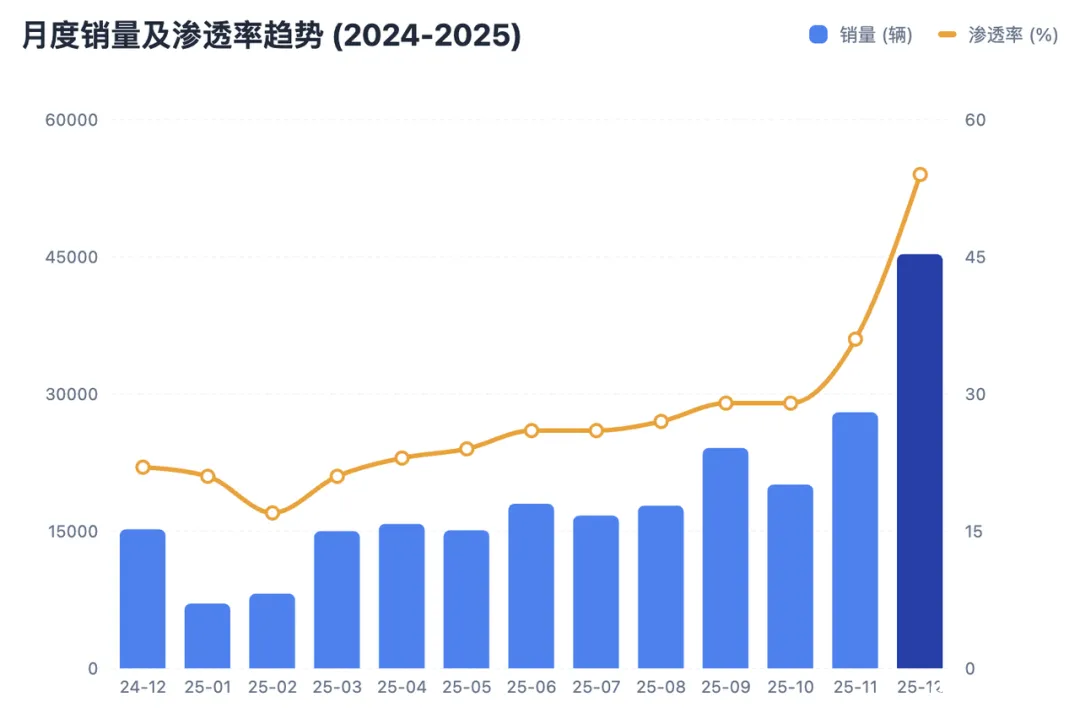
2025 年新能源重卡市场全年销量超过 22.4 万辆,12 月达到了前所未有的热度,单月销量创下 4.5 万辆的历史峰值,月度渗透率达到 50%以上。这一路从基准数量 1.5 万台到年底爬坡,也是一个冲刺的过程。
受国三及国四营运货车以旧换新政策年底截止、新能源汽车购置税减免政策调整的双重刺激,市场提前释放消费需求,这个一次性的冲刺是很夸张的。
相比之下,燃气重卡表现略显平淡,全年燃气重卡终端销量接近 20 万辆,同比增长 11%,渗透率约 25%,比去年的 29.6%有所回落。
新能源重卡销量首次超越燃气重卡,重卡行业电动化是取得了很大的进展。
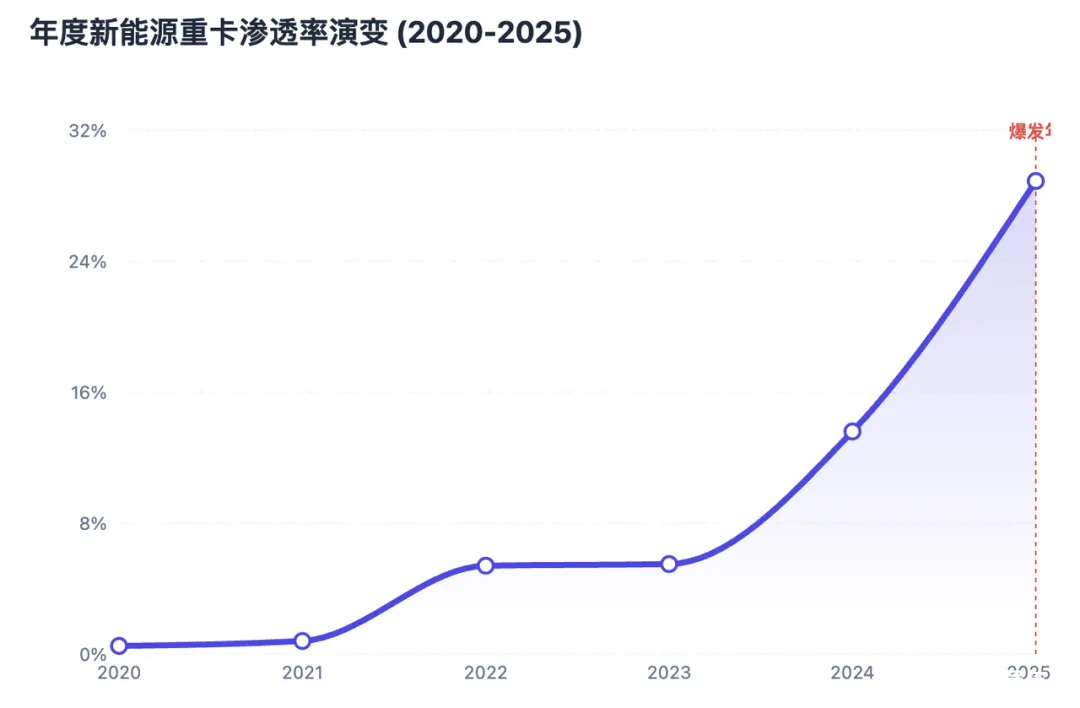
如果按照年度的渗透率,2025 年重卡的渗透率爬坡是超过了长期的 10%左右的拐点,类似乘用车里面的一个拐点。
在分析电池的需求时候,商用车特别是新能源重卡的渗透率是否能接下来再接再厉往上冲,破 50%, 这里 需要考虑几个关键的问题,成本、需求。
● 首先考虑的是税费政策退坡, 2026 年的购车成本是增加的,新能源汽车购置税的减免力度自 2026 年 1 月 1 日起将进行调整为减半征收,重卡的购置成本将增加约车价 5%的税费支出,对于价格敏感的重卡用户而言,仍是必须仔细权衡的负担,肯定会影响部分潜在买家的购车意愿。
● 还有就是补贴政策的挤压问题, 以旧换新带来的置换需求,是基于工业的需求,以旧换新政策带来的置换需求高峰,是考虑存量的,在国四及以下排放标准老旧货车淘汰置换等政策的强力推动下,部分地区的存量国四车源已被大量消化。
在这里最大的挑战还是应用场景, 电动重卡覆盖的里程范围是比较有限的,主要应用于港口、矿山、钢厂等封闭区域的短驳场景,这里封闭、高频短倒与城市的需求量是有限的。
能否拓展,取决于新能源重卡是否能进一步扩展至重卡最主要的应用场景 ——区域运输场景与长途运输场景,到底能不能在这些场景下,和天然气重卡比较一下,取决于基础设施的建设。
长途补能的基础设施正在加快完善, 大功率快充技术正从实验室走向高速公路服务区,和乘用车高速充电设施相似的节奏,现在开始建立专门为电动重卡服务的大功率充电站。
随着乘用车在 5C 甚至更高充电速度的产品普及,电池层面的充电能力在提升,超充技术减少长途充电等待,增加运营时效充电功率大于 1 兆瓦 (MW) 的液冷超充技术目前已经进入推广阶段。
技术全面铺开,有望将重卡的充电时间缩短至与传统燃油车加油相仿, 显著减少充电等待时间、提升车辆运营时效,增强新能源重卡在中长途运输场景下的适用性与效率。
当然本身商用车都是算账的,补能网络不断完善推动运营成本降低和便利性提升电动重卡补能网络的不断完善,以及各地「午间深谷电价」等精细化电价政策的出台,使得电动重卡驾驶员在中午休息时段也有了「深谷电价」的优惠,让午休和补能同时进行,打破了过去只有夜间休息和补能的时间限制,降低补能成本。
小结
随着中国对于成本的核算,物流企业从精算模型的角度,从市场的使用成本角度切换新能源重卡干线车队,新能源电动重卡应用场景正从区域倒短加速向长途干线拓展,这个还是值得我们不断关注的。






