


撰文 | 奚筱林
编辑|马青竹
2026 年刚起跑,智驾赛道就开始冲刺。不同的是,有人在冲量,有人要冲关。
何小鹏祭出技术架构与 FSD V14 相似第二代 VLA ,称其已具备 L4 级初阶能力。他说 2026 年是全自动驾驶元年,但是在 L3 落地的关口,反而不再提 L3 。
吉利也在冲关,计划年内推送高速 L3 和城区 L4 ,并实现 Robotaxi 试运营。 「 继续不客气 」 的奇瑞则选择冲量,今年要完成超 35 车型搭载猎鹰智驾的目标。
如何冲量,地平线创始人兼 CEO 余凯抛出炸弹,宣称 2026 年要将基于单颗征程 6M 的城区 NOA 打进 7-10 万价格带。
他豪言:「基于单颗征程 6M 车型智驾体验,会让 2025 年 30 万价位以上的豪车,找没人的地方哭去。」还要把城区 MPI 提升 10 倍,争取 2028 年城区 MPI 超万里。
轻舟智航则是两手抓,一边与理想联手实现了单颗芯片跑通城市 NOA ,用更实惠的 L2+ 来冲量;另一边发布了 「VLA+ 世界模型 」 统一架构,为 L4 埋下伏笔。
智驾原本是一场马拉松,结果赛程未到中段,所有人都等不及了。场面看起来有些混乱,实则都是为了份额和生存。
Momenta CEO 曹旭东曾放话,智驾上半场(高阶辅助驾驶和城市辅助驾驶)的格局将在 2026 年揭晓,中国只会剩下两到三家企业。
轻舟智航联合创始人、董事长兼 CEO 于骞则表示,行业竞争短期内不会缩到很小的范围,主机厂也不会希望只剩两三家供应商。
余凯的话道出了更多玩家的心声,他说:「永远赖在牌桌上,就是我们的目标。在不确定的时代,不下牌桌比快速成功更加重要。」
目前,大部分玩家仍未盈利,智驾服务模式还在探索,该不该收费的争论也没有停止。过度竞争会不会触发利润陷阱?
马斯克在几天前隔空放炮,称驾驶员监督版的 FSD 有望在下月获得中国监管部门的批准。这会加速国内智驾技术迭代升级,还是会挤压本土玩家的生存空间?
华为大战 Momenta
根据中汽协发布的《 2025 城市 NOA 汽车辅助驾驶研究报告》, 2025 年 1-11 月,搭载城市 NOA 的新车销量中,有 78.3% 来自车企自研。
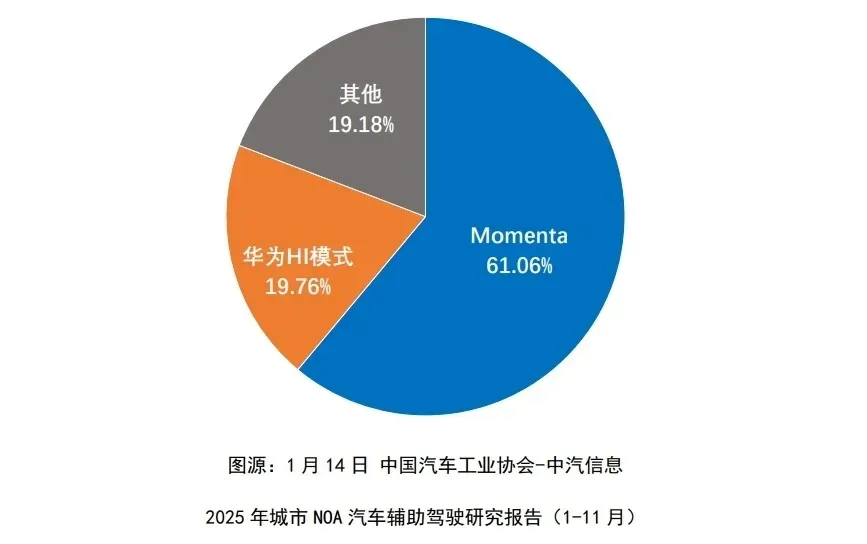
而在第三方供应商阵营中, Momenta 成为最大赢家,吃掉超六成份额。
不过,《报告》将鸿蒙智行划到了自研那一边,仅把阿维塔和极狐采用的 HI 模式,算作第三方供应商。
不久前,华为车 BU CEO 靳玉志公布了一组数据: 2025 年,华为车 BU 总体搭载量 97.6 万辆。
若是重新计算这一变量,自研的占比将落后于第三方供应商,同时 Momenta 的份额也会严重缩水。
主打全套全栈自研的华为,凭借成熟的技术方案、稳定的交付能力与强大的兜底实力,成为车企的安全选项。但因黑盒模式的一站式交付方案,被指在合作中比较强势。
Momenta 的相同之处在于规模化量产能力。截至 2025 年底,其智能驾驶方案的搭载量产车已超 50 万辆,平均每月可贡献超 20 亿公里真实路况数据。虽然数据量不及华为,但是足够支撑算法快速迭代和场景泛化。
不同的是技术适配性。 Momenta 白盒交付模式,身段灵活,且不捆绑任何特定芯片或 Tier 1 供应商,能适配不同车企的技术选型与定制需求,量产车型与合作品牌覆盖广,且落地速度极快。
曹旭东曾公开提及,如今仅需 10 人团队不到 3 个月就能完成一款车型的智驾方案量产适配,常规新车型的方案适配周期也仅 3 到 6 个月。宝马定制的智驾方案更是仅用 3 个月就完成适配,远超行业 1 年的平均周期。
目前,全球排名前 10 的车企中,有 8 家与 Momenta 达成合作,这里既有日系三巨头,也有来自德国的 BBA ,全行业合作量产车型超 160 款。
去年底有消息称, Momenta 已获得长城两款新车定点,今年年初就会量产上车。
不久前,曹旭东到访神龙汽车探讨合作,后者正在全力推进复兴三年计划,明确了智能化转型是下一代产品的重要布局方向。
另外,连续四年在华下跌的保时捷,已向华为和 Momenta 抛出橄榄枝。
北京现代也有望牵手 Momenta ,计划在今年先推出搭载高速 NOA 辅助驾驶功能的新车, 2027 年再进一步落地城市 NOA 辅助驾驶。
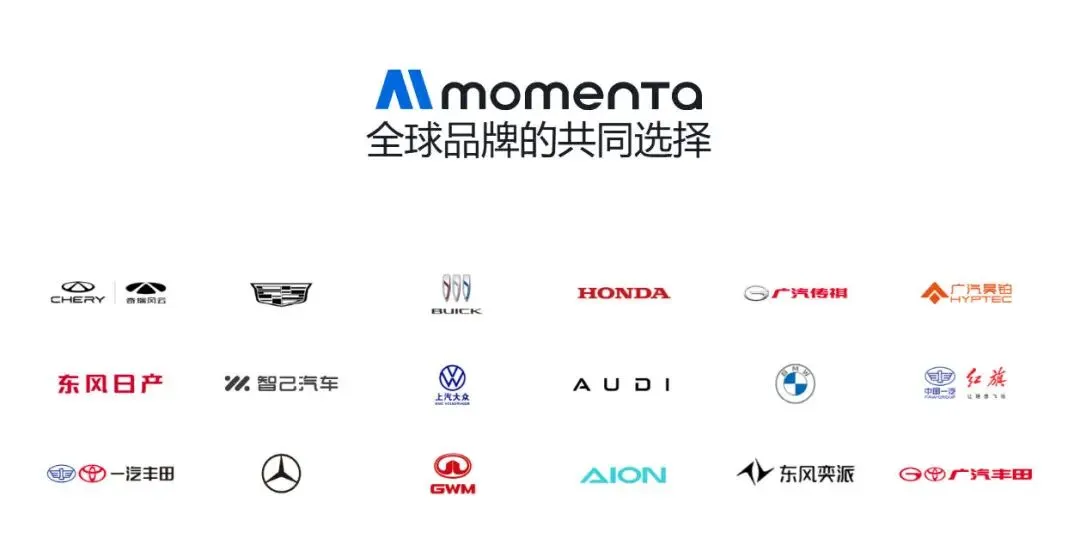
这些虽是传闻,但是在日产 N7 、铂智 3X 、至境 L7 获得积极市场反馈后,更多外资品牌加入到 Momenta 的朋友圈,似乎只是时间问题。
华为这边也在拓展版图,去年发布了 「 境 」 系列两大品牌:启境、奕境,分别与广汽、东风共同打造,采用升级后的 HI Plus 模式,都会在今年上市全新车型。
另外,投资百亿研发的乾崑 ADS 5.0 智能驾驶系统,计划在北京车展前夕发布。不久前推送的 ADS 4.1 ,似乎就是在为 ADS 5.0 的到来热身。
靳玉志预计,乾崑智驾在今年将搭载在 80 款车上,到年底的总搭载量将达到 300 万辆。
总体而言,华为与 Momenta 通过规模沉淀下来的技术优势与用户信任,其他企业很难追赶,双强对垒的格局短期内不会被改写。
华 M 地大? 100 万斩杀线?
华为和 Momenta 的强势领跑,使得车企的选择面持续收窄。好在当前城市 NOA 新车渗透率只有 15% 左右,未来的市场需求足够大。不过对于双强身后的追赶者来说,目前只能在细分赛道凿口子。
从芯片切入智驾赛道的地平线,一直强调不做 Tier 1 。但不可否认的是,去年落地的 HSD 已经成为车企推进「智驾平权」的主要选择,也是双强最有力的挑战者。余凯宣布最新 flag :未来 3-5 年, HSD 目标量产千万套。
HSD 在去年完成量产上车,刚开始只拿到 2 款定点车型 ,但很短时间内 就同国内外多达 10 家车企达成合作意向,超 20 款车型定点。星途 ET5 和深蓝 L06 上市后的 8 周内, HSD 的激活量就超过 2.5 万台。
据余凯介绍,从今年开始, HSD 主线研发将瞄准 L4 目标,向下覆盖城区 NOA ,进一步推动智驾平权。同时,要把基于单颗征程 6M 的一段式端到端用户体验,做到超越当前 OrinX 城区 NOA 的水平。
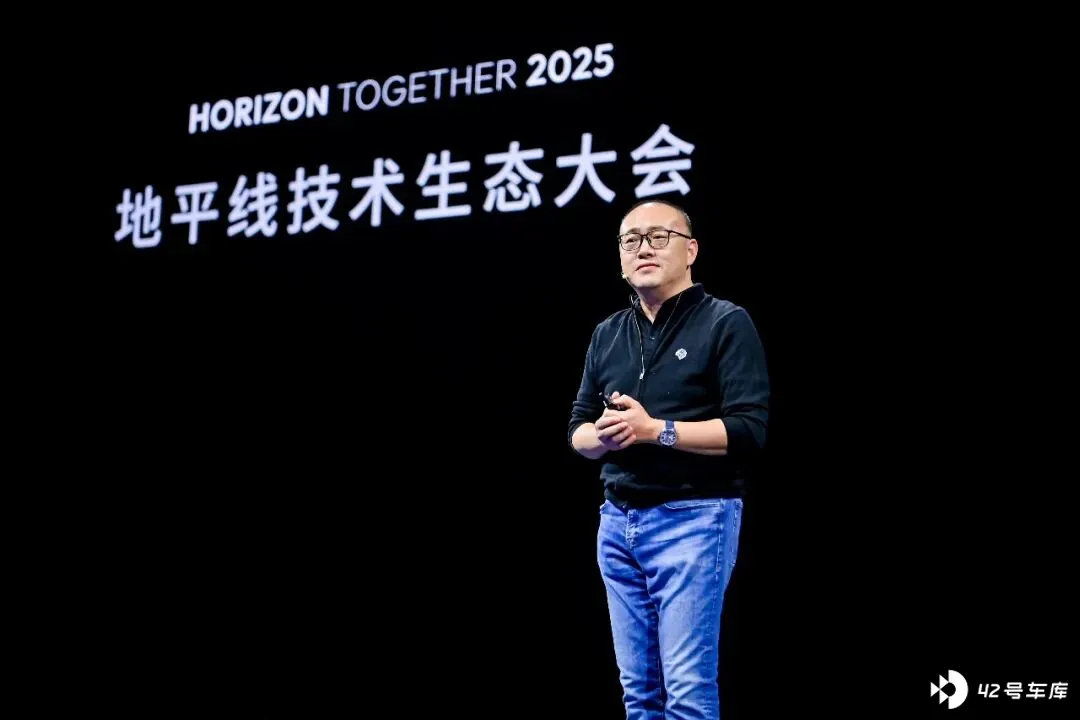
在媒体年会上,余凯再次宣布:征程 7 将和特斯拉下一代 AI5 同步推出。尽管余凯说 「 赖在牌桌上 」 ,但有了 HSD ,软硬配齐的地平线是一个不可小看的角色。
地平线一向喜欢拉着兄弟们打群架, 「 一起忙活,一起赚钱。 」 文明的说法是:做大生态。
一路走来,征程系列芯片出货量累积突破 1000 万套;已与超 40 家全球车企及品牌达成 500 款车型前装量产项目定点,已有 270+ 款量产上市车型。 2026 年,地平线和大众的合资公司酷睿程将有至少 8 款新车搭载地平线方案。
脱胎于大疆的卓驭科技,从低算力、低成本切入,一开始就瞄准 10 万级电动车市场,并且早早布局燃油车赛道,抓住传统车企 「 油电同智 」 的需求,形成了独有的竞争优势。
目前,卓驭科技已拿下 9 个乘用车量产客户,包含一汽、大众、比亚迪、奇瑞等头部车企,已量产车型超 50 款,即将量产车型超 30 款。去年,卓驭科技还拿到一汽超 36 亿元投资,投后估值过百亿。
除了这些,智驾第三方供应商还有百度 Apollo 、轻舟智航、元戎启行、文远知行、佑驾创新、智驾大陆、福瑞泰克等,争夺剩余市场份额。
余凯说过,智能驾驶是智能汽车的 「 基带 」 ,其核心价值在于标准化与规模化,而非差异化。若这一判断成立,那么当前参与标准化制定的玩家数量明显过多,未来必定会向头部集中。
因此,格局收敛将成为智驾行业的一大趋势。而在规模收敛的过程中,一条隐性的筛选线正逐步浮现。有观点认为,年交付 100 万辆,或许将成为衡量供应商能否跻身行业主流、具备持续竞争力的标准。
这一数字并非臆想,元戎启行创始人周光就明确提出, 2026 年交付百万辆的目标,双强更是早已向这一规模靠拢。
有分析指出, 100 万辆是实现智驾方案盈利的临界值,能将芯片、传感器等硬件采购成本压低 30%-40% ,同时摊薄算法研发、数据标注的固定投入,让供应商摆脱依赖融资续命的困境,形成健康的商业闭环。
从技术维度讲,每一百万辆车每月可贡献超 40 亿公里的真实路况数据,能快速填补长尾场景的数据空白,让算法迭代速度较中小玩家快 2-3 倍,进一步拉开技术差距,构筑起 「 数据 - 算法 - 规模 」 的正向循环。
更关键的是,百万辆交付规模意味着供应商具备成熟的量产管控能力、稳定的品控体系与快速的问题响应机制,可降低合作风险,这也是头部车企选择长期绑定的核心考量。
不过从市场容量来看,中国汽车年销量稳定在 3000 万辆左右,若按照城市 NOA 渗透率 50% 粗略计算,每年将有 1500 万辆的需求。
如此庞大的蛋糕,绝非两到三家企业就能吃下,给追赶者留下的空间远比想象中大。


