作者 | 邱锴俊
编辑 | 章涟漪
十多年前,特斯拉曾经挑战了华尔街的估值体系:一家还在亏损的公司,市值却高达四五百亿美元,凭什么?
不得已, 大家以 「市梦率」来给特斯拉估值。 在 2020 年盈利之后,特斯拉也开始部分兑现「市梦率」,连续 4 年创造了高增长、高利润,让其超高估值,有了那么一点「正当性」。
然而,很快,特斯拉面临中国车企等的强烈竞争, 2023 年销量冲高 180 万辆以后, 2024 年、 2025 年,连续下滑,净利润也在 2023 年达到近 150 亿美元之后,缓慢下降到 2024 年的 70.91 亿美元和 2025 年的 38 亿美元。
特斯拉市值变化
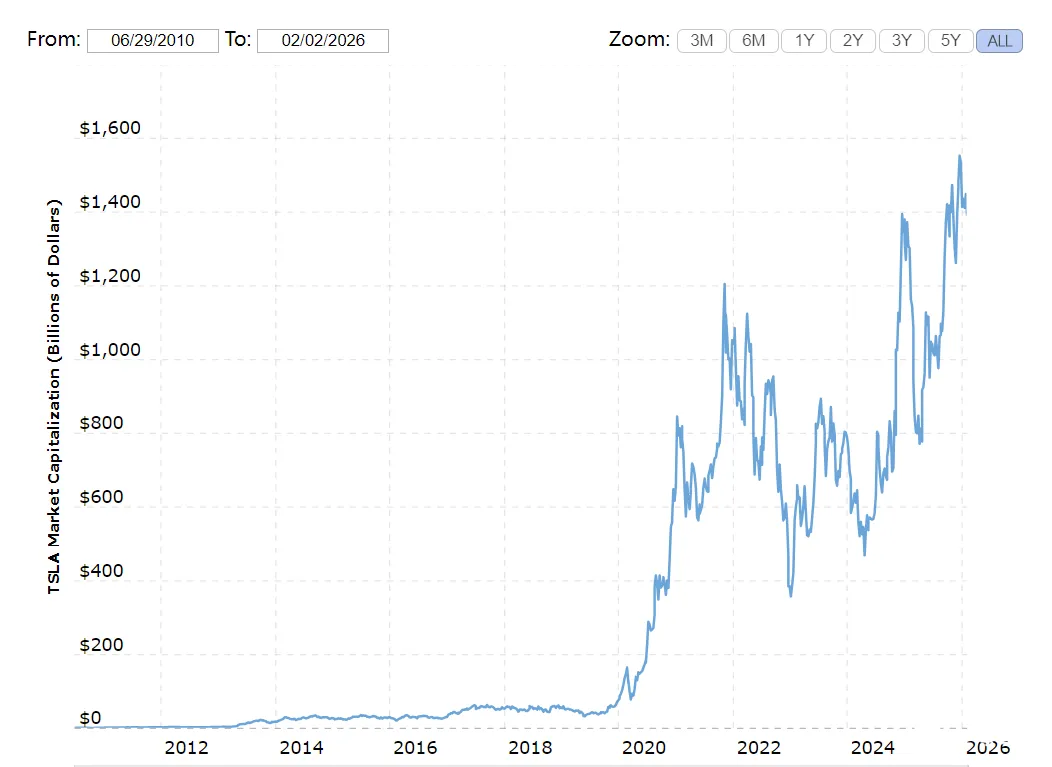
但是, 特斯拉的估值短暂回调,又开始了新一轮波澜壮阔的大增长,突破了万亿市值,原因是:自动驾驶和机器人,正是 AI 应用的火热场景。
此时或者更早, 马斯克就对开发新车、制造、销售、服务 ……这种「苦逼」生意已经意兴阑珊,越来越多地把精力投入 FSD 、 Robotaxi 和机器人。
当地时间 1 月 28 日盘后,在 2025 年四季报和电话会议上,马斯克又做出了一个极具信号意义的举措: 即将停产特斯拉 Model S/X ,将产线 转用于建立人形机器人 Optimus 的 生产线。
另外,马斯克还宣布, 2026 年将是「巨大的投资年」,资本支出预计将超过 200 亿美元, 除了纯电卡车 Semi 的卡车生产线,都是和 AI 或能源相关的支出:锂 精炼厂、磷酸铁锂( LFP)电池工厂、 Cybercab(自动驾驶出租车)工厂 、储能工厂和 Optimus 机器人工厂。
这是为了炒股票吗?在国内,小鹏、理想已经明确转型具身智能公司,也许,这就是汽车公司的终局。
汽车业务 「停滞」
因为主营汽车业务的拖累,特斯拉本季和全年的业绩, 并不好看。
特斯拉 全年总营收 948.27 亿美元,同比下降 3%,上市以来首次出现年度营收下滑。
汽车业务占其收入近 7 成,全年达到 695.26 亿美元,同比下降 10%。这并不意外,因为汽车交付量 163.61 万辆,同样下降了 9%。
在战略上,马斯克对汽车业务的重视程度并不够。
对于车企而言,常规玩法是不断推陈出新,但特斯拉现在主销的 Model 3/Y ,虽然是持续小改款,但是基本还是 10 年前和 7 年前的底子。
外界期盼很久的 Model 2(或者 Model Q),最终还是被马斯克砍掉。
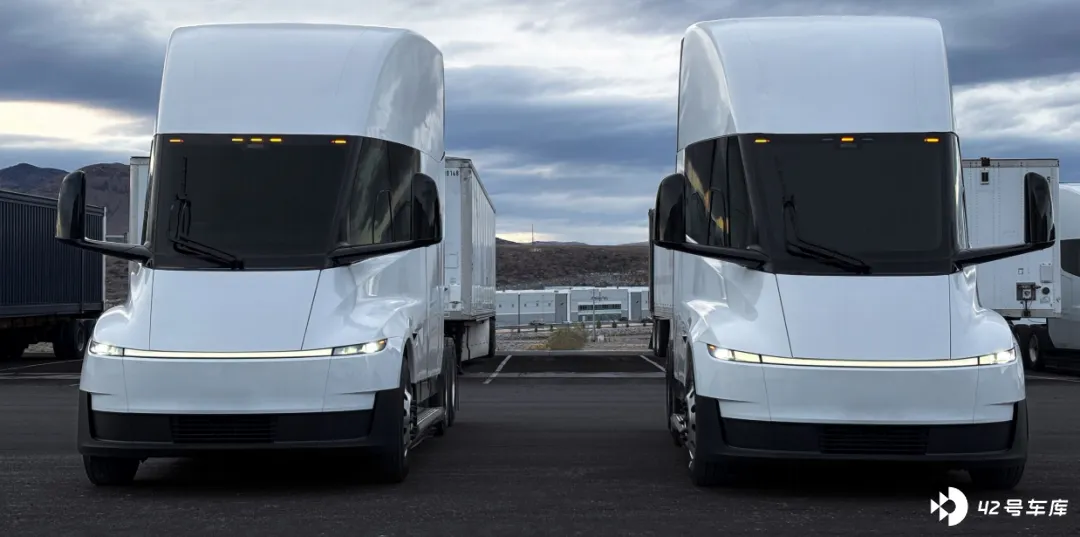
而 Semi 和 Cybertruck,尽管都说有巨额订单,但始终没有大规模交付。
而 Model S/X,将在下个季度正式停止生产。
在实操上,特斯拉在欧美市场竞争力大不如前,在中国销量也有所下降,只是在其他亚太地区还保持增长。
展望未来,马斯克似乎也无意继续扩大传统的汽车业务,而更愿意转向 「卖出行服务」。
与此相关, 马斯克最在意的造车业务,就是生产 Cybercab ——特斯拉专门用于自动驾驶出租车业务的车型。
在财报中,特斯拉表示,正在为 Cybercab 的量产爬坡做准备,计划于 2026 年上半年投产 。
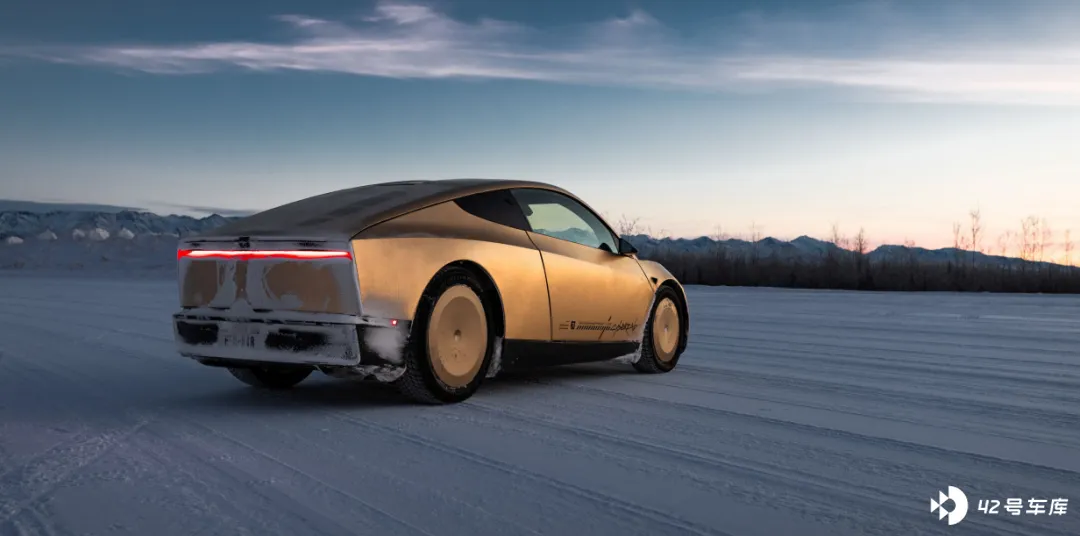
如果说略有惊喜,那就是 下一代 Roadster(跑车)的生产准备工作也在推进中。
总体来看,传统造车业务,特斯拉已经见顶回落,而且马斯克也已经没有什么进一步深耕的兴趣。
能源业务亮眼
汽车业务降 10%,总营收只降 3%,是能源和储能业务,以及服务和其他业务补上了部分窟窿。
能源和储能业务是收入、利润同时快速增长。
2 025 年 ,特斯拉 能源业务全年营收 127.71 亿美元,同比增长 27%。储能部署量更是表现亮眼,全年部署 46.7GWh,同比增长 49% 。 这一成绩主要得益于 Megapack 大型储能系统的需求爆发。
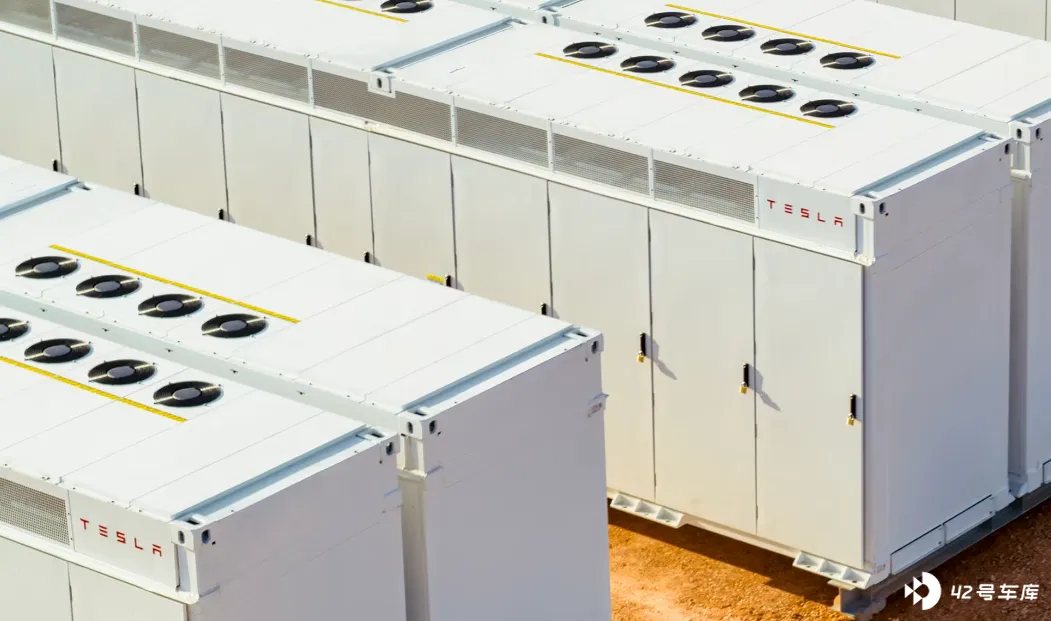
特斯拉储能柜
盈利方面,能源业务的盈利能力持续改善,第四季度毛利润达到 11 亿美元,创下历史新高,这是该业务连续第五个季度刷新利润纪录。
马斯克非常看好能源和储能业务。 马斯克在业绩会上强调, 太阳能的潜力被严重低估,公司计划构建 「地面太阳能+储能+太空太阳能」 的能源体系,目标实现年产 100GW 太阳能电池产能,打造从原材料到组件的完整供应链。
特斯拉计划 2026 年在休斯顿超级工厂启动 Megapack 3 和 Megablock 的生产,进一步提升部署规模。
特斯拉的第三大业务 —— 服务及其他业务 (主要是零部件和充电业务),也贡献了 125.3 亿美元的收入,同比增长 19%。不过,该业务的 毛利率从 10.5%降至 8.8%,主要原因是随着车队规模扩大,服务中心的员工相关成本有所增加 。不过, 超级充电业务的毛利率有所改善。
豪赌 AI 应用
「 我通常会将时间投入到公司最关键的问题上。 」 业绩会上,马斯克如是说。
他透露, 「 完成 AI5 芯片的设计并确保其成为一款优秀的芯片,无疑是目前特斯拉最关键的任务 ——这也是我目前在特斯拉投入时间最多的工作,我几乎每个周六和周二的大部分时间都在处理相关事务。 」
AI5 是特斯拉自研的 高算力芯片,性能将是目前在用的 AI4 的 50 倍 (含架构优化) 。它不仅是特斯拉自动驾驶汽车的车端算力芯片,也是 Optimus 人形机器人算力底座, 还可以用于 数据中心 。
可以说,特斯拉未来的所有规划,都与之密切相关。
在汽车相关业务上,特斯拉要从造车转向出行服务,核心就是 FSD 的能力提升,只有实现真正的无监督、全场景的自动驾驶,特斯拉的 Robotaxi 才可能成为大生意。
目前,特斯拉的 Robotaxi 开始 在奥斯汀部分客户行程中移除 了 安全监控员,实现完全无人化运营 。 目前 特斯拉 Robotaxi 车队规模已超过 500 辆,预计将以每月翻倍的速度扩张,2026 年上半年计划覆盖达拉斯、休斯顿、凤凰城等多个城市,年底前有望进入数十个美国主要城市。
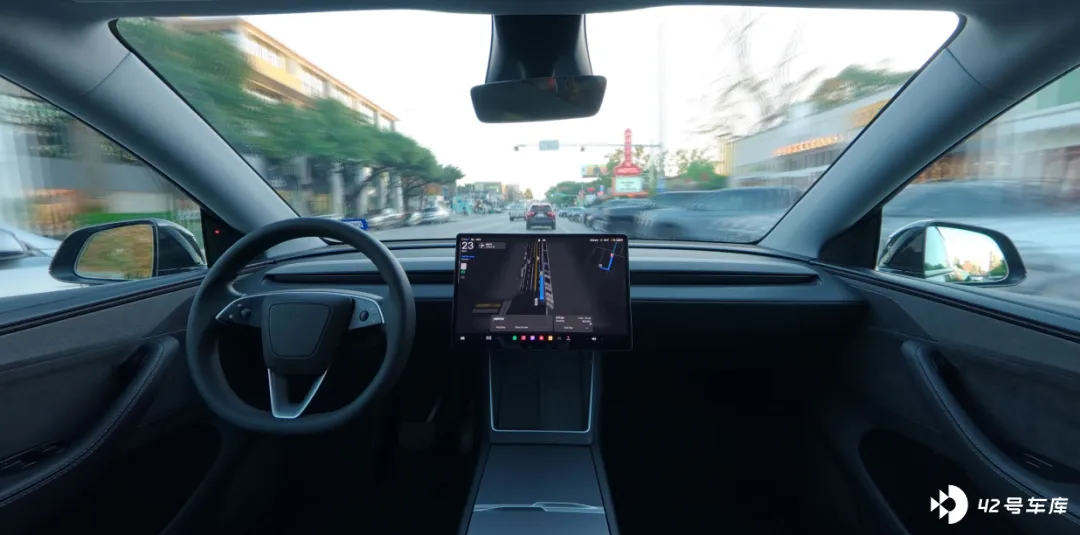
马斯克向来喜欢画饼,他表示: 未来 Cybercab 的年产量将远超所有其他车型的总和 。长 期来看, Cybercab 的年产量可能是其他所有车型总和的数倍。
FSD 订阅收入以及 Robotaxi 业务,在财报上都没有带来值得一提的商业回报。这意味着,特斯拉需要进一步提升 FSD 的能力上限,也就意味着车端算力和云端算力的提升。
在 人形机器人 业务上, Optimus 的研发与量产准备进入关键阶段。 马斯克透露,第三代 Optimus 将于 2026 年第一季度推出 。
马斯克表示, 这是首款面向大规模生产的版本,在手部设计、现实场景智能等方面进行了重大升级,能够通过观察、语言和视频学习任务。
目前,特斯拉已开始为 Optimus 首条生产线筹备供应链,计划于 2026 年底前启动量产,长期目标年产能 100 万台。
特斯拉目前大量使用英伟达的芯片。但马斯克认为,自研芯片能够提升性能,而且他 预计未来 3-4 年 AI 芯片和内存供应将成为增长制约, 所以 特斯拉正考虑建设自有半导体工厂( Terrafab),整合逻辑芯片、内存芯片的生产和封装,以规避地缘政治风险和供应链瓶颈。
除了这些硬件投资,本次财报会还显示, 特斯拉投资约 20 亿美元收购 马斯克创立的 xAI 公司 E 轮优先股。xAI 的 Grok 大语言模型将用于自动驾驶车队管理、机器人协调等场景,而特斯拉的真实世界数据也将为 Grok 的训练提供支持。
在开辟了电动汽车市场,并且赚走最多利润之后,特斯拉又驶向了新领域,这意味着业务的转型,以及再度开启巨额投资模式。
马斯克说, 2026 年将成为特斯拉的 「投资大年」,资本支出预计超过 200 亿美元,主要投向六大新工厂建设,包括锂精炼厂、磷酸铁锂(LFP)电池工厂、Cybercab 工厂、Semi 半挂卡车工厂、储能工厂和 Optimus 机器人工厂,同时将加大 AI 算力基础设施、现有工厂产能扩充及 Robotaxi 车队的投入。
而且, 特斯拉的高管们在业绩会上还表示,巨额的资本支出不是一次性的,特斯拉 「 正进入一个投资阶段 …… 很大程度上属于基础设施投资 ——尤其是半导体工厂和电池工厂的建设 ,这些投资的周期较长。 」
特斯拉刚过了三四年电动汽车的好日子,就要折腾 Robotaxi 和机器人,真的有必要吗?
类似的是,小鹏和理想也做出了这样的规划,只是并没有这么激进。
有意思的是,在提及人形机器人的对手时,马斯克 认为,最主要的竞争对手将来自中国。 「 中国在人工智能和制造方面都具有很强的实力,无疑将成为特斯拉最强劲的竞争对手。除中国外,目前没有其他重要的竞争对手。 」