


撰文 | 青竹
编辑|周长贤
智驾 L3 的到来,让人失望。
之前的狠话和 疯狂透支的 L3 形容词 ,悄无声息掉落。比如,L3 能力、L3 硬件、L3 软件、L3 架构、L3 系统、L3 冗余、L3 验证、L3 试点、L3 测试牌照……
去年 12 月 15 日,工信部只 许可两款 L3 产品,且只允许在两家国企的当地城市(重庆和北京)的几条路段「试点」,只允许在单车道内开启自动驾驶,主体还是运营公司,不是私家车。
在城市各种复杂路况都在真实大量使用 L2+的今天,这样受限的 L3 落地,不匹配当下商业现实和逻辑。
据报道,这两款车过审经历 2 年,比开发一款新车的周期还久,而且其 L3 版本配备了多 颗激光雷达及几十个高性能传感器。不符合智驾平权的成本趋势。
成本和使用局限让不少车企不再谈 L3,比如小鹏汽车。但是 L3 的 祛魅,并没有让智驾减速,相反头部智驾公司走向了新共识,给 L2+上量,能力瞄向 L4。
当逻辑回归「好用、多用、便宜」,2026 年,智能驾驶还 需要讲故事吗?
在轻舟智航搭载百万台车的节点, 联合创始人、董事长兼 CEO 于骞在演讲 时 说,2026 年是驾驶黄金十年新周期的开启之年。
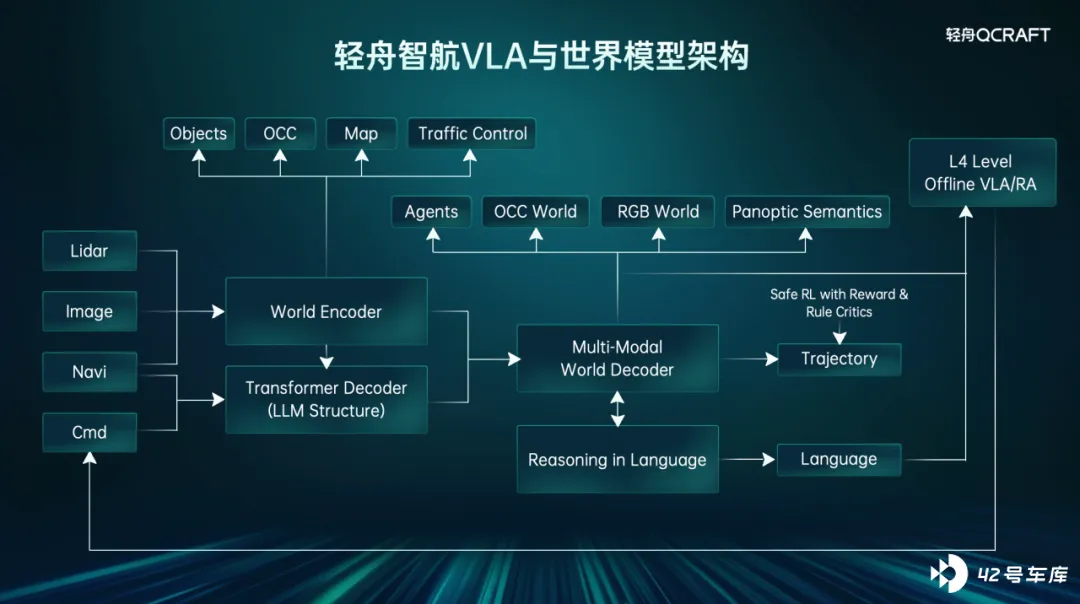
当下轻舟智航呈现了三个成果:百万搭载、 128TOPS 的 单征程 6M 城市 NOA 上车( 理想汽车 L 系列) 、VLA 与世界模型统一架构。
借此机会,笔者与轻舟 智航 CTO 李栋在群访和沟通环节,聊了一些「不讲故事」的话题。(适度编辑)
一、技术趋同收敛,宣传重点不同。
问:有车企大谈 VLA 的,有称世界模型最优,有突出端到端第一,2026 年了,智驾路线还有分歧吗?
李栋: 技术本质上是收敛的,因为在同一个社会场景下,对好的评价标准趋同。至少现在,越来越像老司机是开得好的标准。
语言模型和视觉模型,这些新引入行业的模型能力,我们认为是必须的 。我们需要理解社会常识、人的肢体动作,理解路边溅起的水花,理解地面上物体的材质,到底是草还是硬的东西。
所以大家要解决的问题是相似的,对问题难度认知,以及当前解决方式有一些共识。可能外在表达上强调的点不同, 宣传的重点不一样 , 本质上技术是在趋同的,产品表现上可能稍微各有不同。
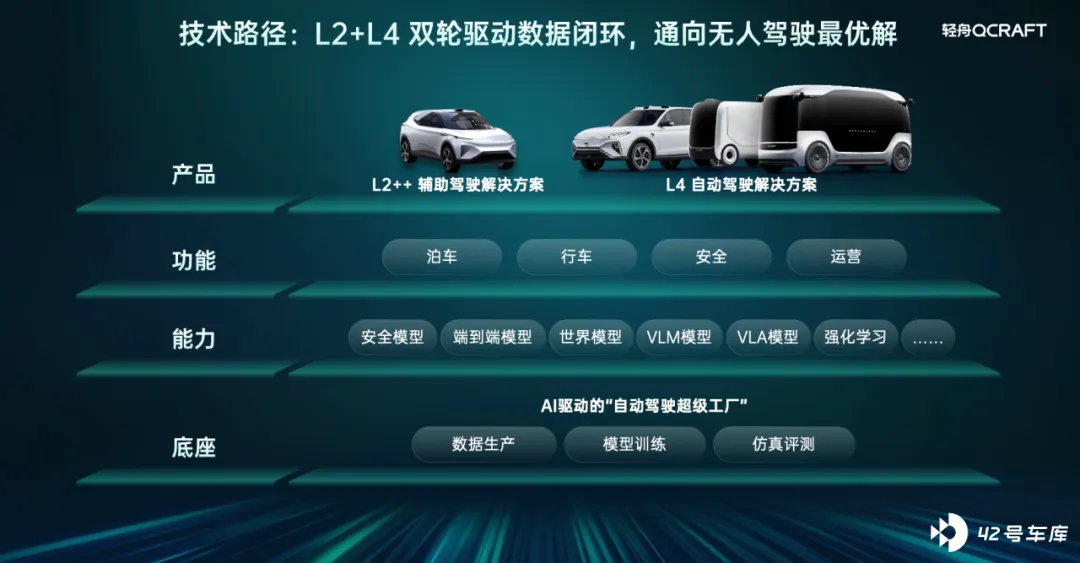
二、L2 和 L4 技术方案越来越归一化 。
李栋: 同一种技术,只是在产品表现形态上有所不同。 设想一种场景:路上有 L2 也有 L4,在一起开,还有人开的。如果他们技术不一样,行为不一样,肯定就会有问题。
从 L2 开始,我们整个架构方案就是一套完备的方案 ,旨在解决路上所有问题。随着技术发展,L2 会攻克越来越多问题,慢慢要求做到从头到尾完整驾驶辅助,就很接近 L4 的要求。
L2 的数据训练模型在 L4 也能发挥作用,L4 的很多设计经验也能在 L2 场景下提供更好的安全性。两边可以很好地协同并进。
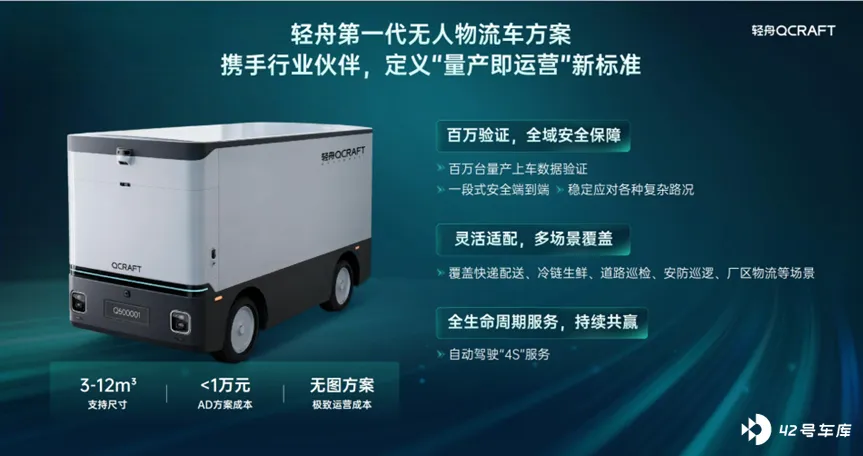
我们 L2、L4 是一个研发团队,同时支持两个产品。我们物流小车的无图,含有 L2 城市 NOA 的一些成果,L4 的远端的 VLA,也是 L2 积累的数据训练的,所以是同步在迭代。
L2、L3、L4 在我们看来,底层最核心的技术是一样的,就是驾驶能力。有相应的产品要求,比如说一些接管的要求和冗余的要求,我们有 L3 完整设计,只是觉得市场还没有特别好商业机会。
三、燃油车智驾,表面是工程,背后是技术,本质受制于需求。
问:燃油车做智驾有技术上限吗?
李栋:燃油车项目确实不好做,一是控制,一般是加速度控制,不是那么好控制。第二,供应商是传统供应商,要深度联调很难。三、燃油车一般是分布式系统,几十个小的 ECU, 每个 ECU 都要有 OTA 接口。
所以一方面客户有这个需求,另一方面我们在控制上也有深入的经验, 很多东西就是靠工程化手段调出来。
表面上是工程问题, 整体确实延迟大, 更高维度讲,可能也还是一个技术问题。
技术上如果能够做更好,把延迟充分纳入到模型里考虑,长期规划一些决策,不要做太多短期的模型决策,有可能也能把体验做得很好。显然技术的挑战会更大一些。
设计上也充分考虑,关键的模块能够实现 OTA,让整个产品更有生命力一些。
冷却也不是问题,都可以用工程和技术解决,本质还要看 需求端。
四、Robotaxi 如果不考虑商业条件,现在随时都可以。
李栋: 技术达到一定程度, Robotaxi 会成为一个奇点,如果不考虑商业条件,现在其实随时都可以,因为很多基于现有的技术也做了 Robotaxi。
但是如果考虑到整体的运营上的合理性、整个成本性闭环,我们觉得应该达到城市内大几百到上千公里的接管率,整个效率都会更高,更容易去闭环。
结语
在智驾圈,轻舟智航一向坚持务实的成本路线,诚如 于骞所说,「单征程 6M 的 128 TOPS 算力上能实现城市 NOA 效果」,意味着很大机会的增量。
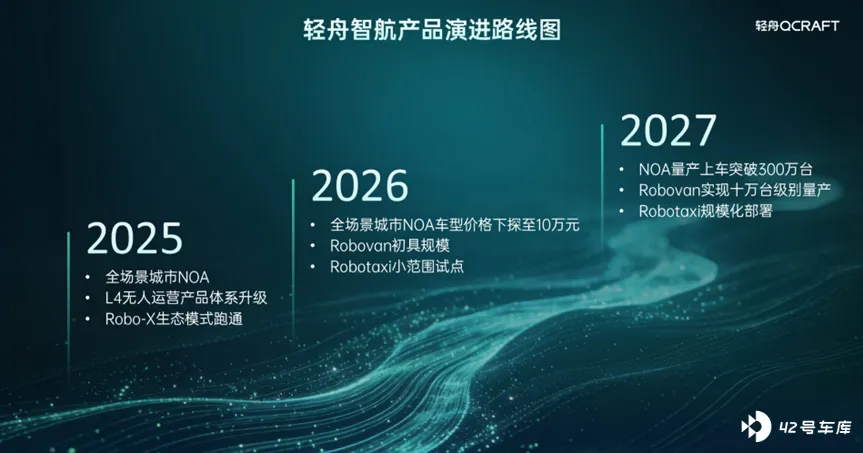
截至 2026 年 1 月,轻舟已合作车企近 10 家,助力理想、奇瑞、上汽、吉利等车企量产 23 款车型。
2026 年,轻舟预计新增合作车型将突破 50 款,且几乎全部搭载城市 NOA 功能,推动高阶辅助驾驶向 10 万级车型快速普及。
而已有的 100 万辆带有 NOA 功能的量产车,带来的数据闭环能力,也是轻舟留在牌桌上的砝码。
2026 年的智驾,L4 尚未到来,L3 神话陨落, 一边是技术收敛,一边加紧上量,并寻求盈利……智能驾驶开始真正的商业考验。


