


作者 | 王凌方
编辑 | 邱锴俊
在碳酸锂价格再度逼近高位时, 新能源汽车产业链的 「成本之弦」悄然绷紧 之时, 宁德时代再次抛出了 「钠电」作为压舱石。
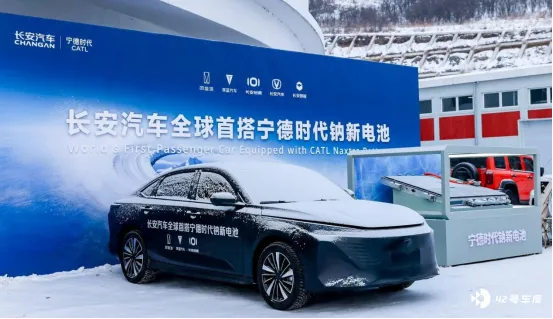
2 月 5 日,全球动力电池龙头宁德时代与长安汽车在牙克石联合亮相全球首款钠离子电池量产乘用车。 同时, 长安汽车旗下阿维塔、深蓝、启源、引力等多品牌,未来都将搭载宁德时代钠新电池 。不过 ,目前长安并无公布具体哪款车型搭载。
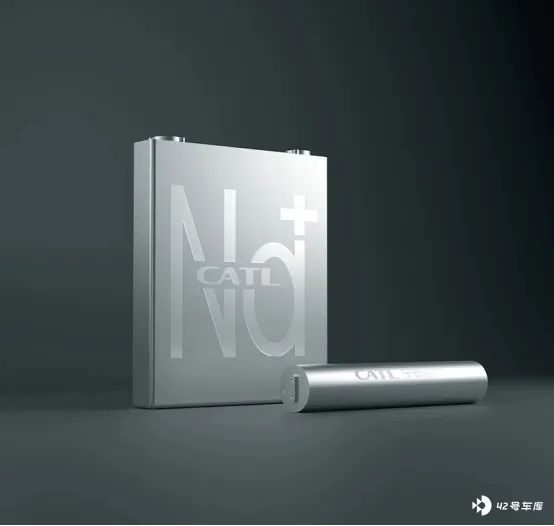
根据宁德时代方面给出的数据, 其 钠电池搭配其第三代 CTP 系统成组技术, 电芯的最高能量密度达 175Wh/kg , 纯电续航可达 400km 以上 , 再通过宁德时代 BMS 智能管理策略的控制,可以实现「表显即所得」 。
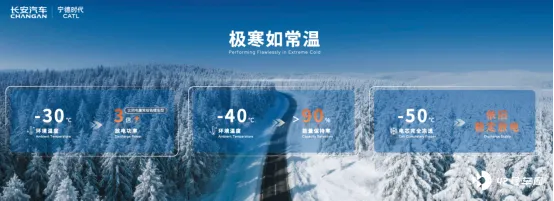
搭载宁德时代钠新电池的这款车, 在 -30 ℃条件下,整车放电功率比同电量常规铁锂车型提升近 3 倍, -40 ℃极寒下容量保持率超 90% ,甚至在 -50 ℃的极端环境下还能稳定放电。
未来随着钠电产业链的高速发展,纯电续航可以升级到 500km 甚至 600km、增混续航突破 300km 甚至 400km, 可以覆盖新能源市场上 50%以上的续航需求。
这不仅是宁德时代自 2021 年发布首代钠电后,历经五年打磨交出的产业化答卷,更是在原材料价格周期性波动之际,为行业预期铺设的一块关键「缓冲垫」——它不替代锂电主流地位,却为产业供应链的韧性,增添了一道可观的减压防线。
资源安全、场景突破与格局重塑
钠离子电池的量产上车,绝非简单的技术迭代,其意义体现在资源安全、场景突破与市场格局三个维度。
从资源安全角度看,钠电的普及将 缓解 我国对进口锂资源的依赖。 根据最新数据 , 2025 年, 我国锂资源探明储量 6 50 万吨,占全球 16.5 5% 左右, 位居世界第二,但仍有 5 8% 的锂原矿依赖进口,而钠资源在地壳中的储量是锂的 4 00 倍,且可通过海水、盐湖等低成本获取。我国作为全球最大的钠盐生产国,完全具备钠资源自给自足的能力。
在当前全球锂资源供应受地缘政治影响、碳酸锂 供应 频繁波动的背景下, 钠电的规模化应用将为我国新能源产业构建起 「 锂为主、钠为辅 」 的资源供应 「 双保险 」 ,避免产业链因原材料 「 卡脖子 」 陷入被动。
在场景突破层面,钠电的低温性能与安全优势,正激活此前新能源汽车难以覆盖的 北方严寒市场 。 传统锂电池在 -20℃ 环境下性能便会出现明显衰减,而宁德时代 「 钠新 」 电池在 -40℃ 极寒下容量保持率超 90% , -50℃ 仍能稳定放电,这意味着我国东北、西北等寒区市场 也将成新能源汽车增长的潜力区 。
在安全性能上,钠电池满电状态下经历多面挤压、电钻穿透、整体锯断等极端工况仍无烟无感、不起火不爆炸,甚至锯断后可正常放电 ,有效解决消费者对锂电安全的顾虑。
此外,钠电池在储能领域的应用潜力同样巨大 —— 根据 CESA 储能应用分会产业数据库统计, 2024 年 -2025 年, 国内钠电池储能项目新增投运规模达 123.1MW/292.97MWh ,在建规模 250MW/1000MWh ,未来随着技术成熟,钠电将成为电网侧储能、光储融合项目的 重要 选择。
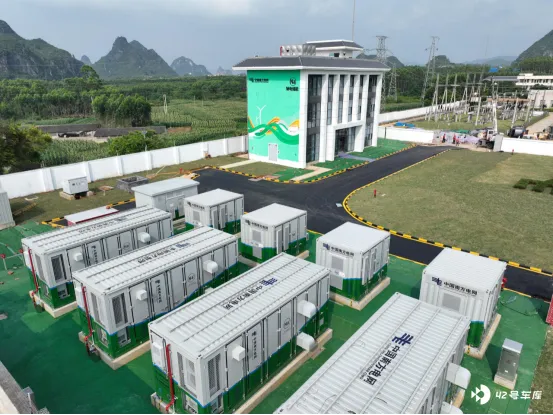
钠电池储能项目
从市场格局来看, 正如宁德时代所说, 钠电的量产标志着新能源动力电池行业正式进入 「 钠锂双星 」 时代。两种技术路线并非替代关系,而是基于场景需求的互补共生 —— 锂电池凭借高能量密度,仍将主导中高端乘用车、长途商用车等对续航要求较高的场景;钠电池则凭借低成本、耐低温、高安全的优势,在入门级乘用车、寒区商用车型、储能电站等领域快速渗透。
钠电产业化仍需跨越三大短板
尽管钠电量产已取得突破性进展,但要实现大规模商业化应用,仍需正视并解决能量密度、成本控制与产业链协同三大短板。
能量密度不足是当前钠电面临的最核心挑战。 虽然宁德时代 「 钠新 」 电池的能量密度已达到 175Wh/kg ,但与主流磷酸铁锂电池和三元锂电池相比仍有差距, 现阶段 难以满足中高端乘用车对 500km 以上长续航的需求 。 尽管宁德时代规划未来三年将钠电能量密度提升至铁锂电池水平,但这一目标的实现仍需在正负极材料等领域取得进一步技术突破。
成本控制的 「 悖论 」 也亟待破解。 理论上,钠电池材料成本比锂电池低 40% 以上,但由于当前产业规模较小 —— 2025 年全球钠电池出货量仅 9GWh ,规模效应尚未显现, 2025 年钠电芯平均制造成本约 0。 5 元 / 左右 ,反而高于成熟锂电池的 0。 3 元 /Wh 。此外,钠电池生产设备虽与锂电设备兼容性 约 90% ,但集流体相关设备、电解液制备系统和部分工艺参数调整,进一步推高了企业的初期投资成本。
据中科海钠测算 , 只有当钠电产能突破 100GWh 、产业链上下游实现规模化配套后,钠电的成本优势才能真正释放,届时钠电池价格将比磷酸铁锂电池低 30% — 40% 。
产业链协同不足同样制约着钠电的发展速度。 目前,钠电池的核心材料硬碳负极,此前 80% 依赖日本进口,不仅价格高昂,还面临供应不稳定的风险 。
十年磨一 「钠」
作为全球最大的锂离子电池生产商,宁德时代在此时公布钠离子电池量产计划,不仅是企业自身的战略布局,更承担起了稳定碳酸锂价格、维护产业链健康发展的行业责任。
回顾发展可以发现,宁德时代与钠电池的缘分,早在锂电产业爆发初期便已埋下伏笔。 2016 年,当全球动力电池市场还沉浸在锂电池的高速增长中时,宁德时代已前瞻性地启动钠离子电池技术研发,组建起超过 300 人的研发团队(含 20 名以上博士),开启了从 0 到 1 的技术探索。彼时,锂资源供应的潜在风险与锂电池在极端环境下的性能短板,让这家全球锂电龙头看到了钠电池作为补充技术路线的巨大潜力。
2021 年,宁德时代首次向外界披露第一代钠离子电池技术,彼时恰逢碳酸锂价格的上一轮暴涨周期——碳酸锂价格从 2020 年的 5 万元/吨飙升至 2021 年的 60 万元/吨 ,锂电产业链成本压力陡增。尽管当时发布的钠电池能量密度仅为 160Wh/kg,循环寿命约 3000 次,尚未达到乘用车应用标准,但这一技术的亮相,不仅为行业提供了应对锂资源风险的「备选方案」,更点燃了全球钠电研发的热潮。
此后五年间, 宁德时代累计投入近百亿元研发资金,测试电芯近 30 万颗,完成超 3 万次材料层级分析,相继突破多元快离子脱嵌、复合抗冻电解液、高安全电解液等关键技术,逐步将钠电池的性能推向产业化门槛。
2025 年,宁德时代正式发布钠电品牌「钠新」,并推出行业首款轻商量产钠离子电池「天行 II 轻商低温版」。
如今,宁德时代 首款钠离子电池量产乘用车正式亮相之际,也正值碳酸锂价格迅速上涨之时。 2025 年下半年开始,碳酸锂价格再度进入上涨通道。截至目前,碳酸锂 2609 合约 1 月 30 日最高价达 165,660 元/吨,碳酸锂 2603 合约在 2 月 4 日收盘价最高价为 151,820 元/吨。
从市场供需角度看,钠电的量产将有效分流部分锂电池需求,缓解锂资源的供需矛盾,对碳酸锂价格形成有效制衡。
从市场预期管理来看,宁德时代的钠电量产计划向行业释放了 「多元技术路线」的明确信号,有助于平抑市场对锂资源的过度炒作。 2021-2022 年碳酸锂价格暴涨至 60 万元/吨,部分原因在于市场对锂资源稀缺性的过度担忧,而此次宁德时代通过实际行动证明,钠电可作为锂电的有效补充, 将有效降低市场对锂资源的「恐慌性囤货」心理,引导碳酸锂价格回归理性区间 。
从 2016 年的技术预研到 2026 年的量产上车,宁德时代用十年时间完成了钠电从「实验室」到「生产线」的跨越。这场跨越不仅改变了新能源动力电池的技术格局,更重构了行业对资源安全、场景覆盖与成本控制的认知。
对于新能源产业而言,钠电的量产 或许 不是终点,而是一个新的起点 ——它标志着新能源产业已从「单一技术路线」的快速扩张,进入「多元技术协同」的高质量发展阶段,为全球能源转型提供了更具韧性、更可持续的中国方案。







