


撰文 | 奚筱林
编辑|马青竹
当小鹏汇天以「科企专线保密」递表方式,在港交所提交 IPO 申请时,早在 2019 年就登陆纳斯达克的亿航智能,正陷入泥沼中, 估值较历史最高点缩水超 90% 。
亿航智能 成立于 2014 年 , 2019 年初获得国内首个载人无人机适航相关试点资质,同年 12 月便火速敲钟上市。
而 2020 年才成立的 小鹏汇天,则选择先搭建量产能力,再推进上市,前期完全依靠小鹏生态赋能与资本加持。
两条不同的发展路径,折射出 eVTOL 赛道商业化的核心矛盾:技术成熟度、量产能力与商业变现之间的不匹配。
如今,亿航智能虽四证( TC 、 PC 、 AC 、 OC )齐全,资质储备堪称行业顶配,但已累计亏损近 20 亿元,现金流长期承压。核心产品交付量波动剧烈,手中订单看着十分充裕,可对比此前的实际交付情况,转化率成疑。
再看小鹏汇天,全球首条飞行汽车量产线已完成试产,核心产品拿下超 7000 台订单,适航审定也进入关键阶段。但订单多为意向订单,量产落地缺少实际检验。能否顺利 IPO ,决定了资金保障与后续节奏。
总的来说,二者都身处低空经济商业化的关键关口,都想率先跑出一条商业路径。同样的难关,但路径似乎又有很大不同。
殊途:产品与技术的分野
产品差异,是两家企业发展路径和商业逻辑不同的根源。
中国汽车工程学会发布的《飞行汽车发展报告 2.0 》,将飞行汽车划分为三种产品 形态:纯飞式、分体式和两栖式。
首先需要理清,飞行汽车与 eVTOL 并非同一事物。
不是所有能垂直起降的电动飞行器( eVTOL ),都能被称为飞行汽车。只有那些专门用来载人、解决从 A 点到 B 点交通问题的 eVTOL ,才算真正的飞行汽车。
小鹏汇天早期推出的旅航者系列,就是纯飞式的 eVTOL 产品,只具备空中飞行能力,属于技术验证的阶段性产品,没有启动适航流程,也没有量产计划。
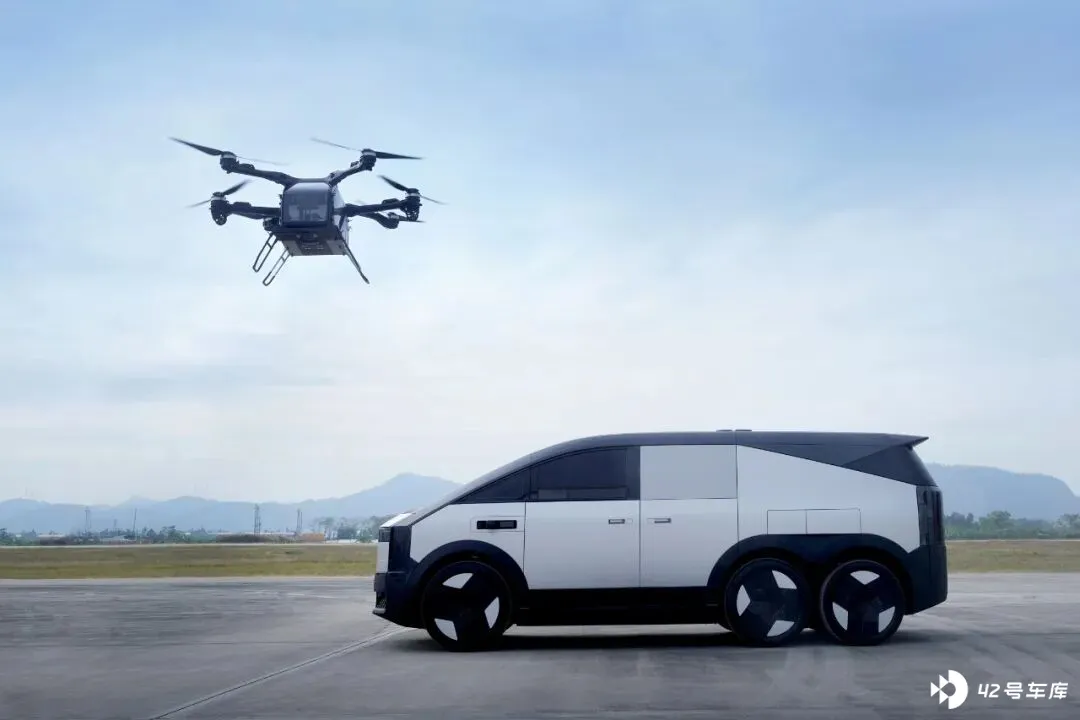
随后,小鹏汇天转向分体式路线,核心产品 “ 陆地航母 ” 就是陆行体与 可分离 飞行器的组合,可同时满足地面与空中出行需求。
陆行体采用三轴六轮设计,纯电驱动, C 本 就可以驾驶,续航里程超 500km ,搭载 L4 级智能驾驶系统,可完全覆盖日常通勤场景。
分离式飞行器采用 6 轴 12 桨设计,最大飞行速度 130km/h ,飞行续航 80km ,能够满足短途应急、休闲出行、城郊接驳等多元低空需求。
这种设计,解决了传统飞行器在使用过程中存在的移动难、储存难两大痛点问题。同时,陆行体还可以为飞行器补能,一举三得。
小鹏汇天的下一代产品是一款全倾转混电飞行汽车,瞄准的是长途空中出行市场,与 “ 陆地航母 ” 锚定短途个人出行形成搭配,刚 进入飞行验证阶段。
长期来看,小鹏汇天的终极目标是陆空一体式飞行汽车,真正实现门到门、端到端的三维立体出行。笔者认为,这应该就是所谓的两栖式。
与小鹏汇天相比,亿航智能则专注于无人驾驶 eVTOL 产品,不涉及地面行驶功能,主要面向物流运输、应急消防等专业场景。
其核心产品 EH216-S 搭载 8 轴 16 桨动力系统,最大飞行速度 130km/h ,续航 30km ,可搭载 2 人,应用于景区观光、短途点对点运输等。
无人驾驶是亿航智能的最大卖点,用户无需具备任何飞行资质,通过手机 APP 即可完成从预约到飞行的操作。通过预设航线,以智能自动导航与 GNSS 定位完成点对点直飞。
同时,其搭建的无人驾驶运营指挥中心,可实现对多架飞行器的实时监控、调度与故障预警,形成了 “ 产品 + 技术 + 运营 ” 的体系。
纯飞式的短板在于,产品落地后需依赖专用停机坪与地面接驳工具,无法实现 “ 门到门 ” 出行,这也是 eVTOL 产品的共性局限。
可以看到,小鹏汇天的产品布局相对多元,但产品导向都是贴合个人用户、实现多场景适配。亿航智能的产品更以专业场景为导向,强化标准化运营。
仅目前,产品分歧将导向大体不同的需求和市场。
C 端豪赌与 B 端稳守
小鹏汇天与亿航智能分别锁定大众化与专业化两条赛道,无分对错,各有挑战。
前者的策略稍为激进,直接瞄准高端个人用户市场。
“ 陆地航母 ” 定价预计在 150 万到 200 万元之间,目标用户锁定高净值人群与科技爱好者,试图以 “ 陆空一体 ” 的出行体验抢先机。
相比其他载人级 eVTOL 产品, “ 陆地航母 ” 用接近或更低的价格,实现了更多玩法。这得益于小鹏汽车的生态赋能,智能驾驶算法、电池管理系统及智能座舱技术的研发成果,都可以共享给小鹏汇天。
例如,陆行体的智能驾驶系统基于小鹏 XNGP 平台优化而来,自动泊车、高速领航等功能与小鹏的电动车完全一致,还有小鹏的 800V 高压平台。
与小鹏汇天形成鲜明对比,亿航智能选择稳守 B 端市场,主打快速落地、快速变现,与其快速拿证、激进上市的风格高度契合。
其商业模式就是将 EH216-S 整机销售给景区、应急救援机等 B 端客户,同时提供运营培训、维护保养、调度管理等增值服务,实现 “ 产品 + 服务 ” 双盈利。
这种模式下,亿航智能只需要聚焦产品研发与生产,场景运营与服务落地交给运营商即可,稳定性更强,风险更低。
过去一年,亿航智能一直在扩大 B 端布局,与合肥市、长春净月高新区、北京市房山区等地方政府合作,推进低空旅游、城市交通、应急救援等场景落地。
同时,还与华彬航空集团、中交信科、中飞智能等企业牵手,打造低空数字基建、规模化运营生态及航空应急救援体系,加速商业化进程。
锚定 B 端市场的好处在于,前期能够快速获得订单,并且无需投入大量资源教育用户。但短板也同样突出,市场天花板可见,且 B 端客户议价能力更强。同时,随着更多 eVTOL 企业布局 B 端市场,亿航智能的先发优势正逐步被稀释。
也正是因为这样,亿航智能并未放弃 C 端市场,而是埋下了一步棋 —— 与长安汽车成立合资公司。双方的跨界合作,可以进一步拓宽亿航智能的产品线,为未来切入广阔 C 端客群的飞行汽车市场奠定基础。
同时,借助长安汽车成熟的供应链与制造能力,亿航智能还能大幅提升产品交付效率、降低生产成本,弥补自身在量产能力上的短板。
从发展潜力来看, C 端市场的想象空间更大。 BCG 发布的《中国载人 eVTOL 行业白皮书》预测, 2040 年中国 eVTOL 市场规模将达 410 亿美元,其中个人飞行 eVTOL 细分领域占比能够达到 55% 。
但从行业发展现状来看, B 端市场或许才是当前的重点。各地政策和资金支持明显向 B 端倾斜,苏州、广东等地已设立百亿级低空经济专项基金,重点扶持 B 端基础设施建设和企业级应用落地。
与之相对,个人消费端目前仍处于早期探索阶段,诸如个人飞行器、消费级无人机娱乐等 C 端市场,其商业化成熟度较低,还需要时间培育。
回看亿航智能,股价深度回调,现实不敌预期,曾经支撑高估值的先发优势:全球首张适航证,正面临商业化现实的严峻考验。
市场的耐心正在被持续不及预期的财务数据消耗。
2025 年第三季度,亿航智能营收同比下滑约 28% ,环比下降约 37% ,交付量环比下降约 38% ,下调全年营收指引。
管理层将原因归咎于 “ 客户付款节奏 ” 和 “ 为拓展市场给予折扣 ” ,但这恰恰暴露了 B 端商业模式的挑战,订单高度依赖少数大客户或政府项目,导致业绩存在不确定性和波动性。
突破 B 端增长瓶颈,破解盈利困局,成为 亿航智能 接下来的关键。
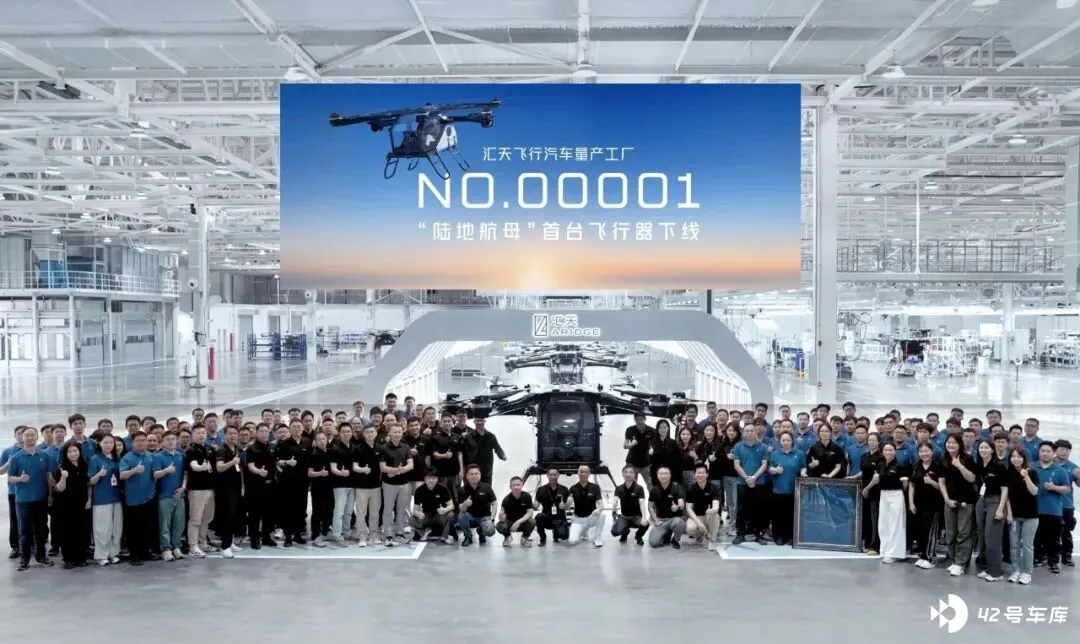
而小鹏汇天这边,直指大众消费市场。其最大挑战莫过于用户的接受度,以及为培育市场所需投入的巨额沉没成本。
结语
目前, eVTOL 的技术路线正在加速收敛,全倾转似乎已成为行业共识。这意味着,常态化运营理论上离我们已经不远了。
但低空双雄不同的商业化路线,还是 揭示了 一个行业现实:虽然部分商业场景已经跑通,但是与普罗大众的期待相去甚远。
而且,整个行业投资布局已经呈现过热迹 象。企查查数据显示,我国现存 16.4 万家低空经济相关企业, 2025 年新增注册近 5 万家,同比增幅超 140% 。
资本的热情的确加快了行业发展。据中国民航局预测, 2025 年我国低空经济市场规模(含无人机及 eVTOL )达 1.5 万亿元,其中 eVTOL 年度订单总额超 300 亿元。
国信证券预测,到 2030 年 ,国内 eVTOL 稳态市场规模有望超 2000 亿,其中观光场景、通勤场景、整机销量的市场规模分别为 683 亿、 208 亿、 1260 亿元。
但热闹背后,适航审定的标准仍在迭代,空域管理尚未形成统一体系,专用停机坪、充电补能等基础设施覆盖率不足 1% ,这些基建短板远非一两家企业能够破解。
路线之争也好,订单多少也罢,终究还是要落到普通人的出行需求上。


