


作者: 陶烟烟
2026 年 1 月,欧洲整体新车注消了达到 96.1 万辆,下降 3.5%。
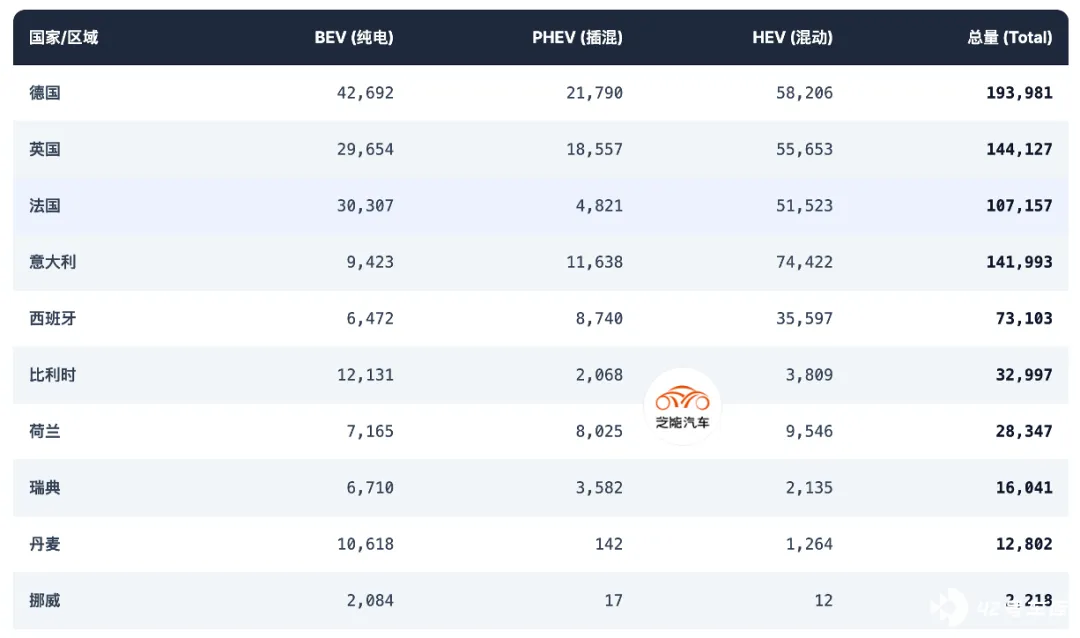
欧盟本体销量为 799,625 辆,英国 144,127 辆,德国 (193,981 辆) 、意大利 (141,993 辆) 、法国 (107,157 辆) 、西班牙 (73,103 辆) 构成核心汽车市场。
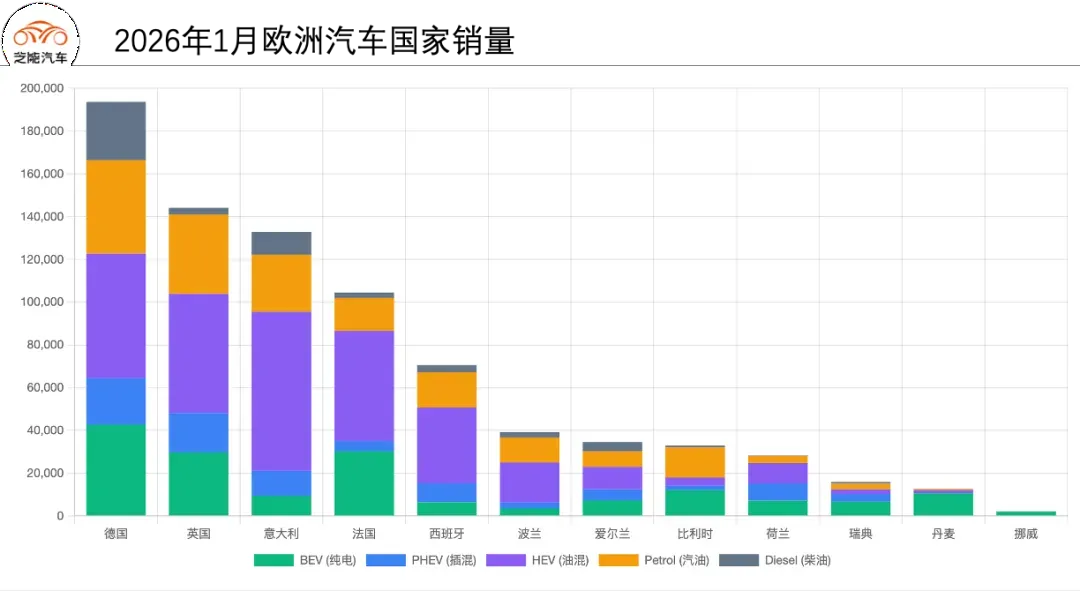
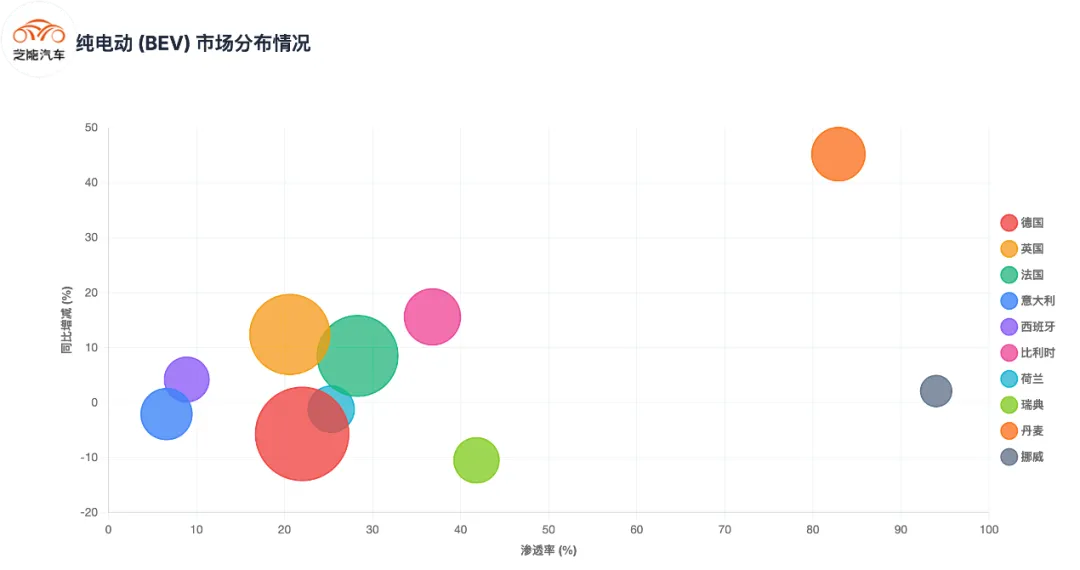
● 在纯电动方面, 欧洲合计 189,062 辆,占整体约 19.7%。
◎ 德国 (42,692 辆) 、法国 (30,307 辆) 、英国 (29,654 辆) 是三大核心 BEV 市场。
◎ 挪威 BEV 为 2,084 辆,丹麦 (10,618 辆) 、瑞典 (6,710 辆) 电动化渗透率较高。
欧洲纯电动正在形成「德国+法国+英国」叠加北欧高渗透率。
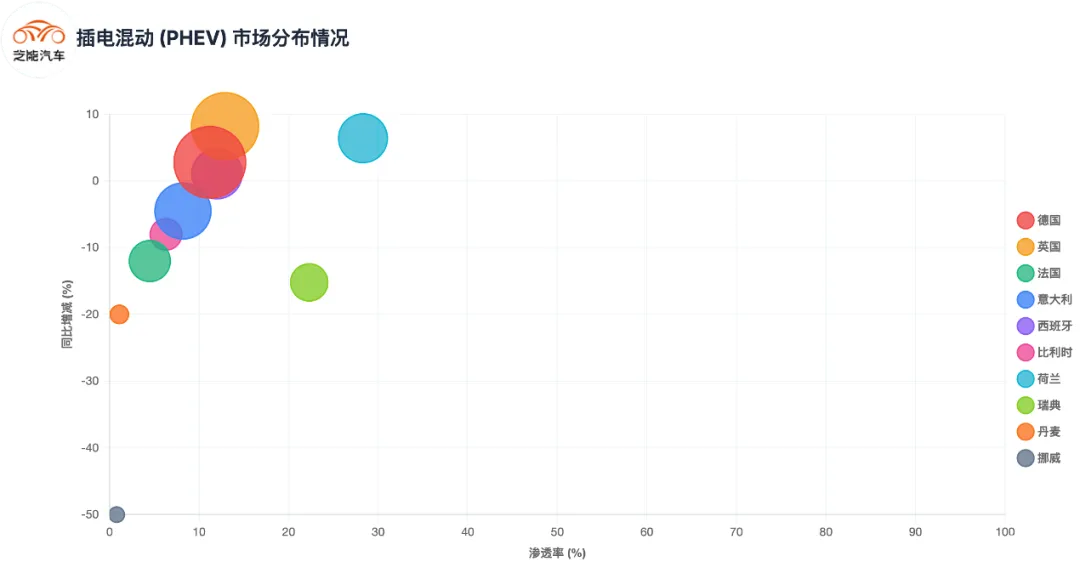
● 插电混动(PHEV) 合计 99,654 辆,占比约 10.4%。
◎ 德国 (21,790 辆) 、英国 (18,557 辆) 、意大利 (11,638 辆) 、西班牙 (8,740 辆) 是主要增量来源。
◎ 荷兰 (8,025 辆) 和爱尔兰 (5,183 辆) 也表现突出。
PHEV 更依赖政策和企业车队需求,其区域分布更加集中在西欧成熟市场。
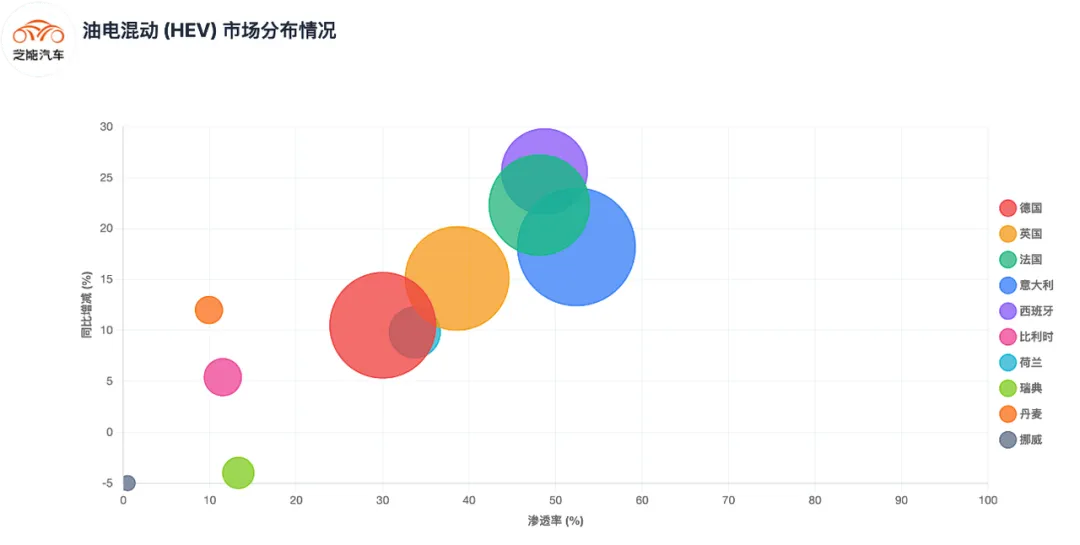
● 油电混动(HEV) 达到 369,998 辆,占比约 38.5%,已成为最大的单一动力类型。
◎ 德国 (58,206 辆) 、法国 (51,523 辆) 、英国 (55,653 辆) 、意大利 (74,422 辆) 构成四大核心市场。
◎ 西班牙 (35,597 辆) 和波兰 (18,657 辆) 也有较高规模。
在充电基础设施与价格敏感并存的背景下,混动仍是欧洲消费者过渡阶段的主流技术路径。
下面的数据比较清楚,我们可以参考一下。
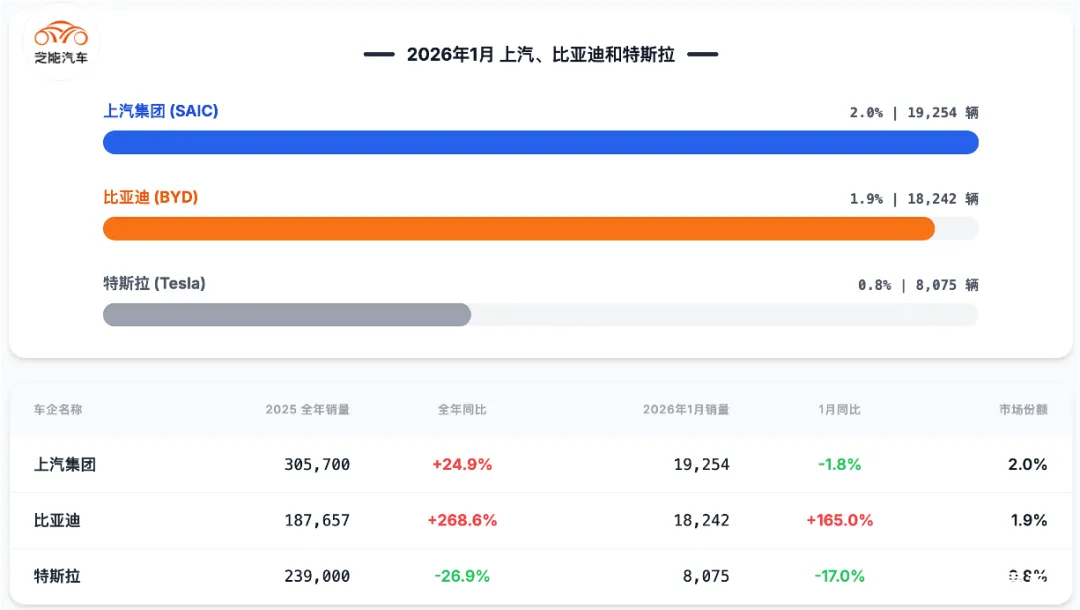
我们感兴趣的是比亚迪、上汽和特斯拉的销量比较,我们可以跟踪这个数据:
◎ 2025 年全年,上汽集团销量 30.57 万台,同比增长 24.9%;2026 年 1 月销量 1.93 万台,同比下降 1.8%,市场份额 2.0%。
◎ 比亚迪 2025 年全年销量 18.77 万台,同比增长 268.6%;2026 年 1 月销量 1.82 万台,同比增长 165.0%,市场份额 1.9%。
◎ 特斯拉 2025 年全年销量 23.90 万台,同比下降 26.9%;2026 年 1 月销量 0.81 万台,同比下降 17.0%,市场份额 0.8%。
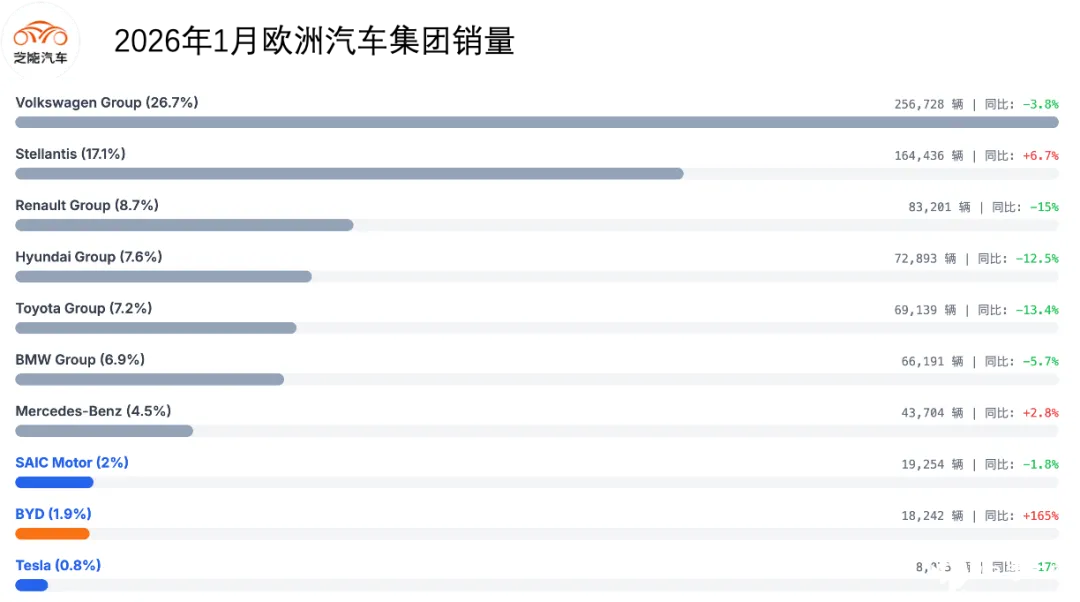
◎ 大众集团以 26.7%的市场份额、256,728 辆销量位居第一,但同比下降 3.8%;
◎ 斯特兰蒂斯集团以 17.1%、164,436 辆,实现 6.7%的同比增长。
◎ 雷诺集团、现代汽车集团、丰田集团均出现两位数下滑。
◎ 豪华阵营方面,宝马集团同比下降 5.7%,而梅赛德斯-奔驰集团则实现 2.8%的小幅增长。
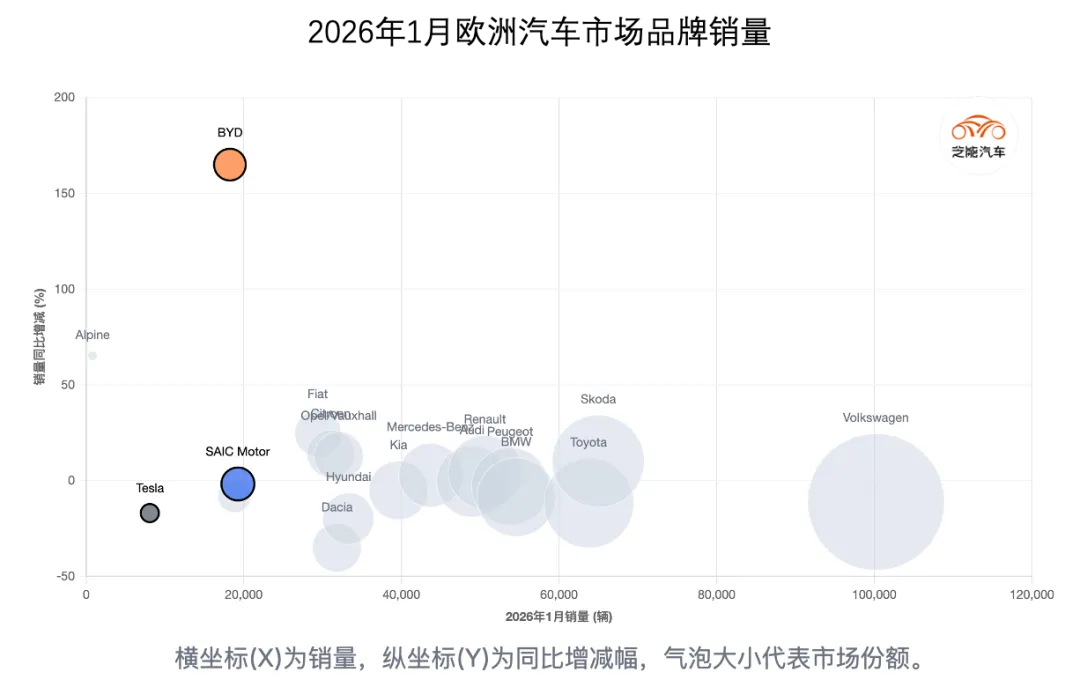
◎ 大众以 10.4%的份额居首,但销量同比下降 11.2%;
◎ 斯柯达同比增长 10.1%,成为集团内部的重要增长点。
◎ 丰田、宝马、现代整体承压;
◎ 雷诺、欧宝、菲亚特则实现不同幅度增长。
◎ 中国品牌方面,比亚迪以 18,242 辆、同比 +165%成为增长焦点,上汽集团保持相对稳定。
◎ 豪华品牌中,奥迪与梅赛德斯-奔驰表现分化,保时捷小幅回落。
小结
接下来我们主要关注中国品牌在欧洲销量如何一步步放大,现在销量已经不错了,超过 4 万台了。





