作者 | 邱锴俊
编辑 | 章涟漪
武汉蔚能又融了 20 亿。
近日,武汉蔚能电池资产有限公司(下称蔚能)完成工商变更。 企查查 显示, 2 月 24 日,蔚能新增两家股东,注册资本从约 22.39 亿元增至约 26.37 亿元。
这其实是蔚能近期融资成功之后正常的工商变更。
蔚能官方公众号 2 月 13 日发布消息, 该公司 完成 了 C3 轮股权融资,融资金额为 10 亿元 。
这是蔚能 C 轮融资的最后一笔。 从 2025 年 10 月到 2026 年 2 月,蔚能 C 轮累计融资近 20 亿元 ,其中 C1 轮 6.7 亿元、C2 轮 2.48 亿元、C3 轮 10 亿元。
蔚能自 2020 年 8 月成立以来,几乎立即就盈利,但也在持续不断地融资, 5 年融资近 40 亿元——作为一家电池资产公司,其商业模式确实非常独特。
蔚能的第一大股东是蔚来控股集团,与蔚来汽车是兄弟公司,而且,蔚能最主要的业务,也是为蔚来汽车提供电池租赁服务。 其兴衰盈亏,也和蔚来密切相关,也是蔚能天生赚钱,却又需要不断融钱的原因。
这两兄弟齐头并进的模式,如何分利?如何承担资金成本?能走多远?
再获 20 亿融资
蔚能其实好久没融资了。但从 2025 年 10 月开始,蔚能就陆续发布了 C 轮融资的进展。
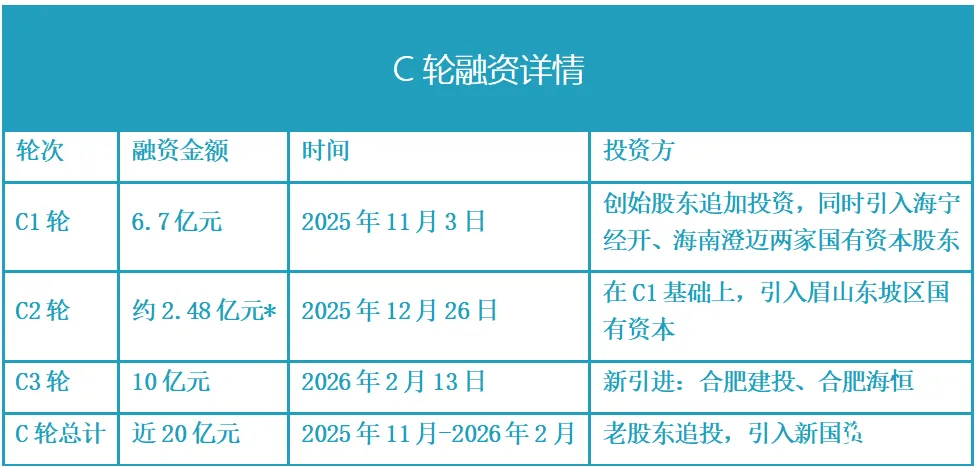
* 根据山东威达公告,其余来自蔚能官方公众号
从融资来源看,既有老股东的加磅,也有新股东的加入,尤其是国有资本的加入。当然, C 轮最重磅的加持来自蔚来的根据地合肥,两家合肥国资各掏 5 亿,各持有 7.55% ,成为并列第六大股东。
这是蔚能最大规模一次融资。
在成立之初,蔚来、宁德时代、湖北科投和国泰君安四大创始股东陆续共出资 8 亿元 (笔者:首轮融资有多种说法,本文采信山东威达的公告) 。 当年底,就有产业资金、金融机构参与投资,包括其供应商山东威达。
2021 年,蔚能启动 B 轮融资, 蔚来此时加磅,在创始股东中脱颖而出,成为持股最大的股东。 此后,蔚能又在 2022 年中进行了 B+ 轮融资。
沉寂了 2 年之后,也是在蔚来汽车销量大有起色的 2025 年底,蔚能又启动了 C 轮融资,并且 C1 轮创始股东还追加了投资。企查查登载的工商信息显示,是蔚来增加了认缴出资额。
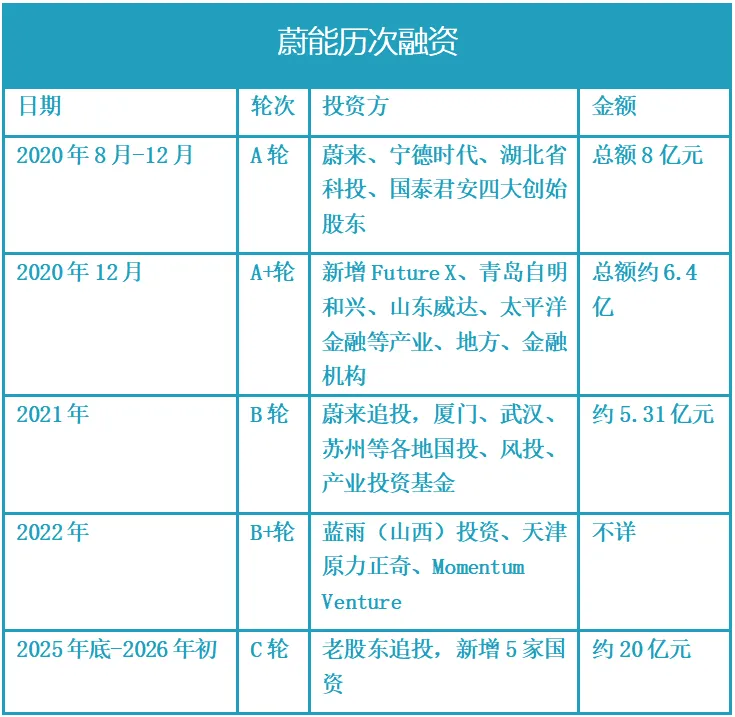
注:蔚能的融资信息,媒体报道、工商信息多有矛盾, A 轮、 A+ 轮、 B 轮和 B+ 采信蔚能股东山东威达的公告, C 轮信息来自蔚能官方公众号
C3 轮之后, 蔚来控股以 16.47% 的持股独占第一大股东的位置, 另外三大创始股东中,国泰君安已经将股份转手,湖北省科投变身武汉光谷,宁德时代依旧在列。新增两家合肥公司也成为重要的股东。
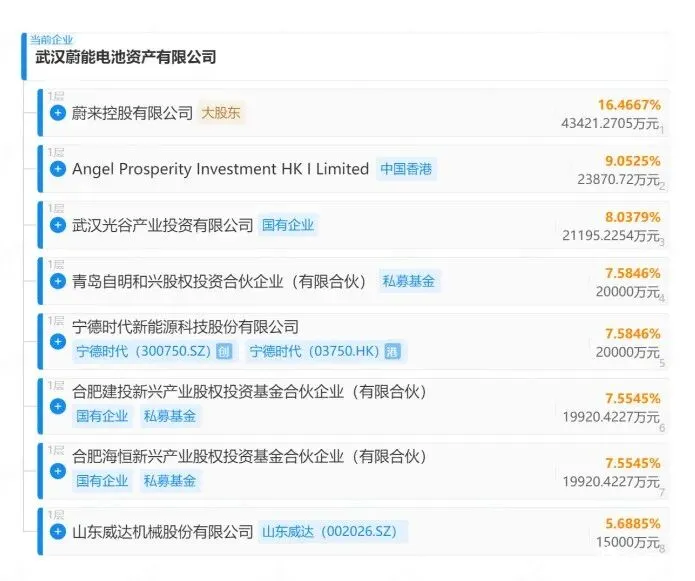
蔚能这么几年的融资,相对都比较受欢迎。这和蔚能比较出色的财务表现也有关系。
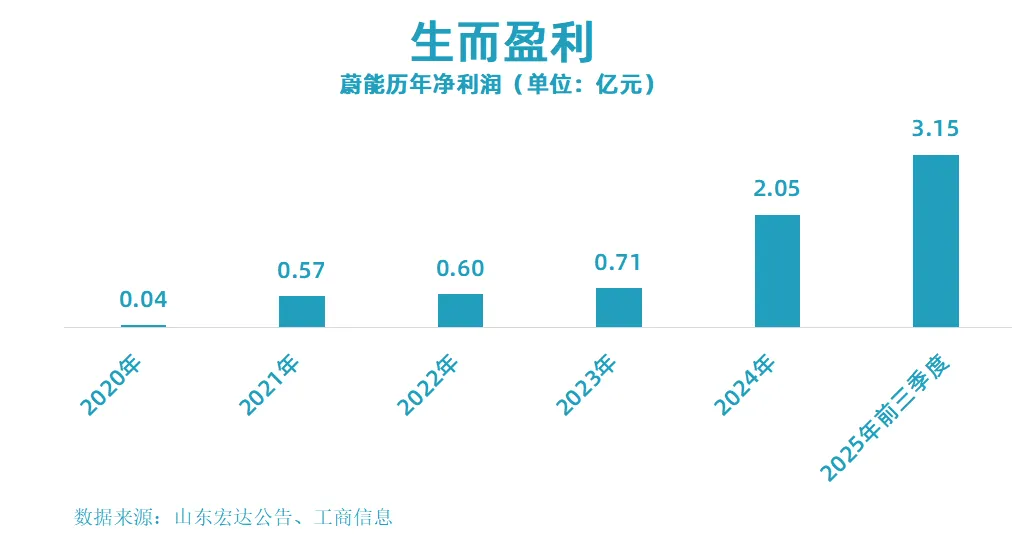
根据山东威达公告的信息,蔚能自成立之际就盈利。 到 2025 年三季度,蔚能当年净利润已经达到 3.15 亿元。
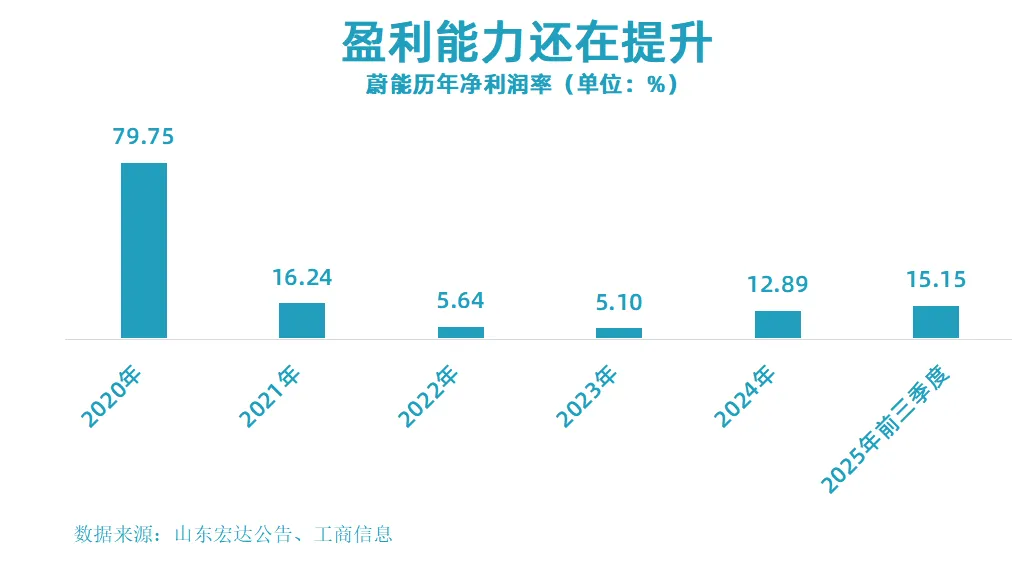
而且, 蔚能的盈利水平还在提升。到 2025 年三季度,其净利润率达到了 15.15% 。
蔚能的生意做得是非常之好。而且,持续经营的势头也在, 那么,蔚能为什么时隔几年,又来了一次总额 20 亿元的巨额融资呢?
这和蔚能独特的商业模式分不开。
电池资产管理 : 费钱的生意
蔚能一年已经可以赚三四个亿,能不能靠自己的钱持续投资做大呢?
答案是不行。
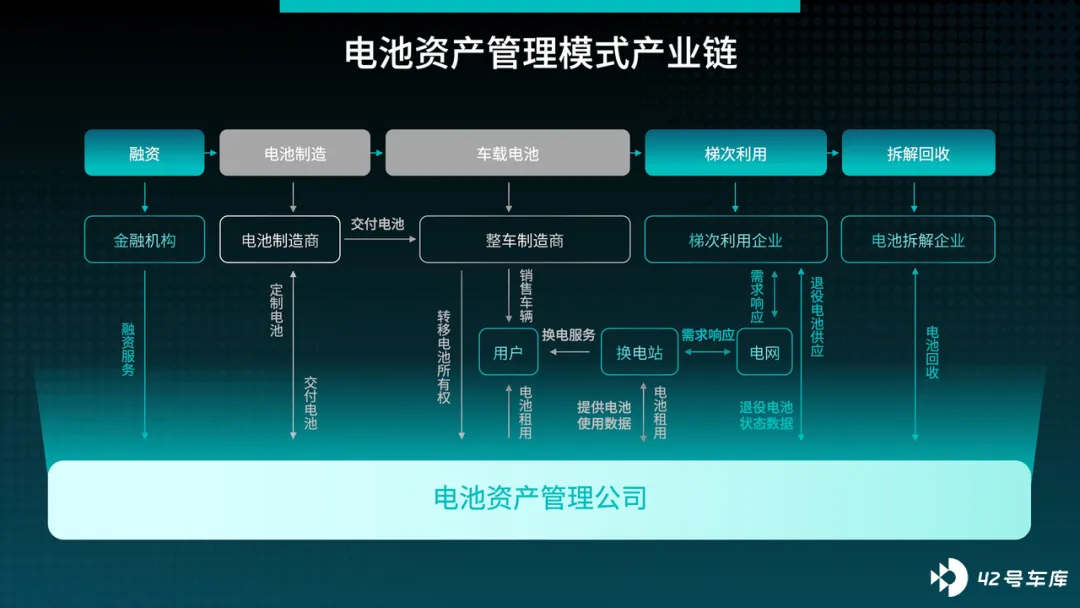
作为蔚来 「车电分离 + 换电 」 生态的一环,蔚能是其电池资产的持有方,同时通过收取电池租用费用获得回报。
每一个消费者,采用车电分离模式购买一辆蔚来的车,就意味着蔚能要从蔚来同时购买一块电池包来租给消费者。
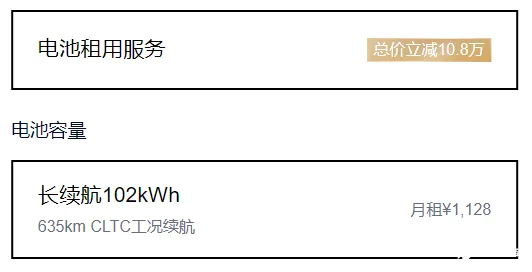
以 2026 款 ES8 六座行政签名版为例,采用车电分离模式,车价可以降低 10.8 万,消费者只需月付 1128 元租金,就可以租用 102kWh 的电池包。
同时,蔚来的换电站每增加一块电池包,也会卖给蔚能一块电池包,再向它支付租金。
这意味着, 蔚来汽车卖得越好,换电站越多,蔚能要 「吃」下的电池包就越多 。
而 2025 年,是蔚来销量大幅增长的一年。
当年,蔚来 全年累计交付量达到 326028 台,同比增长 46.9% 。 其中有 80% 以上用户选择租电模式。
而且,为了给新品牌乐道消费者提供很好的换电体验,除了不断新建换电站。
目前,蔚来已经建设了 3750 个换电站,在 2025 年就净增加 600 多个换电站。同时,蔚来提升效率,蔚来也会给换电站 替换老电池,并且为热门站点增配电池。
配合营销,蔚来在 2025 年四季度还特别发动了 8000 块乐道电池增配计划,在当年就完成了 4000 多块。
1 月份,蔚来又增加了电池包投放进度。 全国换电站将新增超过 4200 块电池包,预计 1 月底全部投放完成。加上去年 12 月 「 电池翻倍计划 」 中新增的 8,000 多块电池,两项合计投放 1.22 万块电池包。
初略计算, 2025 年,蔚能因为消费者租电购车模式,要买下近 26 万块电池包;在换电站配置上,也要增加 1 万块以上的电池包,总计需购置 27 万块以上的电池包。
蔚能官方的消息也能佐证其电池资产的大增长: 2024 年 12 月蔚能运营的电池包才突破 20GWh ,但是 2026 年 2 月已经达到了 42GWh 。一年左右时间新增 22GWh ,增长了 1 倍多。
如果以平均一块电池包 80kWh 计算, 22GWh 大概是新增了 27.5 万块电池包。
买这么多电池包,需要多少钱?
这些电池包卖给消费者的价格,按蔚来车电分离与否,长续航电池包差价是 10.8 万( 2025 年 8 月前是 12.8 万)。标准电池包已经不在整车购买的选项中,而 2025 年 8 月 前的差价是 7 万元。
这是面向消费者的价格,但蔚来卖给蔚能应该更便宜, 保守一点,按 5 万元一块来计算,蔚能 2025 年需要采购电池包的金额大约是: 135 亿元!
而蔚能自身,C 轮之前的融资总额,仅在 20 亿左右。如果没有 2025 年 C 轮的 20 亿,蔚能无论如何无法吃下那么多电池资产。
从工商信息也能看出来,蔚能是需要输血的 —— 它在 2025 年三季度有 252 亿资产,但是有 225 亿负债,负债率接近 90% 。
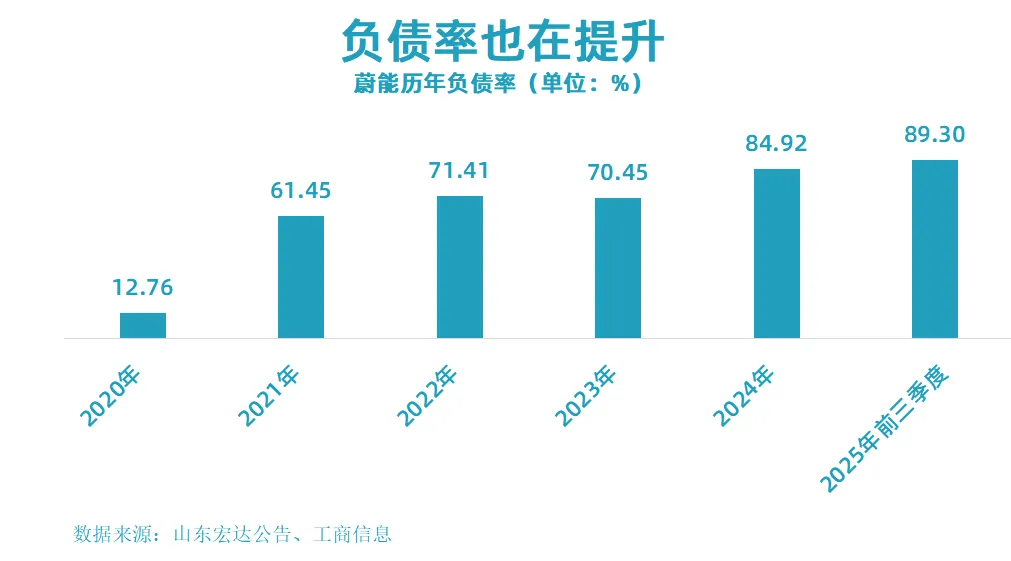
正是在 2025 年大口吃进电池资产之时,蔚能启动 C 轮融资,补充自有资金。
当然, 和蔚能需要购置的电池资产相比,自有资金是远远不够的。
蔚能一直在通过发债等模式筹集购买电池包的资金。
在 C 轮融资的同时,蔚能还宣布系列债券融资进展。
2 月,蔚能宣布成功发行了全球首单动力电池 REITs (持有型 ABS,资产支持型证券 ),发行规模 5.01 亿元。
2025 年 12 月,蔚能宣布和赢蔚能 2025-2 绿色科创定向 ABN (债券通)成功发行,发行规模 10 亿元人民币。
这是蔚能当年发行的第二期绿色科创 ABN ,2025 年第一期规模是 5.5 亿元。
此前,蔚能还发行过 绿色电池资产支持票据 等。
通过发行这些债券,蔚能确实能有更低的资金成本。比如蔚能第一期绿色科创 ABN ,优先级利率低至 2.00% 。
即便如此,蔚能要购入这么大的资产,资金还是紧张。 在和蔚来的结算中,蔚能购买电池费用有部分被蔚来计入了应收账款。
蔚来大发展有利于蔚能做大,但蔚能大笔吃进电池资产需要巨额资金支持。兄弟俩拉手往前走,谁都不能掉队。
蔚能与蔚来,最终走向何方?
蔚能与蔚来的这种关系,复杂而有巨大相关性,这也遭到过外界质疑。
2022 年 6 月,做空机构灰熊(Grizzly Research)发布报告,指控蔚来通过蔚能虚增收入和利润, 声称蔚来营收和净利润分别虚增约 10%和 95% 。
这一指控一直有回响。直到 2025 年 8 月,仍有 一家地区主权基金于对 蔚来 提起诉讼,指控其通过独特的电池租赁业务模式 (BaaS) 夸大财务数据。
对此, 摩根大通在最新研报中明确表示, 2022 年曾有做空报告提出类似质疑,但当时的独立调查已确认蔚来会计处理符合美国通用会计准则 (US GAAP) 。更重要的是,香港交易所在 2022 年蔚来申请香港上市时已对其财务进行尽职调查,相关会计实践已在上市时正式公开披露。
不过, 蔚来和蔚能之间,如何就这每年超百亿的交易定价、确定付款账期,都会影响双方的财务表现。
蔚来 汽车 创始人李斌 此前 表示 , 蔚来预计将在 2025 年第四季度实现经调整经营利润 7 亿—12 亿元,这将是公司成立 11 年来首次实现季度盈利。
这其中,蔚来自身销量大涨、降本增效、新车的毛利率提升等等起到了关键作用。 电池包销售应该有一些助力。
但是, 展望未来,蔚能应该有更加独立于蔚来的安排。
按照李斌预测的, 2035 年实现 500 万 辆 销量。 按现有比例,蔚能需要至少吃下 400 万块电池包,还按 5 万一块计算,需要 2000 亿的资金支出。 这么大的交易额,一点交易价格和账期的调整都是巨大的利益。
亲兄弟,最好也是明算账。