


作者:陶烟烟
2026 年 2 月,澳大利亚新车市场共销售 94,131 辆,同比下降 2.7%,年初至今累计销量为 181,884 辆,同比微降 1.3%。
● 中国首次成为澳大利亚第一大汽车来源国。 2 月,中国产汽车在澳销量达 25,781 辆,同比大幅增长 50.5%;
● 日本 以 21,671 辆位居第二,同比下滑 31.3%;
● 泰国、韩国 分别以 19,493 辆、11,913 辆位列第三、四位,其中泰国同比增长 6.7%,韩国同比下降 2.9%。

澳大利亚总体的情况
从动力结构看,市场正在发生深刻变化:
◎ 汽油车销量大幅下滑 17.7%;
◎ 柴油车基本持平;
◎ 传统混动下降 9.6%,但插电式混动增长 20.2%。
真正的亮点来自纯电动车, 销量同比暴涨 95.9%至 11,134 辆,市场份额达到 11.8%。
SUV 依旧是绝对主力, 占比 60.3%,轻型商用车占 22.5%,乘用车占 14%。
在整体需求偏弱的大背景下,电动化成为少数明确的增长引擎。
品牌格局同样出现明显松动。
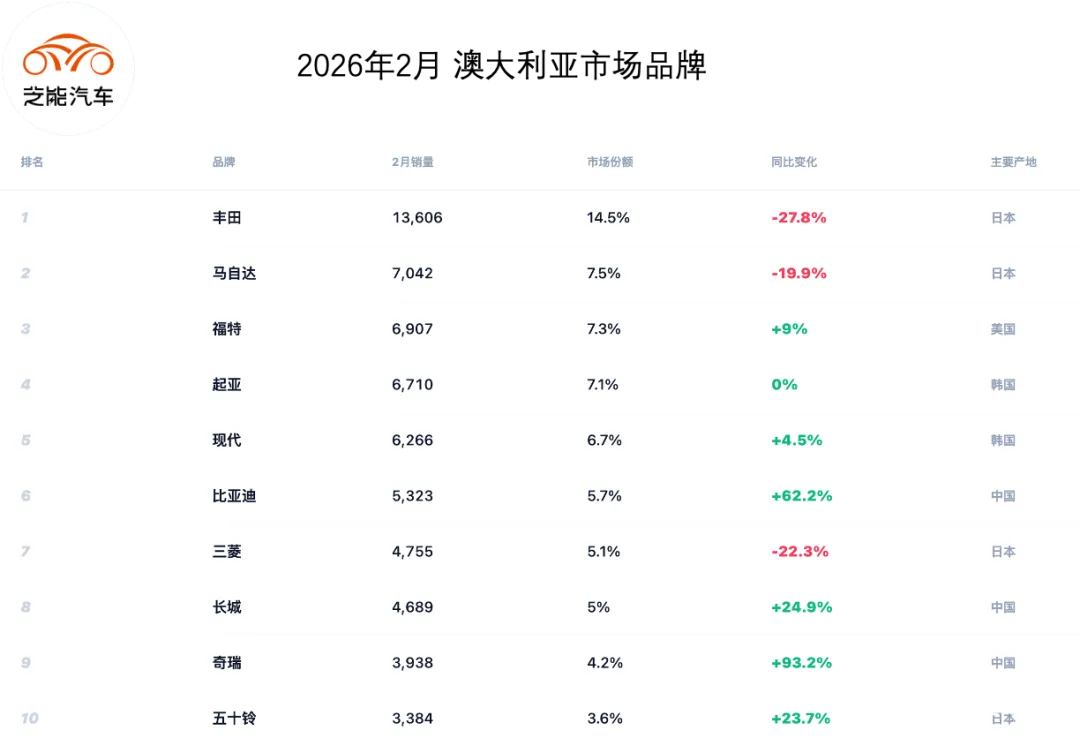
◎ 丰田销量同比下滑 27.8%,市场份额降至 14.5%,创三年来最低水平,核心原因在于 RAV4 换代前销量断崖式下滑以及普拉多表现疲软。
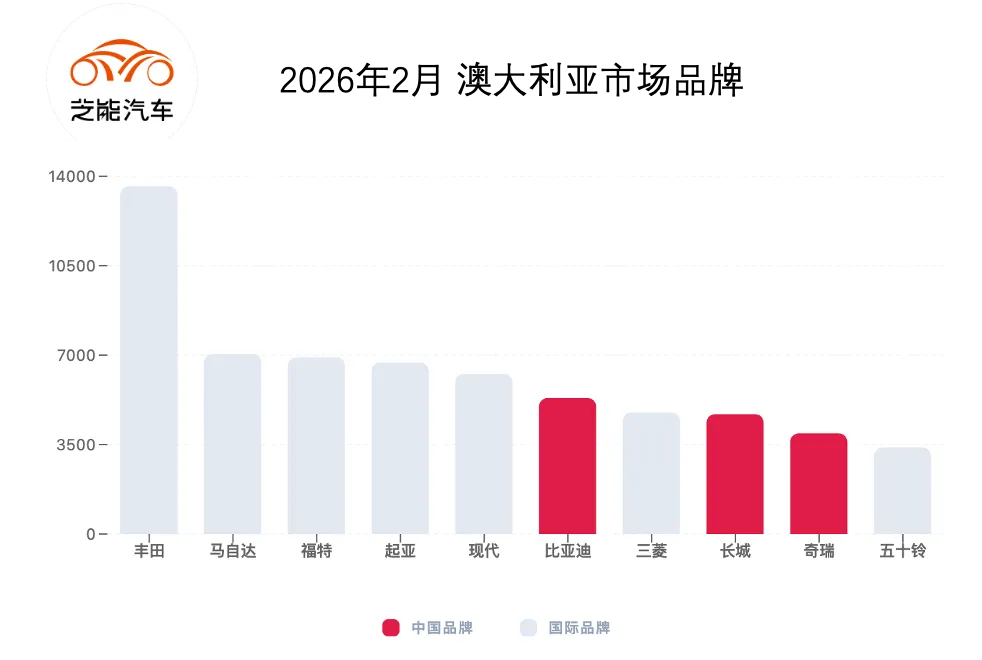
◎ 马自达与三菱汽车同样承压。
◎ 相比之下,福特同比增长 9%,回升至第三位。
◎ 中国品牌则成为最大变量:比亚迪增长 62.2%,稳居第六;长城汽车增长 24.9%;奇瑞汽车同比大增 93.2%。
更重要的是,中国首次成为澳大利亚最大汽车来源国, 销量达 25,781 辆,同比增长 50.5%,超过日本的 21,671 辆,这是一种结构性转折。
车型层面,皮卡依然是澳洲市场的基本盘。
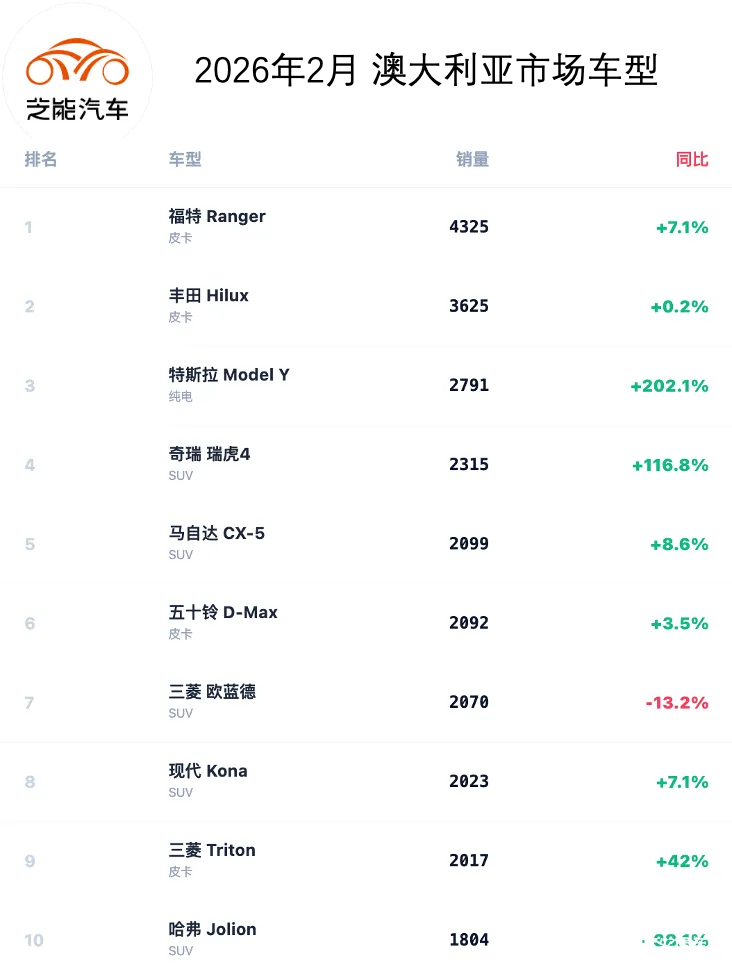
◎ 福特 Ranger 以 4,325 辆稳居第一,继续扩大对丰田 Hilux 的领先优势。
◎ 电动车方面,特斯拉 Model Y 同比增长 202%,跃升至第三位。
◎ 中国车型的突破更具象征意义,奇瑞瑞虎 4 销量达 2,315 辆,排名第四,市场份额达到 2.5%,连续多月保持高位。此外,哈弗 Jolion 也稳定进入前十, 中国品牌 SUV 已经成为主流消费选项,而不再是价格替代品。

中国品牌的情况
2 月澳大利亚汽车市场中,中国品牌表现没得说:
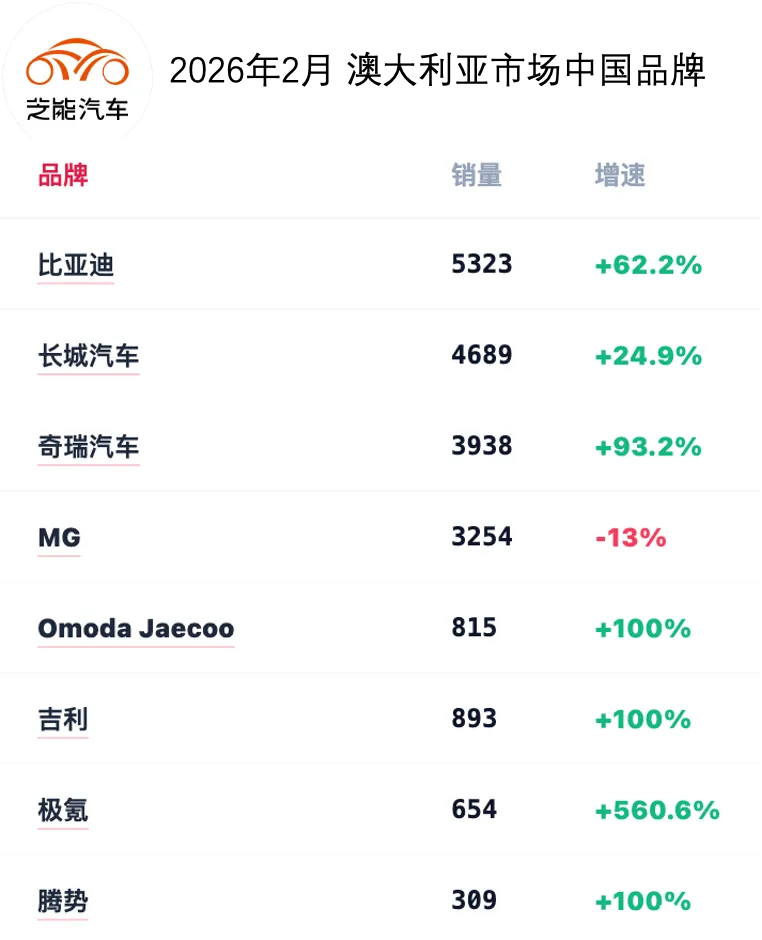
◎ 比亚迪以 5323 辆销量、5.7% 市场份额领跑,同比增长 62.2%;腾势销量为 309 辆;
长城汽车销量 4689 辆、份额 5.0%,同比增长 24.9%;
◎ 奇瑞汽车销量 3938 辆、份额 4.2%,同比大涨 93.2%,如果加上 Omoda Jaecoo 的 815 辆,销量排在长城前面。
◎ MG 销量 3254 辆、份额 3.5%,同比下滑 13.0%;
◎ 吉利售出 893 辆,极氪增长最为迅猛,销量 654 辆、份额 0.7%,同比激增 560.6%。
小结
2026 年 2 月的澳大利亚市场日系品牌份额明显松动,传统优势正在被削弱;中国品牌成为主流竞争者,多家中国品牌跻身前十,当中国车型进入销量前四。







