作者:芝能芯芯
2025 年的半导体行业,可以用「超出预期」四个字来概括。
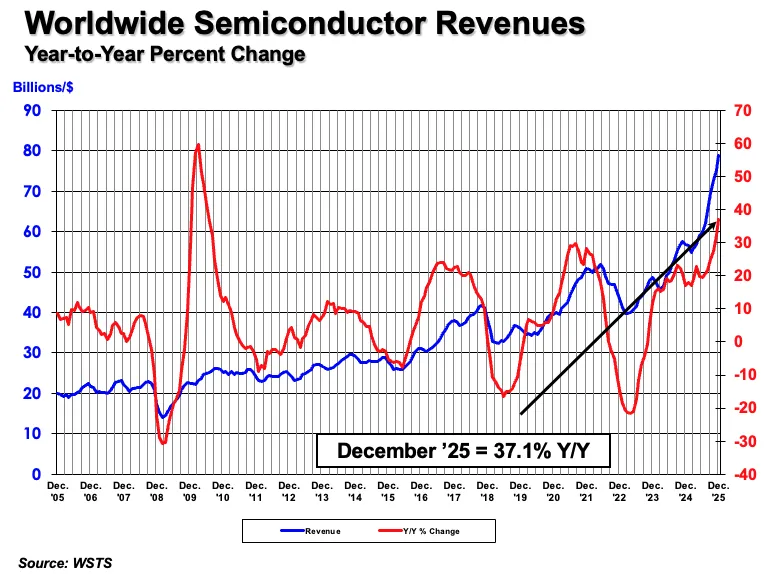
2025 年全球半导体市场规模接近 7920 亿美元,较 2024 年的 6305 亿美元增长 25.6%,是 2021 年以来增速最强的一年。
逻辑产品增长 39.9%至 3019 亿美元,存储器增长 34.8%至 2231 亿美元,这两个品类合计贡献了总量的 2/3 以上,也基本代表了本轮周期的核心驱动力:AI 算力基础设施建设。
一年前,业内最乐观的机构预测 2025 年市场增速不超过 15%,IDC 以 15%的预测最为激进,实际增速达到了 25.6%。没有一家机构在事前真正预判到 AI 需求的爆发烈度,在展望 2026 年时是否要往好了看一些,大家需要仔细权衡一下。
2025 年:不均衡的强周期,2026 年:两个相互撕扯的力量
如果我们只看总量数字,就会错过这个周期最重要的结构特征:极度不均衡。
英伟达一家公司营收增长 65%,拉动了整个逻辑产品板块的均值。
存储方面,AI 对 HBM (高带宽内存) 的需求极为旺盛,三星、SK 海力士、美光、铠侠、闪迪五家主要内存厂商集体增长 29%,管理层在业绩会上几乎异口同声: AI 是最主要的驱动力。
四家公司——德州仪器、英飞凌、索尼影像、安森美都报告了收入下降,在工业和消费电子领域有较大的敞口。
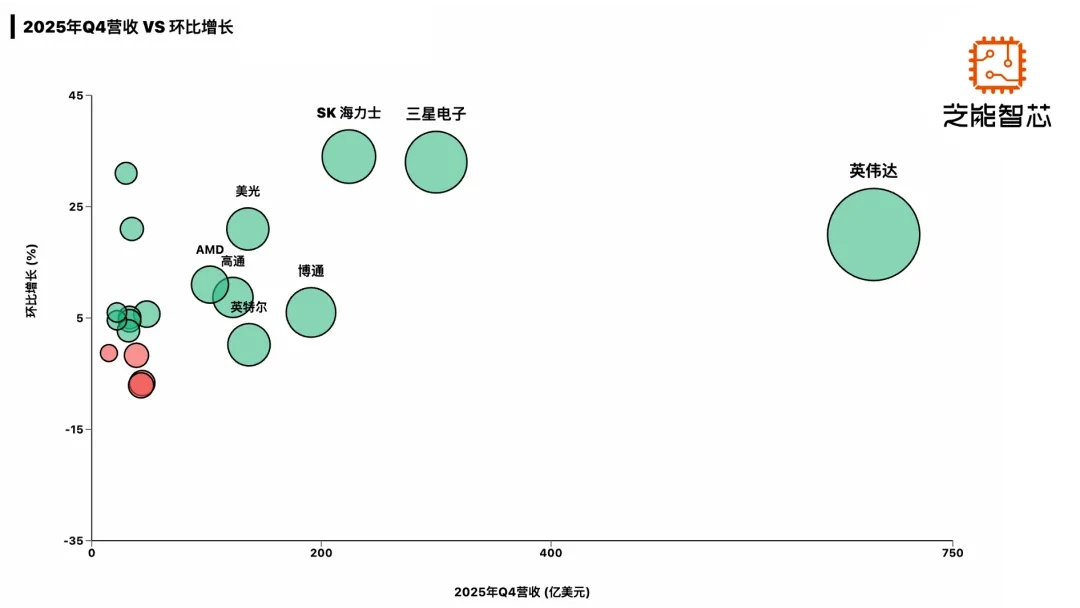
2025 年的繁荣,本质上是 AI 投资驱动的局部繁荣,而非需求广谱复苏。
站在 2026 年初的时间节点,两股力量在同时作用于这个行业,方向相反,强度都不可忽视。
● 第一股力量,是 AI 需求的持续扩张。
以目前超大规模云厂商的资本开支计划来看,AI 基础设施投资的势头至少可以延续到 2026 年上半年,这一点几乎没有太大争议。
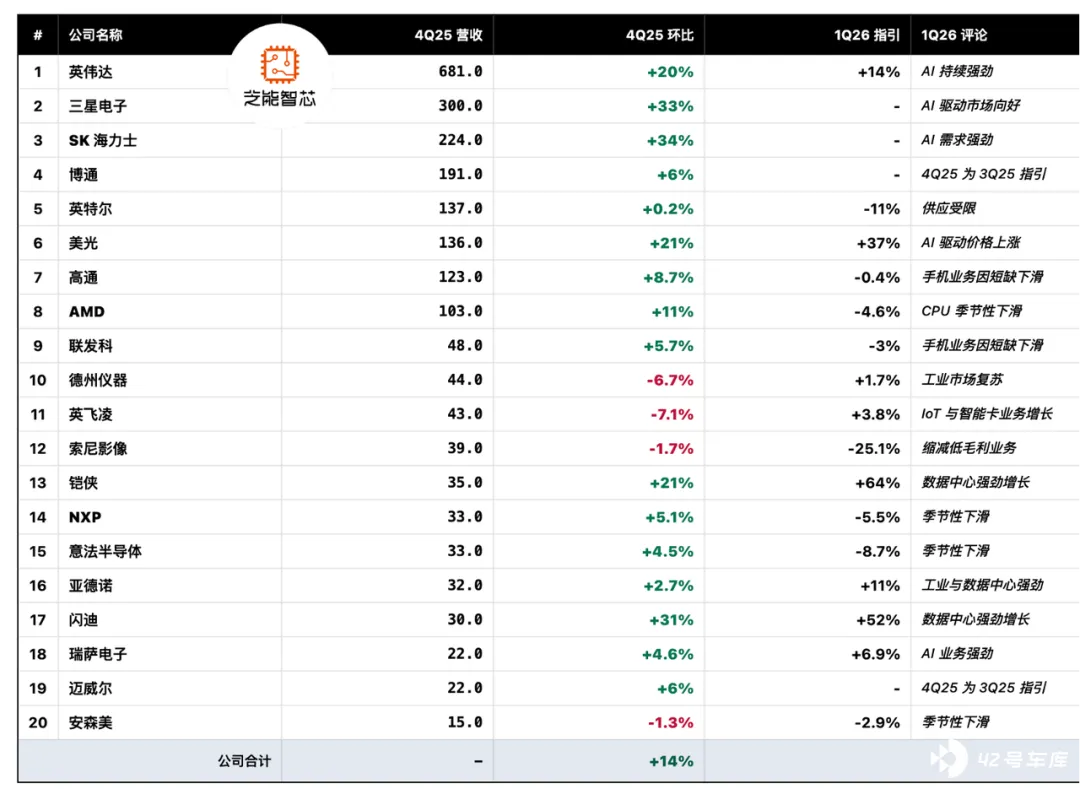
英伟达指引 2026 年一季度营收环比增长 14%,而内存端的信号更为强烈:美光预计增长 37%,闪迪预计增长 52%,铠侠预计高达 64%。存储厂商的指引通常比较保守,订单能见度是真实的。
Semiconductor Intelligence 预测 2026 年全球半导体市场增长 30%,WSTS 预测 26.3%,RCD Advisors 预测 23%——高预测组的共识集中在 23%到 30%之间。
考虑到 2025 年三四季度的强劲基数,以及一季度的高增长势头,实现全年超过 20%增长的概率是相当高的。
● 第二股力量,是内存短缺引发的结构性挤出效应。
这是 2025 年底开始浮现、目前被市场讨论最多但尚未充分定价的风险。AI 对 HBM 和高容量 DRAM 的需求,正在挤占用于 PC 和智能手机的标准内存产能。
结果是:英特尔预计 2026 年一季度营收环比下降 11%,原因之一正是 PC 内存短缺;高通和联发科均将智能手机内存紧张列为营收预警因素。
IDC 在去年 12 月已经明确指出,内存短缺可能导致 2026 年智能手机和 PC 出货量下滑。
这是一个值得认真对待的反向信号。PC 和智能手机合计仍然是半导体市场的重要组成部分,如果这两个市场因为「输给了 AI」而出现出货量萎缩,相关的 MCU、AP、基带、显示驱动等细分品类都会受到牵连。
分化将是 2026 年的主旋律
半导体行业整体依然强劲,但内部分化程度将超过 2025 年。
AI 算力产业链——GPU/加速器、HBM、CoWoS 先进封装、光模块——将继续受益于 Hyperscaler 的投资扩张,维持高景气,从英伟达和各内存厂商的指引中已经得到充分确认。工业和汽车半导体市场,进入 2026 年仍处于温和复苏通道中。
德州仪器、英飞凌、安森美等公司的库存去化已经进行了相当长时间,工业 PMI 的边际改善也在逐步传导。这个板块的复苏节奏慢于 AI,但方向是向上的。
消费电子和 PC 市场,则面临的是真实的逆风——不是周期性下行,而是 产能被 AI 优先级挤占导致的结构性供给短缺 。这种短缺在内存厂商没有大幅扩产的前提下,短期内难以缓解。
SIA 总裁 John Neuffer 在发布 2025 年全年数据时,顺带给出了 2026 年的市场规模预测:约 1 万亿美元。这意味着较 2025 年增长约 26%。这个数字在技术上是可以实现的,包含的假设前提 AI 需求全年维持强劲势头,且不出现明显的投资节奏变化。
目前来看,上半年的能见度相对清晰,但下半年的走势取决于几个变量:Hyperscaler 资本开支计划是否延续、AI 模型训练需求能否持续拉动高端内存、以及地缘政治因素对供应链的潜在扰动。
进入 2026 年,以下几个指标值得持续追踪:
◎ HBM 产能利用率和交期变化。 如果 SK 海力士和美光的 HBM 交期开始出现拉长,说明需求端进一步强化;反之,若交期收缩,可能预示 AI 采购节奏放缓。
◎ 标准 DRAM 现货价格走势。 这是判断内存短缺是否向 PC 和手机市场深度传导的最直接指标。如果现货价格持续走高,PC 和手机出货量下滑将成为现实。
◎ Hyperscaler 季度资本开支指引。 微软、谷歌、亚马逊、Meta 的资本开支计划,直接决定英伟达和 HBM 厂商的订单能见度。任何明显的下修,都需要重新评估全年预测。
◎ 工业半导体库存水位。 TI、英飞凌、安森美等公司的渠道库存变化,是判断工业市场复苏节奏是否加速的先行指标。
小结
2025 年是一个令人印象深刻的年份,但也是一个结构性变化深刻发生的年份。AI 重塑了半导体需求的优先级排序,而这个重排还没有结束。
2026 年,半导体行业大概率还会是一个增长年,但「整体强劲、内部分化」将取代 2025 年相对简单的「AI 全面带动」叙事。AI 投资周期的持续性,正在以前所未有的方式重构整个行业的产能分配逻辑。