作者: 陶烟烟
每年过春节的 2 月,对电池行业来说都不是一个热闹的月份。春节叠加车市淡季,车厂停线、物流减速、订单延后, 产业链整体踩一脚刹车 。但今年 2 月的数据有点不一样,终端装车在降,产量、储能和材料需求却仍在高速增长。
把产业链拆开看,会发现一个很有意思的结构: 电池的产量保持在高位,储能在接棒,动力电池的需求同比下降了。 是动力电池和储能电池,大哥和二哥之间的关系出现了很大的变化,大电池行业正在发生的一次结构性变化。

淡季不淡的那一半
● 到底高在哪里?
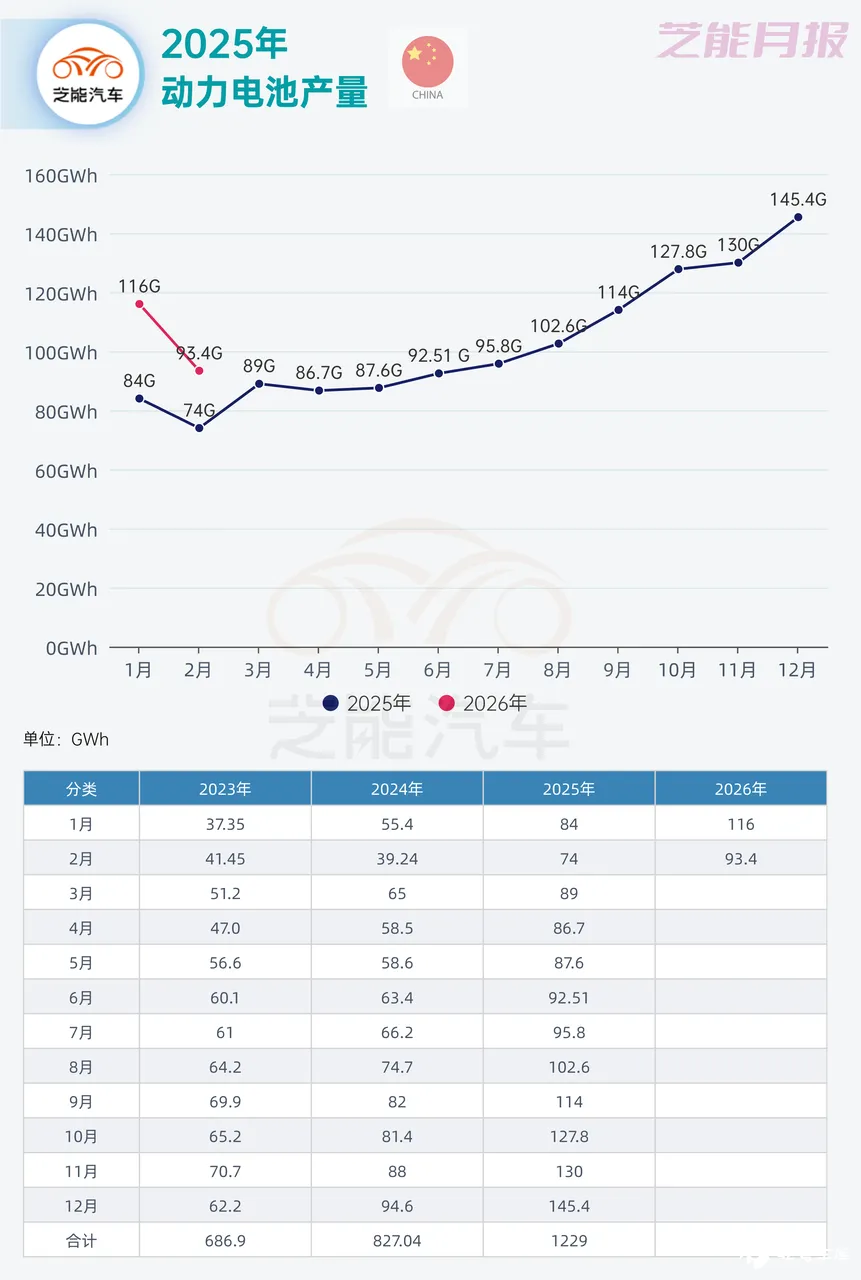
◎ 先看最核心的数字。2026 年 2 月,中国动力和储能电池总产量 141.6GWh,同比增长 41.3%;1-2 月合计 309.7GWh,同比增长 48.8%。
电池厂并没有因为春节明显减速。但销量端就没这么乐观了。
2 月总销量 113.2GWh,环比下降 23.9%,其中动力电池环比降 27.4%,储能电池环比降 16.2%。
春节期间车企停产,库存在产业链中堆积,等 3-4 月车企重新拉产线,这些库存会被快速消化。
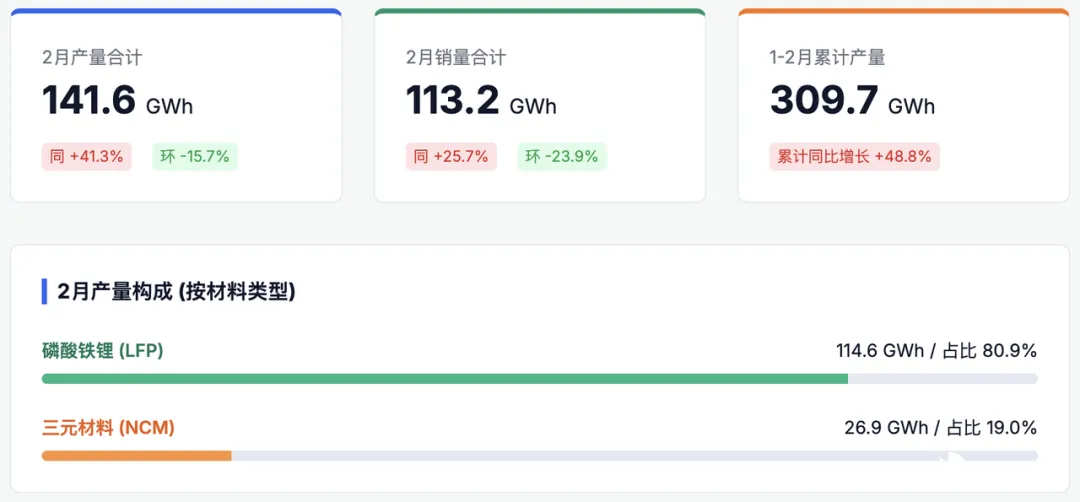
动力电池同比增长 11.4%,储能电池同比增长 67.3%。汽车在慢增长,储能在爆发,两条曲线的分化,正是这个月最重要的信号。
◎ 动力电池销量结构:铁锂 52.7GWh,占比 70.7%;三元 21.7GWh,占比 29.2%。
储能电池更极端——铁锂占 99.9%,三元几乎没有立足之地。三元电池在汽车里被铁锂挤压,在储能市场又完全没有机会。留给三元的空间,正在越来越窄。
● 储能:真正的第二增长曲线
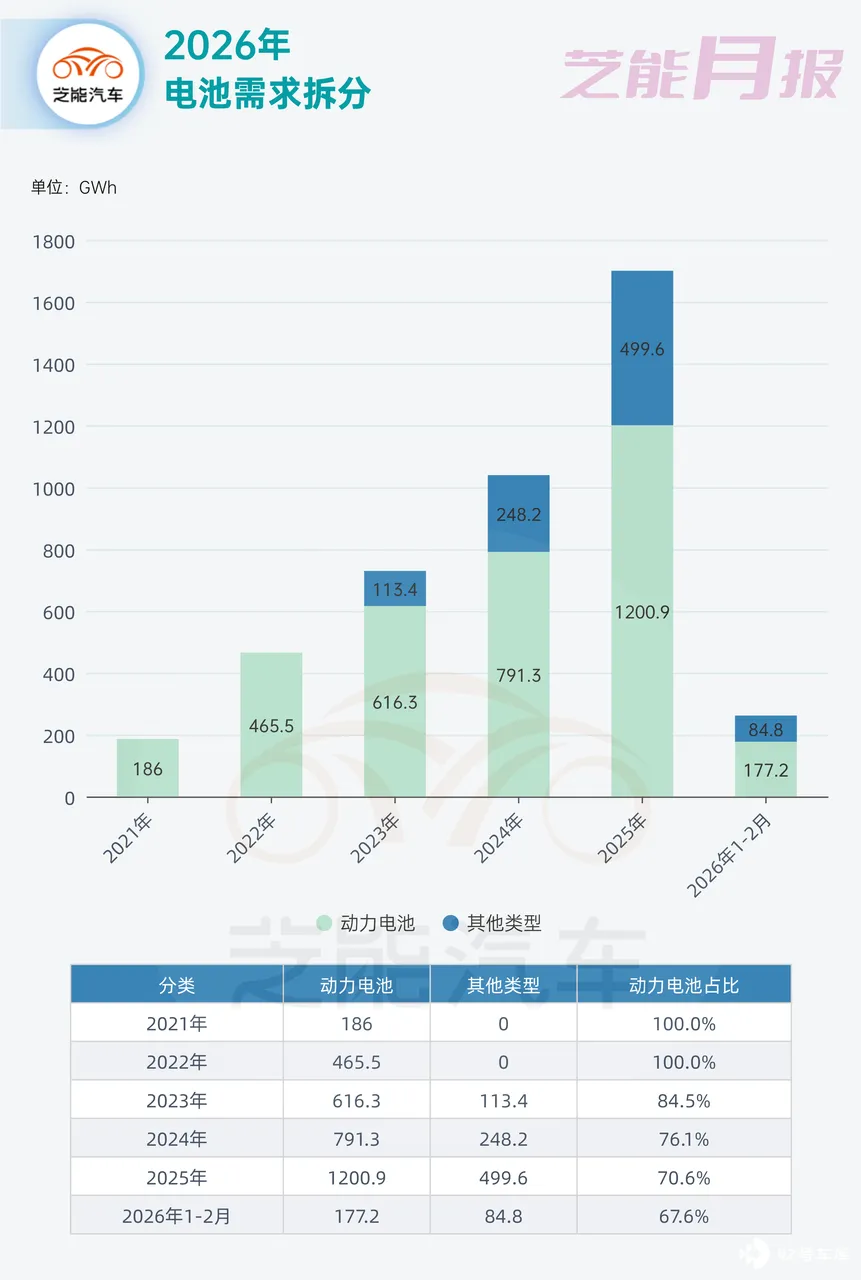
2026 年前两个月,储能电池销量 84.8GWh,同比增长 108.9%,已经翻倍。同期动力电池增速是 36.5%——储能的增速是动力电池的三倍。
这个增长来自三个方向同时发力。
◎ 全球新能源装机持续扩大,风电光伏需要大量储能来平滑电网,欧洲、美国、中国都在密集建设储能电站;
◎ 欧洲能源危机之后家庭储能开始普及,去年排下来的订单今年还在消化;
◎ 美国 IRA 政策推动储能本土化,但电芯供应仍然高度依赖中国,中国电池企业的储能订单并没有因此减少。
三个方向叠加,储能已经从动力电池的「配角」,变成了整个电池行业最重要的增量市场。
● 出口:国内波动时的另一条增长线
在国内装车短期承压的同时,出口仍然是电池行业不可忽视的增量。
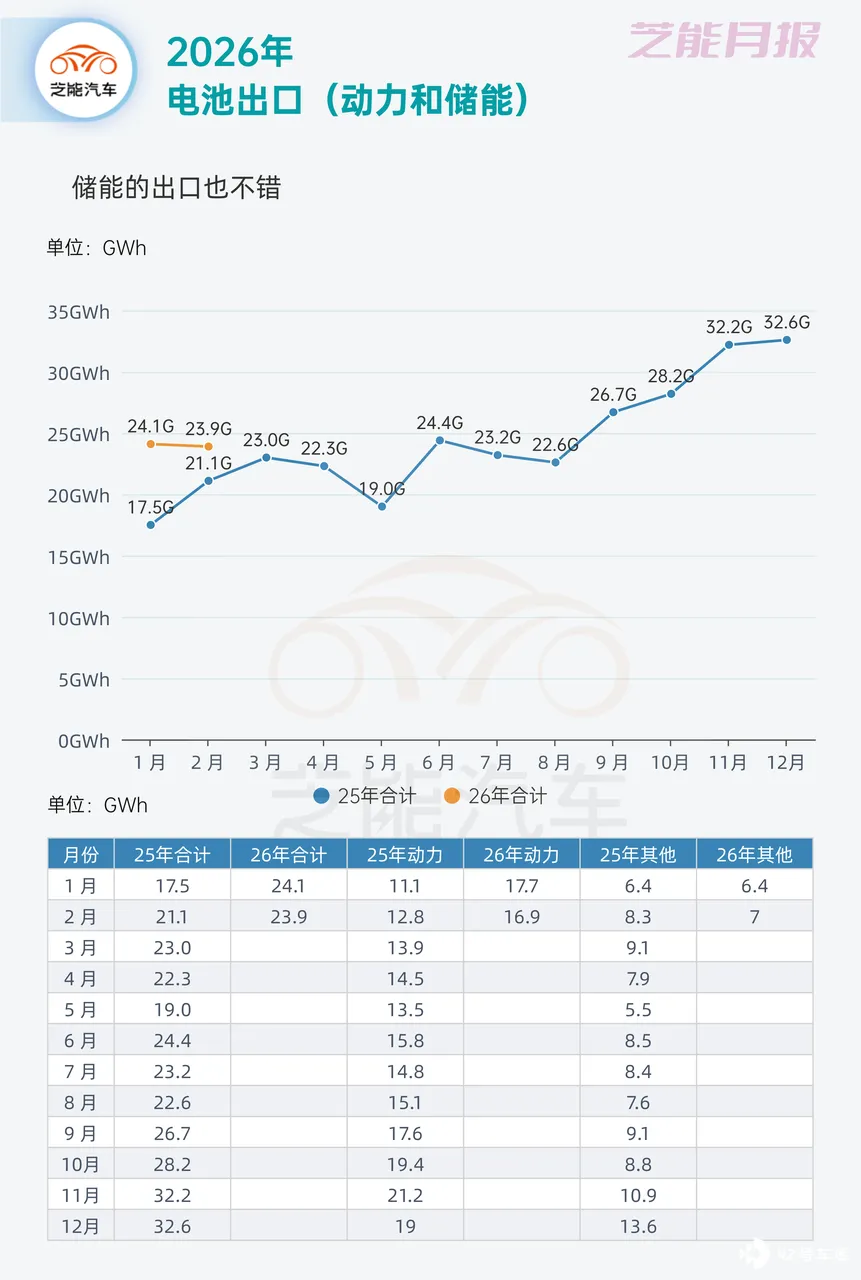
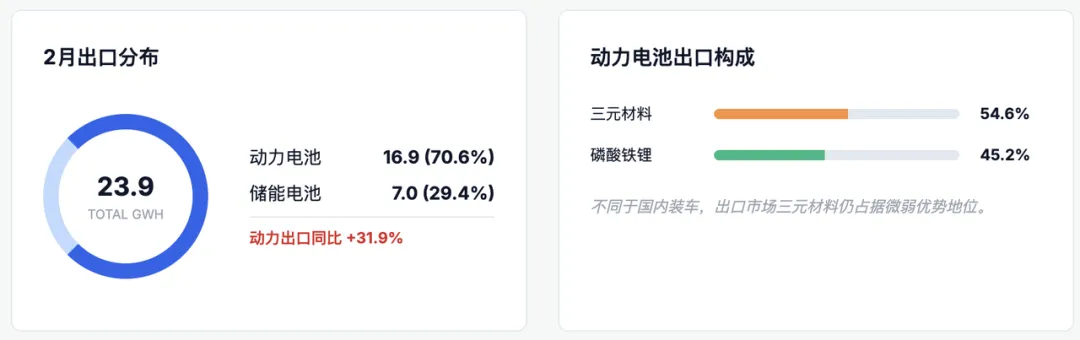
◎ 2026 年 2 月,中国动力和储能电池合计出口 23.9GWh,同比增长 13.2%;
◎ 1-2 月累计出口 48.0GWh,同比增长 24.6%。
动力电池出口的增速尤其值得注意 ——2 月 单月同比增长 31.9%,1-2 月累计同比增长 44.6%,明显高于同期国内装车水平。
出口市场的技术路线和国内并不一样。 2 月动力电池出口中,三元电池占比 54.6%,铁锂占比 45.2%——而国内市场铁锂已经占到八成以上。1-2 月铁锂动力电池出口同比增长 62.7%,明显高于三元的 32.7%。
随着中国车企出海节奏加快、全球市场成本压力上升,铁锂在海外的接受度正在持续提升。国内已经发生过的替代逻辑,正在向海外慢慢复制。
储能电池出口则出现了阶段性调整。 2 月出口 7.0GWh,同比下降 15.5%,但环比回升 9.3%。

车市降温,格局没有太大的变化
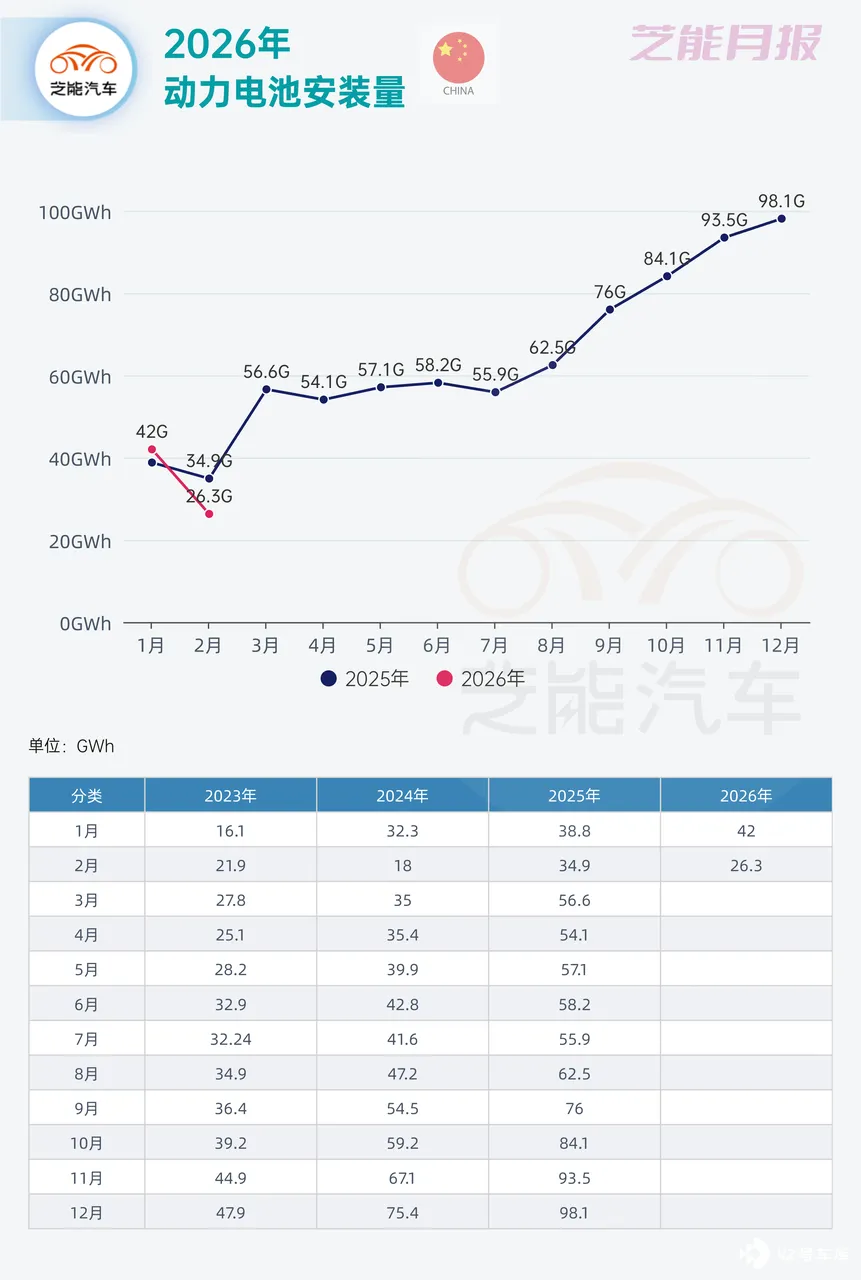
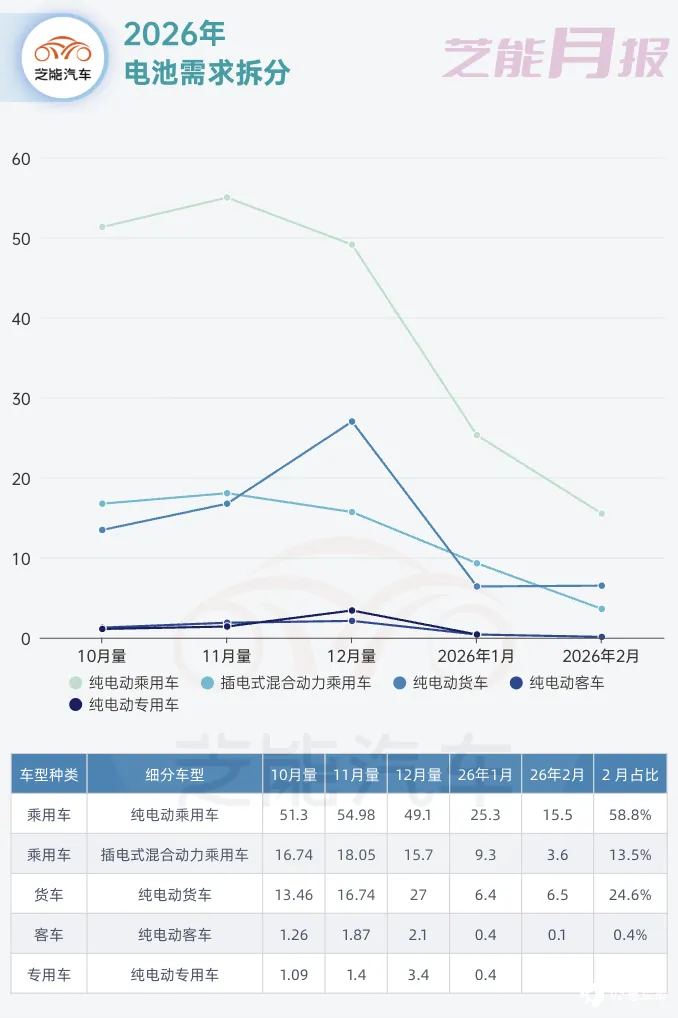
和电池产量的高增长相比,汽车端明显冷静。2 月国内动力电池装车量 26.3GWh,同比降 24.6%,环比降 37.4%。
跌幅看起来吓人,但主要是春节因素。 看 1-2 月累计,装车量 68.3GWh,同比降幅收窄至 7.2%。
2 月装车数据里,乘用车仍然是绝对主力。
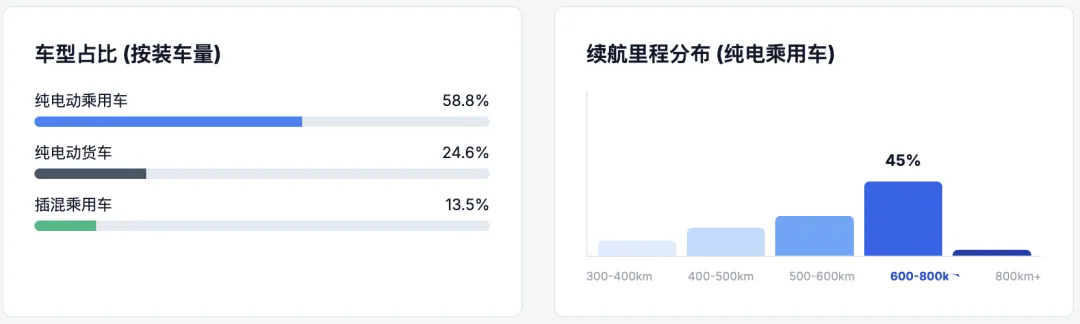
◎ 纯电动乘用车占比 58.8%,是最大的单一需求来源;
◎ 插混乘用车占比 13.5%。
商用车的变化值得单独提一句。 纯电货车装车占比 24.6%,同比增长 5.8%。
乘用车电动化是行业主线,但电动货运正在成为越来越重要的配角。
◎ 600-800 公里续航车型占比 45.0%,已经是市场主流区间;
◎ 500-600 公里占比 24.4%;
◎ 400-500 公里占比 17.2%;
◎ 400 公里以下车型加起来不到 10%;
◎ 300 公里以下仅剩 1%。
几年前 400-500 公里还是主流,现在这个区间已经滑落到第三位。
背后的驱动力是电池成本的持续下降和整车平台的迭代, 车企有动力也有能力把电池做大、续航做长。600 公里以上续航,正在从旗舰车型的卖点变成中高端纯电的基本门槛。
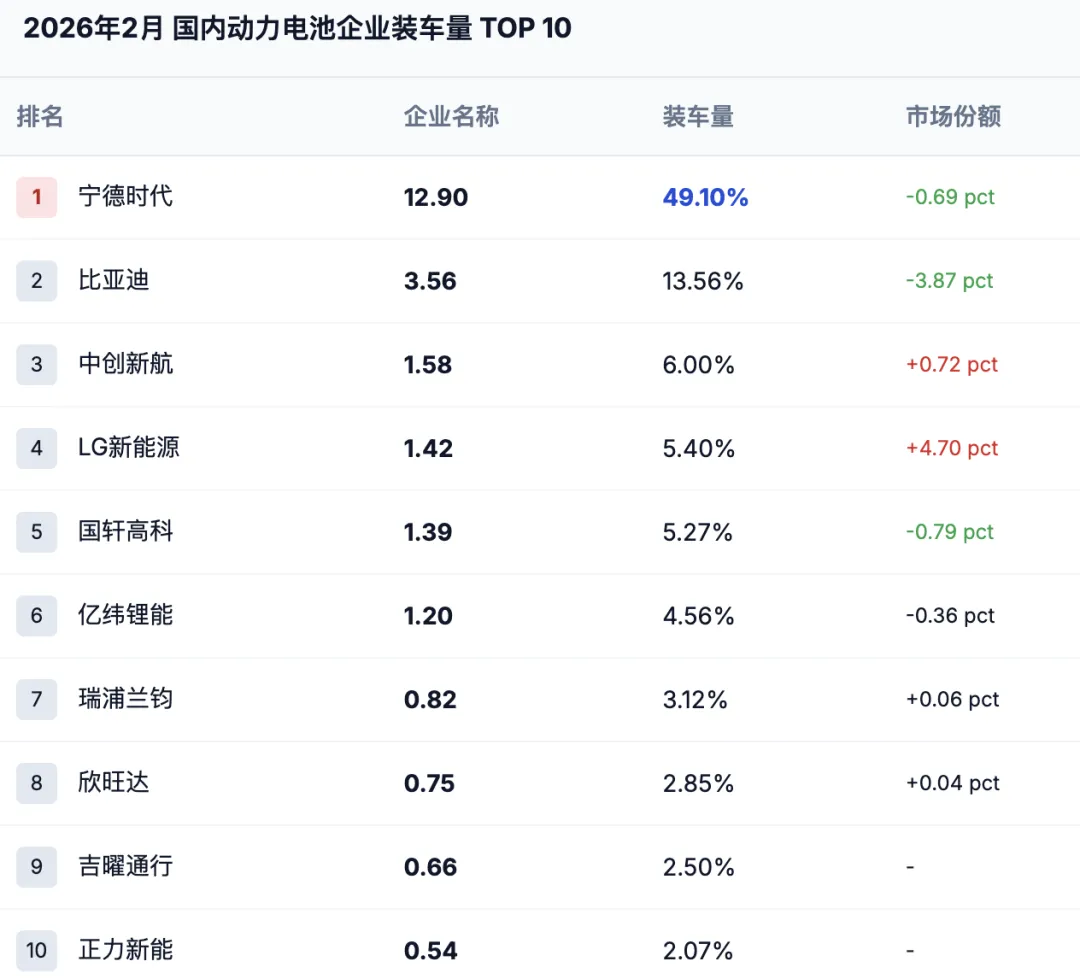
2 月动力电池装车量排名:
◎ 宁德时代 12.9GWh,市场份额 49.1%;
◎ 比亚迪 3.56GWh,13.6%;
◎ 中创新航 1.58GWh;
◎ LG 新能源 1.42GWh;
◎ 国轩高科 1.39GWh。
比亚迪份额则同比下降 7.3 个百分点。原因并不复杂:比亚迪电池主要自供,1-2 月国内装车量比较少,所以变化就很明显。
材料需求却仍在高速增长。
◎ 2 月铁锂正极需求 28.7 万吨,负极材料 19.8 万吨,隔膜 28.3 亿平方米;
◎ 1-2 月铁锂材料累计需求 62.8 万吨。
小结
过去十年,大电池行业几乎完全依赖电动车。现在,储能、电网、电力系统由 AI 驱动正在成为新的需求来源,产业格局在慢慢改变:动力电池增长趋稳,储能高速扩张。电池行业已经从新能源车产业链,慢慢变成了能源产业链。