


撰文 | 奚筱林
编辑|马青竹
李斌在去年 3 月喊出「四季度必须盈利」时,相信大部分人都心 存疑虑 。毕竟在此之前,蔚来已经亏了整整十一年。
哪怕之后的二、三季度业绩肉眼可见的回暖,唱衰的声音也从没停过。
但这一次,李斌不仅 兑现了 承诺,还递上了一份「对赌协议」 ,押上自己未来十几年 。
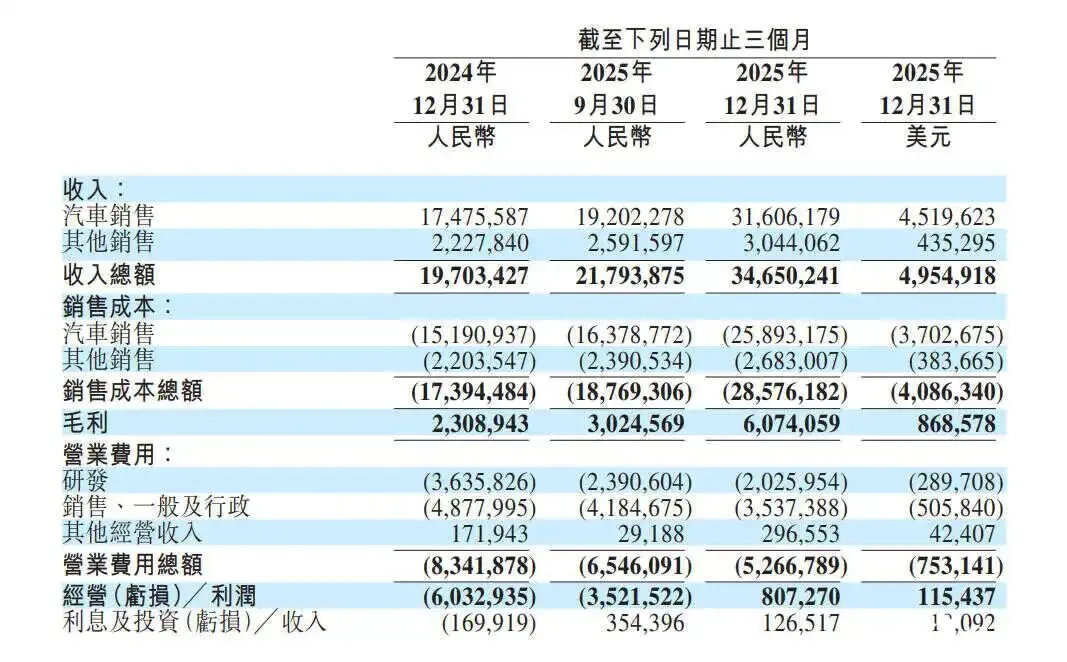
2025 年第四季度, 蔚来 Non-GAAP 经营利润 12.5 亿元,GAAP 经营利润 8.1 亿元, 首 次 实现单季度盈利。
财报发布次日,蔚来港股涨幅一度超过 17%,市值重回 1000 亿港元以上。
同步 披露 的, 还有 一份 CEO 股权激励计划:蔚来董事会批准 , 向李斌授予 2.48 亿股限制性股票,分等额十批解锁 ,但 解锁门槛堪称行业最苛刻。
据 蔚来 联合创始人、总裁秦力洪透露,这份方案董事会早就已经审批完成,只是特意等到盈利才公布。
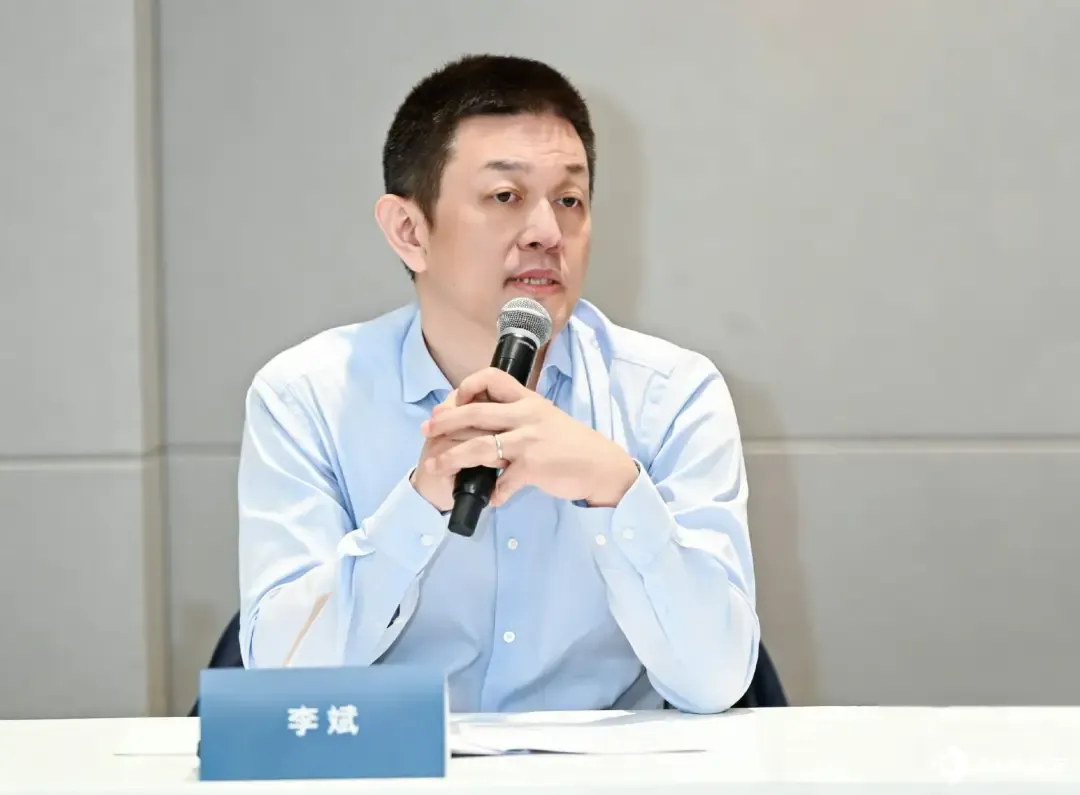
所以,面对迟来的盈利,李斌显得格外平静。他说,相比最难的 2019 年,过去两年的挑战,不过是小菜一碟。
即便如此,市场的追问依然没有停: Q4 的盈利是昙花一现,还是可持续的新起点?
高品价比「大车」这张牌在 2026 年效果如何?非车业务的潜力还有多少?
李斌做对了什么?
近日,「快充和换电」之争又起。「换电派」的蔚来首当其冲,部分人担心 其 「换电」护城河白做了。
换电这件事,当下很难说 能不能走通终局。 而且, 换电商业模式,也不只是换电。
但过去一年,起码有两件事李斌做对了,一个是做好「大车」,一个是学会「算账」。
做好大车,是主营业务盈利性反转的根本。
全新 ES8 自 2025 年 9 月交付以来,160 天便累计交付超 7 万台。仅在 12 月,就交付了 2.2 万台,占当月总交付量的 46.2%。
乐道 L90 也是战绩不俗,上市 5 个月累计交付超 4.3 万台。
两款旗舰产品的热销,不仅带动了交付规模,也撑起了毛利率。
2025 年第四季度,蔚来的综合毛利率达到 17.5%,创下 2022 年以来的最高纪录;整车毛利率更是攀升至 18.1%,刷新了近三年来的峰值。
使劲卖车是练外功,学会算账是练内功。
通常境况下大家会认为,当一家大型企业开始算小账,就是要走下坡路的征兆。但别忘了,新势力里率先实现盈利的理想,就曾被大家冠以「抠厂」之名。
算小账并不丢人,关键在于怎么算。
蔚来 的基本经营单元(CBU)机制,让每个部门、每个项目组,都成为独立的经营主体,把投入产出比的意识,刻进每一个业务环节。
这是一次从上到下的成本战,上到 李斌和秦力洪共用一间办公室,出差只住全季酒店,下到基层员工对每一张纸、每一度电的使用。
效果 直接体现在财报的费用端。
2025 年第四季度,蔚来的研发费用同比下降 44.3%,销售、一般及行政费用同比下降 27.5%。同期,总营收同比大涨 75.9%,交付量同比增长 71.7%, 经营效率 大幅提升。
相比 大车 挣的钱,和 省下来的钱,李斌认为「非车业务」的增长更有含金量。这证明,蔚来讲了多年的「用户企业」商业模式,是可以闭环的。
2025 年第四季度,蔚来的非车业务毛利率 11.9%,且连续三个季度盈利。整个 2025 年,非车业务的收入超过 100 亿元,占整个营收的 12%。
非车业务主要包含二手车销售、技术研发服务收入,还有零部件、配件销售、车辆售后服务收入,以及 NIO Life、金融、保险等等,比较依赖 用户的保有量规模。
截至 2026 年初,蔚来的车辆保有量已突破 100 万台。简单折算下来,每名车主一年的非车业务人均消费超过 1 万元。
随着保有量持续提升、车龄增加,非车业务会给公司稳定且持续供血。而技术对外授权、芯片外供等创新业务,目前还未形成规模,未来也将成为重要的支撑。
好日子来了?
单季度盈利的靴子落地,市场的追问随之而来: 2026 年 全年盈利的目标,能顺利实现吗?
虽然去年蔚来 全年 亏损 大幅收窄 33.3%,但依然亏损 149.43 亿元。从 实现 单季度盈利到全年盈利,蔚来要跨过的不只是数字上的差距。
市场的疑虑集中在两个问题上:
1、 费用端的收缩,是阶段性调整 , 还是结构性优化?
2、 交付量回落之后,好不容易拉起来的毛利率,还能不能守住?
费用 问题 比较明确,李斌反复强调,费用的下降不是靠砍投入换来的,而是靠 提升 研发 和 运营效率。
他明确表示,2026 年蔚来会继续保持单季 20-25 亿元的研发投入,全年一千多座换电站的基建投入不会缩减。
交付端的确存在 不确定性。
2025 年四季度,蔚来创下了月均超 4 万台的交付纪录。进入 2026 年,1 月交付 27182 台,2 月交付 20797 台,虽然同比分别增长了 96.1% 和 57.6%,但较 去年年末 高点, 环比 下滑十分明显。
按照一季度 8 万 -8.3 万台的交付指引,即便 3 月完成交付目标,也很难重回月均 4 万台。
去年四季度毛利率的大幅提升,既来自交付规模放大,更依赖 ES8 等高毛利车型热销。一旦交付回落或者高毛利车型占比下滑,便 会 成为全年盈利 的最大变数。
更何况,市场的竞争与政策变化,还在持续挤压利润空间。
李斌在去年 8 月表态,针对 2026 年新能源车购置税减免额度减半的政策,蔚来会给 2025 年 底 锁单的用户兜底购置税差价。
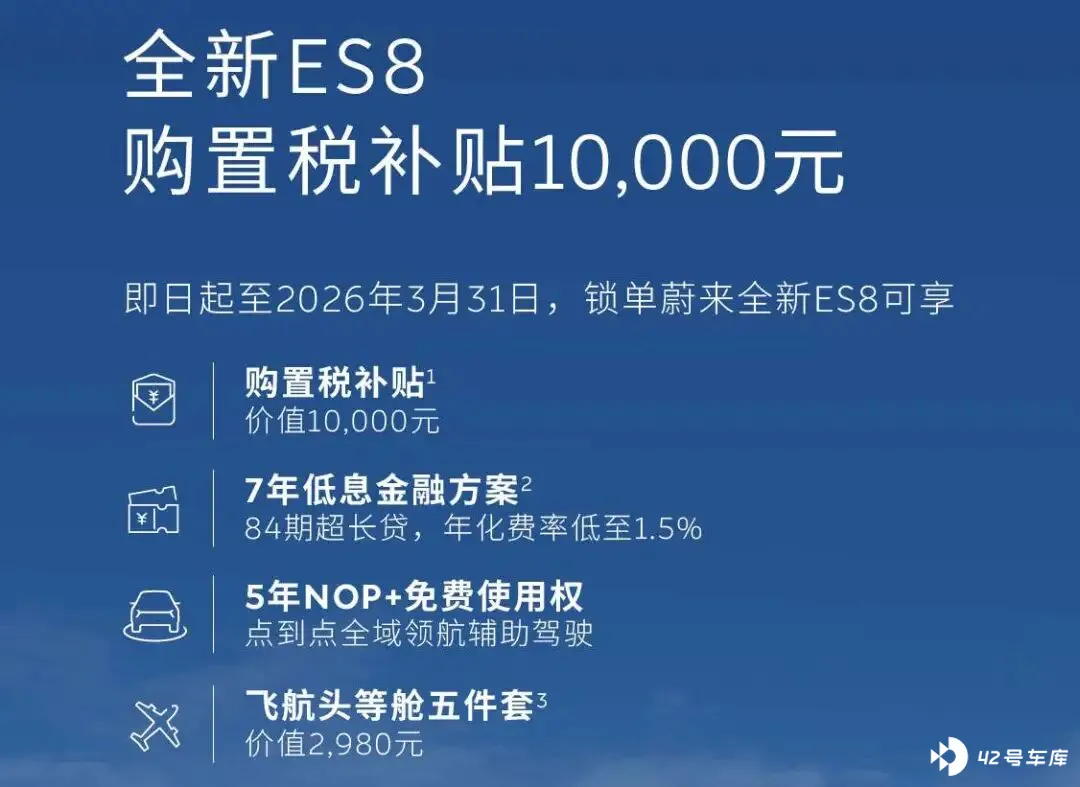
今年 3 月,蔚来又推出全新 ES8 万元购置税补贴,乐道品牌也跟进了购置税全兜底政策,全系至高补贴 10262 元。
这些终端权益的叠加,意味着一笔不小的刚性支出,会直接侵蚀当期利润。
另一重压力,来自上游成本的上涨。
今年以来,铜、铝等大宗原材料价格持续上行,存储芯片更是出现了价格上涨、供应紧张的情况。
李斌坦言,仅存储芯片涨价,就可能给高端智能电动车带来单车 3000 元 -5000 元的成本增加。叠加原材料涨价,合计单车成本上涨幅度在 6000 元 -10000 元。
他 明确 表示 ,目前涨价带来的压力不会转嫁给消费者。这意味着,所有的成本上涨,都需要靠内部降本来消化。
当然,也有好消息。一方面,据李斌透露,新 ES8 的新增订恢复情况超出预期,将继续贡献稳定的销量与毛利。
另一方面,蔚来今年还将推出三款高毛利的大车,包括行政级旗舰 SUV ES9,乐道大五座 SUV L80,以及与全新 ES8 同平台打造的大五座车型。
同时,三品牌综合门店会在年内全面铺开。秦力洪介绍,目前全国已确定选址、进入项目管道的门店数量已超 170 家,开店高峰将集中在 6-10 月。
渠道下沉与优化,不仅会带来销量增量,更会大幅提升销售体系的运营效率。
结语
李斌常说,汽车行业的竞争,是一场泥泞路上的无尽马拉松。
2026 年,这场马拉松进入了全新的赛段 , 一边是全年盈利的刚性目标,一边是存量市场的白热化竞争 。 蔚来要做的,依然是李斌反复强调的「结硬寨,打呆仗」。
该省的钱,一分不浪费;该投的长期项目,一分不缩减。
在守住盈利底线的同时,继续深耕全栈自研技术,加密换电网络,完善三品牌产品矩阵,把单季度的盈利拐点,变成持续盈利 的起点 。
对于蔚来而言,盈利从来不是终点,而是 继续马拉松的动力 。


