


作者: 陶烟烟
2026 年开局,中国汽车市场延续了去年末的调整态势,由于考虑春节的因素,看 1-2 月累计销量比较合适。
这两个月 269.7 万台,同比下滑 14.1%,其中 1 月单月 155.5 万台 (-15.0%) ,2 月单月 114.3 万台 (-12.8%) ,前两月均呈现双位数负增长,由于去年的透支效应导致汽车市场需求阶段性收缩,令汽车国内销售整体大盘承压明显。
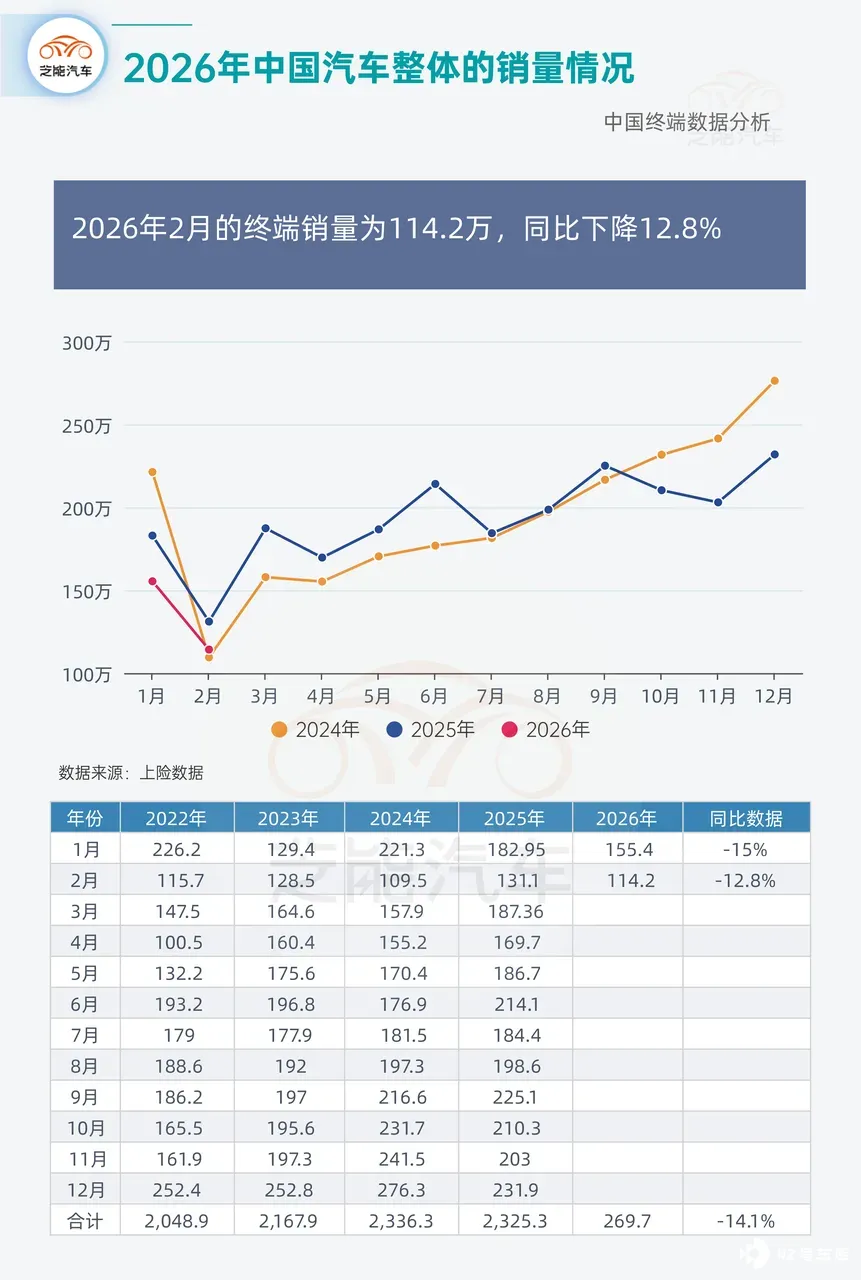
市场的总体格局,现在似乎回到了 10 年前。
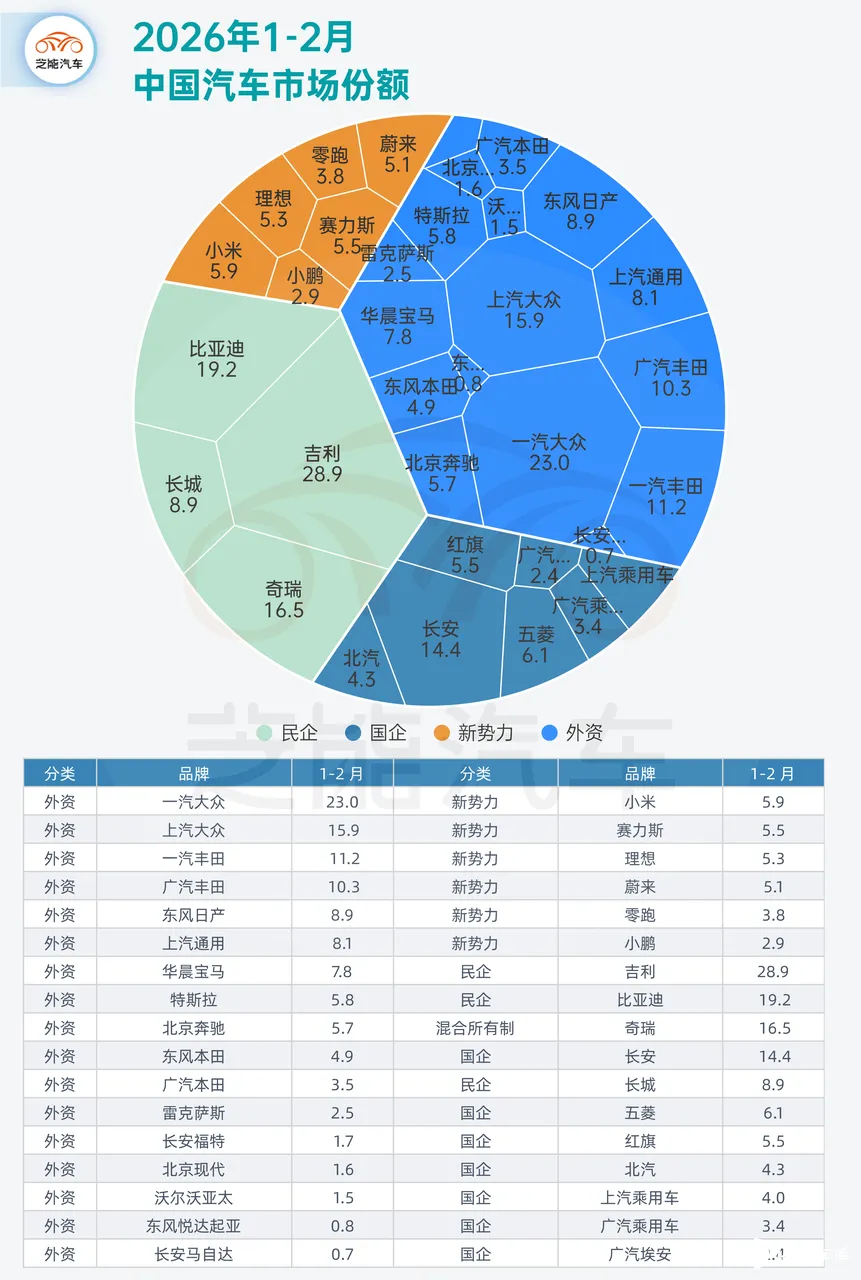
● 自主品牌:吉利领跑,比亚迪要看闪充战略的
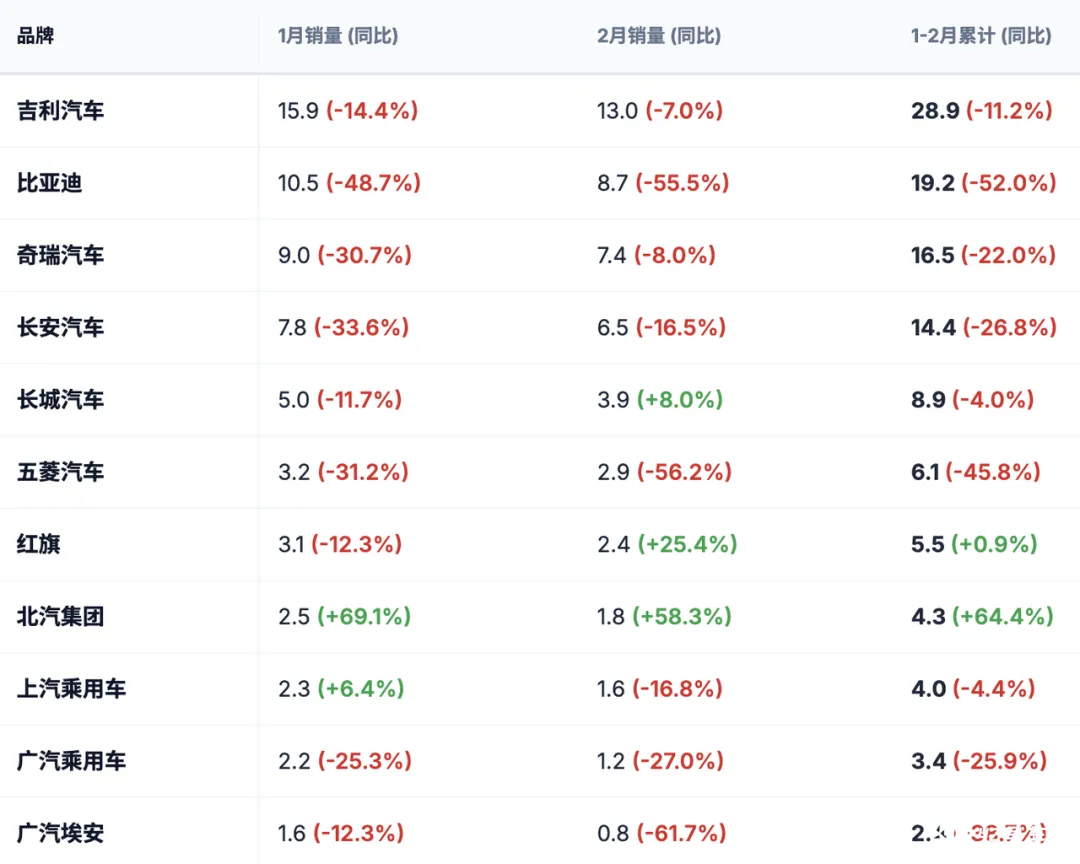
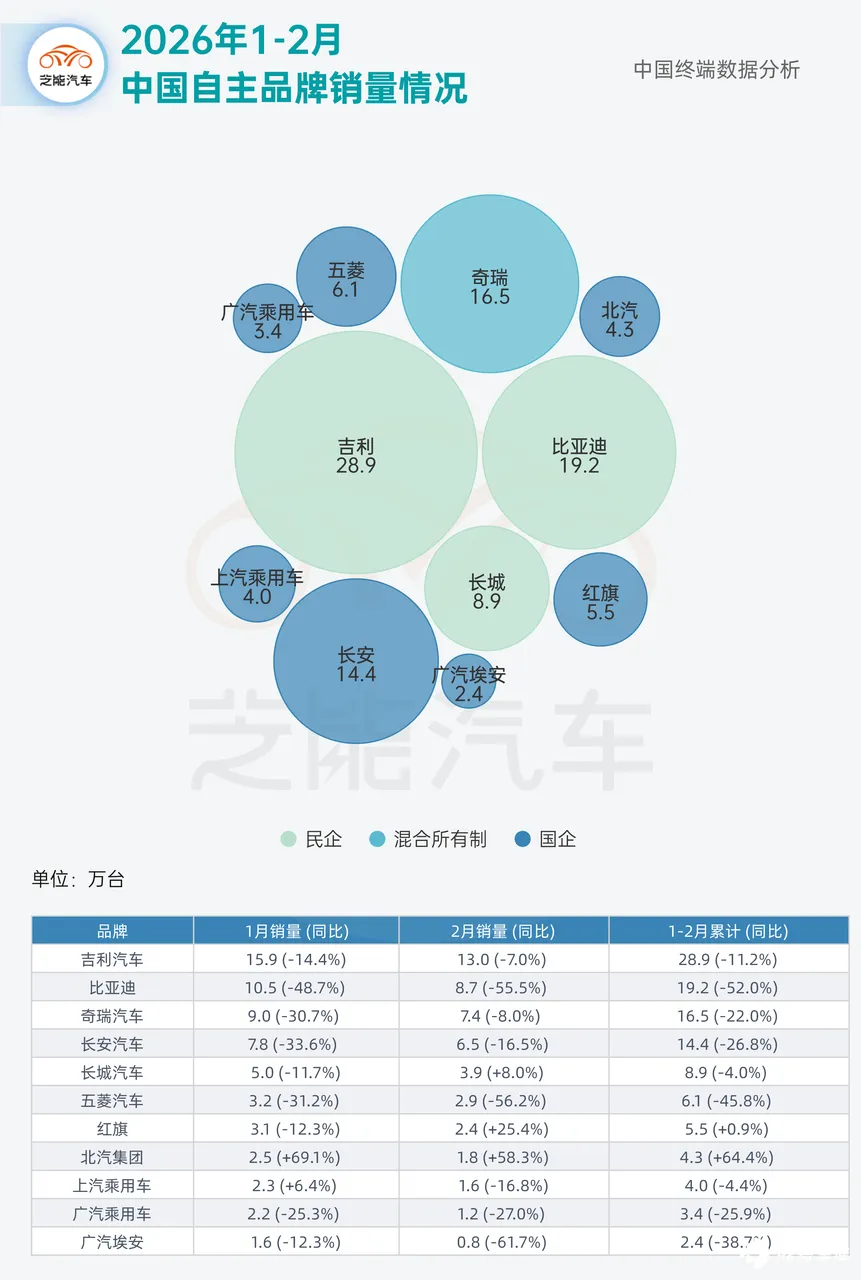
◎ 吉利汽车以 28.9 万台稳居自主第一,同比下滑 11.2%,月均约 14.5 万台的体量限制成为全国第一了。
◎ 最受关注的无疑是比亚迪。1-2 月累计 19.2 万台,同比骤降 52.0%,1 月单月更是下降 48.7%。去年同期比亚迪正处于销量高峰,高基数效应是主因之一,接下来要看闪充战略的效果。
◎ 奇瑞 (16.5 万台,-22.0%) 、长安 (14.4 万台,-26.8%) 同步下行,五菱跌幅达 45.8%,微型车市场需求明显萎缩。
◎ 逆势而为的亮点出现在两家品牌:北汽集团以 64.4%的同比增幅居自主涨幅之首,4.3 万台的规模虽不算大,但势头强劲;红旗 2 月单月同比增长 25.4%,1-2 月累计微增 0.9%,在整体下行周期中基本实现了保平。
● 合资品牌:日系全面回暖,德系分化明显
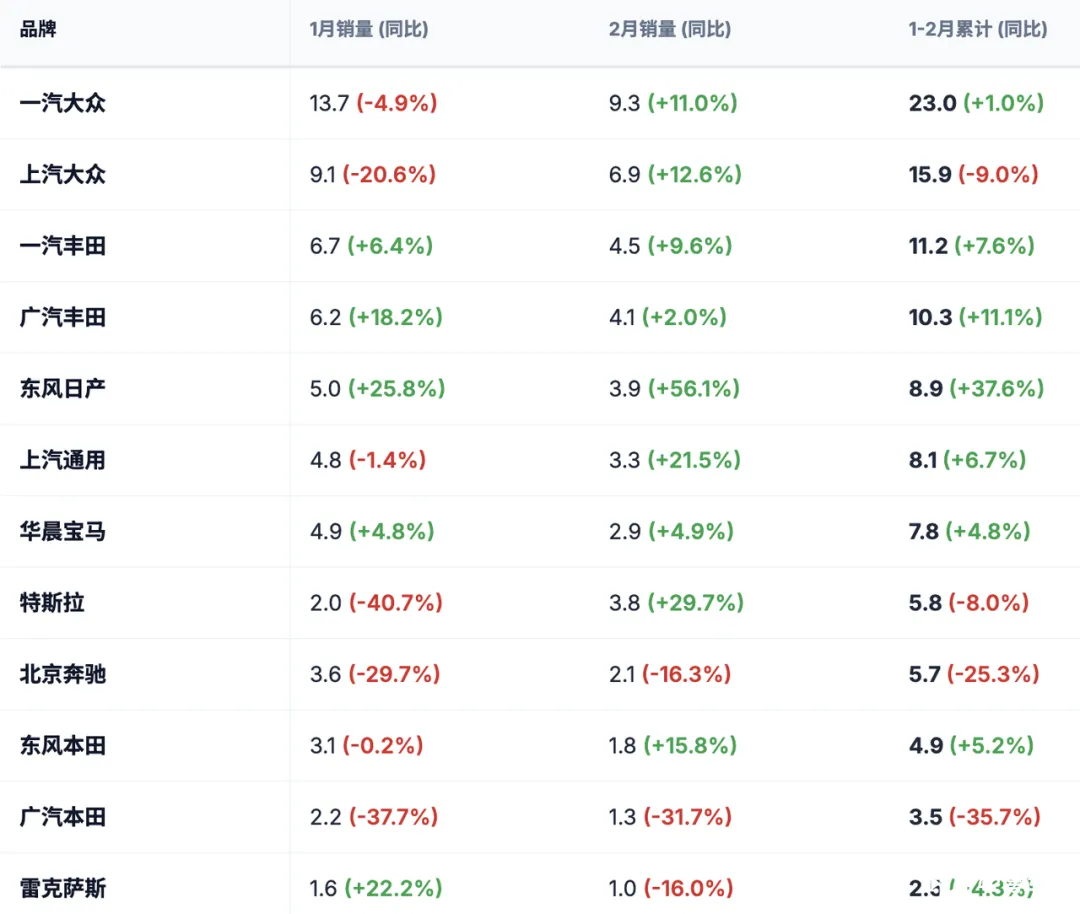
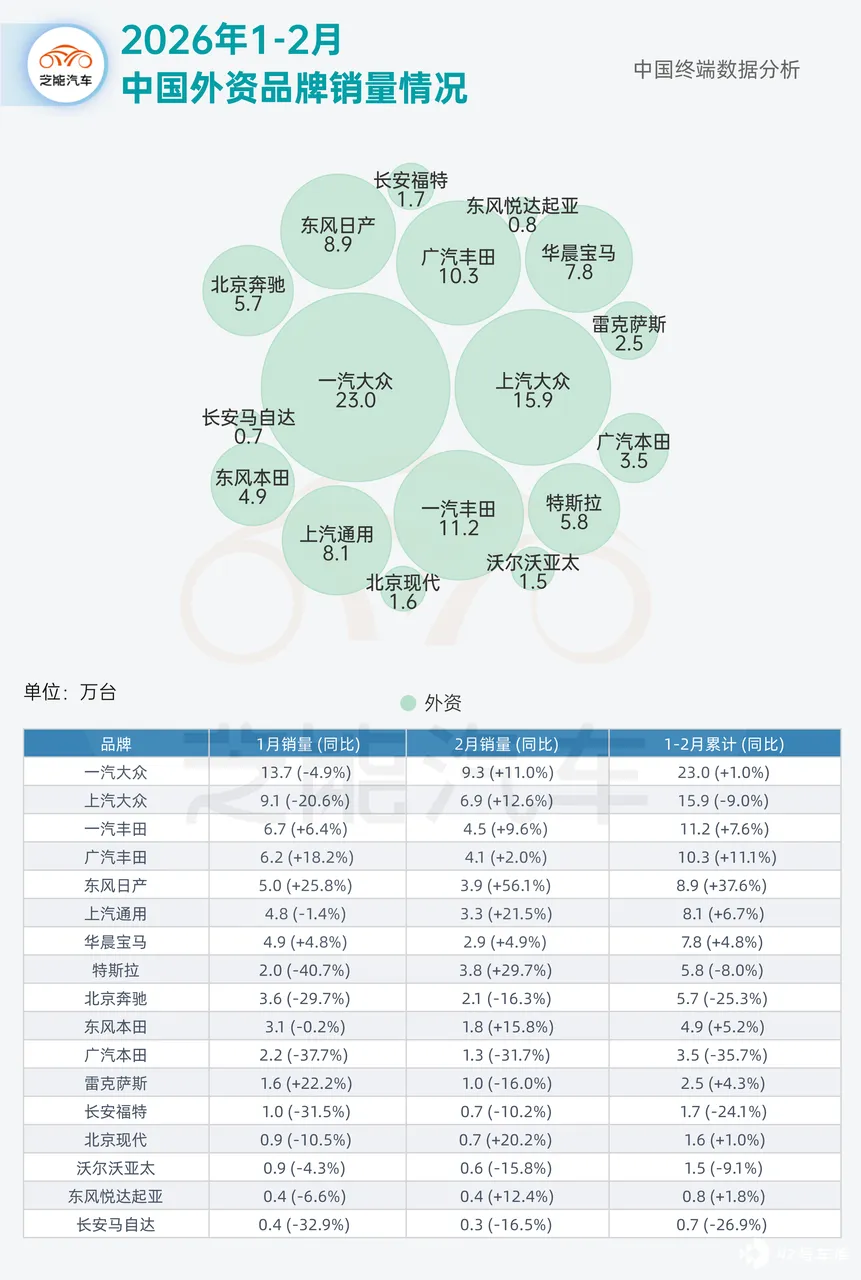
合资阵营交出了这份数据中最具戏剧性的答卷, 日系品牌丰田和日产,本田也有增长。
一汽丰田 (+7.6%) 、广汽丰田 (+11.1%) 、东风日产 (+37.6%) 、上汽通用 (+6.7%) 均实现正增长,其中东风日产涨幅尤为突出,2 月单月同比大增 56.1%,回暖迹象相当明显。
德系方面,一汽大众以 23.0 万台领跑全部合资品牌,1-2 月累计微增 1.0%;华晨宝马同比增长 4.8%,豪华市场表现稳健。但上汽大众 (-9.0%) 、北京奔驰 (-25.3%) 、广汽本田 (-35.7%) 则面临明显压力。
特斯拉走出一条独特曲线: 1 月受春节及交付节奏影响仅 2.0 万台,同比大跌 40.7%;2 月迅速反弹至 3.8 万台 (+29.7%) ,月度波动极大,1-2 月累计 5.8 万台,同比下滑 8.0%,整体仍处调整阶段。
● 新势力:蔚来爆发,小鹏承压,赛力斯势头强劲
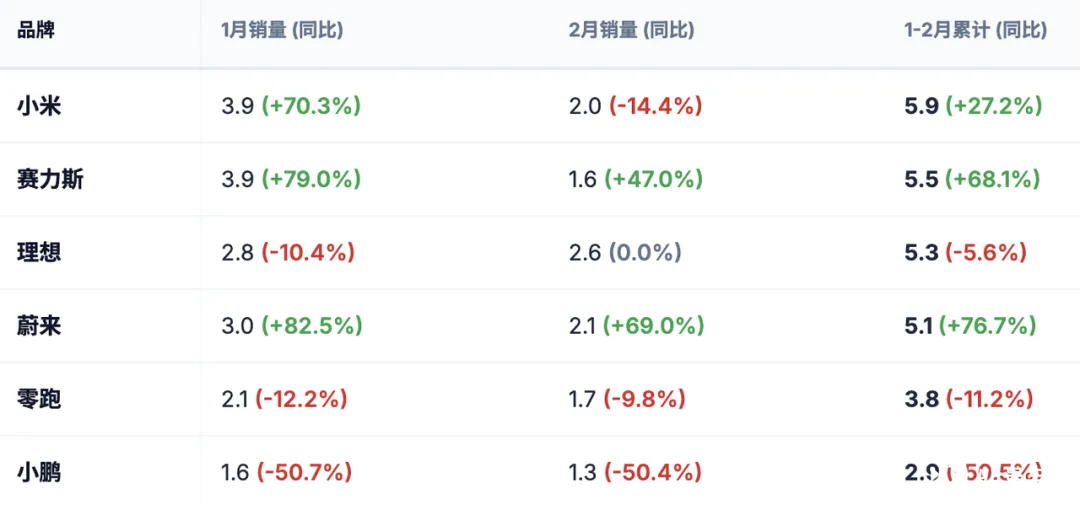
增长端:
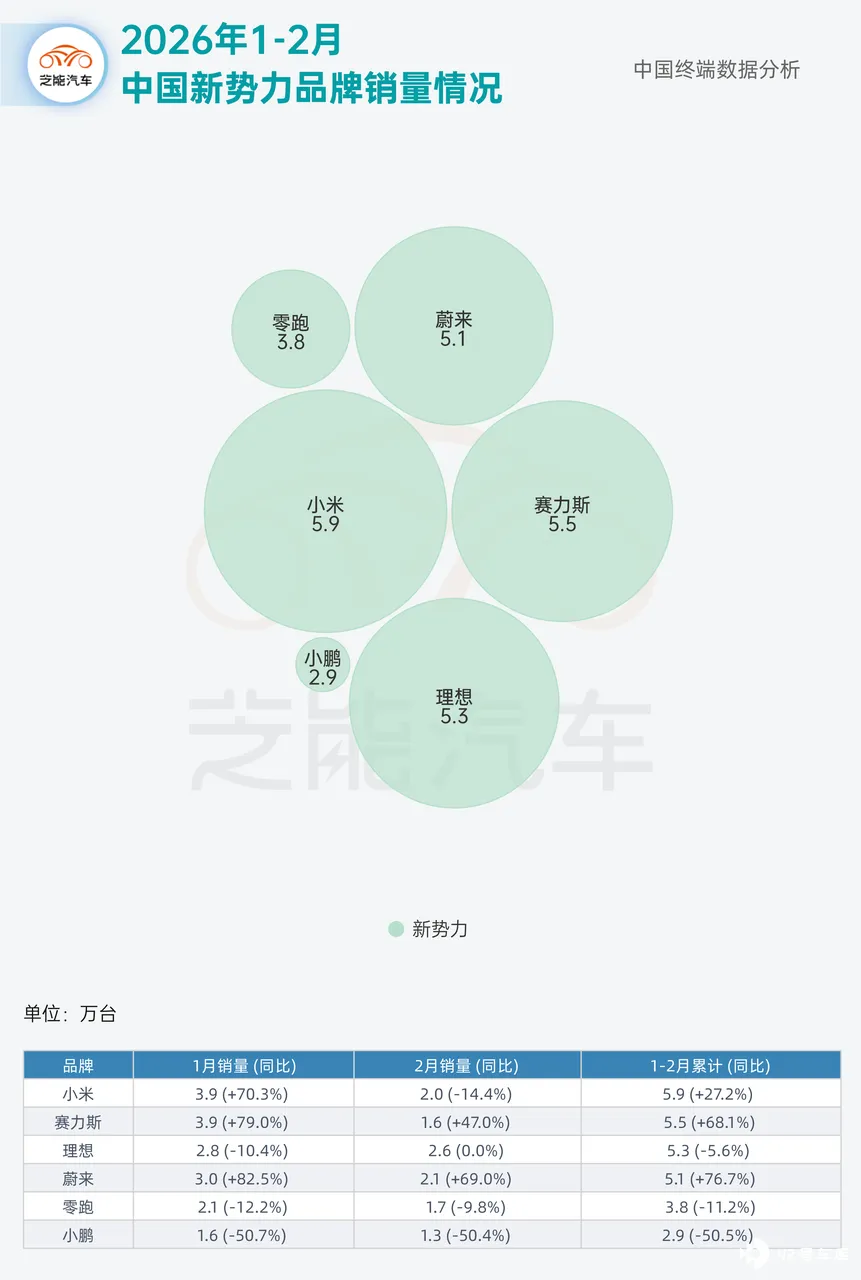
◎ 蔚来以 1-2 月累计 5.1 万台、同比大增 76.7%领跑新势力增速榜,1 月单月更是同比暴增 82.5%,新车周期效应充分释放;
◎ 赛力斯 (+68.1%) 紧随其后,问界系列延续强势;
◎ 小米 (+27.2%) 开年势头良好,跻身新势力前列,1 月单月同比增长高达 70.3%。
承压端:
◎ 小鹏 1-2 月累计 2.9 万台,同比腰斩 (-50.5%) ,且两月跌幅均超 50%,处于新势力中跌幅最深的位置,产品周期切换带来的阵痛仍在持续。
◎ 零跑 (-11.2%) 、理想 (-5.6%) 相对平稳,跌幅在可控范围内,理想 2 月更是实现同比持平 (0.0%) 。
小结
2026 年开年的终端汽车市场数据,整体大盘双位数回调、日系合资逆势复苏、新势力内部加速分化。我们接下来看 3 月份的数据。







