


作者: 胥植
经历一年的狂奔后,零跑如今已经不能简单用「黑马」去形容。
3 月 16 日,零跑汽车发布 2025 年财报,创下了多个里程碑:全年累计交付 59.6 万余台,位居中国造车新势力之首,同比增长超过 103%,已经连续两年实现销量翻番,也是唯一一家单月交付量超过 7 万台的新势力。
2025 年零跑实现全年盈利,净利润 5.4 亿元,成为继理想之后第二家全年盈利的新势力。营收为 647.3 亿元,同比增长超过 101%;全年毛利率达到 14.5%,2024 年这一数据为 8.4%;其中第四季度为 15%,创下新高。
得益于与 Stellantis 的深度战略合作,在出海方面,零跑同样拿下了国内新势力第一,2025 年出口量超过 6.7 万台。
一系列亮点的背后,是零跑沉淀十年的一次集中爆发,这家完全看不到新势力风格的车企,对自身的定义一直是一家「制造公司」。
2026 年零跑的目标是 100 万辆,依然接近翻番;而在解决了生存问题后,「向上」突破也将成为下阶段的重中之重。无论是销量还是向豪华领域的进军,都是更大的挑战,零跑的硬仗,才刚刚开始。
没有梦想,不讲故事
从创立之初,零跑就与其他新势力有着明显的不同,这首先表现在零跑创始人朱江明的独特个人气质上。
相较于新势力的年轻「掌门」们,朱江明是不折不扣的商界「老炮」,其 90 年代初就创立的大华股份,多年前就已成为全球安防巨头之一。
零跑从一开始就延续了大华「基因」,学习华为的 IPD 管理体系直接得到沿用,零跑的初创团队一半也来自大华,流动性极低,13 名高管团队中有 9 人已经在零跑待了十年,成立以来零跑基本没有经历过组织变革与升级——相比其他动辄「刮骨疗毒」的新势力,波澜不惊或许才是零跑的最好写照。
朱江明此前极少公开露面,不讲梦想和「改变世界」,事实上他最大的抱负和乐趣就是造车。此外他很少看书,坚持通过自身实践的总结来进行学习,没有崇拜的人,认为对自己影响最大的人就是自己。
投射到零跑身上,就是高度的商业务实。最典型的例子是用 to B 的逻辑做 to C 的业务——to C 是讲故事,做品牌,而 to B 就是简单的产品没有溢价,这正是零跑「好用不贵」核心产品理念的由来。
朱江明说自己「赌性很差,心理素质不好,不喜欢冒险」,以打乒乓球为例,如果没有大比分领先,可能就「慌了,输掉了」。在销量目标上,零跑通常有一定把握才会喊出口,从 2025 年的销量完成 KPI 来看,零跑是为数不多超额完成的车企之一。
跟随策略是此前零跑的标签之一,即重点发力已经被市场验证过的产品。不可否认零跑的脱颖而出,很大程度上要来自对理想汽车的高度复刻,这也让其获得了「半价理想」的标签。
同时零跑一直以来给人的印象就是平平无奇和慢热:从不冒进,设计中规中矩,智驾等先进技术常常处于最末尾梯队。从产品层面看,零跑几乎没有「爆款」,但却有 6 款产品都能月销过万。
另一种务实是愿意让利合作伙伴,「要团结一切可以团结的力量」,为此零跑将海外市场超过一半的利润交给 Stellantis,短期目的是更好的活下去,长期目的是把海外蛋糕做得更大。与一汽的合作也同样如此,「需要储备更多的子弹」。
与新势力们的巨大反差,让零跑是典型的「新势力身体,传统车企灵魂」,这在过去曾是巨大劣势:没有市场声量、不被关注、融资最少。但当新能源车赛道真正进入拼刺刀的时刻,这种稳扎稳打的务实主义恰好成了零跑最有力的武器。
极致成本主义
零跑基因中的「稳健」,是去年大获全胜的根基,更表象化的体现,则是极致的成本控制能力,或者说是降本能力。
毛利率方面,零跑一直在稳步上行,即便四季度因为促销力度的加大,在一定程度上抵消了毛利增厚,但四季度毛利率仍旧环比小幅增加。
由于此前的跟随策略,零跑的技术创新能力常常被忽略,但事实上零跑的「性价比」很大程度也来自于创新——这种创新并非是「性感」的、跨越式的进化,而是从细微之处一点一滴地积累,最终转化为不容忽视的体系化和规模化能力。
朱江明表示,成本控制做得好不好,70%~80%由设计方案决定,也就是靠技术创新、集成驱动来降本。零跑坚持绝大部分控制都由自己来做,例如此前每辆车用 40 多个控制器盒子,现在 20 多个就能搞定,之后座舱与智驾进一步集成,还能再节省 5%的成本。
全域自研自制是零跑与其他新势力最显著的差异,目前零跑自研自制占整车成本的 65%,未来目标是 80%,所有超过 300 块的高附加值零件都将考虑自己制造。在去年,车灯、座椅、保险杠都是零跑自己生产,包括钢材也统一管理,「仅裁剪环节,一辆车就能节省三四十块」。
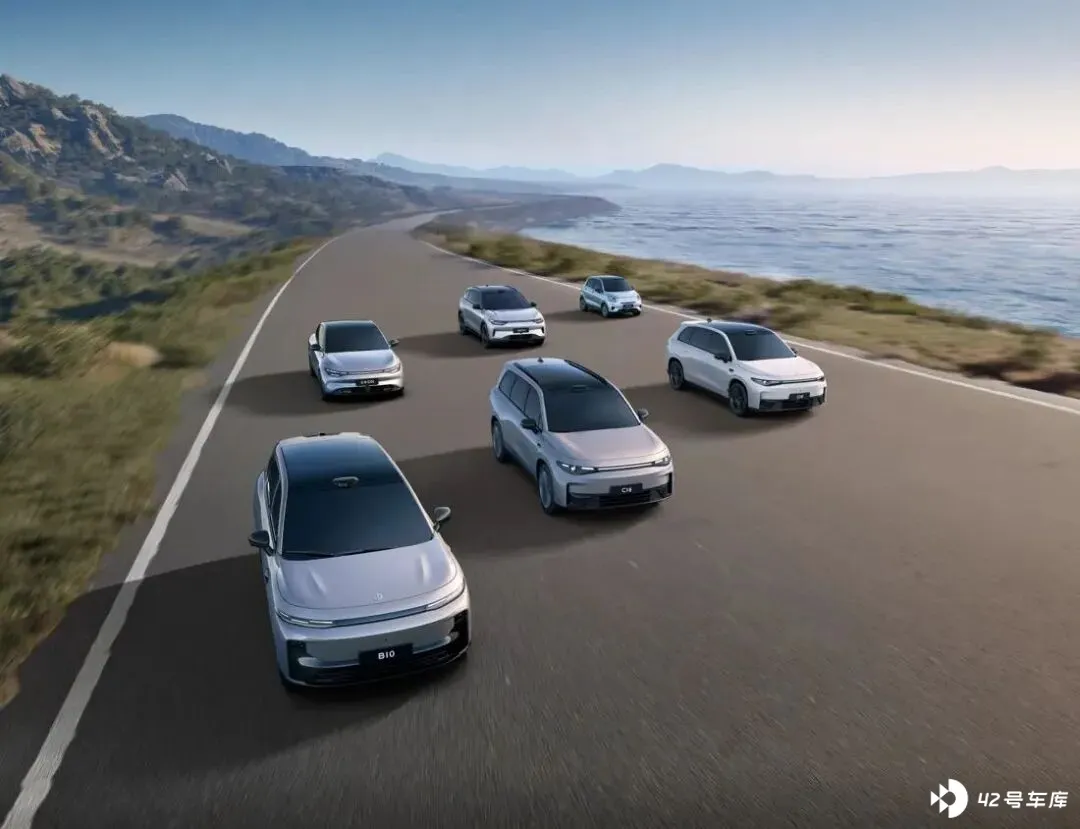
高度的零部件和技术方案通用率也为零跑带来了不小的降本,用朱江明的话来说,「多 SKU 喝少 SKU 对成本影响巨大」,目前零跑十余款车型只用了 3 种型号的电芯,2 种智驾方案。
此外,零跑一直坚持制造本地化,供应链尽可能的集聚,降低了运输在内的多种成本,目前几乎所有零部件都距离整车产线一辆公里之内。
这种技术差异和高度集成,成就了零跑极致的成本管控体系。朱江明表示零跑只追求 15%的毛利率,其中 10%是自研自制、垂直整合出来的,终端用户实际只贡献了 5%的毛利——即便是冲击高端市场的 D 系列产品,零跑依然默认毛利率在 15%左右,而非将其定位为「利润奶牛」。
务实不影响朱江明对当下以及未来的乐观,他认为目前的十六七个造车主体,经过合并重组,十年后会收敛到七八家,而全球前十大车企中,中国至少将占据 5 席。
逃离「性价比」
从财报数据来看,零跑的单车均价仅为 10 万出头,且因为车型结构下沉和促销还在环比持续下滑,尤其是价格较低的 B 系列和 T 系列销量占比上升。
销量带来的规模效应固然极大摊薄了零跑的成本,但薄利走量不是长期可持续的发展道路,而零跑今年百万销量、中长期每年 400 万辆销量的目标,也绝不是仅靠中低端就能支撑——撕掉「廉价」标签,向上突破品牌天花板,将是零跑今年最重要的一仗。
去年 10 月首秀的 D19,将是零跑的先头部队。这款基于零跑全新 D 平台打造的首款产品,定位全尺寸科技豪华期间 SUV,直接对标理想和问界,价格或将切入 25-30 万区间,也是零跑从未涉足过的地带。
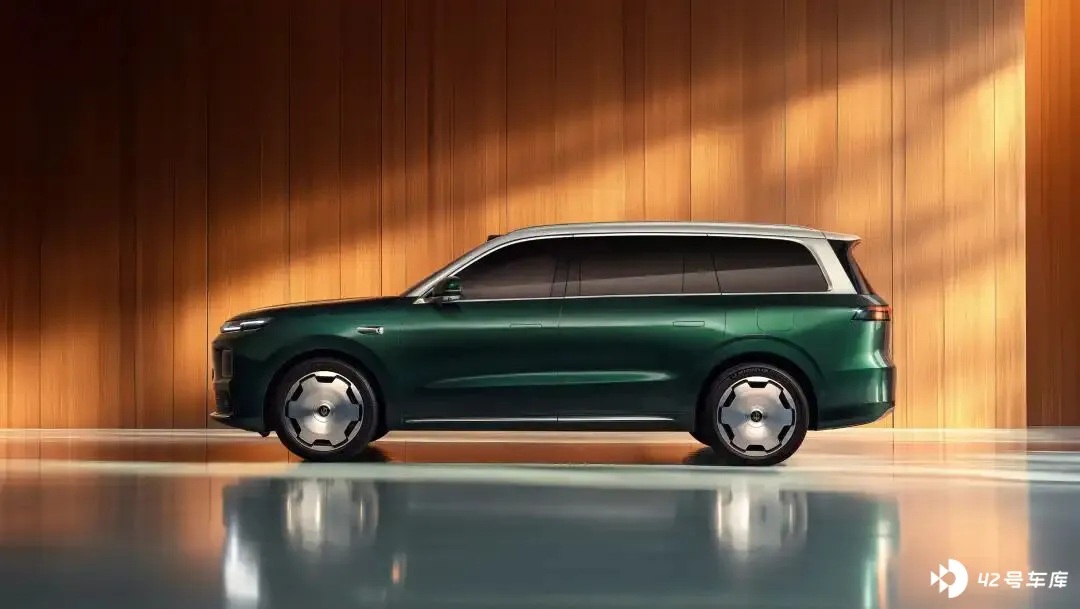
从技术和配置上看,80 度大电池、1000V 高压平台、算力高达 1280TOPS 的双 8797 芯片、车规级制氧机等,的确可以支撑 D19 进攻高端。同时零跑还在去年底亮出了 MPV 产品 D99,以「双保险」方式同时攻入两条不同的赛道。
但需要注意的是,配置从来不是决定高端产品成败的主要因素。这一点,比亚迪已经给出了足够多的答案。腾势和方程豹两大冲击中高端的品牌,经历了长时间的不利,其中腾势 D9 的成功更多在于切入了一条「竞争不那么激烈的赛道」;而方程豹从去年才开始爆发,更多也得益于钛 3 等产品的「性价比」,而非品牌势能。
零跑冲击高端,面临三大核心难点:品牌心智、渠道服务、智驾实力。
首先「性价比」标签在市场和用户心中已经根深蒂固,短时间内极难扭转。对于 30 万级汽车用户来说,品牌价值、身份认同、社交属性同样是核心考量因素,对于零跑来说,要建立这一心智还需要不短的时间积累。
与之匹配的,是零跑门店形象及体验的「差点意思」,例如现有渠道多位商超快闪与平价展厅,难以提供豪华感和专属服务。同时零跑的用户运营和增值服务尚为建立高端化标准,短期难以支撑品牌溢价。
智驾能力的薄弱,与第一梯队过大的差距,也代表着零跑的筹码还不够多。对于新能源汽车来说,智驾正在逐步成为最核心的功能之一,尤其是高端产品,智驾能力往往能起决定性作用。
零跑以往在智驾等研发成本上投入较低,这带来了成本端的优势,但其「双刃剑」属性也正在凸显,不管是端到端大模型的技术,还是城市 NOA 的体验,零跑都全面落后鸿蒙智行、小鹏、理想等玩家,且这种「烧钱+时间」的工程,短期极难实现追赶和超车。
当然,正如当年没有人看好,但零跑也能以黑马之姿一路杀出一样,理论上的困境不代表零跑完全无法突破,在冲击高端的道路上,零跑并非没有可能以品质越级的叙事实现突围。
在完全起量的交付规模、充足的现金流、顺利的出海之路等多重优势铺垫下,零跑有足够的长的时间和足够厚的安全垫,来攻下高端这一关。从目前的各种动作来看,零跑已经有高度的决心和充足的准备,或许倒 4 月份 D19 上市时,还将有更多意料之外的惊喜。


