


作者 | 王凌方
编辑 | 邱锴俊
2026 年开年,比亚迪发起「第二代刀片电池和闪充技术」的凶猛攻势,业界震动。
人们不禁会问,作为多年的全球动力电池一哥,「宁王」宁德时代,怎么没做出这么极致的产品?
闪充电池之外,比亚迪还抛出 「 闪充中国 」 战略 ——2026 年底建成 2 万座闪充站。
宁德时代呢?
3 月 19 日, 30 座宁德时代巧克力换电站在杭州集中开业, 1500 辆换电版网约车交付上路 。
一边是充电速度逼近 「 加油体验 」 ,一边是换电网络在重点城市密集铺开。这不仅是两条补能路线的平行叙事,更是两家万亿市值龙头企业基于各自 「 基因 」 做出的战略选择。
我们就来分析一下, 为什么率先量产 1500kW 闪充的是比亚迪,而非 「宁王」 ?
企业定位决定业务边界
宁德时代与比亚迪的补能路线分歧,根源在于企业核心身份差异,导致业务边界不同,这也直接决定了二者的技术布局方向。
宁德时代是纯粹的第三方独立动力电池供应商,核心使命是为全行业提供标准化、高兼容的电池产品,不与车企抢市场,靠供货规模立足市场;比亚迪是全产业链闭环整车企业, 其 电池、电驱、补能技术全部为 自身 整车业务服务,靠垂直整合打造差异化竞争力,可以说二者的生存根基天差地别。
当然,比亚迪的电池现在也对外供应,根据高工产研的数据, 2025 年前三季度,比亚迪的外供比例为 20.85% ,从比重上来看,仍然是以自供为核心。
宁德时代 第三方供应商的核心竞争力,在于规模化以及与客户的适配性,这也是宁德时代无法做专属闪充的核心枷锁。其合作客户涵盖特斯拉、蔚来、鸿蒙智行、宝马、大众等海内外主流车企, 各家车型的高压平台、热管理系统、补能标准参差不齐, 主流车型仍以 400V-800V 平台为主,仅有少数高端车型布局 800V 高压,没有车企能像比亚迪一样全面搭载 1000V 以上专属高压平台。
要知道,闪充并非单一电池技术,而是车、桩、电池、电网的全链路协同,独立供应商无法干涉车企对产品的定义 ,因此宁德时代仅推出面向全行业开放的神行超充电池,主打通用快充,绝不涉足专属闭环闪充生态。
一句话就是,宁德时代并非车厂,不能越俎代庖。
与 此相反,比亚迪却可以借助闪充,增加其竞争力。比亚迪无需顾虑第三方适配,全栈自研的闭环模式让闪充落地毫无阻碍。比亚迪 追求的就是人无我有的行业领先。 从刀片电池、 1000V 高压平台、碳化硅电驱,到 1500kW 闪充桩、储充一体站,全部自主研发部署,形成完全封闭的补能体系,既能快速实现技术量产,还能将闪充技术下放至主流走量车型 ,直接拉开与竞品的差距,提升整车溢价与销量。
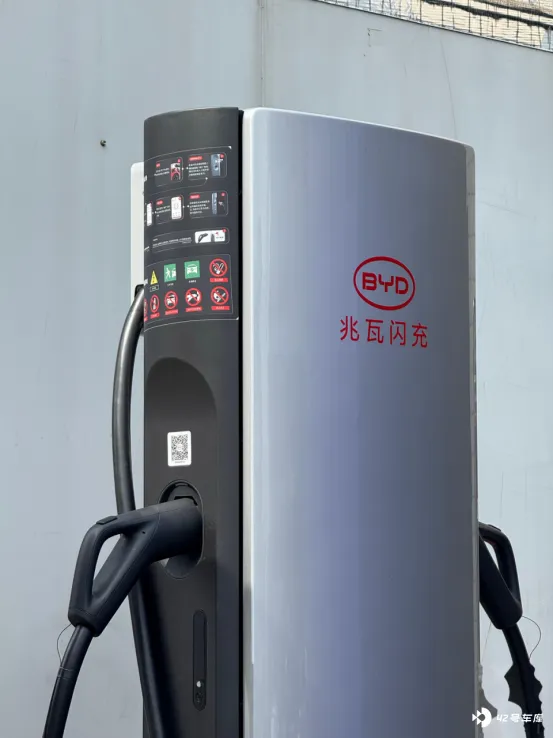
简而言之,比亚迪做闪充,是为了强化整车竞争力;宁德时代不做专属闪充,是为了保住全球供货基本盘 ,坚守中立供应商地位,不干涉车企对车型的定义,二者取舍完全贴合核心业务逻辑 。
当然,闪充电池相对竞品也提供了极其突出的性能和卖点 ,如果比亚迪在供应闪充电池的同时,还提供闪充站的补能服务,对于其他车企来说,也是非常有吸引力的综合解决方案 ——相当于买电池的钱,办了蔚来换电的事。这也将可能极大拉动比亚迪电池的外供市场的增长。
盈利逻辑 决定投入方向
除此之外,两家企业的盈利核心与增长需求,也进一步决定了其在补能赛道的资源投入方向 。
电池是宁德时代盈利的绝对核心。从 2025 年的年报可以看出, 宁德时代动力电池收入占比为 74.7% , 动力电池是宁德时代的核心收入来源,占比超过七成。但另一组数据却没有那么鲜亮, 就是 2025 年国内动力电池市场占有率下降至 43.42% ,要知道 2021 年这一数字为 52.1% ,市场占有率逐年下滑。
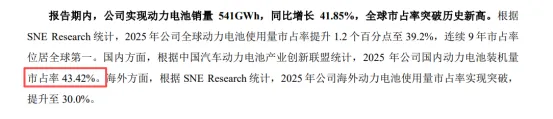
资料来源:宁德时代年报
宁德时代急需寻找新增长点。
换电业务契合其盈利升级需求,是其精心打造的新增长曲线。 通过打造 「制造+运营+服务」的多元盈利模式,减少制造业周期波动带来的影响,同时 电池租赁带来持续现金流,换电服务赚取稳定服务费,退役电池梯次利用切入储能领域,原材料回收再生降低生产成本。 而闪充仅能提升电池单品附加值,无法带来长期持续性收益,对宁德时代盈利结构改善作用有限,远不如换电具备战略价值。
同时,宁德时代布局换电,可联动储能业务,形成 「动力电池+储能+换电」的能源生态,实现能源的高效调配。相比之下,闪充仅局限于汽车补能单一场景,生态延展性不足。
需要明确的是,宁德时代并非没有快充技术, 2024 年发布的第二代神行超充电池具备 12C 充电倍率,峰值功率达 1.3 兆瓦。
换句话说,从技术上,宁德时代也可能做出闪充电池,但是并不符合其战略。
比亚迪(弗迪电池、弗迪动力、弗迪科技等全部是比亚迪 100%全资子公司)的业务核心是整车销售, 2025 年整体新能源销量达 460.24 万辆,国内新能源市场市占率超 35%。目前,比亚迪尚未发布 2025 年 财报, 但从上半年数据可以看到比重——汽车及相关产品收入占总营收比例高达 81.48%。 可以说比亚迪在新能源汽车领域的地位和宁德时代在动力电池市场中的地位类似。
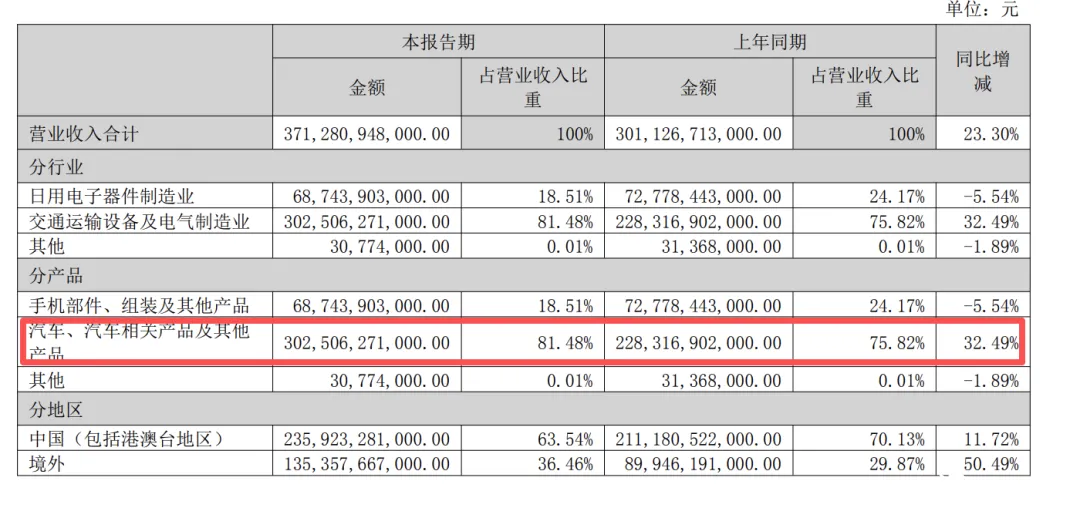
资料来源:比亚迪上半年年报
电池、闪充、电驱等所有配套业务,本质都是为了提升比亚迪整车产品力、巩固销量优势、拉动整车利润增长。闪充的价值并非直接盈利,而是强化用户粘性、拉开竞品差距的核心工具。
对比亚迪而言,闪充是整车业务的增值配套,而非独立盈利板块,这与宁德时代将换电作为新增长曲线的定位,有着本质区别。
差异化布局规避竞争
有意思的是正是两者业务本质上的区别,导致了「 两王 」在补能领域可以差异化竞争,有效避免其在补能领域的正面冲突。
从业务属性来看,换电赛道完全贴合宁德时代第三方供应商的中立定位,不涉及整车制造环节,不仅不会与车企客户形成竞争,反而能联动多家车企推进车电分离模式,精准覆盖网约车、出租车、重卡等营运车辆市场。 这类场景的核心需求是 高效补能、降低车辆运营成本、保障续航稳定性 ,换电模式能实现电池即换即用,完美匹配营运车辆的全天候运营需求。
而闪充模式虽充电速度快,但受充电桩布局、车辆高压平台适配、电网负荷等因素限制,在营运车辆的规模化补能场景中存在天然短板,这正是换电赛道的核心优势所在。
比亚迪的闪充赛道,核心覆盖的是自有品牌 私家车、个人出行 等 C 端消费场景,这类用户的补能需求更偏向 「便捷性、场景化」, 闪充技术将充电时间压缩至十分钟内,逼近传统燃油车的加油体验,能有效解决私家车用户的 「充电焦虑」。
比亚迪依托全产业链闭环优势,将闪充技术与自身车型深度绑定,既提升了自有车型的市场竞争力,也在 C 端补能场景构筑了自身独特的技术壁垒。
当然,比亚迪肯定也会把这一产品向其他车企开放,毕竟很多车企也在思考如何在续航和补能上,彻底解决消费者的顾虑。
也正因如此,宁德时代与比亚迪在补能领域的服务客群泾渭分明,二者并未形成直接的市场争夺。
在路线上,宁德时代选择在换电领域构筑了电池全生命周期的运营优势,而比亚迪则在闪充赛道走出了属于自己的特色之路。依托闪充技术的落地与普及,比亚迪也将进一步巩固其在新能源整车市场的领先地位,让闪充成为驱动其市场份额持续提升的重要动力。


