


作者 | 王凌方
编辑 | 邱锴俊
「含华量」似乎正在经历一场通货膨胀。
2026 年 3 月 23 日,华为春季全场景新品发布会在长沙举办。 发布会上,鸿蒙智行多款新车迎来更新——尚界 Z7 与 Z7T 开启预订,起售价分别为 22.98 万元和 23.98 万元;新锐 SUV 问界 M6 同步开启预订,增程版起售价 26.98 万元;享界 S9 与 S9T、智界 R7 与新 S7、问界 M7 与 M8 均迎来焕新上市,尤其在激光雷达配置焕新搭载 896 线双光路图像级激光雷达 ;此外,首款旗舰 MPV 智界 V9 也正式亮相,预计 4 月下旬展车进店。
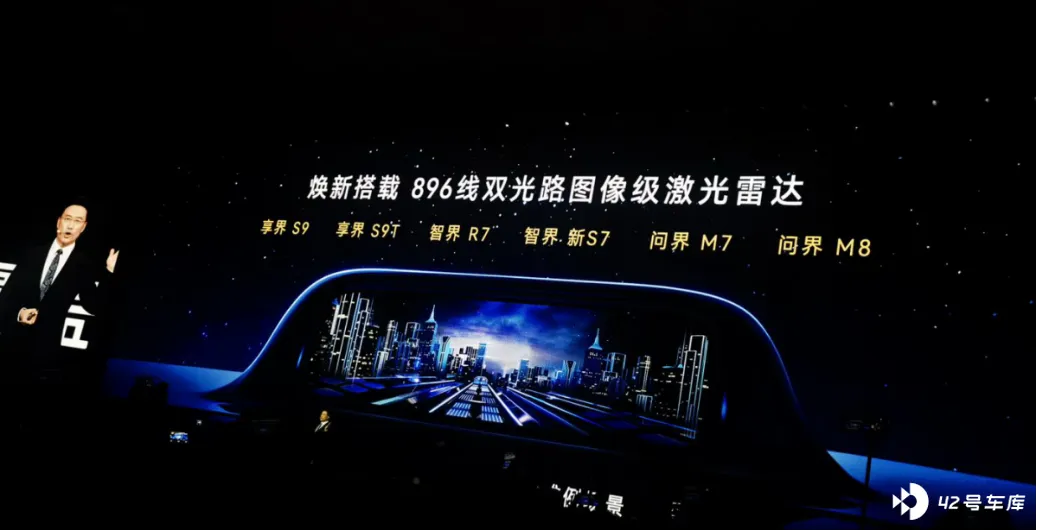
随着发布会上越报越多的车型名称,以及逐步落地的「三境」,笔者不禁感慨, 当「含华量」不再具备稀缺性,品各个牌如何在华为光环之外建立独立的竞争力?
尚界 Z 7 双车齐发 ,问界 上 新稳盘
作为华为与上汽合作的品牌尚界 , 此次带来 Z7、Z7T 双车并开启预订,预售价分别为 22.98 万元起、23.98 万元起,直指 20-30 万级年轻科技轿跑市场。
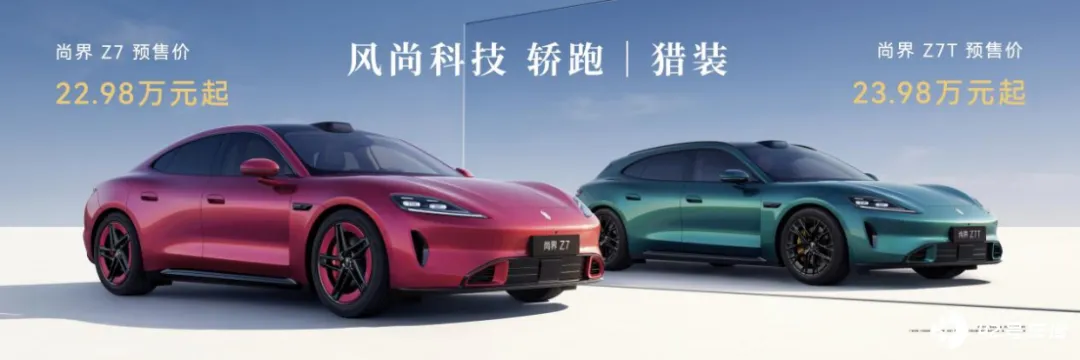
在核心性能与安全上, 尚界 Z7 系列更是全系标配华为 896 线双光路图像级激光雷达、途灵平台、巨鲸 800V 高压电池平台,CLTC 纯电续航至高 905km, 车身高强钢与铝合金占比 91%,14 处 2000MPa 潜艇级热成型钢构建硬核防护。
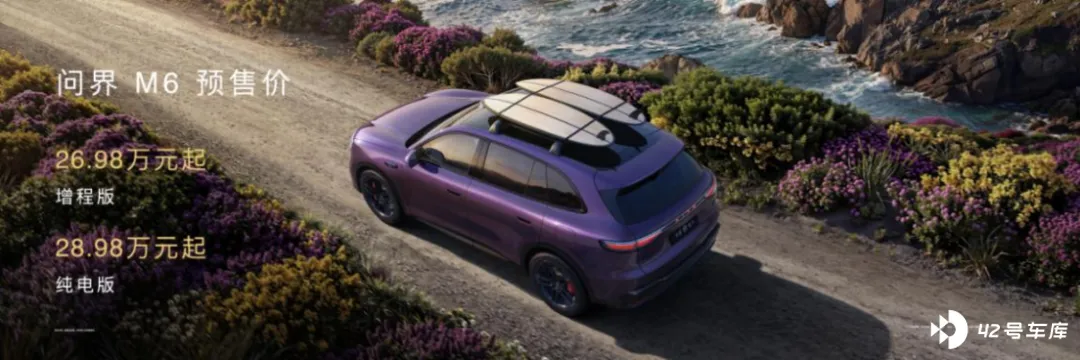
问界的 全新车型 M6 开启预订, 这是一款车长将近 5 米的正体态中大型 SUV,风阻系数降低至 0.239cd, 辅助驾驶方面, 问界 M6 全系标配 896 线双光路图像级激光雷达 。 价格方面, 增程版 26.98 万元起、纯电版 28.98 万元起 。
问界 M7、M8 的焕新,更是在安全与颜值上双向进阶:M7 新增 896 线激光雷达,新增夜紫车色与 21 英寸星芒轮毂;M8 新增湛蓝、瑞红车色,搭载 3 颗激光雷达实现全方位感知,底盘软硬件升级后操控与舒适性提升, 此外, 新增 了 松鼠松果迎宾灯语 等。
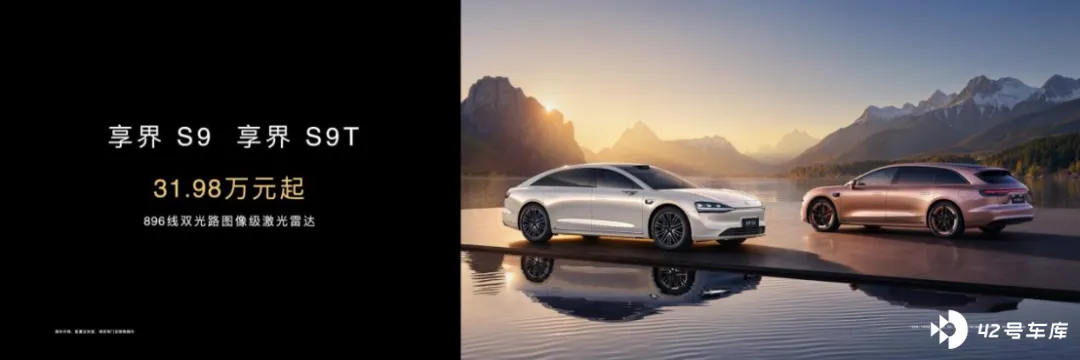
享界 S9T、享界 S9 也发布新的颜色 ,两款车也会搭载 896 线双光路图像级激光雷达配置版,官方建议零售价 31.98 万元起。
此外,智 界 R7 、 新 S7 焕新 上市,带来外观颜色、内饰材质、安全守护三大升级 , 全系可选 896 线双光路图像 级激光雷达,辅助驾驶和主动安全能力全面进阶 。
根据发布会上披露的信息, 鸿蒙智行累计交付超过 130 万辆汽车,连续 14 个月获得中国汽车品牌交付均价第一。 鸿蒙智行已建成 1835 个销售门店、946 个服务门店,全国城市覆盖率达 90%,预计年底这一数字将提升至超 2459 个销售门店、1459 个服务门店,覆盖率超 94%。
五界梯队分化明显,部分品牌陷入发展困局
从宏观数据上看, 「五界」的发展一片欣欣向荣, 但当镜头拉远至整个 「五界三境」布局,光鲜的数据背后,却是各品牌发展的冰火两重天,内部互搏的风险加剧。
「 五界 」 作为 鸿蒙智行的核心阵营,由华为深度主导产品定义、渠道销售与品牌营销,合作方仅负责制造,本应形成协同发展的格局,但实际却成了 「一家独大,其余承压」的局面。 问界凭借与赛力斯的深度绑定、先发优势以及华为的全力资源倾斜,成为毫无争议的头部品牌,累计交付超 过 100 万台, M9 更是在 50 万以上高端市场建立起统治力 ,还助力鸿蒙智行连续 14 个月蝉联中国汽车品牌成交均价第一,是华为生态当之无愧的「基本盘」。
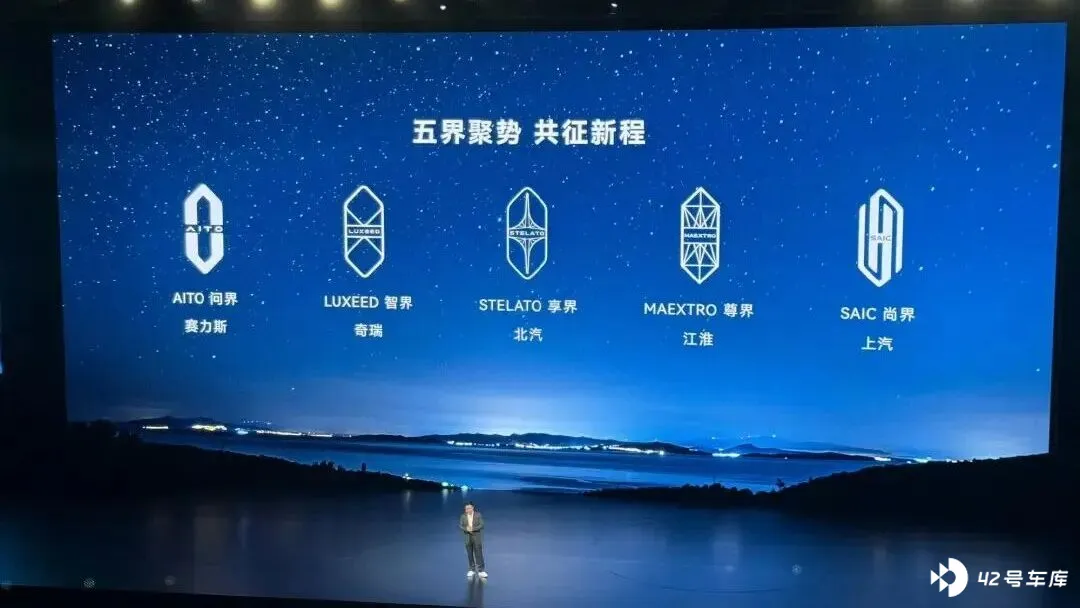
尊界与享界则依托华为的品牌光环,在细分高端市场实现初步突破:尊界 S800 定位 70 万 -100 万+超豪华旗舰,首发 896 线激光雷达、XMC 数字底盘,成为华为技术的「标杆图腾」;享界 S9/S9T 聚焦 30-45 万级行政轿车市场,填补了华为系纯电行政轿车的空白,虽面临 BBA 的强力竞争,但凭借华为智驾与座舱技术,仍占据了一定的市场份额。
与之形成鲜明对比的是,智界与尚界两大品牌,已成为 「五界」布局中的明显短板 。据相关 知情 人士透露,智界主要卡在了合作模式的内耗和尴尬的市场定位上 。 智界 内部有多头管理的情况 , 而且 人员流动频繁,品牌定位始终处于混乱状态。 智界 S7 初期主打运动操控,市场反响平平后又转向空间家用,错失了市场窗口期。 目标群体不明确,自然难以形成精准的吸引力,最终在众多竞品中失去辨识度 。
「五界」销量情况
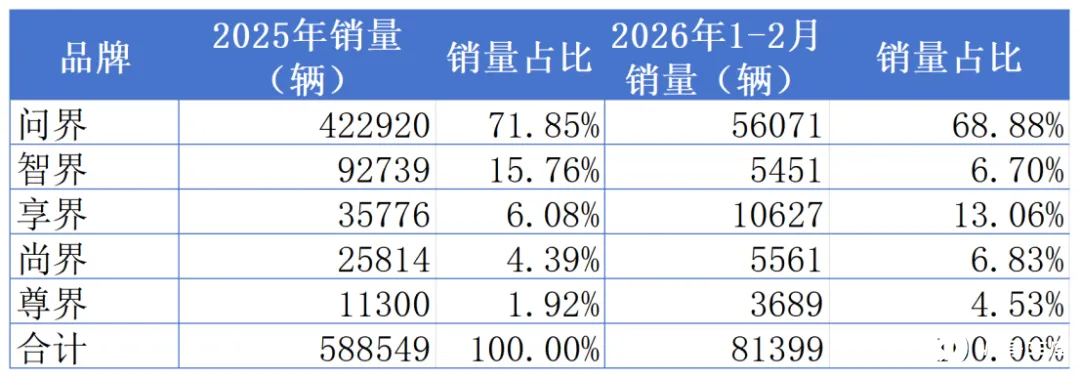
资料来源:终端销售数据
而尚界作为华为与上汽合作的全新品牌,虽背靠上汽的制造与供应链优势, 但 首款车型的市场表现未达预期。 产品配置相对落后, 为了控制成本下探至 15 万级, 尚 界 H5 的增程版和纯电版仅配备 400V 架构,而目前市面上主流新能源车型已普遍搭载 800V 架构,在充电效率与性能上处于劣势 。 在 15-20 万元价位段, 阿维塔、智己、小鹏等品牌均布局了重磅 SUV 产品,尚界 H5 的价格优势被大幅稀释。
新车型 尚界 Z7 在上市前遭遇 AI 冬测图等争议,后期上市之后,消费者接受度存疑。
资源掣肘加剧,内部互搏风险凸显
如果说 「五界」的问题是内部发展不均,那么「三境」的挑战则是起步艰难。作为乾崑赋能阵营的启境、奕境、华境,由广汽、东风、五菱等传统大厂主导产品定义、制造与销售,华为仅提供全栈智能解决方案,这种合作模式本应实现「华为智能化技术+传统车企机械素质」的强强联合。
当华 为技术将从稀缺的「杀手锏」逐渐变为行业标配的「入场券」, 消费者的决策依据将回归到品牌定位、产品设计、做工用料、服务体系等车企自身的「硬实力」上 。对于「三境」而言, 如何 在「华为技术」这个共同底色之上,讲出自己独特的品牌故事,打造出真正的「与众不同」 ,是其能否突围的关键。
与此同时,随着华为技术的普惠,体系内部矛盾逐渐凸显。
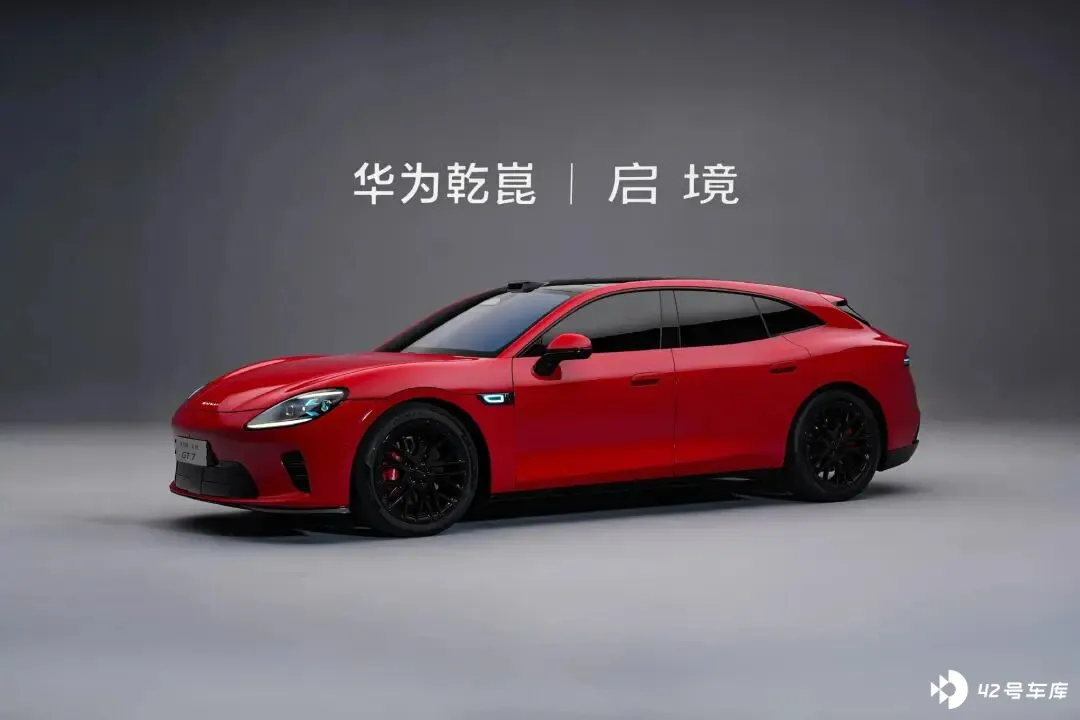
产品定位重叠导致的内部互搏。以尚界 为例,尚界 H5 的 15-20 万定价,与「三境」 中华境 20 万内的定位直接碰撞,形成入门市场的内部竞争;尚界 Z7 系列 22.98 万元起的定价,与智界 S7 和启境 GT7 高度重合,都是针对个性化与科技感的年轻群体,极易导致用户分流。除此之外,问界 M7/M5 与智界车型在 20-30 级家用 SUV 市场的竞争,也让内耗进一步加剧。
而合作方之间的话语权博弈,更可能进一步影响了产品落地效率与品牌发展节奏, 尚界 H5 配置短板、智界的管理混乱,都与合作方之间的博弈密切相关 。
具体来看,「五界」 中,华为与赛力斯的合作是 「华为主导」 的典型,决策高效、技术落地快,这也是问界成功的关键;但与奇瑞、上汽的合作中,奇瑞、上汽作为传统大厂拥有自身的企业文化、技术体系与话语权,双方在产品定义、技术落地、品牌定位等方面的博弈时有发生;智界的多头管理模式,更是直接导致了品牌定位的混乱和效率低下。
而「三境」 的合作方广汽、东风、五菱均为强势国企,在产品制造与渠道运营上拥有绝对主导权,华为仅能提供技术支持,双方在利益分配、产品设计上的博弈更为激烈,极有可能发生于智界类似的情况,导致部分车型落地速度缓慢的情况。
更值得关注的是, 华为的赋能效应正从 「稀缺红利」 走向 「普惠常态」,边际递减的趋势日益明显 ,尚界和智界的失利便是证明,单一的技术赋能已难以支撑品牌发展。 早期,华为的乾崑智驾、鸿蒙座舱是行业内的稀缺资源,成为合作车企的 「核心卖点」,华为的品牌背书更是能瞬间提升产品的市场认可度,这也是问界初期快速发展的关键。
但随着 「五界三境」 布局的铺开,华为的核心智能技术不仅下放至尚界、华境等入门车型,还被应用到更多 HI 模式合作品牌中,让 「含华量」 不再是稀缺标签。
面对众多带有华为标签的品牌, 消费者也逐渐产生认知疲劳 ,若各品牌无法在华为技术之外建立起独立的品牌个性,最终只会沦为 「华为技术的载体」,难以形成长期的市场竞争力。





