

作者:朱玉龙
汽车圈「含华量」提升:要如何平衡规模效应和差异化?发布会,有非常多的车,在有限的时间里面展示一款车,让大家都感受到了「华为变多了」。
当尚界、智界、问界、享界,再加上铺开的「三境」系列齐刷刷排开,横跨 20 万到 50 万的所有细分市场时,承载华为技术、华为产品打造理念和宣传方式。
越来越多的车具有「含华量」,这个中国车圈的硬通货,是否支撑溢价的稀缺标签,在 2026 年技术在疯狂复制,但品牌的辨识度随着车型变多有一些不清晰了。

规模化的代价:华为技术从「卖点」降级为「门槛」
如果技术是为了服务规模,那么规模最终一定会消解技术的稀缺性。
这次发布会的车型密度极高,但如果你剥开壳子看核心: 乾崑智驾、896 线激光雷达、鸿蒙座舱,华为全家桶几乎成了流水线上的标准件。
在问界 M5、M7 刚出来的年代,华为技术代表的是「代差级的智能体验」;
而现在,当不同品牌、不同价位的车共用同一套完整的技术时,用户对华为的感知变得弱,当很多车企和华为合作提供相似的产品,大家开始困惑「这几台华为车到底有什么区别」。
对于空间、传统特质决策权的回流,搭载华为座舱和辅助驾驶的产品里,这两项核心能力被拉齐,消费者的决策逻辑会发生一次「反祖」。
既然自动泊车、城市 NOA,都差不多,那么决定成交的因素就会重新回到底盘稳不稳、空间大不大、内饰精不精致这些传统维度上。
这对华为来说是成功的 (技术普及了) ,但对合作车企来说是压力倍增,必须在华为提供的底色之上,证明自己作为一个「汽车品牌」的独立价值。

硬件的「回马枪」:激光雷达为什么重新变重了?
2026 年,由于新国标的压力,行业对「纯视觉」的狂热正在降温,因为有一些极端苛刻的实验,你没有激光雷达根本过不了。华为选择在这个节点加码硬件, 是在解决「智驾的下限和上限」问题 。
这次所有的产品更新,除了颜色之外,重点推的 896 线双光路激光雷达,是让感知系统具备「长焦」能力。在 120 米甚至更远的地方提前锁定小物体,在为系统「买时间」。
算法可以无限优化,但物理规律无法逾越。视觉方案在强逆光、深夜或者复杂反射环境下的不确定性,是接下来往更好的 L2+和后续 L3 级别自动驾驶的铺垫。
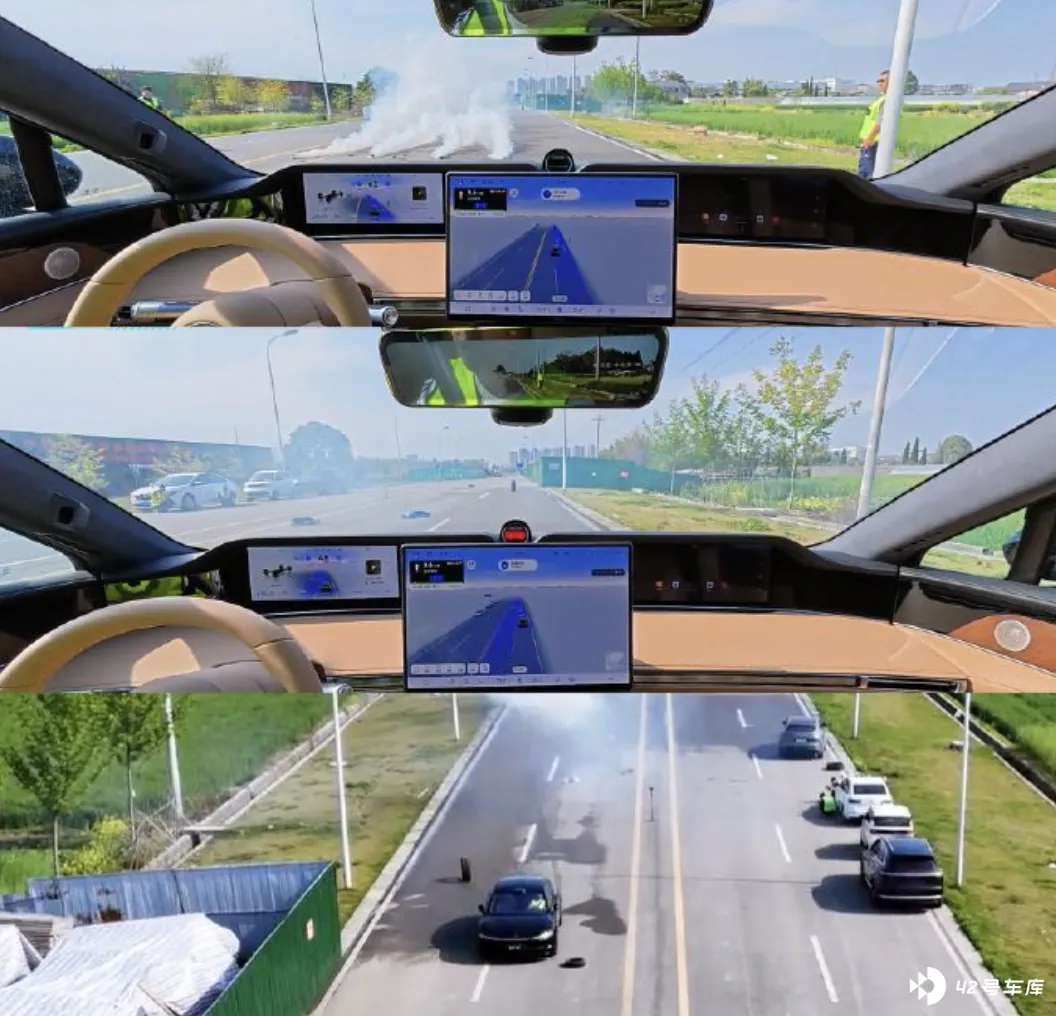
目前给出的实测是使用论坛和假人,车辆在 95km/h 时速下可成功躲避前车遗落的固定轮胎,在 80km/h 时速下能紧急避开因遮挡突然出现的假人,系统反应迅速实现刹停平稳。
往 10 万级别的渗透的城市 NOA,是的中国汽车行业竞争正在从「谁能跑通 NOA」转向「谁能不接管、不出错」。 激光雷达在这个阶段的角色,是要让消费者有更强烈的感知,围绕不离岗的安全员这个身份去打造。
华为把硬件规格拉到这么高,是为了在技术扩散期重新制造一道物理层面的门槛,芯片和算法层面被追平,感知硬件的「图像级」能力依然能维持半个身位的领先,而且是消费者认知得到内容。当然这套高昂的硬件也变成标配,成本压力将考验每一家合作车企的利润率。
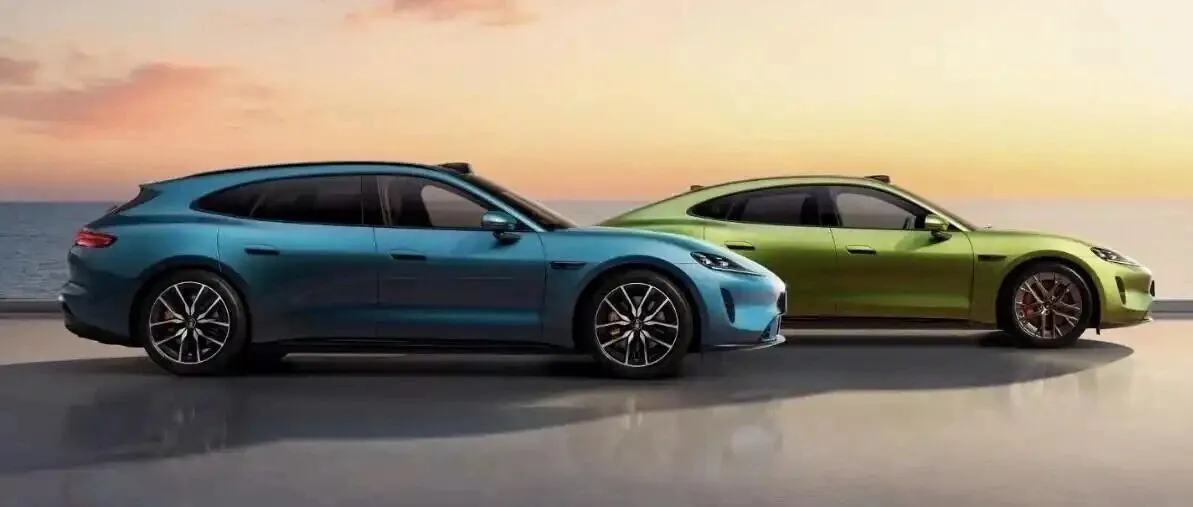
从「五界」到「三境」,华为构建了一个极其复杂的多层品牌体系,在 20 万 -30 万这个最卷的市场,尚界 Z7、智界 S7 和启境 GT7 几乎在贴身肉搏。
虽然它们考虑的时候有着不同的用户画像,但在真实的终端店里,这些车抢的是同一批看中智驾的年轻人。 这种内部竞争是华为对供应链、销售渠道乃至不同合作伙伴之间利益的平衡能力。
问界的成功有其特殊性 (决策链短、投入强度大) ,但这种成功很难在所有合作项目上完美复刻。
不同的车企有不同的节奏和利益考量,当「含华量」不再是万灵药,合作中的博弈会变得更加显性。
现在的华为,更像是一个拥有无数子品牌的「超级母公司」,在 2026 年需要处理品牌分工、资源分配和体系效率的问题。
小结
华为的汽车技术的规模效应在展现,越来越多的品牌在合作,这是一个伟大的商业成就,搭载全套的华为技术,上个 20 万轻轻松松,上个 30 万也不含糊,这在中国的汽车品牌打造上是绝无仅有的。
但是客观来说,技术铺开了,也需要接受「基础设施化」带来的结果,多了就没有惊喜了。激光雷达可以照亮前方的路,但激光雷达和辅助驾驶之外,还需要有更多的东西。


