


作者:陶烟烟
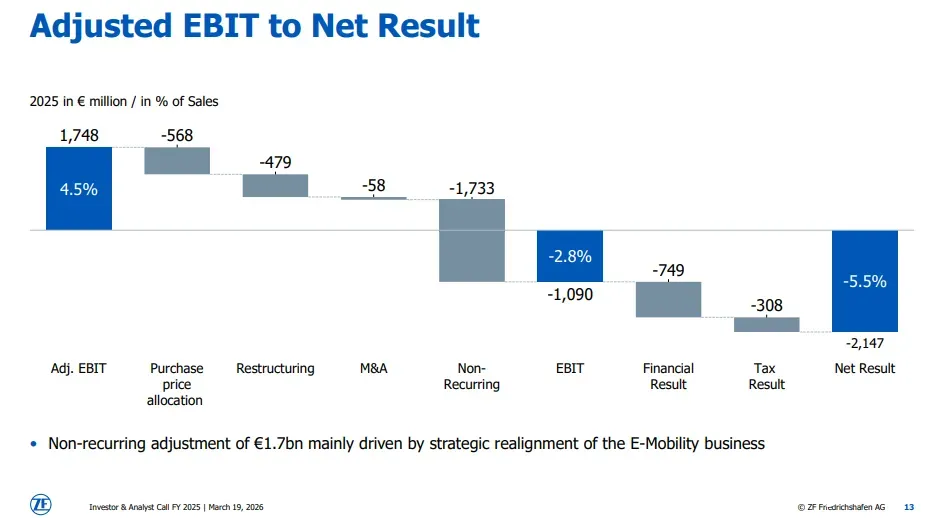
2025 年的采埃孚(ZF) 似乎正处于「至暗时刻」,销售额缩水至 388 亿欧元,净亏损额更是扩大一倍,达到了惊人的 21 亿欧元。
采埃孚正在进行一场「刮骨疗毒」式的大手术。2025 年,是它近十年来最痛的一年,到底有没有可能成为最有希望的转折点呢?

刀刀,切掉了「虚假的繁荣」
从财务表现来看,采埃孚的经营质量确实在改善。
2025 年公司实现销售额 388 亿欧元,同比下降 6%。调整后息税前利润率从 3.5%提升到 4.5%,自由现金流从 2024 年的 3 亿欧元跃升至 14 亿欧元, 远超预期目标, 在「赚钱能力」和「现金回收能力」上,都出现了明显改善。
我们来看看净亏损的核心,虽然扩大到了 21 亿欧元,但确实是采埃孚在 2025 年主动承认过去的错误,并集中清理。
2025 年 21 亿欧元的巨额亏损,为了重组电驱传动 (E 部门) ,采埃孚一口气计提了约 16 亿欧元的一次性费用,下定决心终止了一系列看似光鲜、实则持续「失血」的非盈利电动化项目。
过去几年为了迎合客户和投资者的期望,全球汽车供应链被推着盲目追求全面电动化,采埃孚也不例外,从电驱系统到车载充电器、DC/DC 转换器,再到各类电动桥产品,布局广泛而激进,背负着沉重的研发包袱。
电动化市场的竞争强度远高于预期,尤其是在中国市场,价格战已经将大量标准化部件的利润压到极低水平。
CEO 米德莱希上台后极其务实,既然欧美电动化转型放缓,根据客户的战略调整,也在直接终止一批长期亏损、且看不到规模效应的项目。那就收缩战线,保住利润丰厚的混动变速箱和底盘基本盘。
将优质的 ADAS 业务作价 15 亿欧元卖给哈曼,更是一次冷静的资产腾挪。这笔钱,是给超过百亿欧元的债务减压的「救命钱」。
是选择继续在低毛利甚至负毛利业务上消耗资源,还是砍砍砍,卖卖卖为未来释放了空间,是不是有无奈的成分不好说,但是这个很清楚选择了一整套「瘦身」动作: 剥离底盘模块业务、出售 ADAS 业务、压缩电驱部门规模、全球裁员约 5%。
从规模扩张转向以盈利能力为核心的经营逻辑:从一个「全栈型汽车零部件集团」,退回到「以机械和部分电动化为核心」的能力边界之内。

是否具备可持续性
那么,这样的改善是否具备可持续性?可以从三个层面来看。
◎ 现金流层面,2025 年自由现金流达到 14 亿欧元,已经足以覆盖每年约 5 亿至 6 亿欧元的利息支出。
那么多的外债是会压倒企业的,采埃孚像个药罐子一样,依赖外部融资维持运转,还债以后回到了「可以用自身现金流支撑债务」的状态。
2026 年初发行的 10 亿欧元债券,票面利率为 5.5%,这系列的举措让资本市场认同这系列的操作, 采埃孚已经渡过了最危险的阶段。
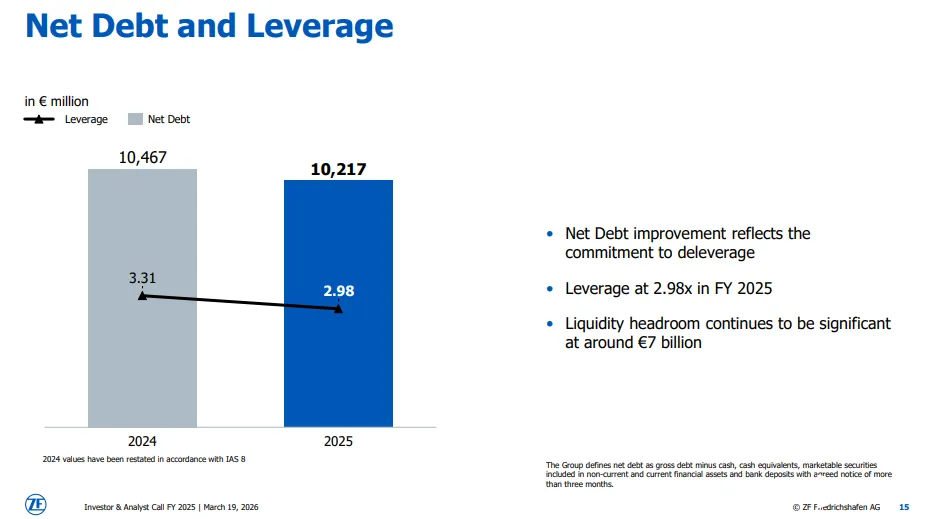
当然债务本身并没有被根本解决。 截至 2025 年底,公司仍有超过 100 亿欧元的净负债,杠杆率接近 3 倍,采埃孚仍处在一个较长周期的去杠杆过程中。
◎ 业务结构层面,采埃孚正在重新构建自己的产品组合,依靠传统优势业务——如 8AT 自动变速箱、混动变速器、商用车系统提供稳定现金流;另一方面在底盘线控、电驱桥、热管理等领域找点能做的,可靠的。
◎ 在电动化领域,采埃孚已经主动放弃了部分核心部件,转而聚焦系统级或差异化产品。采埃孚从一个完整的电动化系统集成商,回到「关键」。
中国市场和亚太地区是采埃孚的增长引擎。 从线控转向在蔚来 ET9 上的量产,到后轮转向、集成制动系统、四合一电驱系统等一系列产品在本土落地,采埃孚正在把越来越多的研发和量产能力转移到中国。
在过去,采埃孚的技术中心主要在欧洲,本土更多承担制造和适配角色;而现在,中国团队开始主导产品定义,并直接面向本地客户进行开发。
中国市场的技术和产品能够反向输出到全球,采埃孚就有机会在新一轮技术周期中重新建立优势。
从这个角度看,采埃孚未来的关键,如果在 2026 年、2027 年仍然需要通过出售优质业务来缓解债务压力,改善还不够,真正走出了最困难的阶段还是需要不断跟踪。
小结
2025 年采埃孚完成了几件非常关键的事情:承认并修正了部分电动化战略的错误,重构了业务边界,恢复了现金流能力,并在资本市场上重新建立了基本的信任。也付出了代价——出售了智能化领域的重要资产,收缩了技术版图,对自己的未来有了客观的评估。





