

作者:陶烟烟
2026 年 3 月,土耳其新车市场当月销量为 101,997 辆,同比下滑 12.7%;第一季度累计销量 265,398 辆,同比下降 3.9%。
土耳其市场仍以传统燃油车 (ICE) 为绝对主体: TOP10 车型中,燃油及轻混车型占比超过 80%。
轿车如雷诺 Clio、菲亚特 Egea、丰田卡罗拉,以及紧凑型 SUV 如 C-HR、Taigo、Duster,构成销量支柱。
本土品牌 Togg 的 T10X 位列车型榜第 9,新款 T10F 迅速进入第 12,特斯拉实现爆发式增长 (+835%) 。
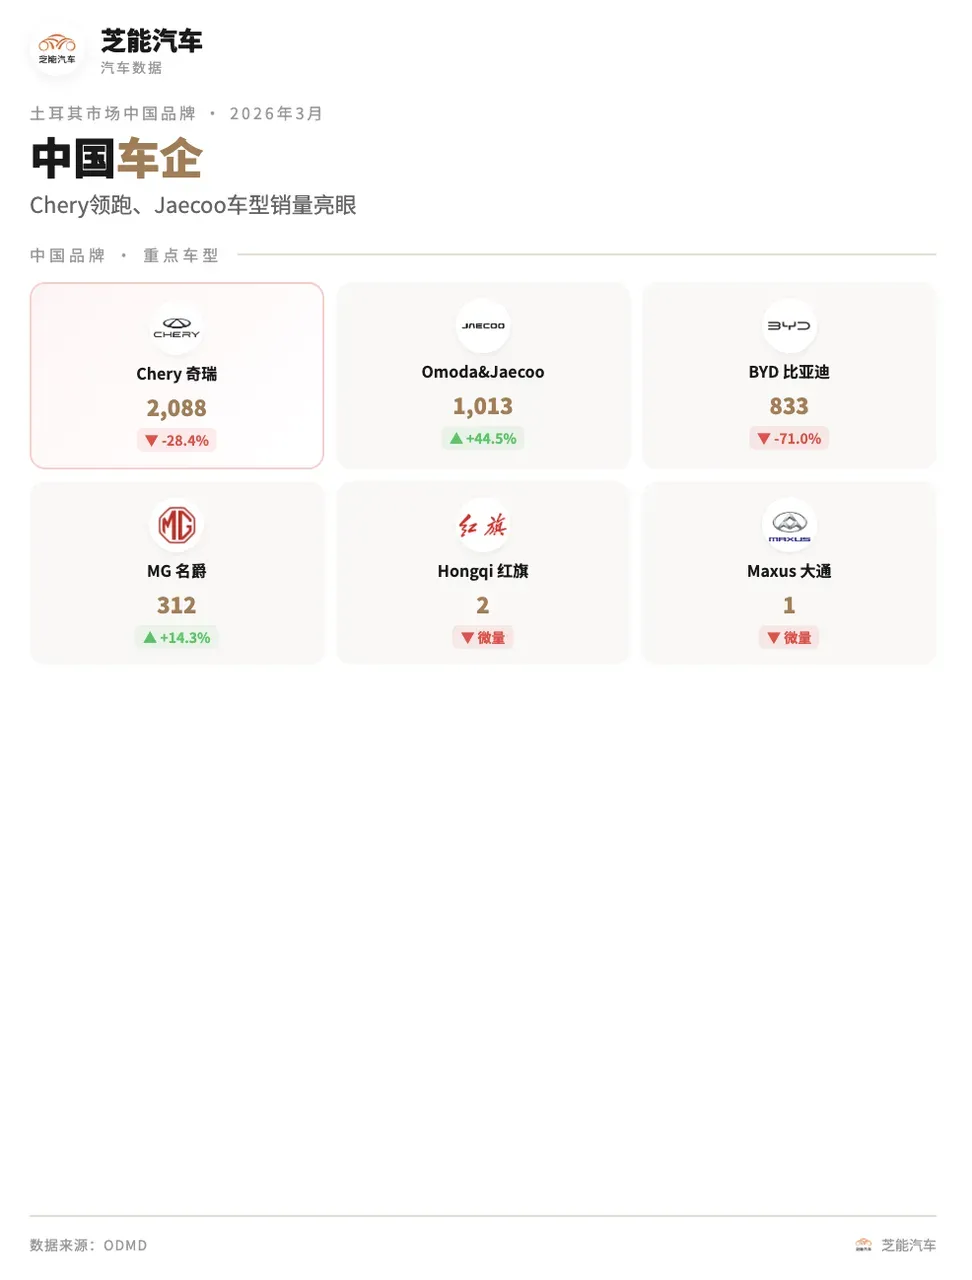
中国品牌在土耳其整体市场份额仍处 1%~2%区间
◎ 奇瑞 (2,088 辆,-28.4%) 以 Tiggo 7/8 等燃油 SUV 先行,直接对标日韩与法系产品,主打性价比与实用性。
◎ Omoda & Jaecoo (1,013 辆,+44.5%) 则采取更激进的年轻化与设计驱动策略,增长迅速。
◎ 比亚迪 (833 辆,-71.0%) 因之前的政策原因下降挺多。
◎ MG (312 辆,+14.3%) 保持温和增长。
品牌格局:欧洲稳固,本土突围
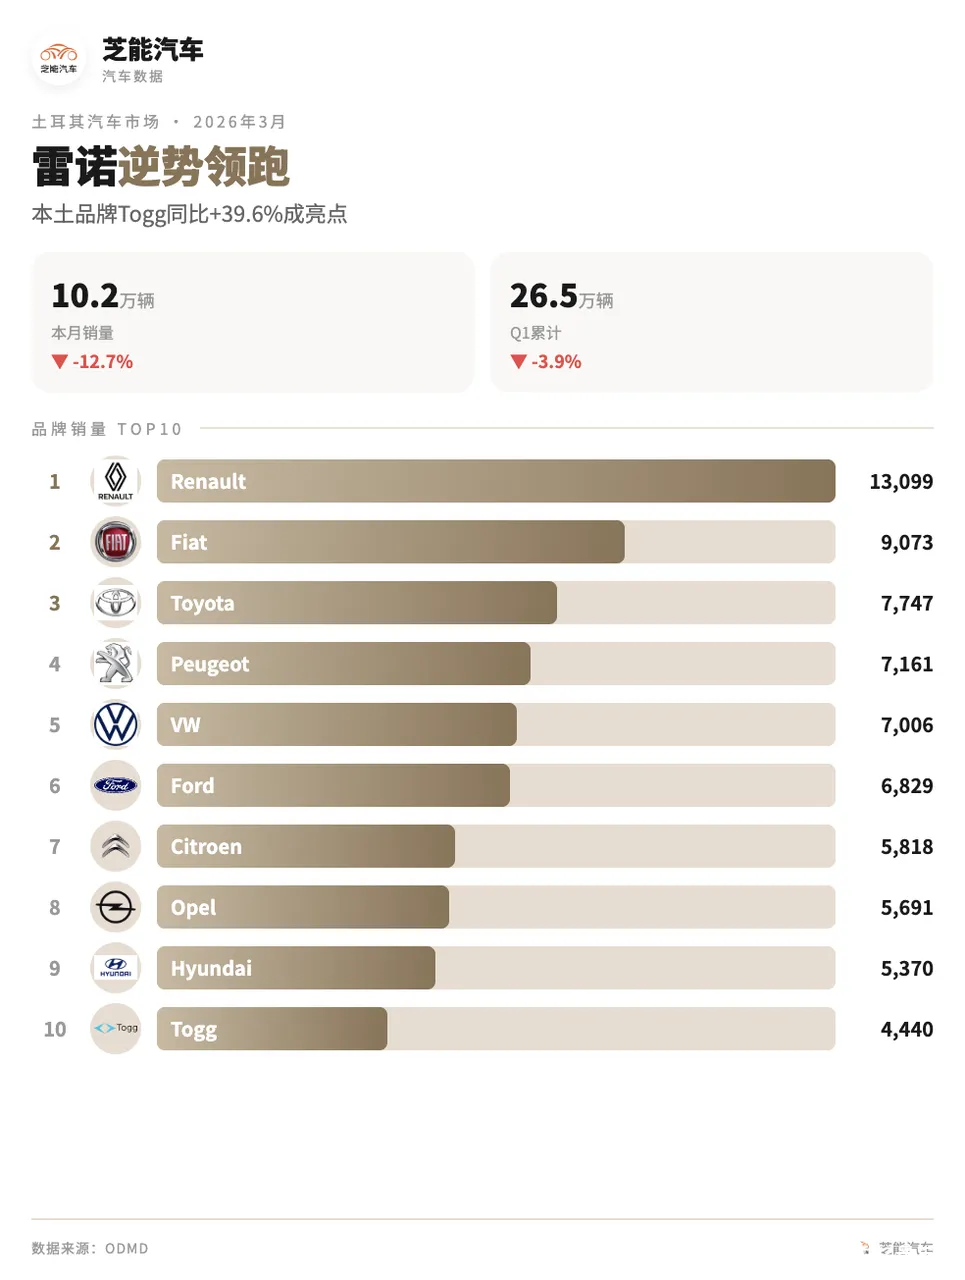
2026 年 3 月,土耳其车企销量 TOP10 如下:
◎ Renault ( 13,099, +8.3%)
◎ Fiat ( 9,073, +0.5%)
◎ Toyota ( 7,747, -9.3%)
◎ Peugeot ( 7,161, -35.9%)
◎ Volkswagen ( 7,006, -15.2%)
◎ Ford ( 6,829, -18.3%)
◎ Citroen ( 5,818, -11.9%)
◎ Opel ( 5,691, -21.6%)
◎ Hyundai ( 5,370, -2.4%)
◎ Togg ( 4,440, +39.6%)
欧洲车企高度依赖本地化生产。 雷诺、菲亚特凭借长期深耕形成的供应链与渠道优势稳居前二。
日系代表丰田虽维持前三,但增速转负,面临产品周期与价格竞争的双重压力。
本土品牌 Togg 以 +39.6%的增速成为 TOP10 中唯一高增长品牌,传统合资品牌如标致、欧宝、福特普遍大幅下滑。
车型趋势:小型车与 SUV 并行
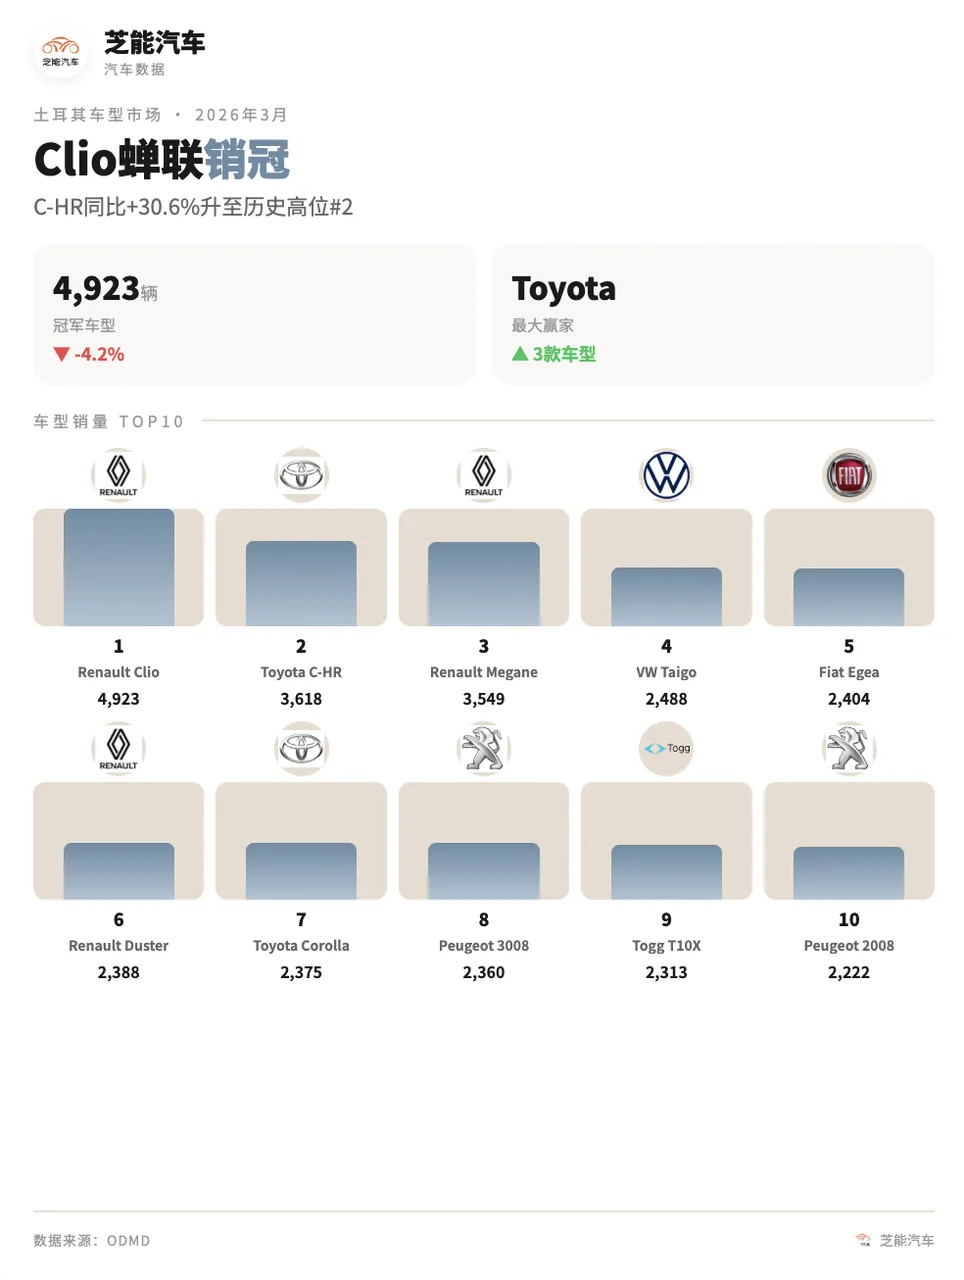
3 月车型销量 TOP10 显示,市场呈现「小型车+紧凑 SUV」双核驱动结构:
◎ Renault Clio ( 4,923, -4.2%)
◎ Toyota C-HR ( 3,618, +30.6%)
◎ Renault Megane Sedan ( 3,549, -7.3%)
◎ VW Taigo ( 2,488, +270.2%)
◎ Fiat Egea Sedan ( 2,404, -35.1%)
◎ Renault Duster ( 2,388, +264%)
◎ Toyota Corolla ( 2,375, -31.5%)
◎ Peugeot 3008 ( 2,360, +15.7%)
◎ Togg T10X ( 2,313, -27.3%)
◎ Peugeot 2008 ( 2,222, -30.7%)
A/B 级轿车仍是刚需,Clio、Egea、Corolla 长期霸榜,小型 SUV 如 C-HR、Taigo、Duster 高速增长,承接消费升级需求,Togg T10X 进入 TOP10。
小结
土耳其汽车市场对中国车企来说并不友好。







