

作者:陶烟烟
2026 年 3 月,澳大利亚新车市场销量为 10.87 万辆,同比下降 2.6%。一季度累计销量 29.06 万辆,同比下滑 1.8%。
从动力结构来看,本月澳大利亚市场出现明显「结构性分化」:
◎ 汽油车:3.47 万辆,同比下降 20.8%;
◎ 柴油车:2.84 万辆,同比下降 10.1%;
◎ 混合动力 (HEV) :1.80 万辆,同比增长 6.7%;
◎ 插电混动 (PHEV) :0.82 万辆,同比增长 18.5%;
◎ 纯电动 (BEV) :1.58 万辆,同比增长 88.9%,渗透率达到 14.6% (历史新高) 。
燃油车正在快速收缩,而电动化 (BEV+PHEV+HEV) 整体渗透率已接近 35%,BEV 增长最为激进,一方面来自价格下探,另一方面来自中国品牌供给增加。BEV 在一季度累计渗透率达到 11.8%。
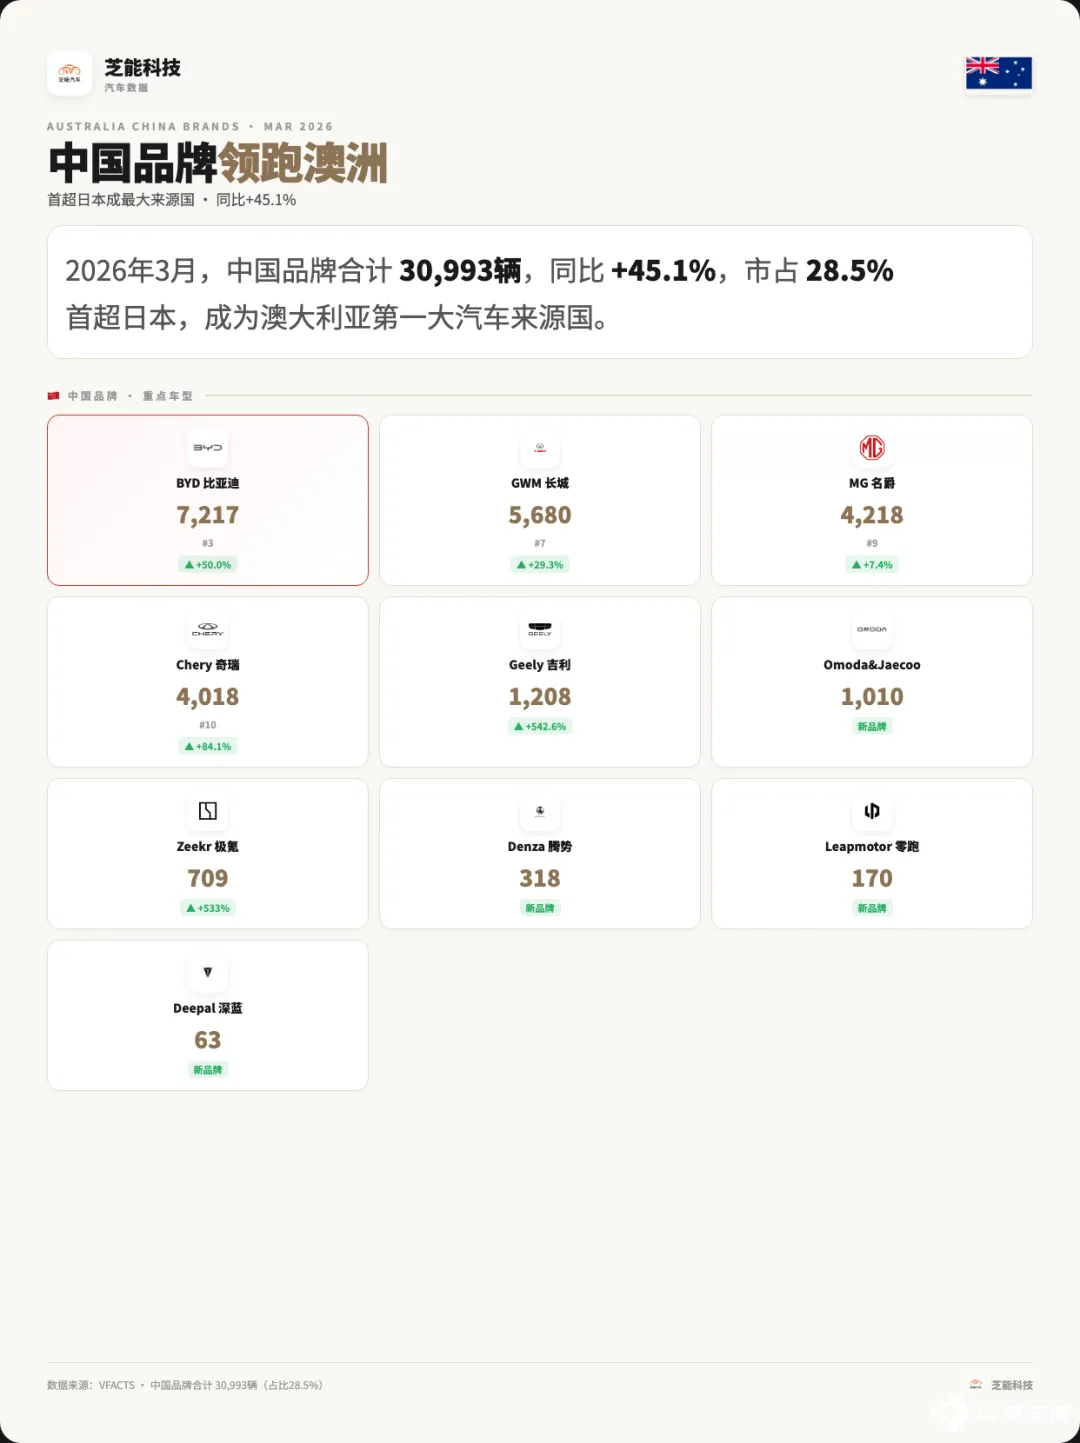
中国品牌实现「结构性突破」
◎ BYD 首次进入月度前三 (历史性事件) ;
◎ 长城汽车、名爵、奇瑞全部进入 TOP10;
◎ 吉利、极氪等新增长迅速。
从来源国来看,中国品牌销量达到 30,993 辆,同比增长 45.1%,首次超越日本,成为澳大利亚第一大汽车来源国。
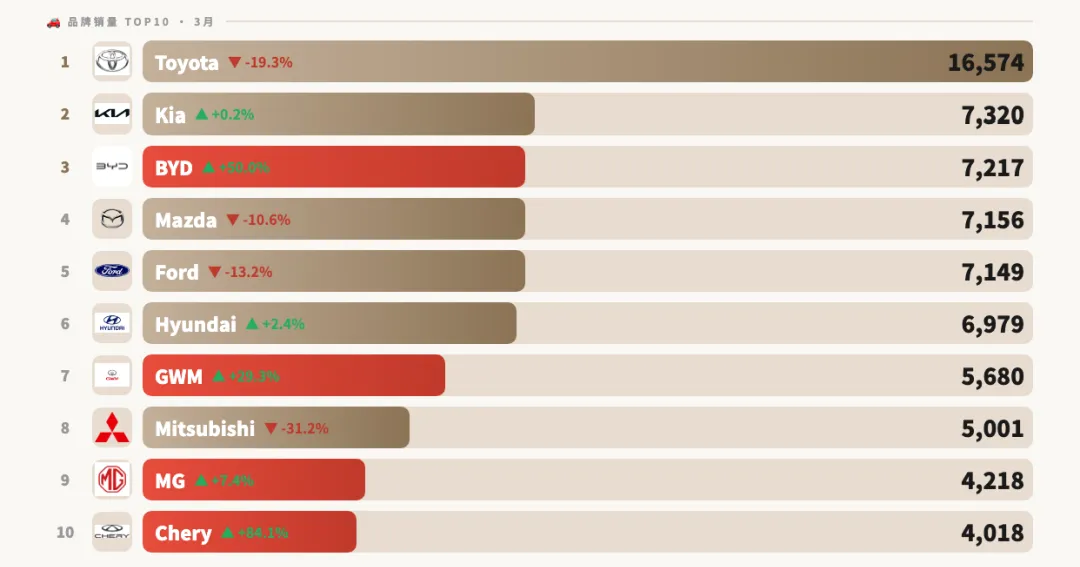
3 月车企销量 TOP10 如下:
◎ Toyota (16,574 辆,-19.3%) ;
◎ Kia (7,320 辆,+0.2%) ;
◎ 比亚迪 (7,217 辆,+50.0%) ;
◎ Mazda (7,156 辆,-10.6%) ;
◎ Ford (7,149 辆,-13.2%) ;
◎ Hyundai (6,979 辆,+2.4%) ;
◎ 长城汽车 (5,680 辆,+29.3%) ;
◎ Mitsubishi (5,001 辆,-31.2%) ;
◎ 名爵 (4,218 辆,+7.4%) ;
◎ 奇瑞 (4,018 辆,+84.1%) 。
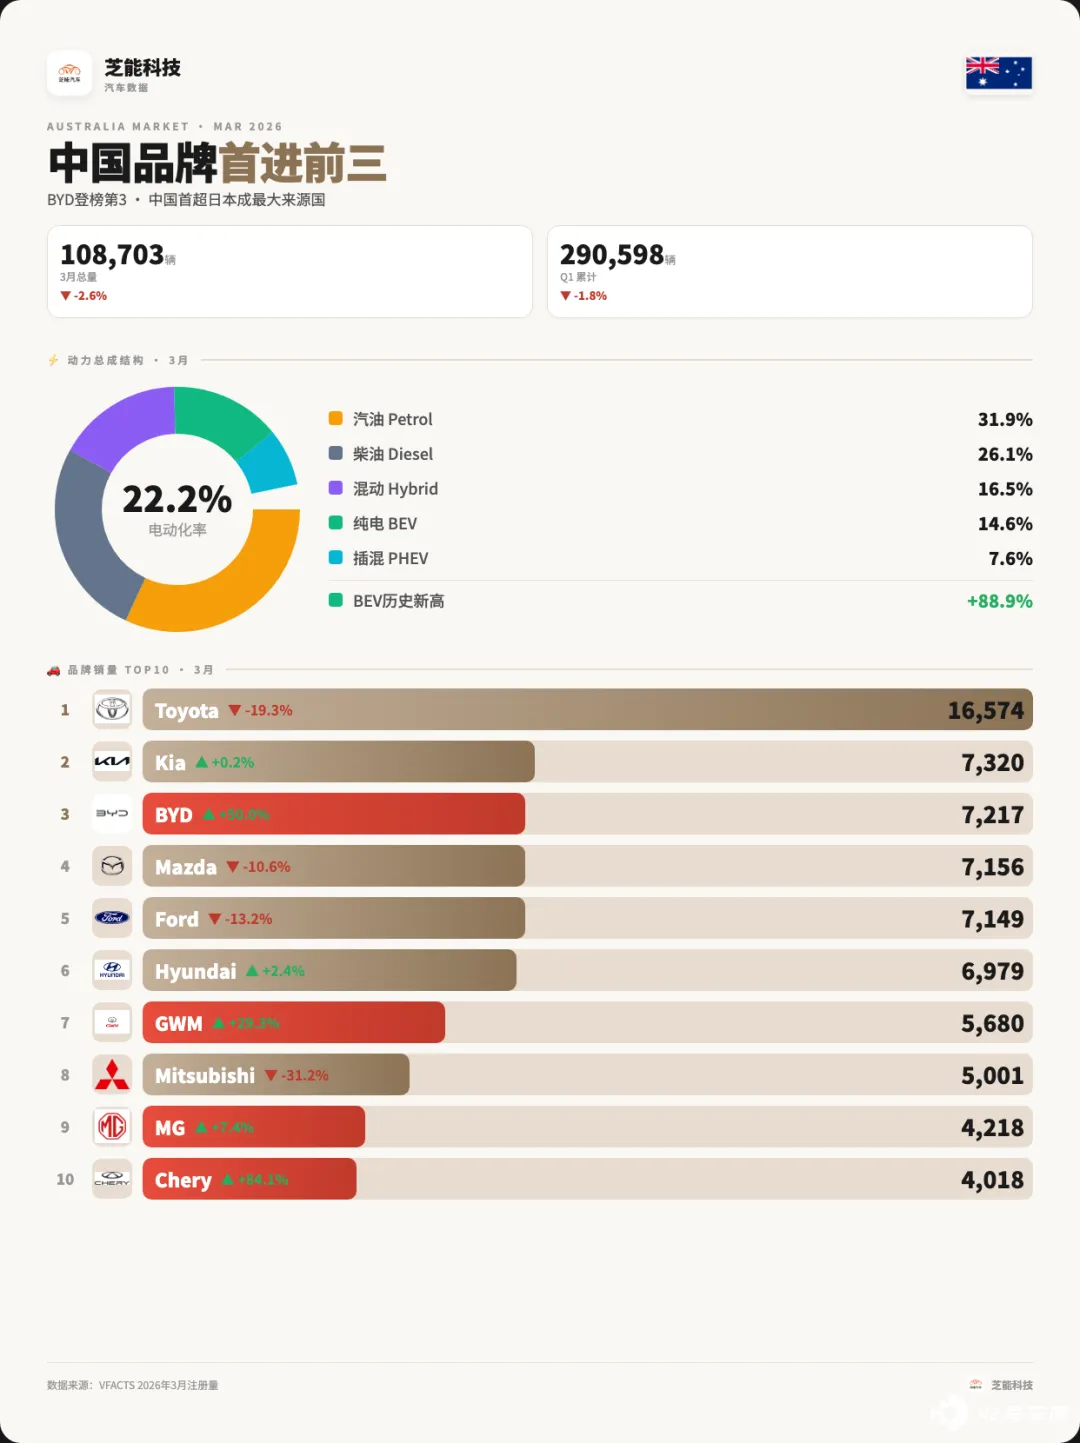
Toyota 虽仍以 15.2%份额稳居第一,但同比大幅下滑,Mazda、Mitsubishi 同步走弱,反映传统燃油+HEV 体系在油价与产品周期双重压力下失去动能。
Kia、Hyundai 保持小幅增长,在 HEV 与入门电动车布局上的均衡能力;Ford 受皮卡周期影响有所回落。
Ranger 与 Hilux 依然占据前两位,澳大利亚对轻型商用车的刚性需求。
Model Y 同比增长 63.4%,稳居前三;
BYD Sealion 7 冲至第 11 。
Tiggo 4、Haval Jolion 进入主流竞争区间,核心优势在于「价格+配置+电动化」。
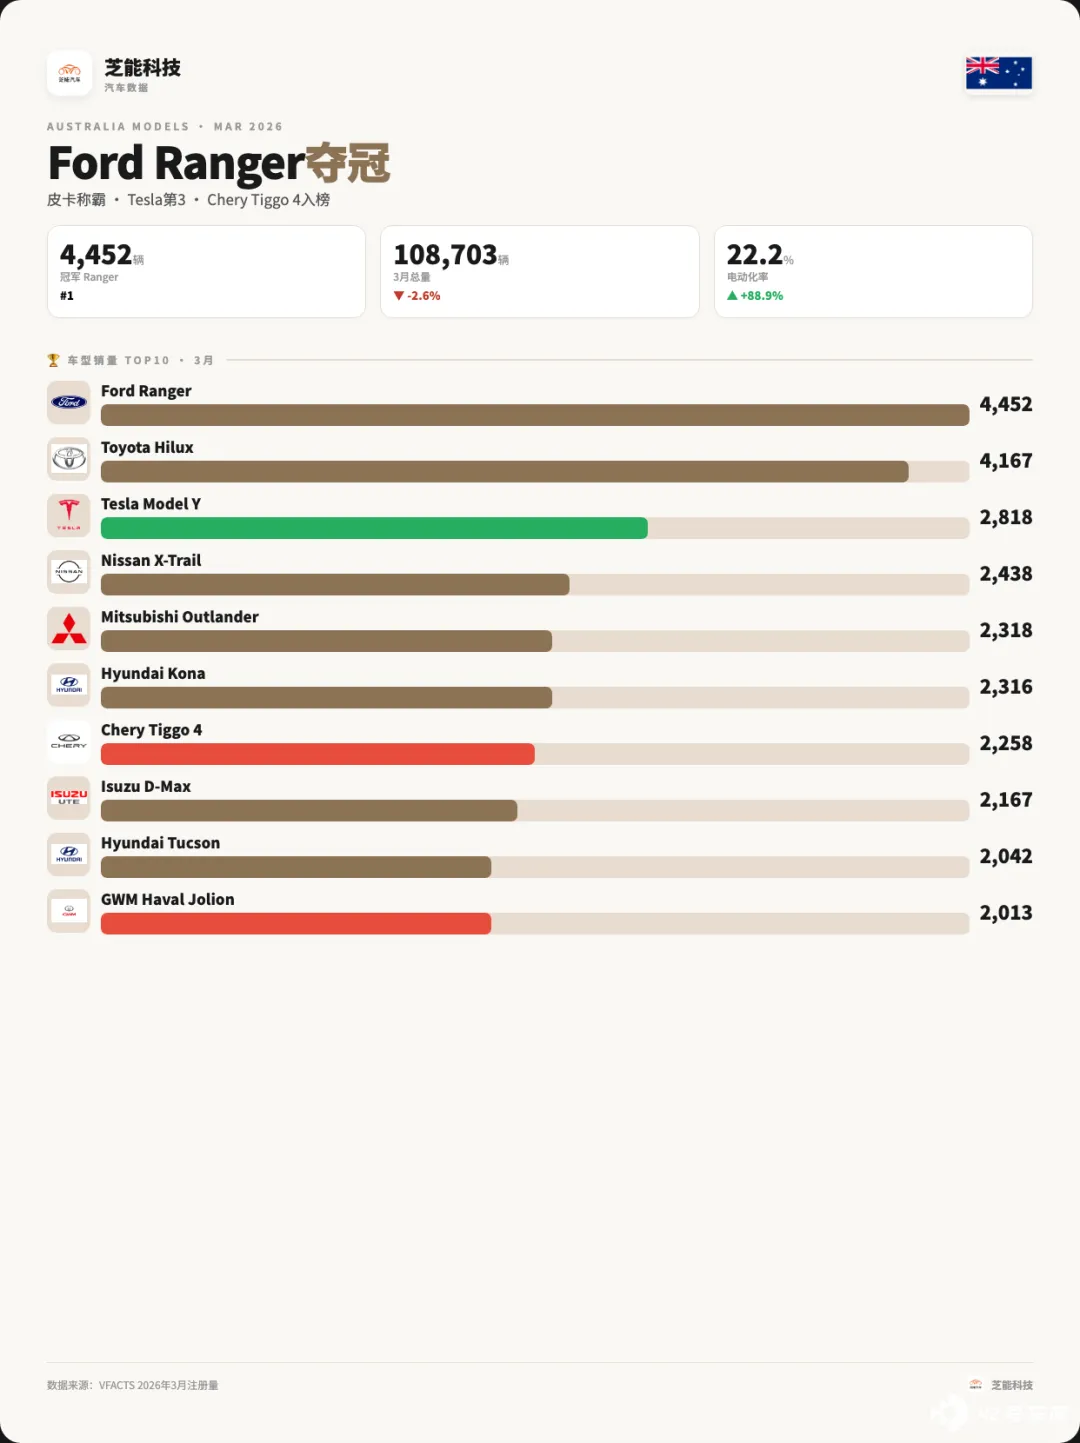
车型 TOP10 如下:
◎ Ford Ranger (4,452 辆,-9.7%) ;
◎ Toyota Hilux (4,167 辆,+2.1%) ;
◎ Tesla Model Y (2,818 辆,+63.4%) ;
◎ Nissan X-Trail (2,438 辆,+25.3%) ;
◎ Mitsubishi Outlander (2,318 辆,-22.9%) ;
◎ Hyundai Kona (2,316 辆,+15.2%) ;
◎ Chery Tiggo 4 (2,258 辆,+80.4%) ;
◎ Isuzu D-Max (2,167 辆,+3.8%) ;
◎ Hyundai Tucson (2,042 辆,+11.5%) ;
◎ GWM Haval Jolion (2,013 辆,+28.4%) 。
小结
澳大利亚正在从一个传统右舵燃油市场,快速演变为全球电动化竞争的「新前线」,而中国车企已经站在这场变革的中心位置。







