


作者: 陶烟烟
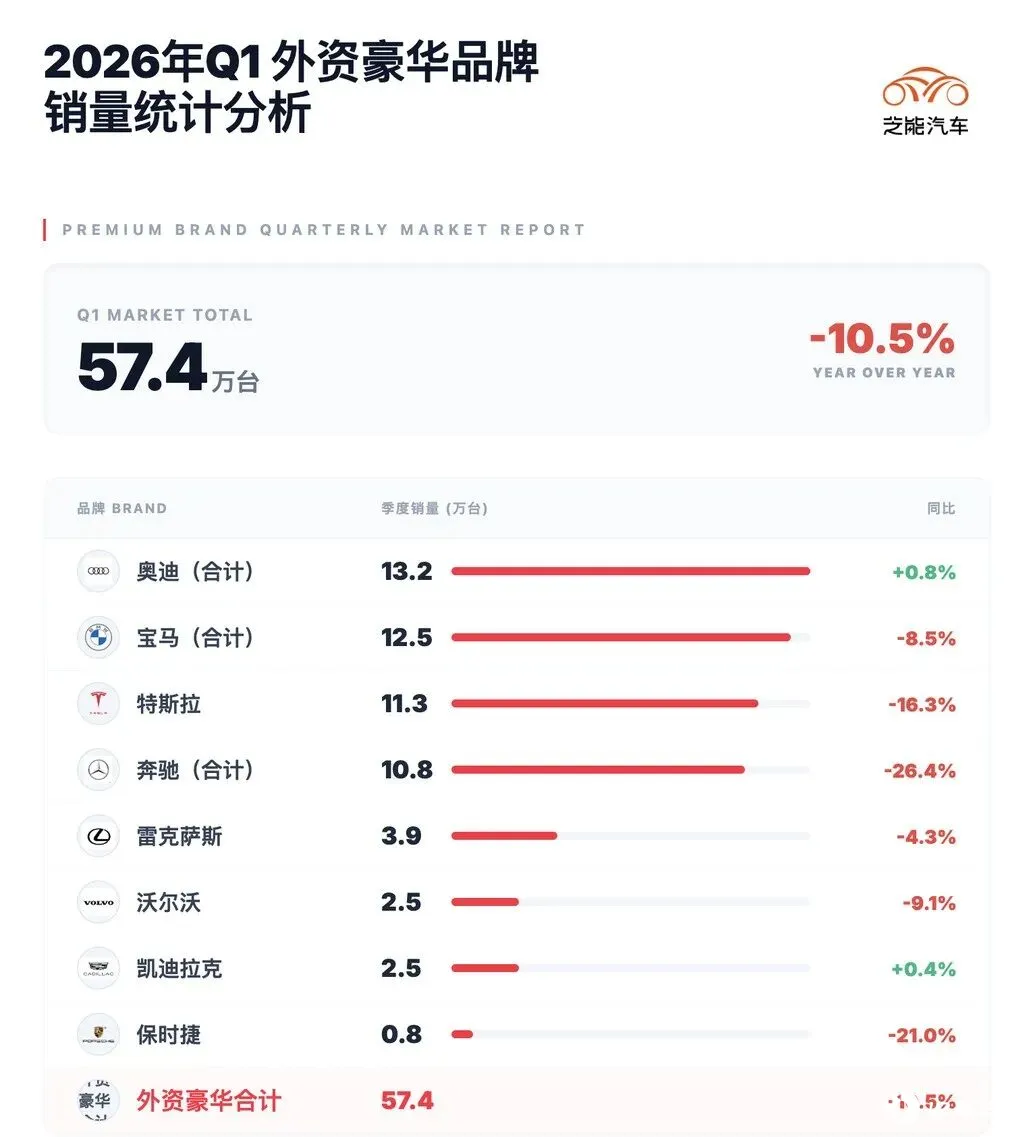
2026 年一季度,所有的车企的重点围绕出口和做高端,但是外资豪华品牌在中国市场交出了成绩单比较一般,整体销量 57.4 万台,同比下滑 10.5%。
因为大部分豪华车企的主力销售产品是油车,不受购置税退坡的影响,购置补贴影响也不算大,但是销量也在下滑。
德系产品里面,BBA 的分化已经非常明显。
◎ 奥迪以 13.2 万台、同比微增 0.8%的成绩守住第一,也是唯一实现正增长的一线豪华品,产品周期与终端策略的相对稳定。
◎ 相比之下,宝马同比下滑 8.5%,虽仍保持 12.5 万台规模,宝马的外观设计影响很大;
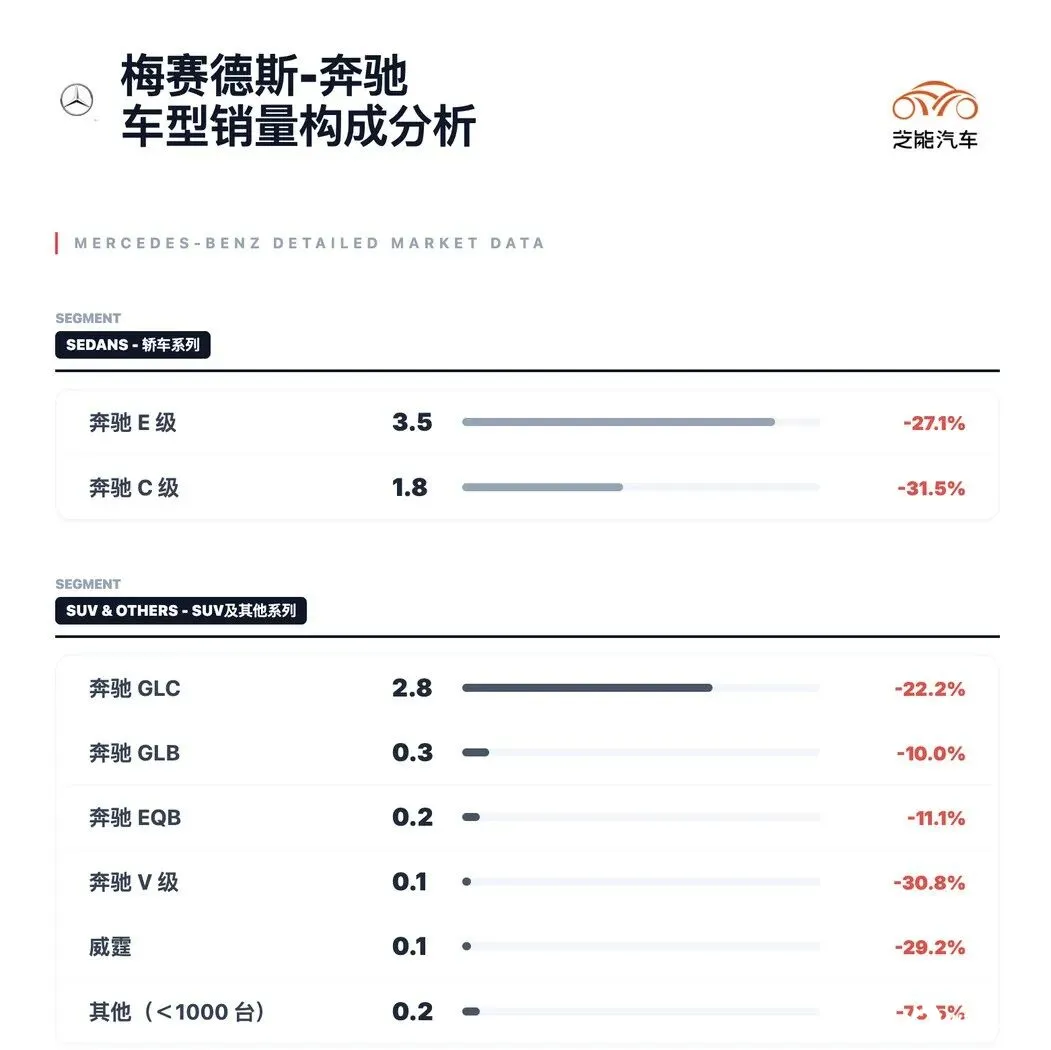
◎ 奔驰则出现 26.4%的大幅下滑,成为一线豪华中调整压力最大的品牌。
◎ 特斯拉一季度销量 11.3 万台,同比下滑 16.3%,过去依赖爆款单车型驱动的模式,在当前竞争环境下已经开始显露边际压力,在中国也是可以作为出口,往韩国、澳大利亚等地出口来谋求上海基地的产能需求。
◎ 雷克萨斯以 3.9 万台,同比下滑 4.3%;
◎ 沃尔沃下滑 9.1%,
◎ 凯迪拉克实现 0.4%的微增,成为二线中唯一正增长品牌。
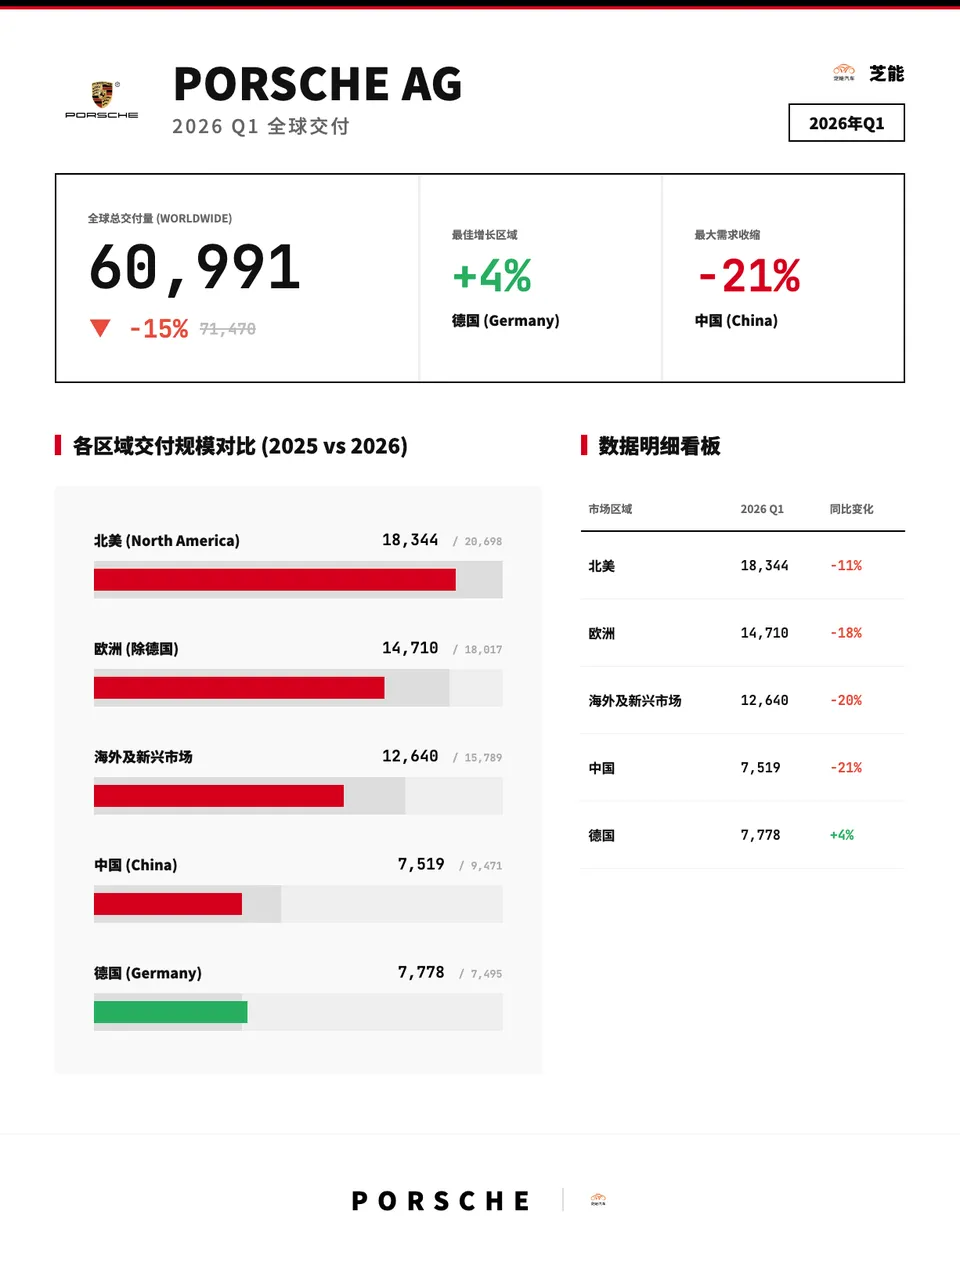
◎ 保时捷销量为 0.8 万台,同比大幅下滑 21%,似乎和奔驰在同步往下走。
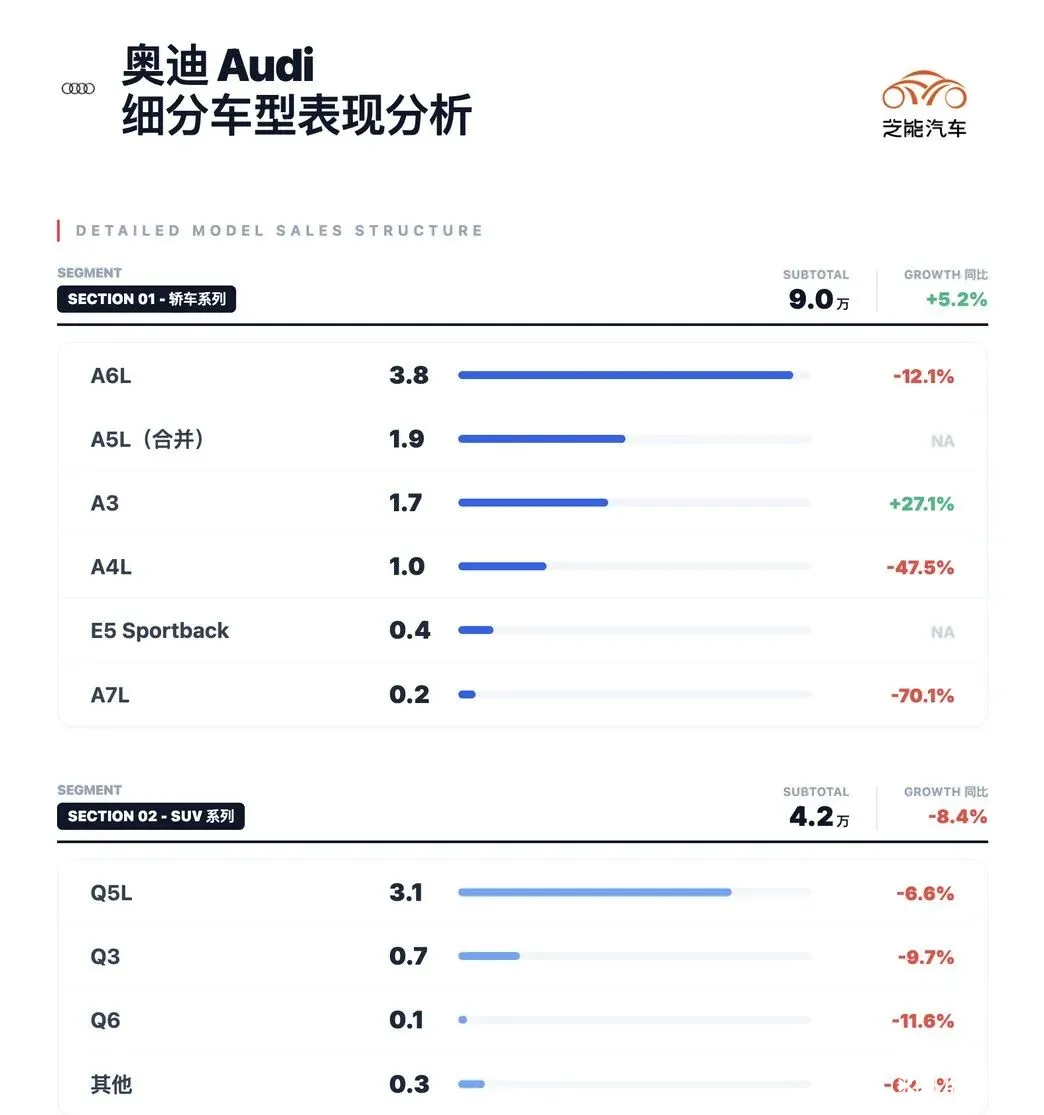
● 2026 年 Q1 奥迪品牌 总销量 13.2 万台,同比微增 0.8%, 成为 BBA 中唯一实现正增长的品牌, 轿车系列合计销量 9.0 万台,同比增长 5.2%,是拉动品牌增长的核心力量。
◎ 南北奥迪的 A5L 销量非常不错,这给奥迪找到了自己的路,中国的技术赋能以后,消费者很喜欢 ;
◎ A6L 以 3.8 万台的销量是轿车系列绝对主力,但同比下滑 12.1%;
◎ A3 销量 1.7 万台,同比大涨 27.1% ;
◎ A4L、A7L 则出现大幅下滑,同比分别下跌 47.5%、70.1% ;
◎ E5 Sportback 销量大约在 4000 台 ;
SUV 系列合计销量 4.2 万台,同比下滑 8.4%。
◎ Q5L 以 3.1 万台的销量,同比小幅下滑 6.6%;
◎ Q3、Q6 销量分别为 0.7 万台、0.1 万台,同比分别下滑 9.7%、11.6%。
奥迪在轿车领域保持很好的生态位,SUV 压力比较大。
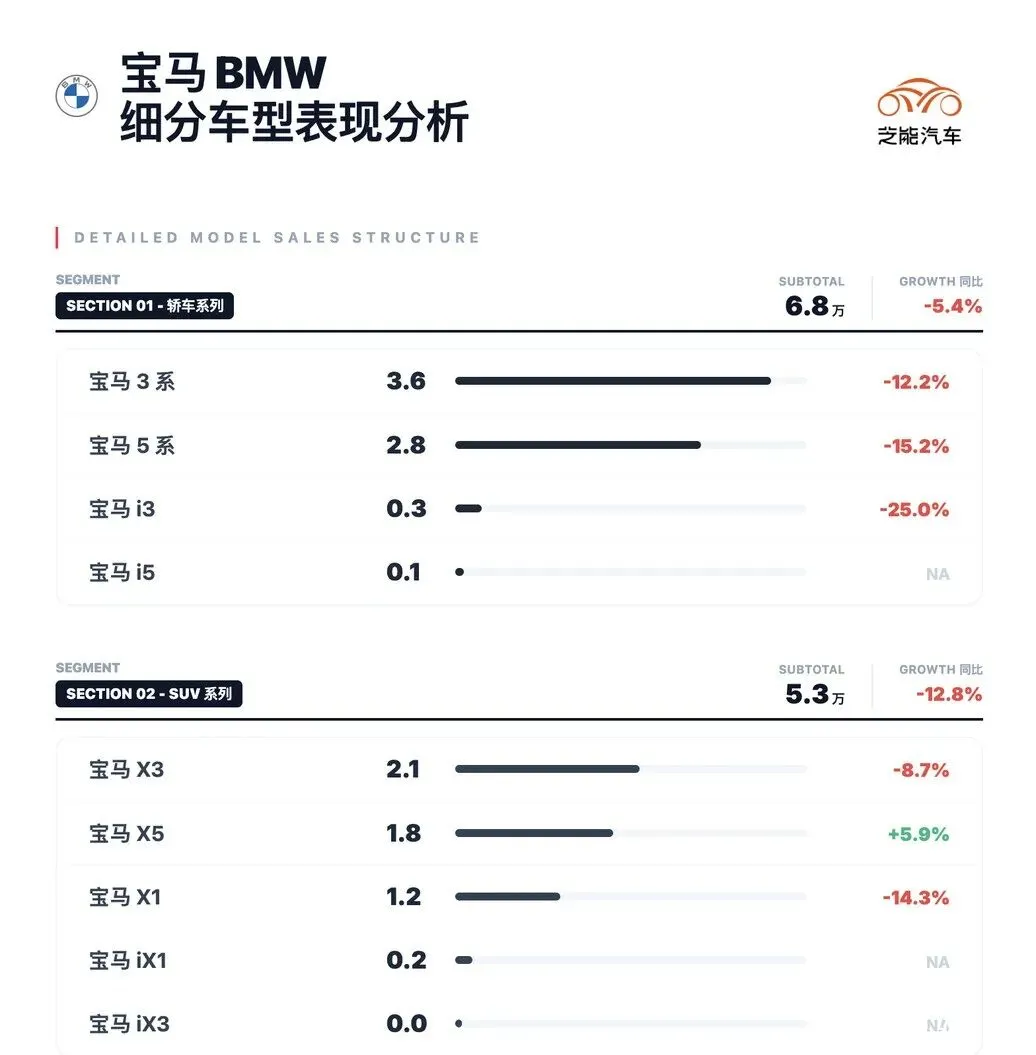
● 宝马也是围绕轿车, 只不过 5 系的产品外观设计带来很大的压力。今年大六座很多,宝马 X5 压力持续增加。
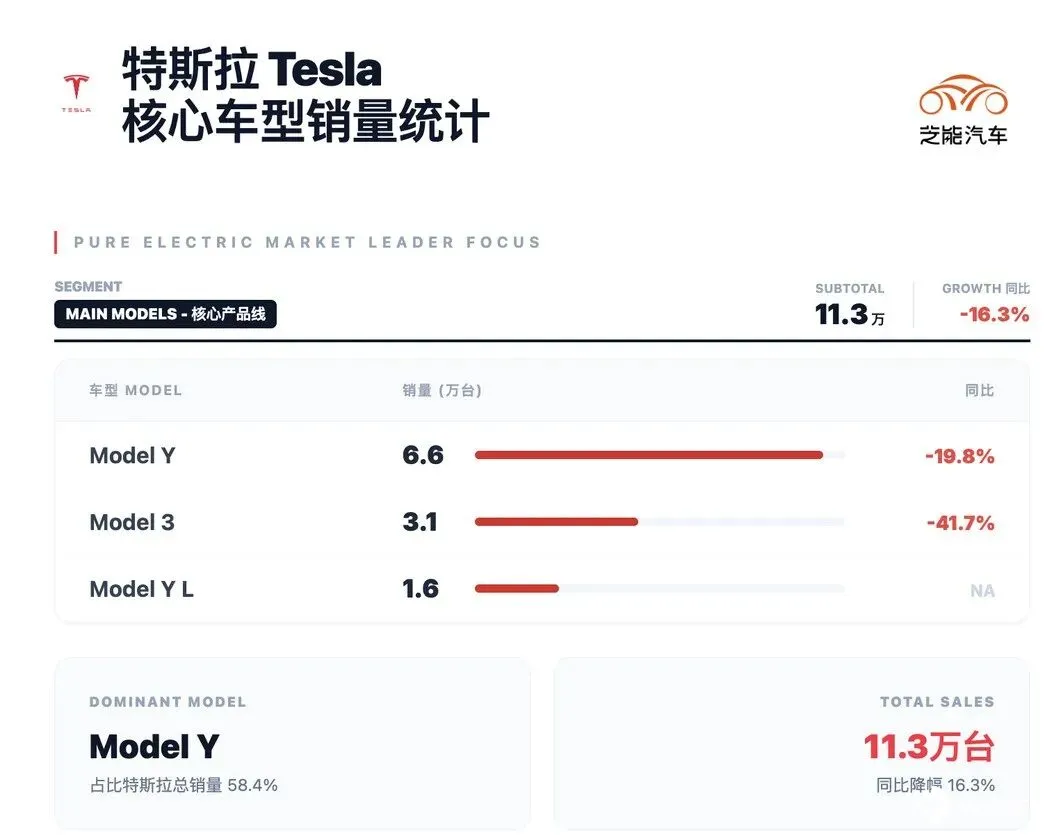
● 特斯拉的销量怎么说,让大家很意外。
◎ Model Y 销量 6.6 万台,下降 19.8%;
◎ Model 3 销量为 3.1 万台,下降 41.7%;
◎ Model Y L 销量为 1.6 万台,销量还不错啊。
● 奔驰 主要卡在产品更新的周期,也可以说是压力很大的状态。
● 最后说一下保时捷, 保时捷在全球层面都不太行,在中国压力特别大而已。保时捷全球一季度销量 6.1 万台,中国只有不到 8000 台,占比进一步下降了。
小结
中国品牌要向上,需要继续冲击特斯拉和传统油车的市场,怎么说呢,靠大六座 SUV 的解法应该来说是有效果的。







