


作者: 陶烟烟
要了解中国汽车市场一季度的情况,比亚迪和吉利是绕不开的。我们从这两个主要的汽车集团的情况可以来分析得出细致的终端销量数据。
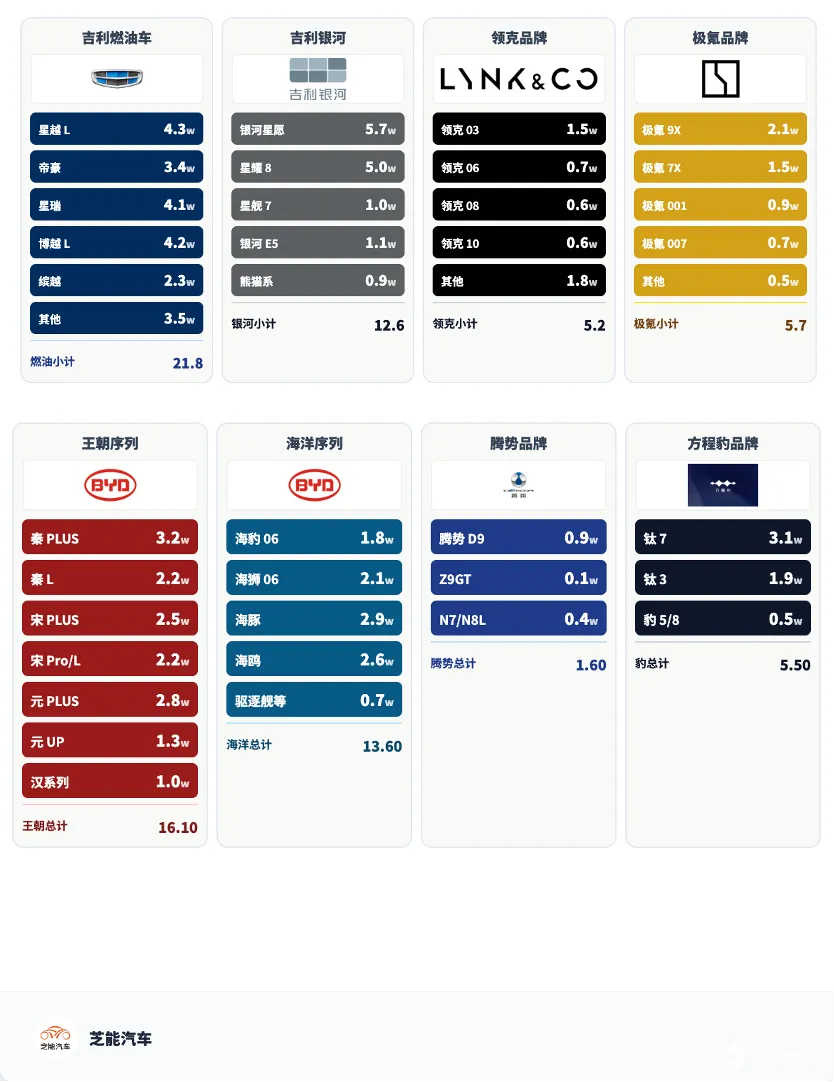
2026 年一季度,吉利汽车 终端销量数据 45.5 万辆,同比下降 11%,燃油车稳定,极氪增长,银河承压,领克下滑。
◎ 燃油车板块累计 218,179 辆,同比增长 3.7%。
◎ 领克品牌累计 51,941 辆,同比下降 15.2%。
◎ 极氪品牌累计 57,284 辆,同比增长 45.1%。
◎ 银河系列累计 126,056 辆,同比下降 34.8%。
从这个数据来看,我们看到购置税的退坡带来的影响是挺大的,哪怕是吉利的新能源势头挺猛的,极氪 9x 带着极氪品牌在飞,但是吉利银河和领克的新能源遇到了阻力。
对比之下比亚迪的情况:
2026 年一季度,比亚迪总销量 36.7 万台,王朝系列 15.1 万台,海洋系列 14.4 万台,合计占比约 80%;方程豹 5.5 万台;腾势 1.6 万台;仰望 0.1 万台。
◎ 王朝体系中,宋 Pro PHEV 与元 UP BEV 均为 3.2 万台,秦 PLUS PHEV 为 2.3 万台。车型分布较分散,多款车型在 1 万 -3 万区间。
◎ 海洋体系中,海豚 2.9 万台、海鸥 2.6 万台形成核心支撑,海狮 06、海豹 06 等车型在 1 万台级别,结构较均衡。
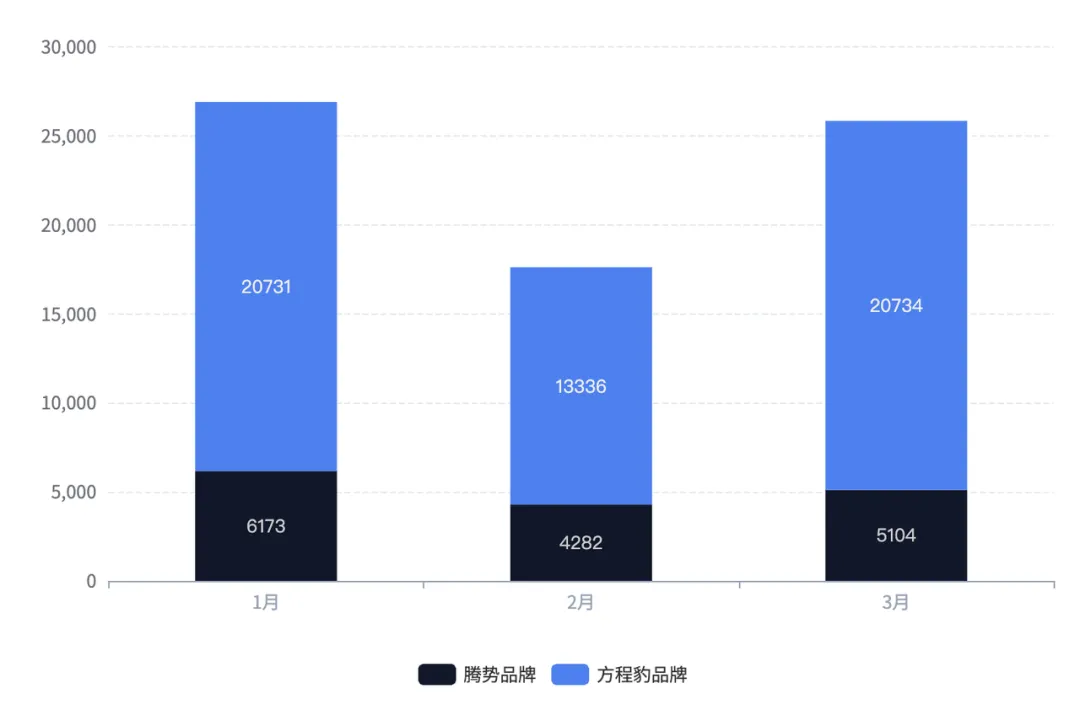
◎ 方程豹依赖钛 7 PHEV,单车 4.3 万台,占品牌绝对主力。
◎ 腾势以 D9 PHEV (0.8 万台) 为核心。
◎ 动力结构上,PHEV 与 BEV 并行。
销售趋势的差异
在对比两家企业的时候,我们可以看到两边的销量趋势差异是存在的。
吉利在燃油车的起步优势 (购置税退坡) 带来的影响,随着油价飙升对油车的压力,使得两家的终端销售趋势出现了分化。比亚迪从闪充战略以后,产品铺设和终端销量回升变化更大一些。
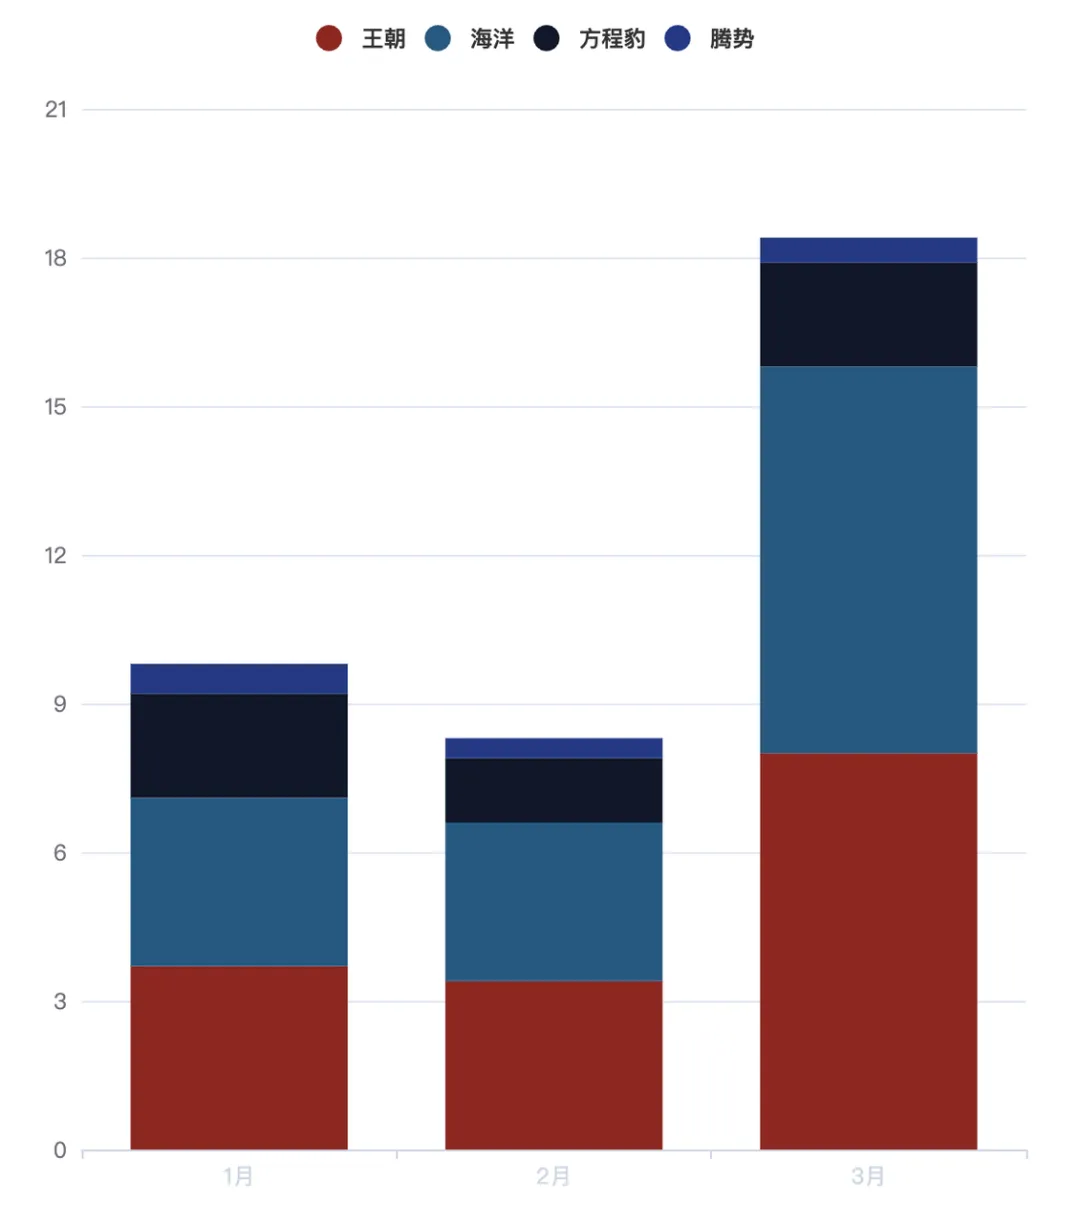
◎ 比亚迪 1 月 -3 月的终端销量分别为 9.8 万、 8.3 万和 18.4 万 ,王朝和海洋网的系列车型在终端变化挺大的。
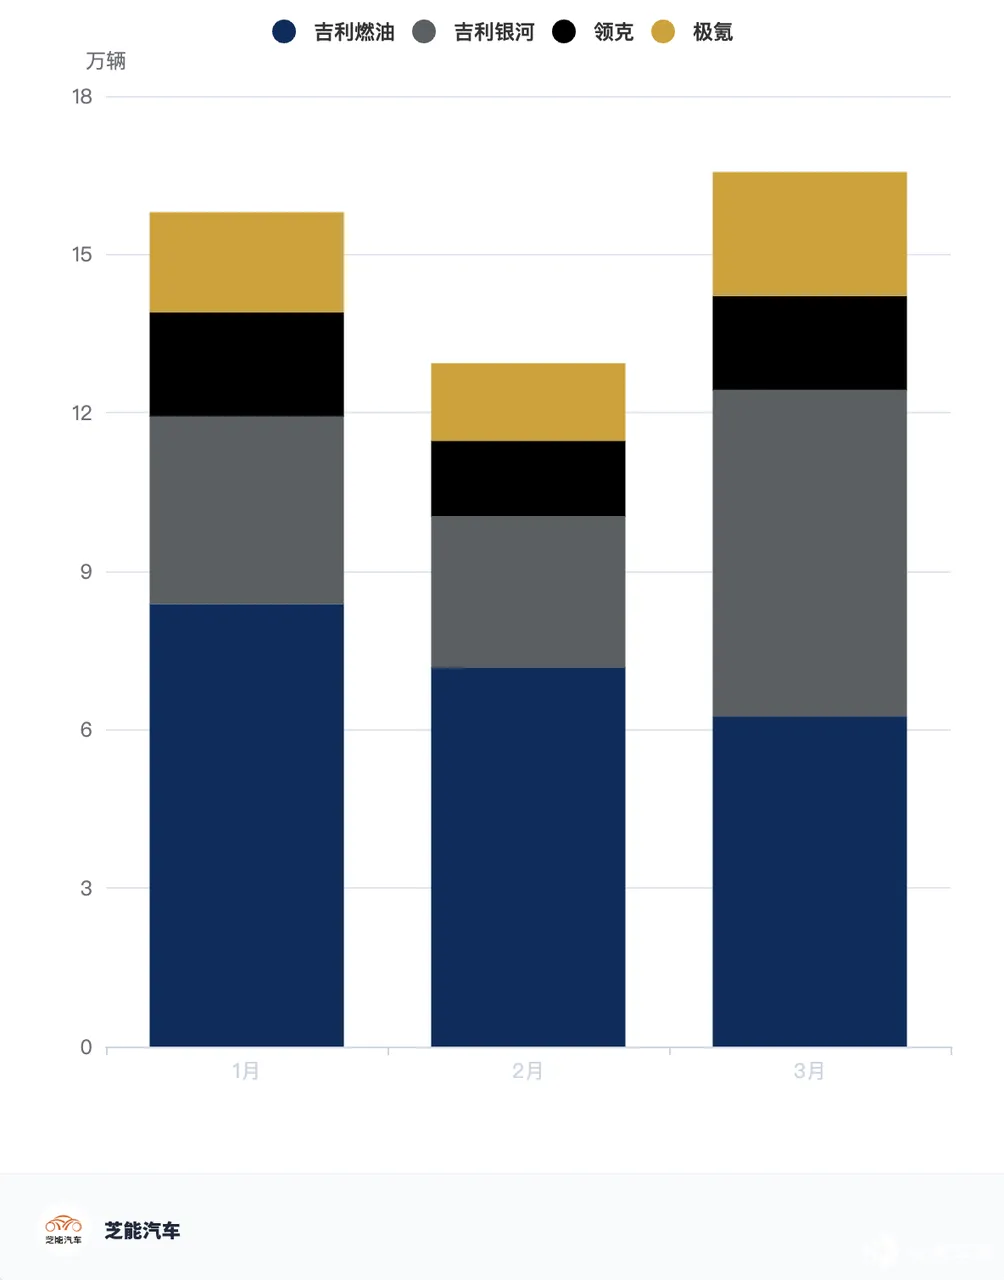
◎ 吉利 1 月 -3 月的终端销量分别为 15.9 万 13.0 万和 16.6 万,可以看到银河的变化挺大的,经过了 1-2 月的压力,3 月的销量开始快速回升。
比亚迪
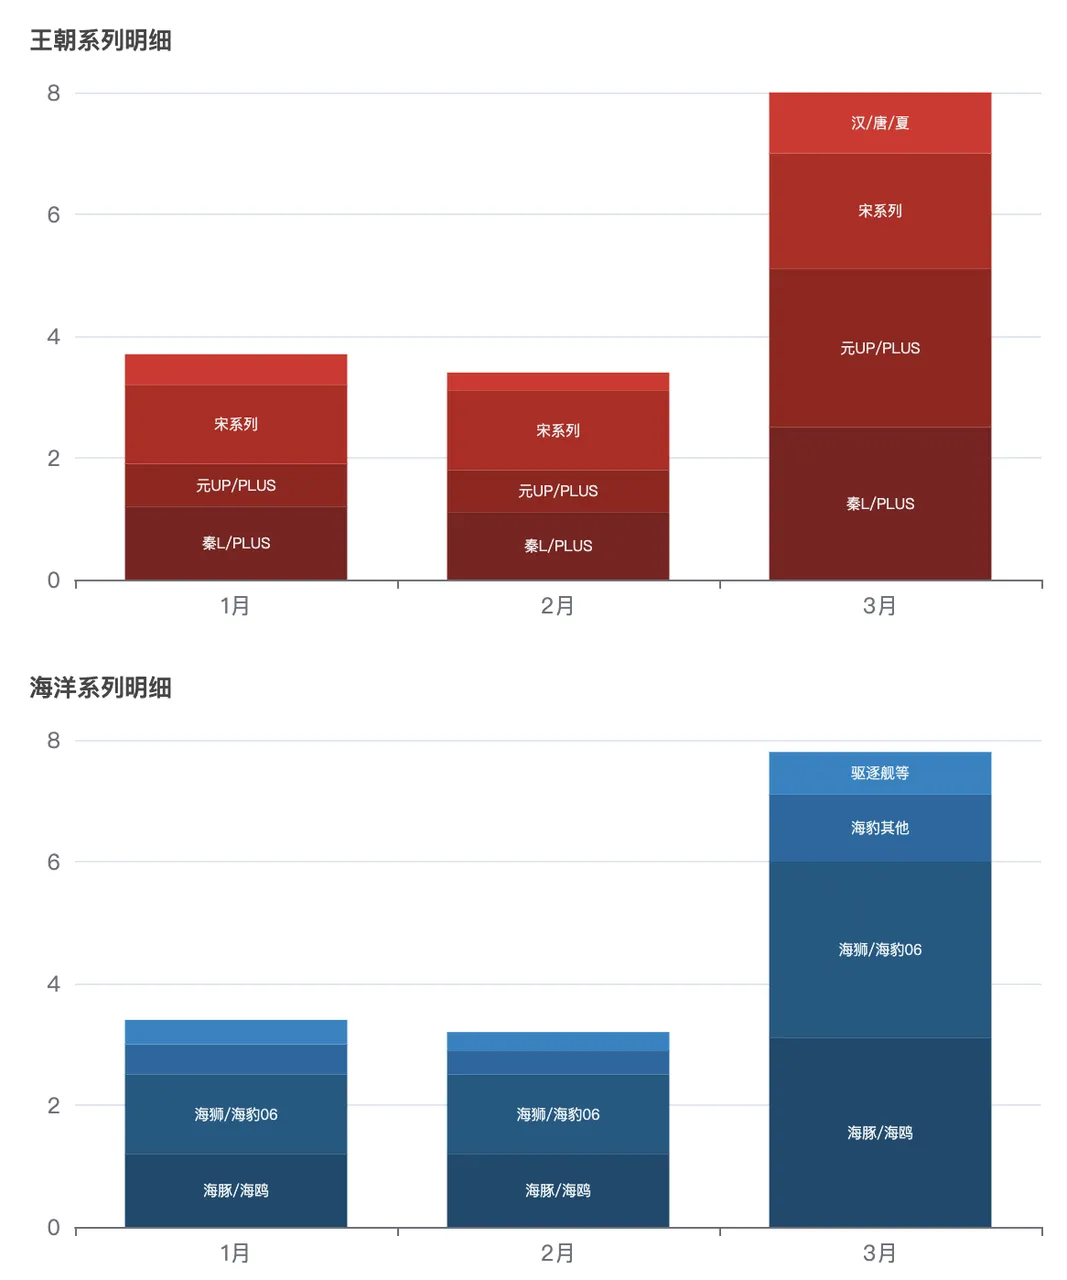
● 王朝系列: 3 月销量 8.0 万台,季度累计 15.1 万台 。
◎ 宋 Pro PHEV 与 元 UP BEV 并列季度销冠 (均为 3.2 万台) ,是王朝网的绝对基石。特别是元 UP,3 月单月冲至 2.1 万台。
◎ 宋 L PHEV 表现稳健,3 月达到 0.5 万台,逐步上量。
◎ 秦 PLUS PHEV 累计 2.3 万台,秦 L (PHEV+BEV) 合计贡献约 2.3 万台,其中 BEV 版本 3 月环比增长 3 倍 (0.2 万涨到了 0.6 万) ,二代刀片电池拉动作用挺好的。
◎ 汉、唐系列月销维持在 1000-2000 台水平,MPV 车型「夏」月销稳定在 1000 台左右。
● 海洋系列: 海豚海鸥回暖,3 月销量 7.8 万台,季度累计 14.4 万台。
◎ 双海 (海豚/海鸥) 3 月销量大幅反弹,海豚 (1.7 万台) 和海鸥 (1.4 万台) 重回万辆俱乐部。
◎ 海狮 06 BEV 表现突出,3 月销量达 1.1 万台,成为海洋网新的增长点。
◎ 海豹 06 系列 (BEV+PHEV) 合计月销破万,其中 PHEV 版本 (0.7 万台) 略高于 BEV 版本 (0.7 万台) 。
● 方程豹: 钛 7 成爆款,3 月销量 2.1 万台,季度累计 5.5 万台。
◎ 钛 7 PHEV 是方程豹的销量支柱,季度累计销量高达 4.3 万台,3 月回落至 1.4 万台。
◎ 钛 3 PHEV 3 月销量攀升至 0.5 万台。
◎ 豹 5、豹 8 销量逐渐萎缩,月销仅千台左右。
● 腾势与仰望
◎ 腾势 (1.6 万台) : 主要依靠 D9 PHEV (季度 0.8 万台) 支撑,SUV 车型 N8L 季度贡献 0.4 万台。
◎ 仰望 (0.1 万台) 车型属于超高端小众市场。
吉利
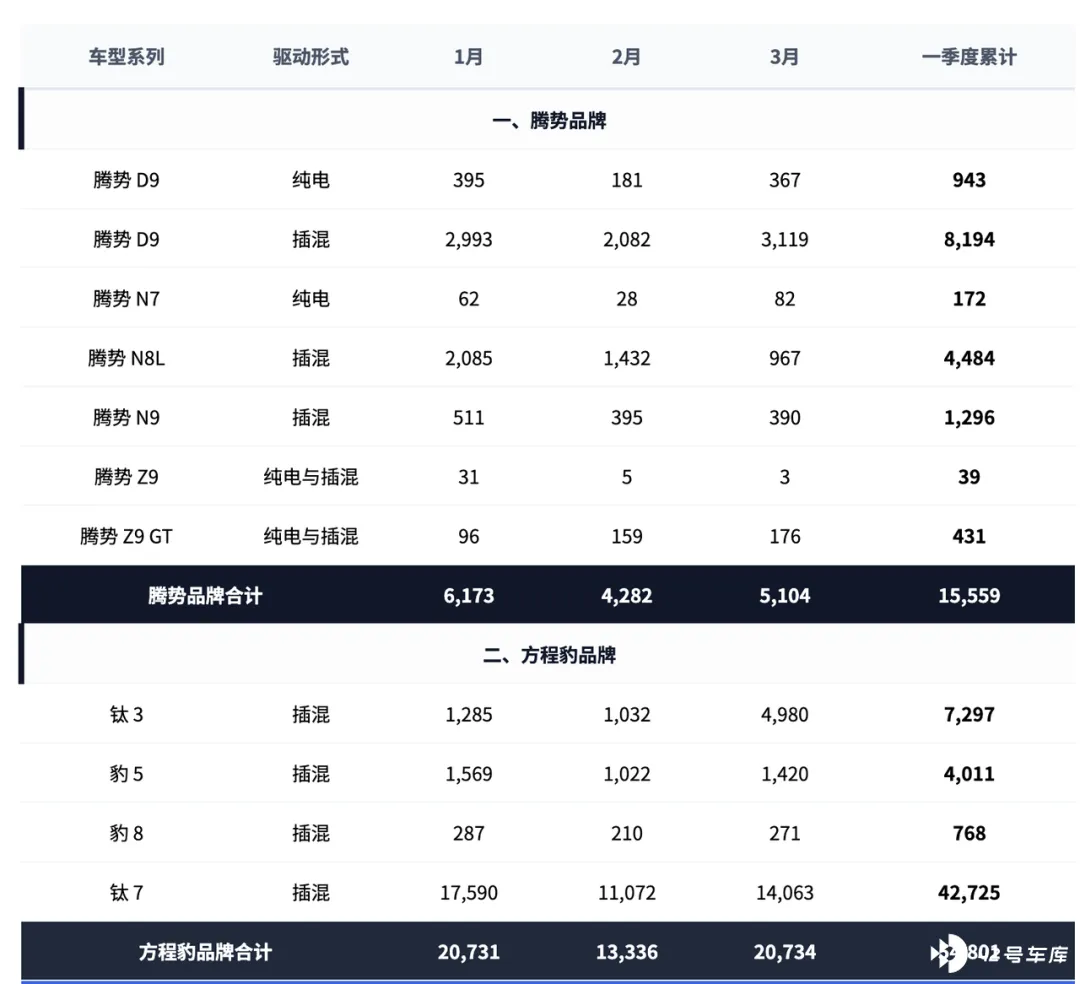
● 吉利燃油, 开始全面混动化,3 月销量 6.2 万台,季度累计 21.8 万台。
◎ 博越 L: 一季度累计 4.2 万台,同比增长 95.8%,是燃油车板块最大的功臣。
◎ 星瑞 & 星越 L: 两者累计销量均在 4.1-4.3 万台之间。
◎ 帝豪家族: 累计 3.4 万台,是入门级市场的守门员。
吉利的燃油车产品系列变得很聚焦了。
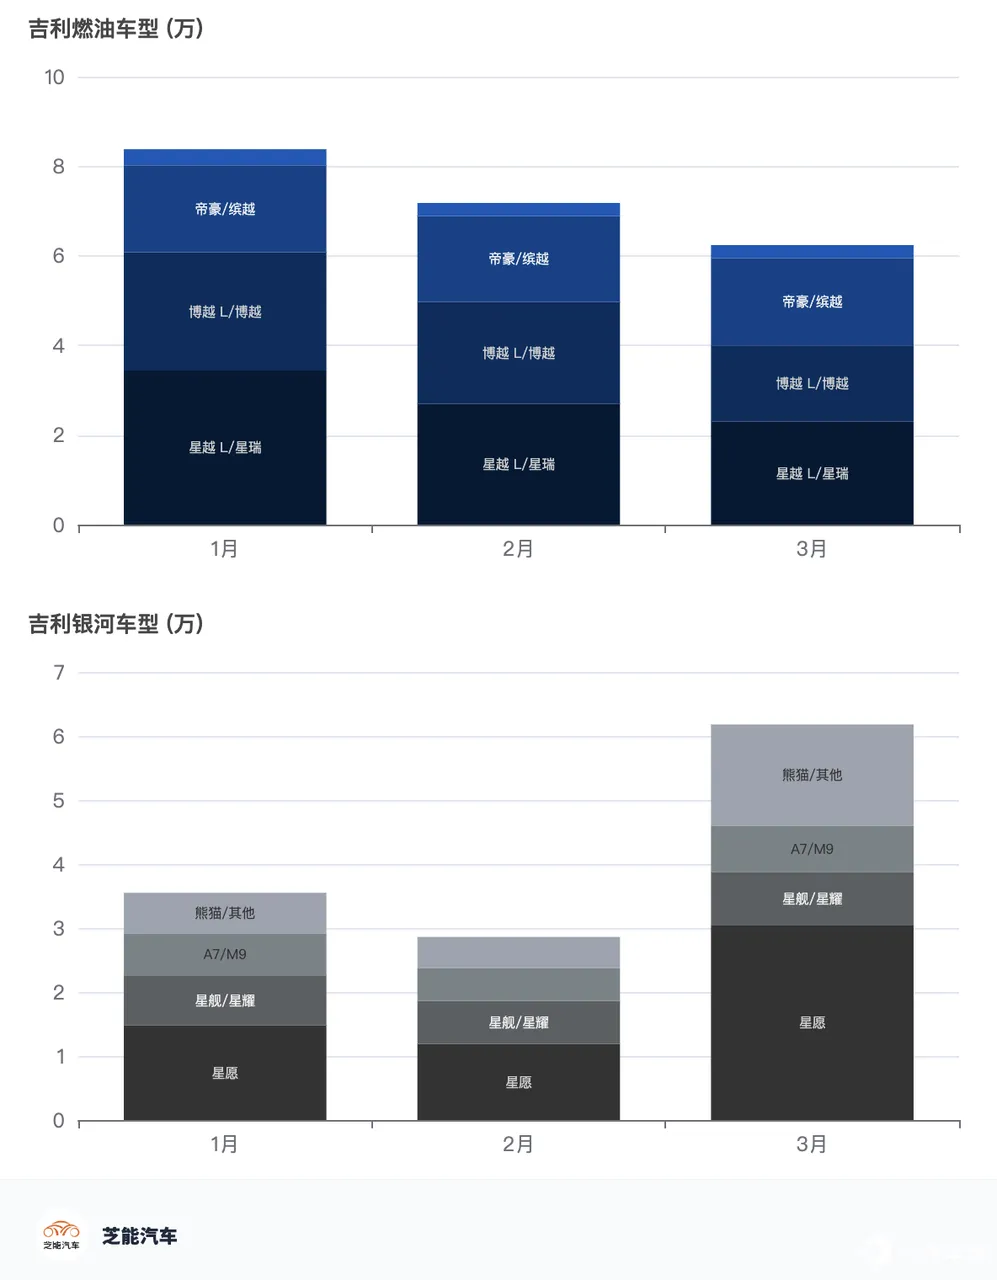
● 吉利银河:
3 月销量 6.2 万台,季度累计 12.6 万台 。
银河星愿是银河系列唯一的「真神」。3 月单月销量高达 30,393 台,一季度累计 57,188 台。银河星愿的销量甚至超过了银河 L6、L7、E8、E5、星舰 7 这 5 款车的总和。
● 极氪: 高端化成功,9X 双核驱动
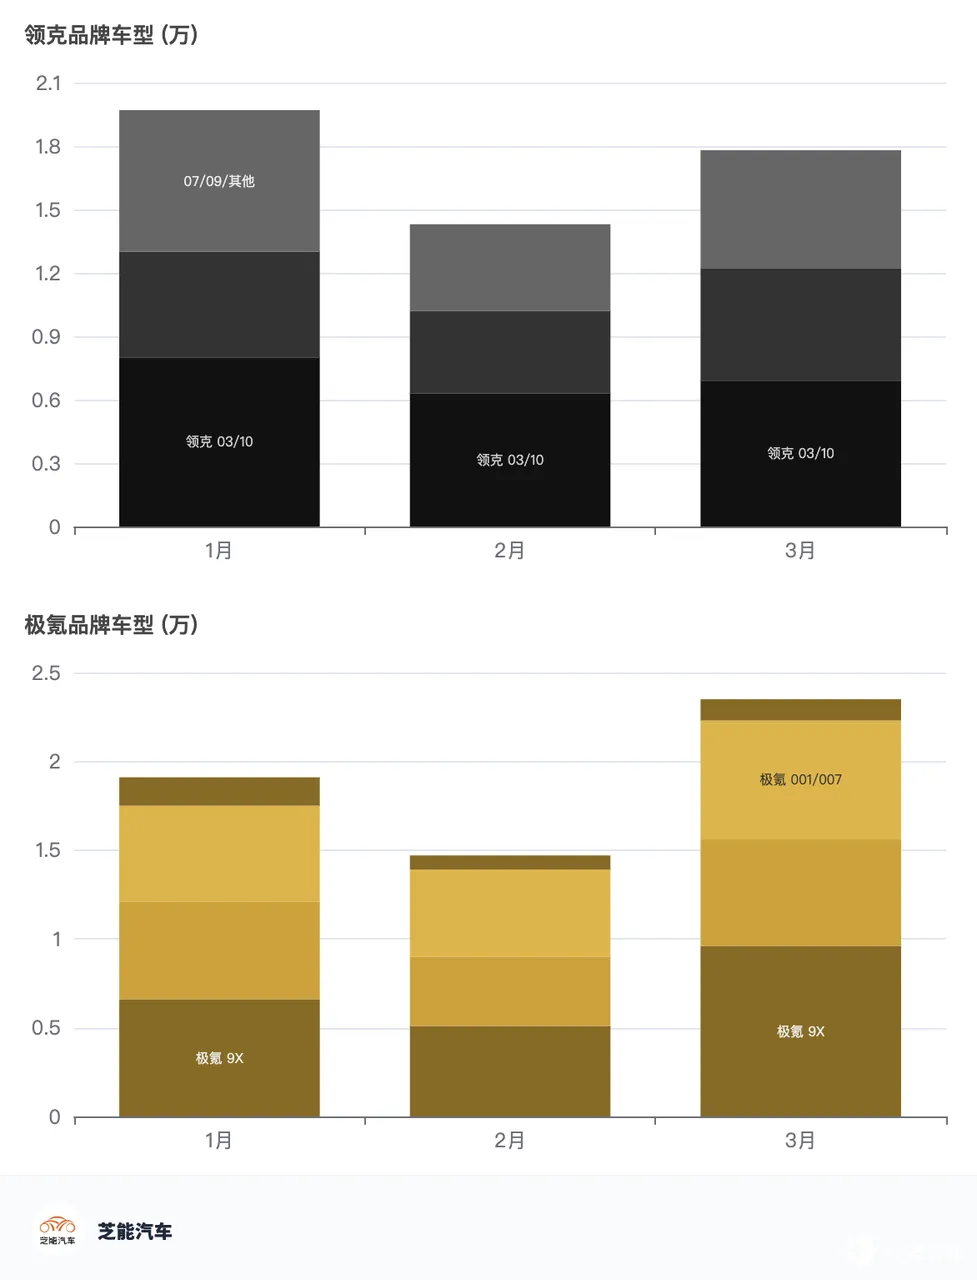
3 月销量 2.4 万台,季度累计 5.7 万台, 极氪是吉利体系内表现最好的品牌。
◎ 极氪 9X: 季度累计 2.1 万台,3 月单月 9577 台,这款车一下拉极氪品拉起来。
◎ 极氪 001: 虽然同比下滑 15.2%,但月销仍能稳定在 3000 台左右。
◎ 极氪 7X: 月销稳定在 6000 台上下。
● 领克: 3 月销量 1.8 万台,季度累计:5.2 万台。
◎ 领克 03: 月销 4000 多台 。
◎ 领克 08 (月销 2500 台) 和领克 06 (月销 2700 台) 都比较稳定。
◎ 领克 10、领克 900 等产品回归到 1000 台左右,在极氪品牌带动下,这两个吉利的高端品牌怎么走,定什么风格和道路,需要仔细思考。
小结
两家在争夺国内份额会很激烈,其实上两家出口的规模,随着吉利的重心转移,也在变化,这个我们昨天的文章已经写清楚了。







