


作者: 陶烟烟
在中国汽车企业往品牌化的发展过程中,新势力车企是第一波,我们在创新塑造的过程中可以回顾一下。
下面是 2026 年 Q1 的终端数据,如下所示:
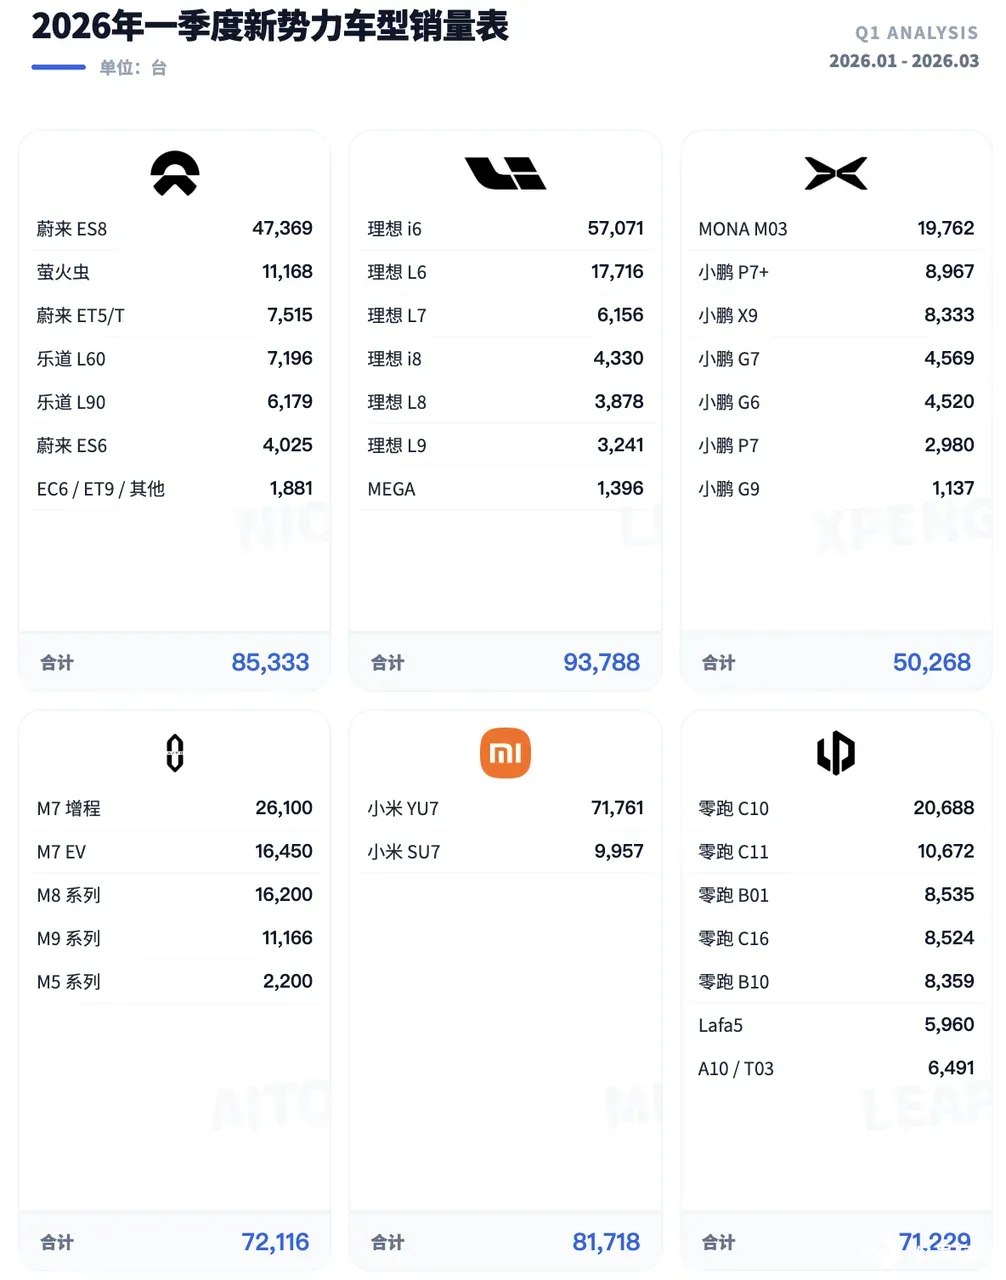
如果我们按照主要 20 万车型的话,这里可以往豪华盘点的是蔚来、理想、问界和小米。
◎ 小米汽车一季度累计 81,718 辆。 核心来自 YU7,贡献 71,761 辆,占比接近 88%。SU7 为 9,957 辆,因为 SU7 的产品更新周期的原因。
◎ 问界一季度累计 72,116 辆,M7 (增程+纯电) 为核心,合计超过 4 万辆,问界 M8 的销量为 1.62 万台,M9 贡献约 1 万辆,后续所有的华系产品的基本蓝本都是围绕问界的探索走出来的。
◎ 理想汽车一季度累计 93,788 辆,i 系列成为增长核心,其中 i6 达到 57,071 辆。L 系列还在等着更新,L6 贡献 17,716 辆。现在理想主要是两款 6 系产品占了 80%了。
◎ 蔚来集团总销量为 8.5 万台,其中蔚来品牌一季度 60,786 辆, ES8 贡献 47,369 辆,占比超过七成。乐道的两款车分别为 7196 台和 6179 台。
◎ 小鹏 20 万以上的产品 X9、G7、P7 和 G9 分别为 8333 台、4569 台、2980 台和 1137 台。
◎ 零跑目前还没有 20 万以上的产品,后续统计 D19 的销量情况。
----
接下来我们来盘点
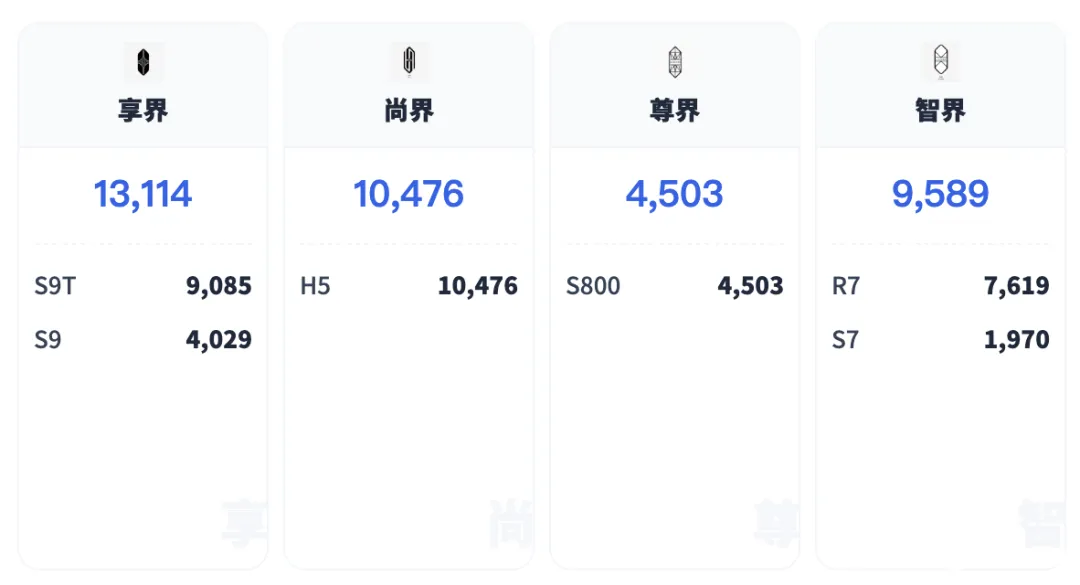
● 五界后续品牌 :智界、享界、尊界和尚界
◎ 享界一季度 13,114 辆,其中 S9T 为 9,085 辆,S9 为 4,029 辆,产品集中在 30 万元级区间。
◎ 尚界一季度 10,476 辆,全部来自 H5,价格区间下探至 20 万元级。
◎ 智界一季度 9,589 辆,R7 贡献 7,619 辆,S7 为 1,970 辆,定位 25 万 -30 万元区间。
◎ 尊界一季度 4,503 辆,全部来自 S800。
● 比亚迪:方程豹、腾势
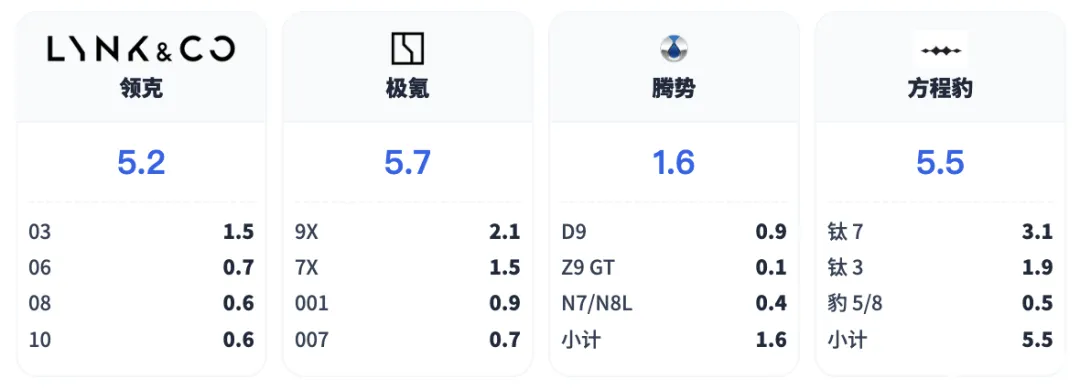
◎ 腾势总体销量为 1.6 万台,其中腾势 D9 销量为 0.9 万台,SUV 系列为 0.4 万台,Z9 GT 为 0.1 万台。
◎ 方程豹这边 20 万以上的产品,豹 5 和豹 8 的销量合起来 5000 台
● 吉利: 领克、极氪
◎ 极氪总体的销量为 5.7 万台,其中 9x2.1 万台拉高了整体销量,7x 销量为 1.5 万台,001 和 007 分别为 0.9 万和 0,7 万台。
◎ 领克这边,价格比较下沉,和极氪品牌类似于组合拳,但是总体在 20 万级别。
比亚迪和吉利的高端品牌,这已经昨天对比过了。( 2026 年一季度比亚迪和吉利终端销量数据对比 。 )
● 长城汽车:坦克、魏牌
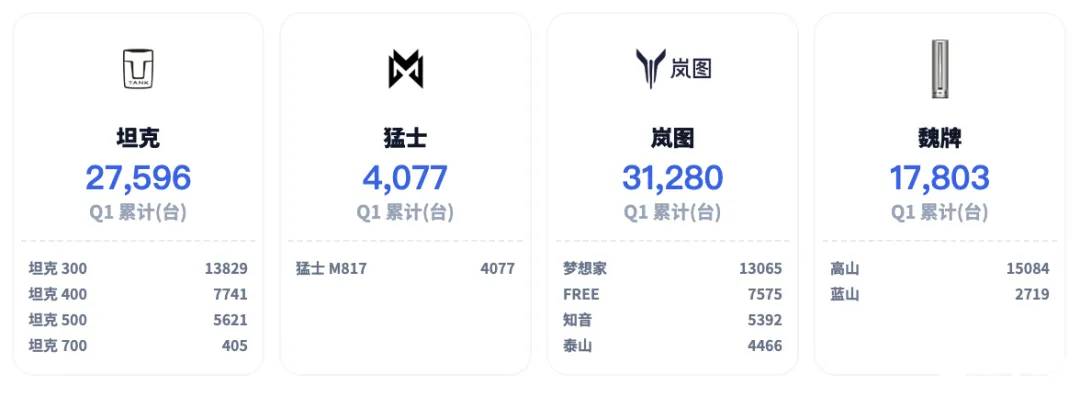
◎ 坦克一季度总销量:27,596 辆,车型构成:
◆ 坦克 300:13,829 辆
◆ 坦克 400:7,741 辆
◆ 坦克 500:5,621 辆
◆ 坦克 700:405 辆
坦克 300 占比约 50%,是绝对主力。400 与 500 形成中高端支撑,由于在越野层面占据先机,而且硬派越野占据了赛道,整体的国内销量有保证。
◎ 魏牌一季度总销量:17,803 辆
◆ 高山:15,084 辆
◆ 蓝山:2,719 辆
高山占比超过 80%,随着后续归元平台的 V9x 上来,SUV 层面占比会有不小的提高。
● 东风: 猛士、岚图
◎ 岚图一季度总销量:31,280 辆,车型构成:
◆ 梦想家:13,065 辆
◆ FREE:7,575 辆
◆ 泰山:4,466 辆
◆ 追光:782 辆
梦想家为主力车型,占比约 42%,泰山这个系列还需要慢慢扩大规模。
◎ 猛士:猛士 M817 一季度销量 4,077 辆,和华为深度合作,定位高端越野市场,这个市场和坦克有点重叠。
● 奇瑞 的纵横品牌销量一季度 G700 的销量为 680 台,还需要时间。
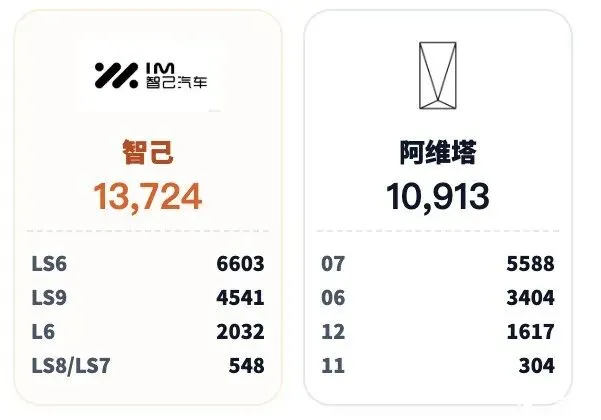
● 长安: 阿维塔一季度总销量:10,913 辆
◎ 07:5,588 辆
◎ 06:3,404 辆
◎ 12:1,617 辆
◎ 11:304 辆
07 为主力,占比约 50%,06 形成第二支撑,主要是这两款车。
● 上汽: 智己一季度总销量:13,724 辆
◎ LS6:6,603 辆
◎ LS9:4,541 辆
◎ L6:2,032 辆
◎ LS7/LS8:548 辆
LS6 为核心车型,占比接近 50%,后续看 LS8 的定价能不能大爆。
后续还有境的产品推出来 (启境、奕境) ,可以覆盖 20 万以上的市场,围绕华为的技术和模式来打造,我们可以后续跟踪。
小结
中国品牌在往高端化爬坡的过程中,真的挺需要时间的。






