作者: 陶烟烟
2026 年一季度,美国汽车市场整体转弱 ,但这种转弱更接近「回归正常」,一季度总销量 368.4 万辆,同比下降 6.2%, 季度 SAAR 约 1550 万辆(此前两年普遍在 1600 万以上) 。
零售需求明显收缩 ,零售端同比下降 16%,而车队仅下降 2.3%,个人消费在明显降温, 3 月车队占比提升至 18.4%,高于 2025 年的 16.6%。
一季度 EV 销量约 21.6 万辆,同比下降 27%,渗透率降至 5.8%,明显低于 2025 年三季度 10.6%的高点。
备注:有关新能源的我们会单独来出报告
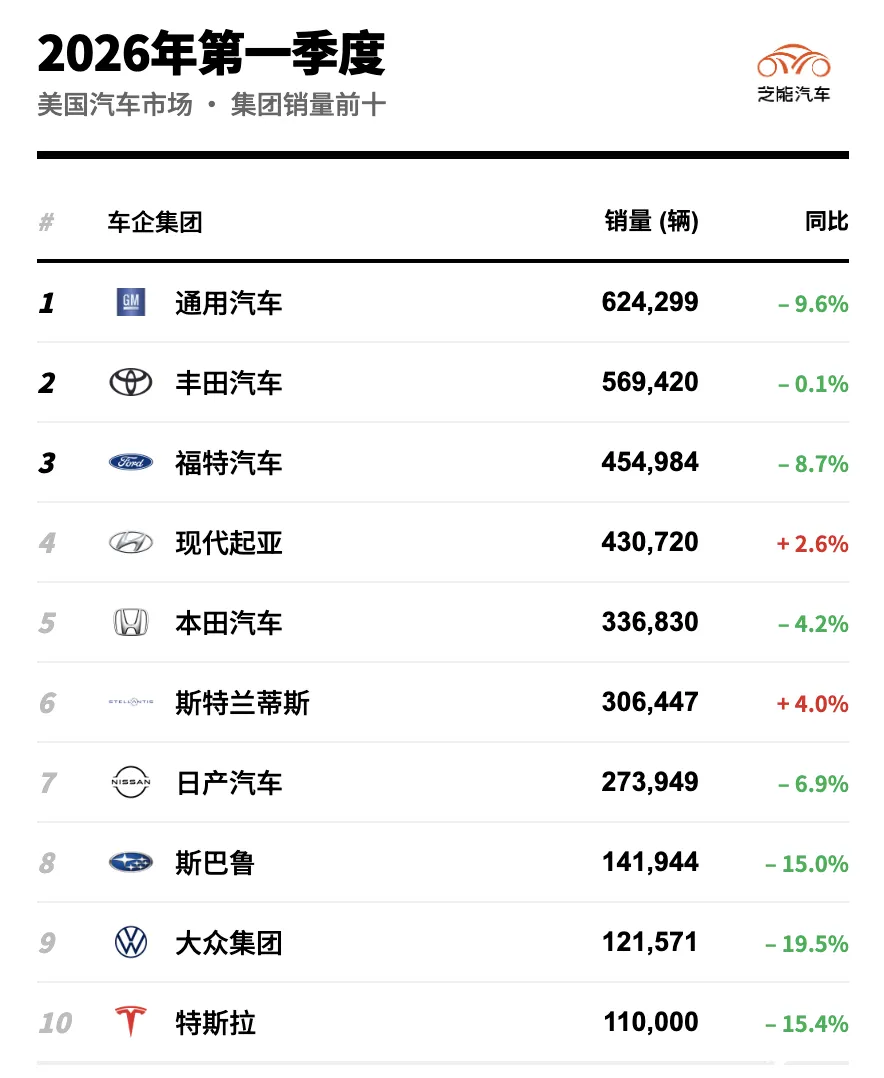
车企集团:普遍承压
● 第一梯队:美日巨头整体回调
◎ 通用汽车 一季度销量 62.4 万辆,同比下降 9.6%,但仍排名第一
◎ 丰田汽车 56.9 万辆,同比仅下降 0.1%,表现最为稳定
◎ 福特汽车 45.5 万辆,同比下降 8.7%
这三家构成美国市场的「基本盘」,但当前都面临需求收缩压力。
● 第二梯队:逆势增长阵营
◎ 现代起亚集团 43.1 万辆,同比增长 2.6%,创历史新高
◎ 斯特兰蒂斯集团 30.6 万辆,同比增长 4.0%,实现连续三个季度增长
韩系已经从补充者变为主流竞争力量,斯特兰蒂斯完成修复周期,开始回到增长轨道
● 第三梯队:普遍承压
◎ 日产汽车 同比下降 6.9%
◎ 大众集团 下降 19.5%
◎ 斯巴鲁 下降 15%
◎ 特斯拉 一季度约 11 万辆,同比下降 15.4%
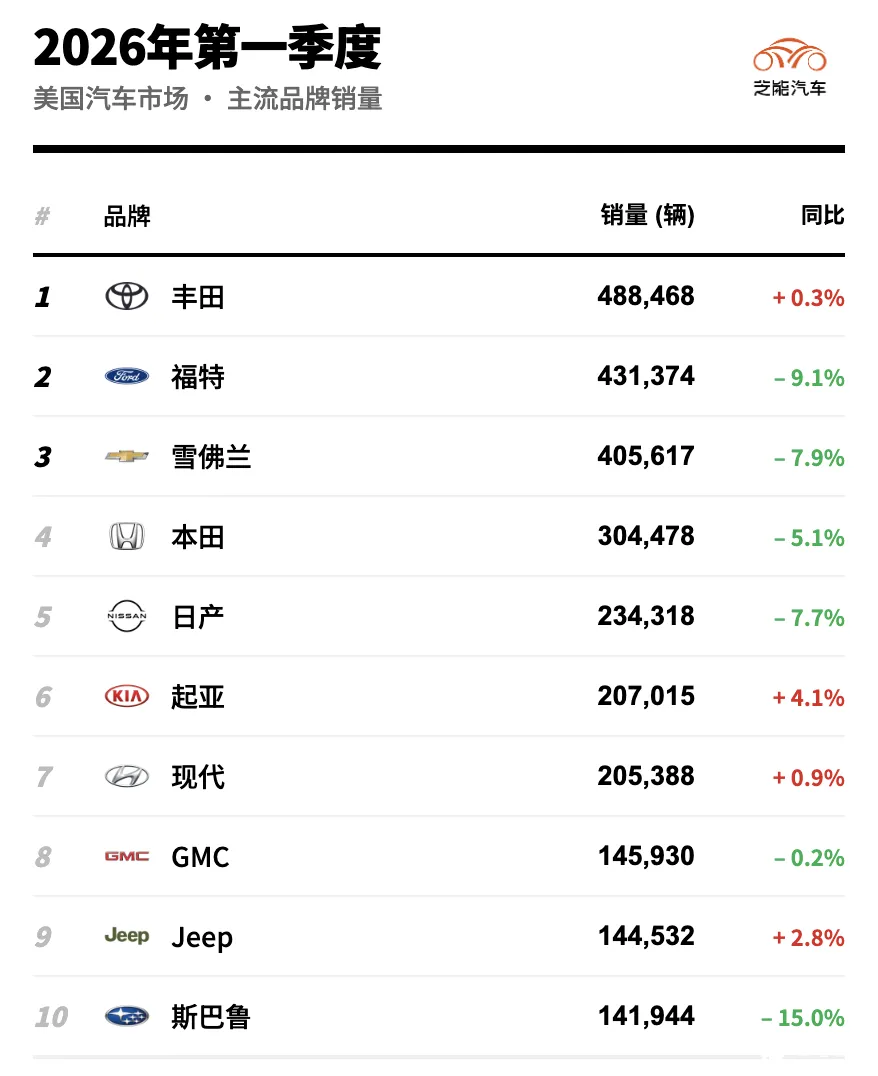
● 主流品牌
◎ 丰田:48.8 万辆,同比增长 0.3%,基本稳定
◎ 福特:43.1 万辆,同比下降 9.1%
◎ 雪佛兰:40.6 万辆,同比下降 7.9%
◎ 起亚:20.7 万辆,同比增长 4.1%,已连续 6 个季度增长
◎ 现代:20.5 万辆,同比增长 0.9%
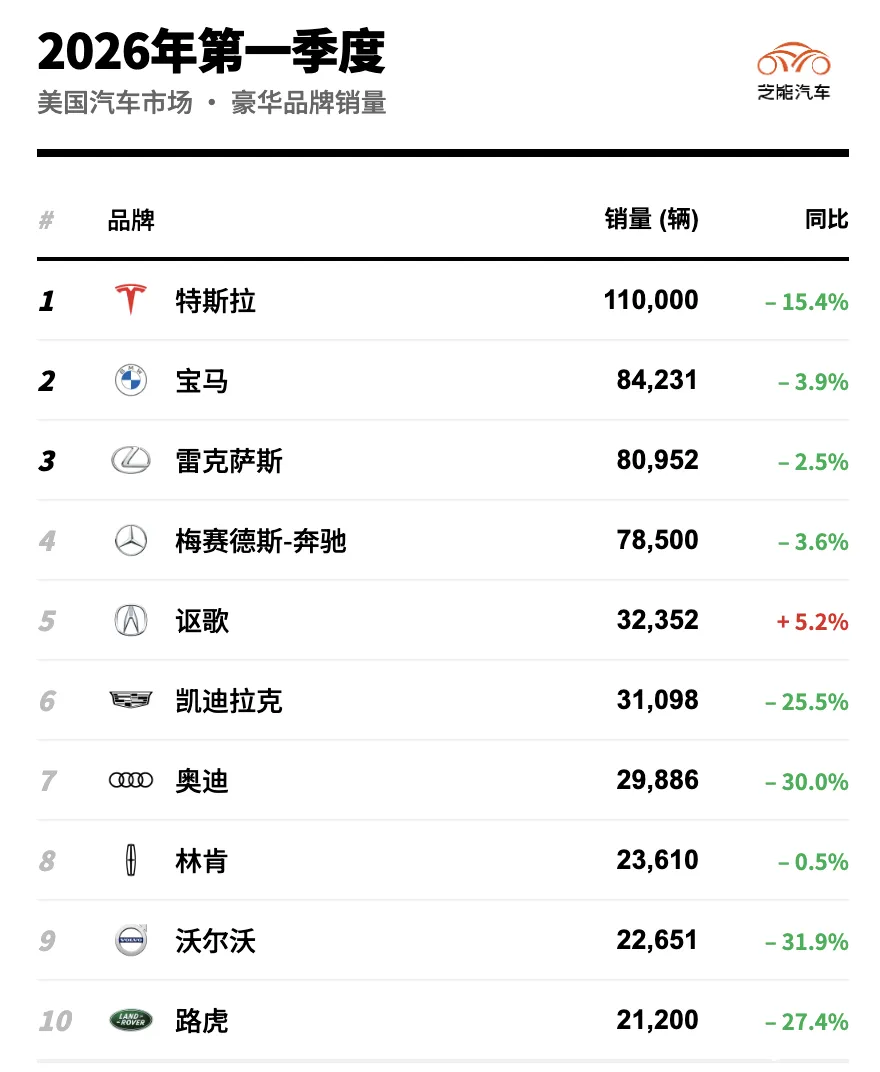
● 豪华品牌
◎ 宝马:8.4 万辆,同比下降 3.9%
◎ 雷克萨斯:8.1 万辆,同比下降 2.5%
◎ 奔驰:7.85 万辆,同比下降 3.6%
◎ 奥迪:下降 30%
◎ 凯迪拉克:下降 25.5%
◎ 沃尔沃:下降 31.9%
◎ 讴歌:增长 5.2%
◎ 捷尼赛思:增长 4.6%
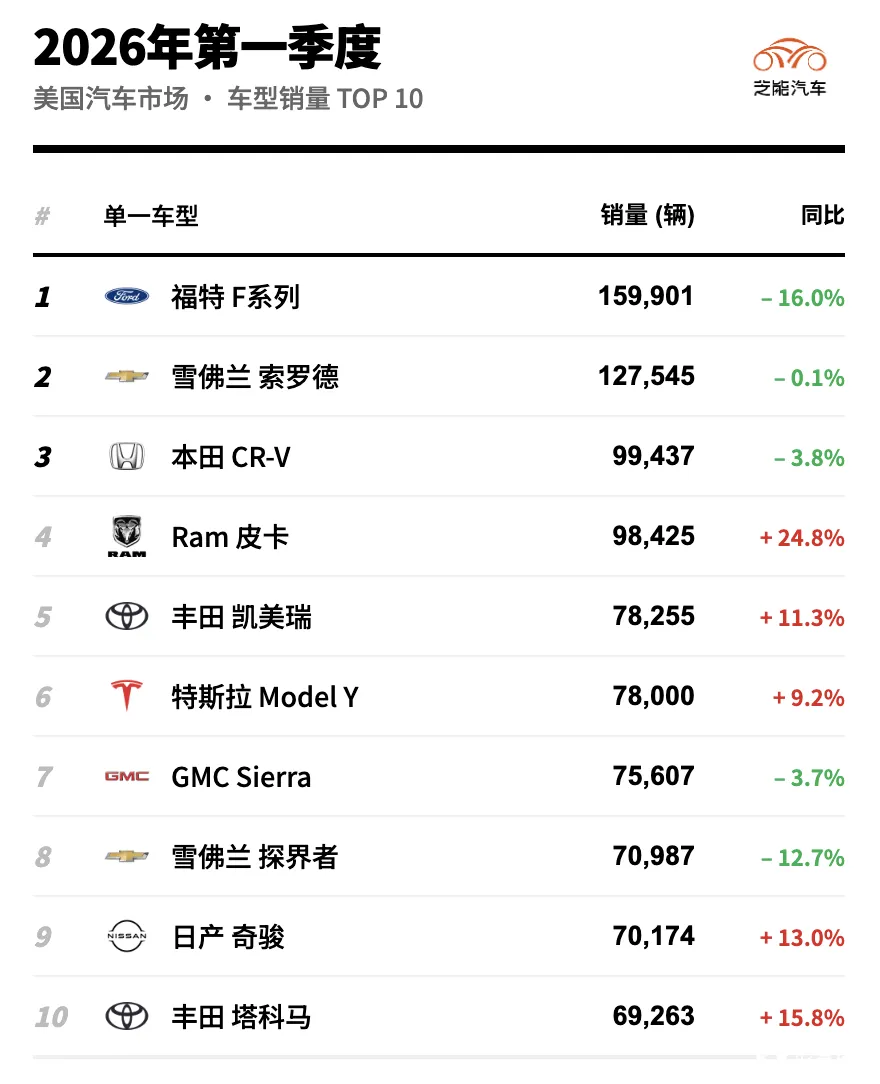
● 皮卡:市场基石未变
◎ 福特 F-Series:15.99 万辆,同比下降 16%,仍为绝对第一
◎ 雪佛兰 Silverado:12.75 万辆,同比基本持平
◎ Ram 皮卡:9.84 万辆,同比增长 24.8%
● SUV:波动明显
◎ 本田 CR-V:9.94 万辆,同比下降 3.8%,成为 SUV 第一
◎ 丰田 RAV4:5.99 万辆,同比下降 48.1%
● 轿车:出现反周期回暖
◎ 丰田凯美瑞:7.83 万辆,同比增长 11.3%
◎ 丰田卡罗拉:增长 12.8%
◎ 本田雅阁:增长 21.9%