


作者: 朱玉龙
4 月国内单月数据,和 1-4 月的数据放在一起看,再结合目前汽车企业的利润率情况来看,国内市场竞争到了一个非常残酷的状态。
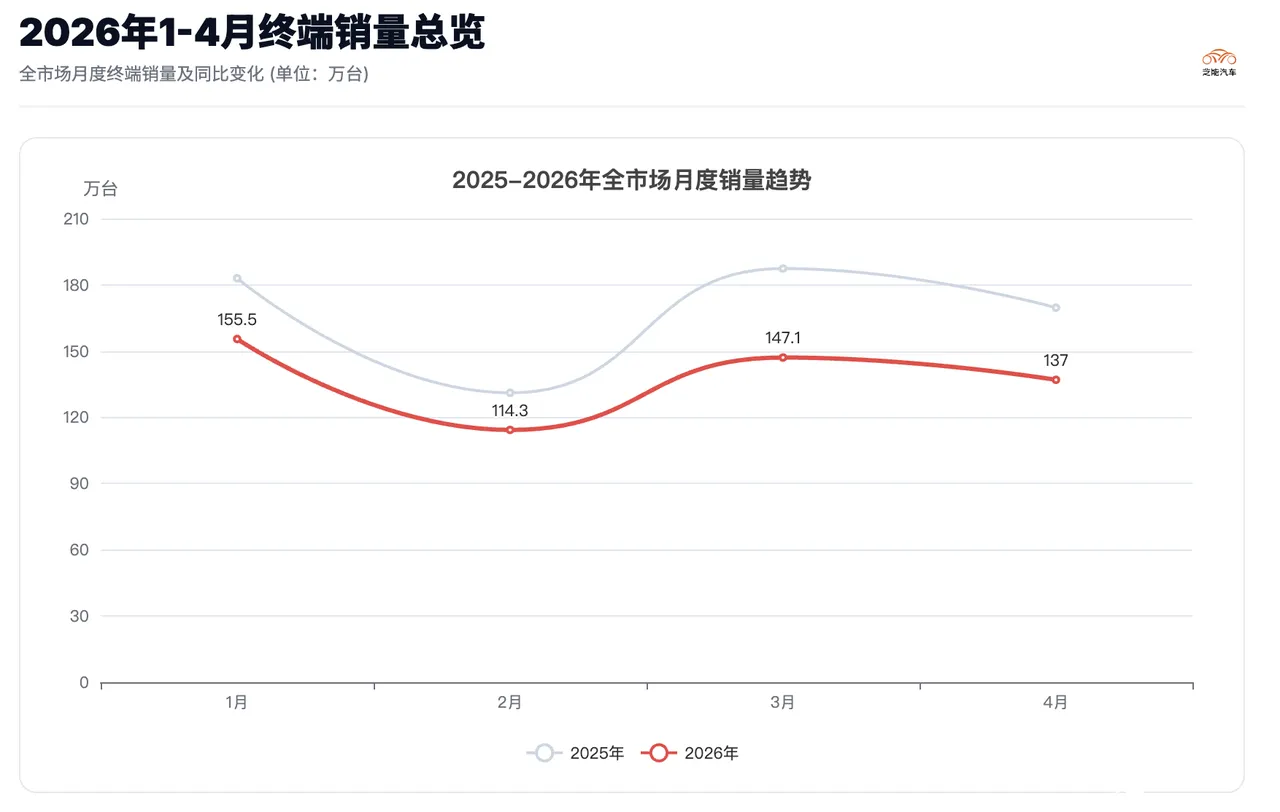
2026 年 4 月,中国汽车终端销量为 137.0 万台,同比下滑 19.3%。到 1-4 月总销量为 553.8 万台,同比下降 17.5%。
从节奏上看, 1 月 -4 月同比跌幅分别为 -15.0%、-12.8%、-21.5%、-19.3%,并没有明显修复迹象。
价格体系重构。 过去两年置换和新价格战透支了一部分需求;产品还在快速迭代。大量用户在等待新平台、新技术 (如高压快充、智能驾驶升级) ;
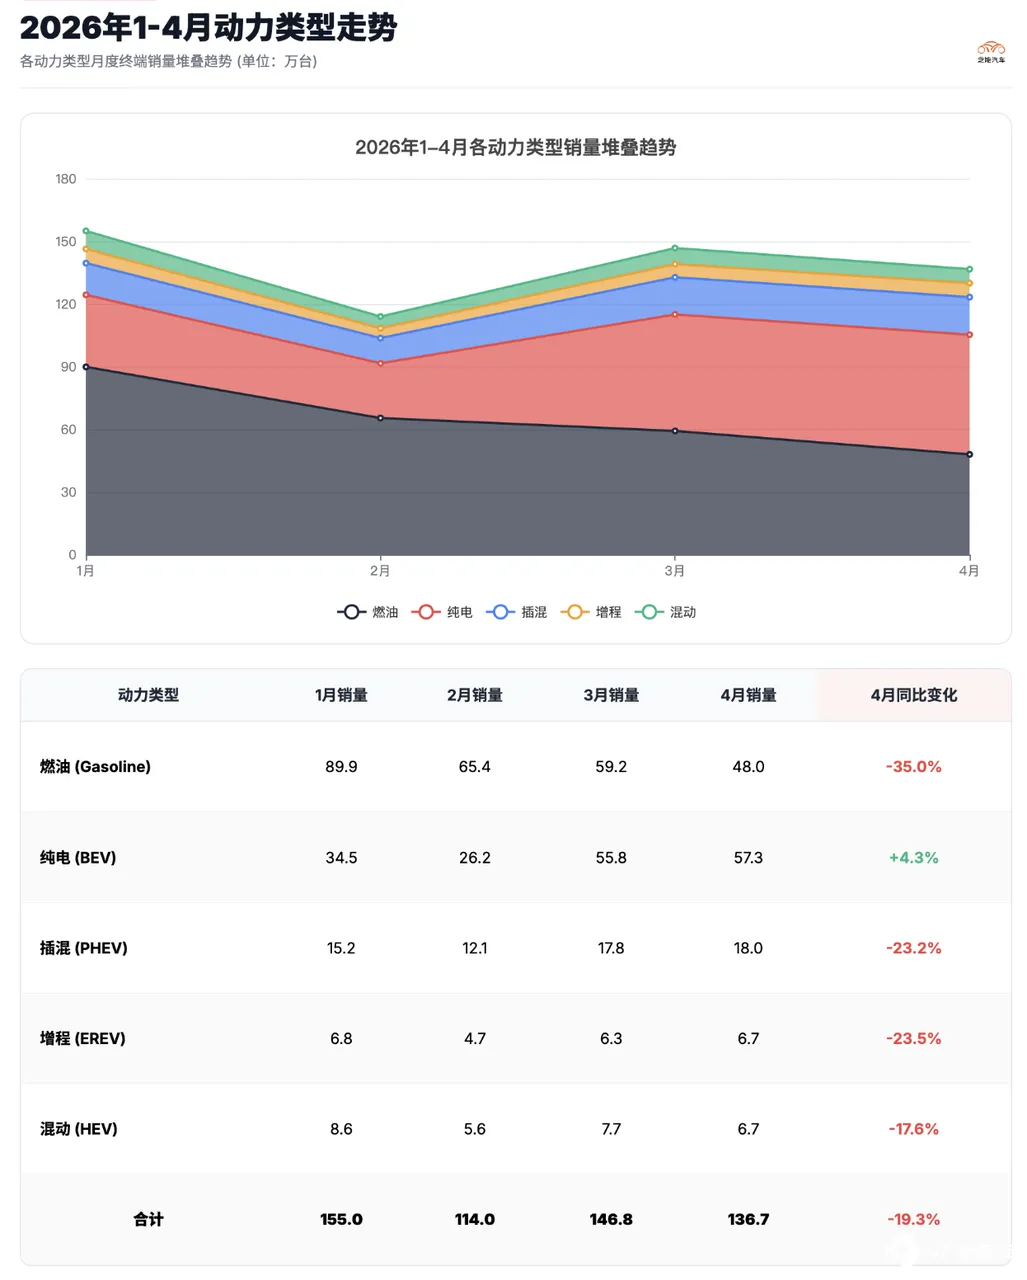
那么动力结构的变化,则是趋势性的,4 月最值得关注的一组数据是:
◎ 燃油车:48.0 万台,同比 -35.0%
◎ 纯电 (BEV) :57.3 万台,同比 +4.3%
◎ 插混 (PHEV) :18.0 万台,同比 -23.2%
◎ 增程 (EREV) :6.7 万台,同比 -23.5%
油价上涨是外部原因, 油价的快速上涨使得消费者购买燃油车的冲动压抑很久 。
从今年数据看,燃油车的跌幅 (-35%) 远高于整体市场 (-19.3%) ,市场下滑的主要拖累来自燃油车。纯电仍在增长 (+4.3%) ,插混和增程反而下滑。
在油车加速下滑的情况下,主要聚集于油车的合资品牌的压力大家都看得到。
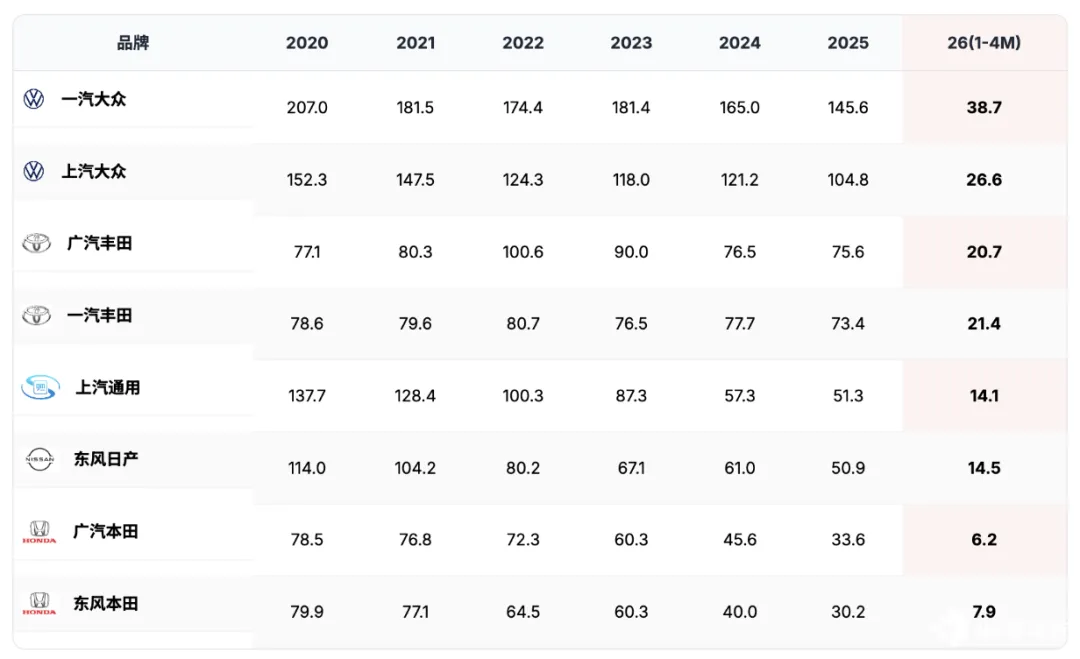
4 月数据大众的情况,比丰田要困难一些,日产、通用和本田各自有自己的挑战。
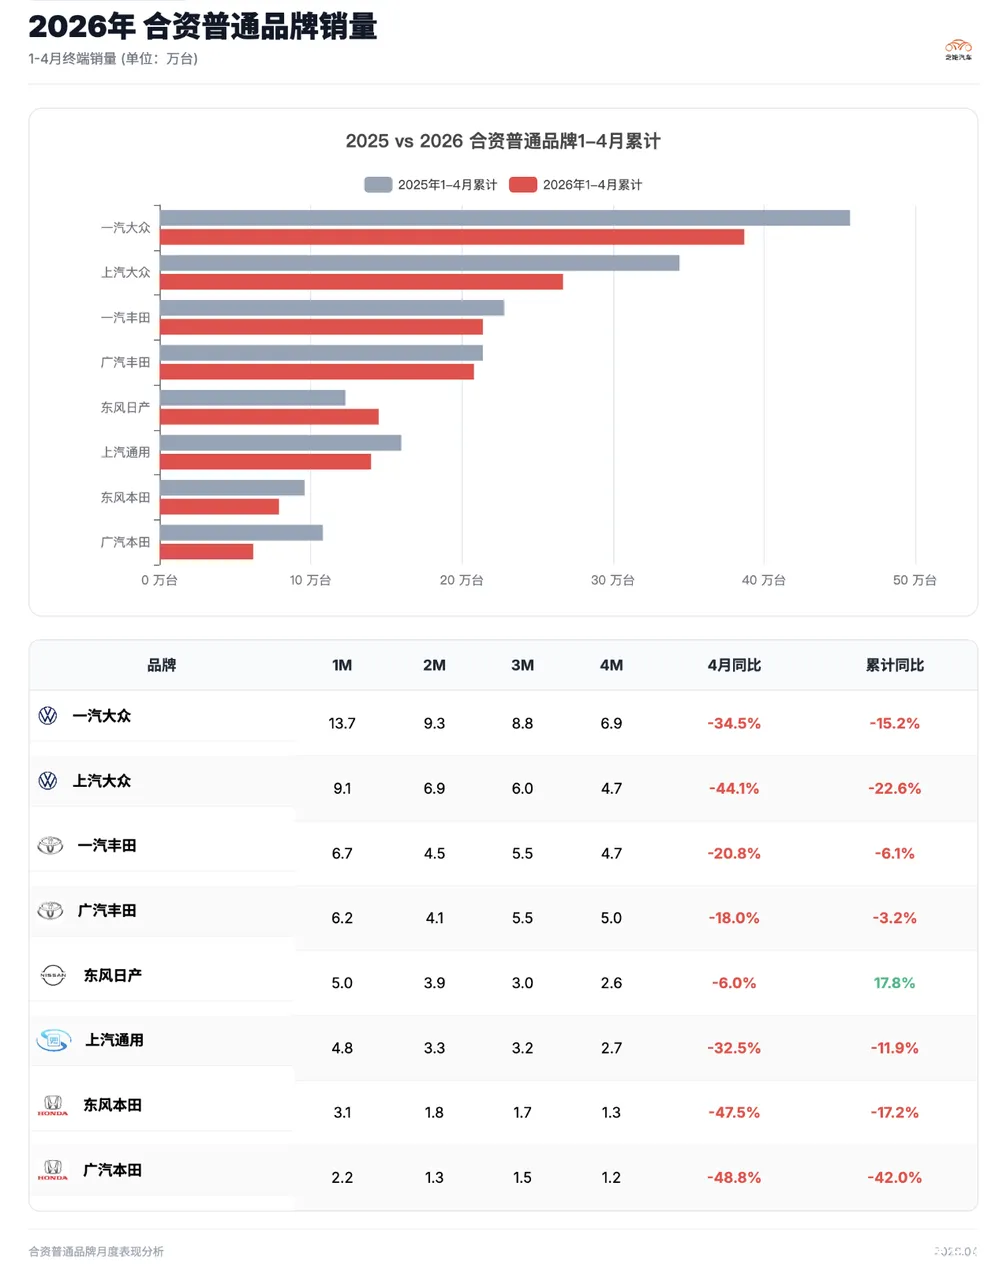
问题主要集中在燃油车占比过高 (结构劣势) ,新能源转型慢 (纯电产品好的几家撑得住一些)。
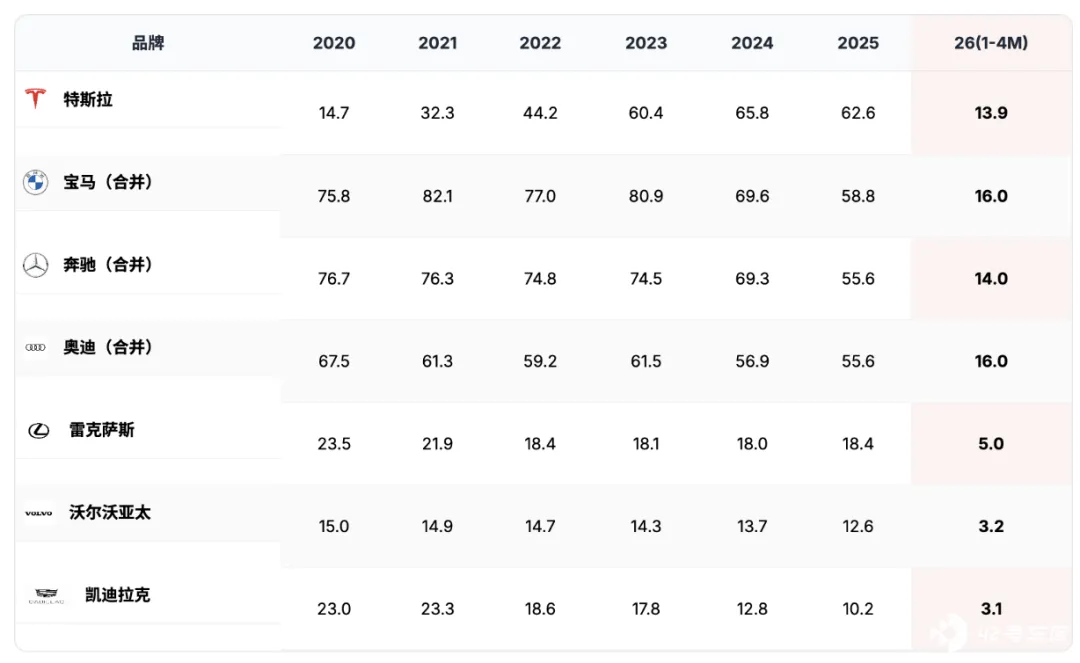
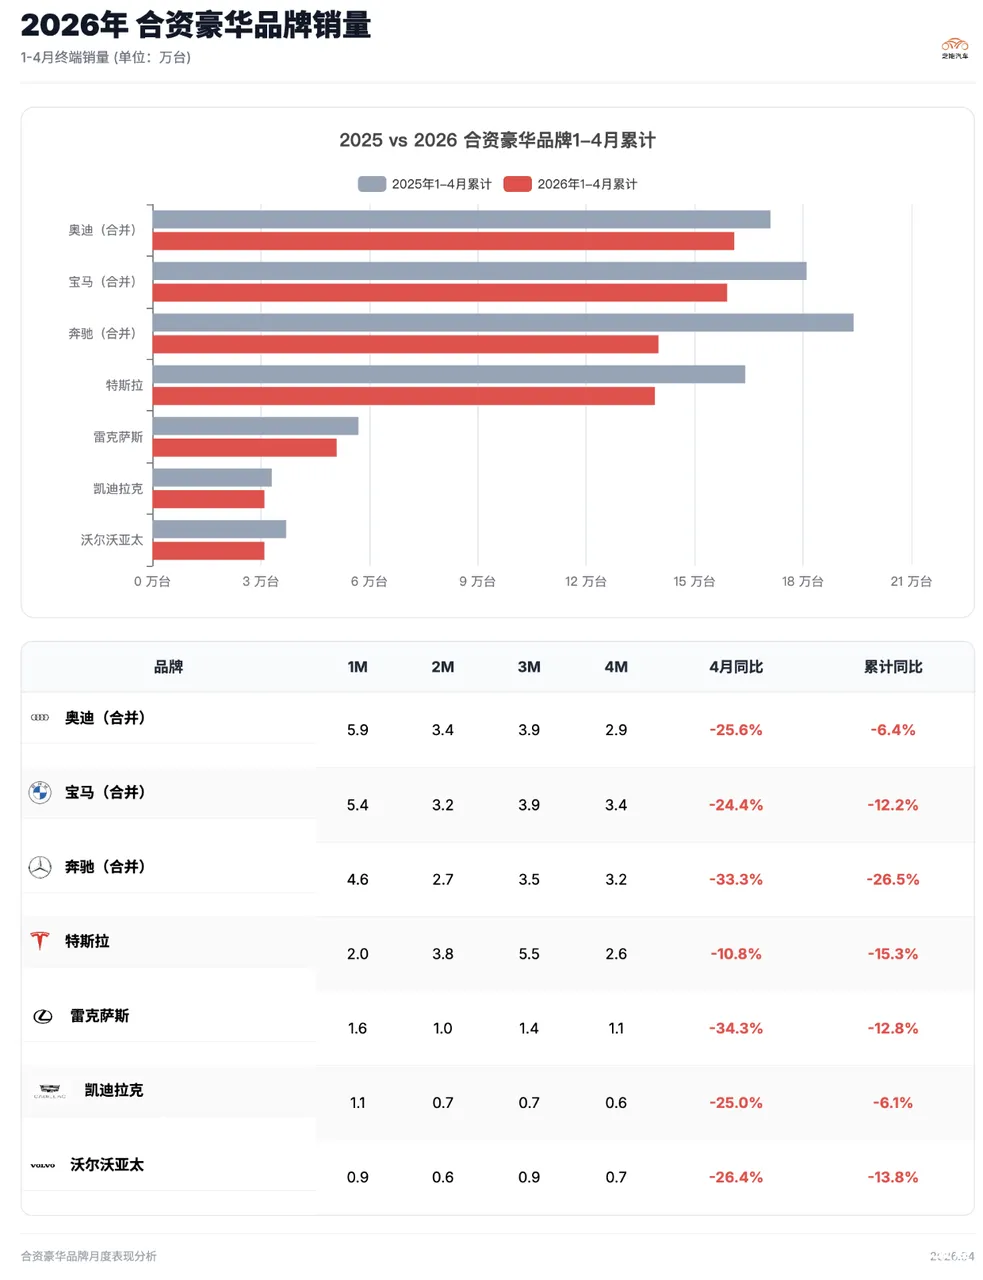
外资豪华也未能独善其身,也包括特斯拉的表现(-10.8%)相对「稳定」
◎ 奥迪:2.9 万台,同比 -25.6%
◎ 宝马:3.4 万台,同比 -24.4%
◎ 奔驰:3.2 万台,同比 -33.3%
◎ 特斯拉:2.6 万台,同比 -10.8%
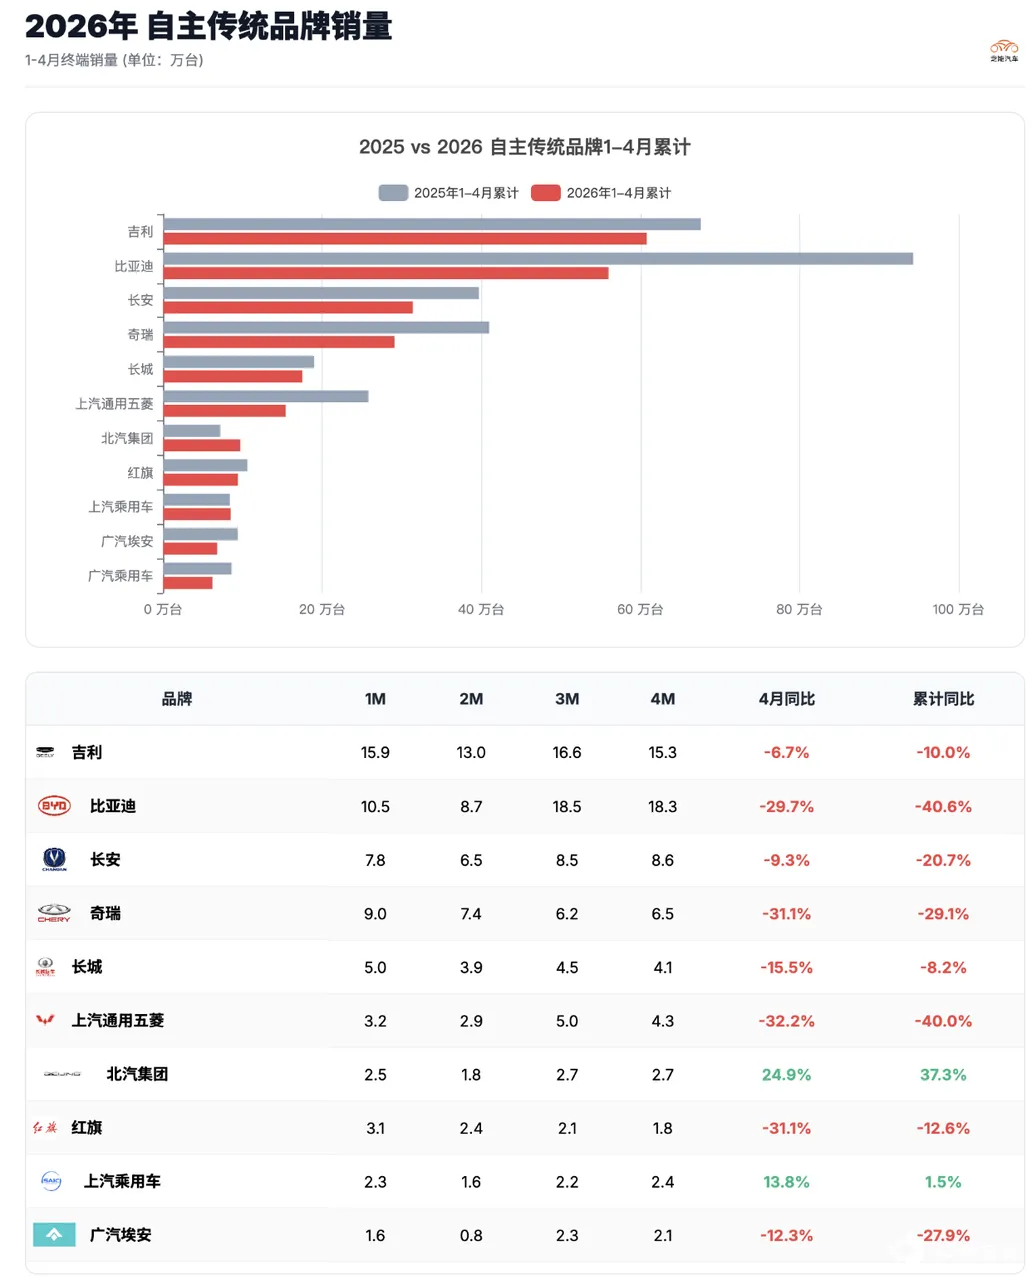
自主品牌看似更稳,内部结构已经发生变化。
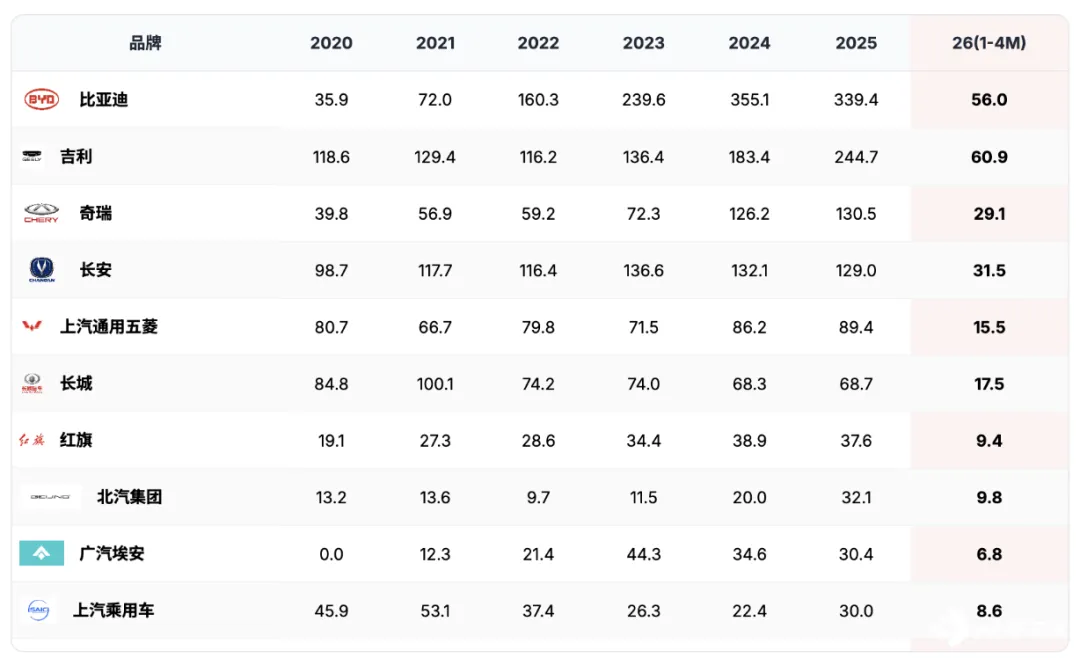
4 月核心数据:
◎ 吉利:15.3 万台,同比 -6.7%
◎ 比亚迪:18.3 万台,同比 -29.7%
◎ 长安:8.6 万台,同比 -9.3%
◎ 奇瑞:6.5 万台,同比 -31.1%
这一轮市场调整不是「弱者出清」,哪怕是排在第一的,也有压力(全行业承压)
◎ 北汽集团:+24.9%
◎ 上汽乘用车:+13.8%
新势力就是剧烈分化。
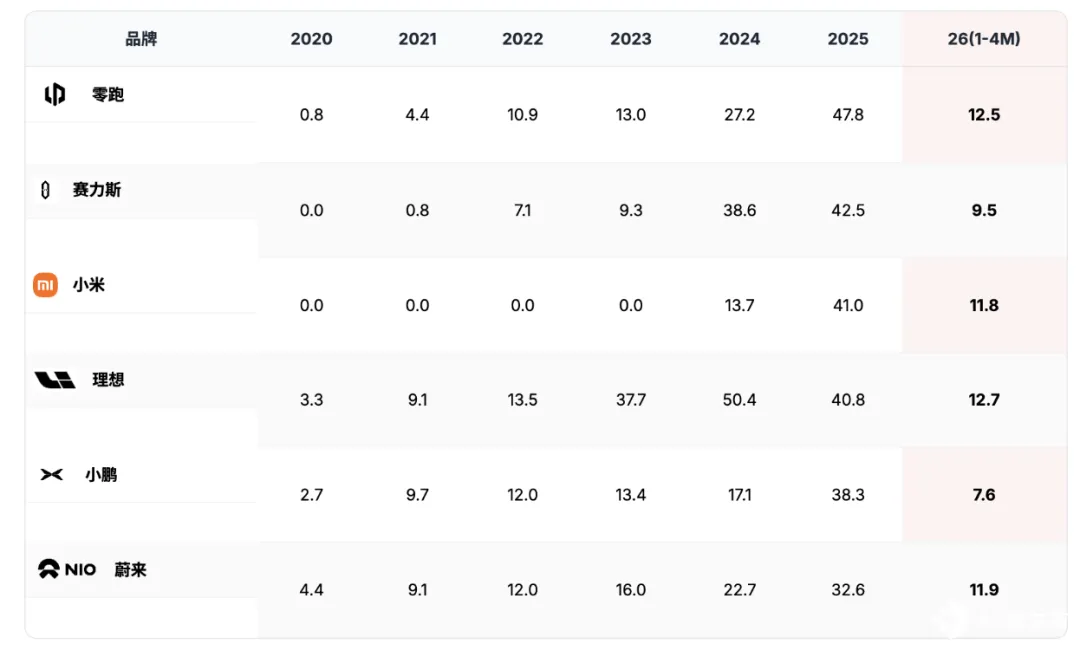
4 月数据:
◎ 零跑:5.0 万台,同比 +53.1% (零跑批售的数据是包含出口的)
◎ 蔚来:3.3 万台,同比 +34.1%
◎ 小米:3.7 万台,同比 +27.6%
◎ 理想:3.3 万台,同比 -3.7%
◎ 小鹏:2.5 万台,同比 -16.6%
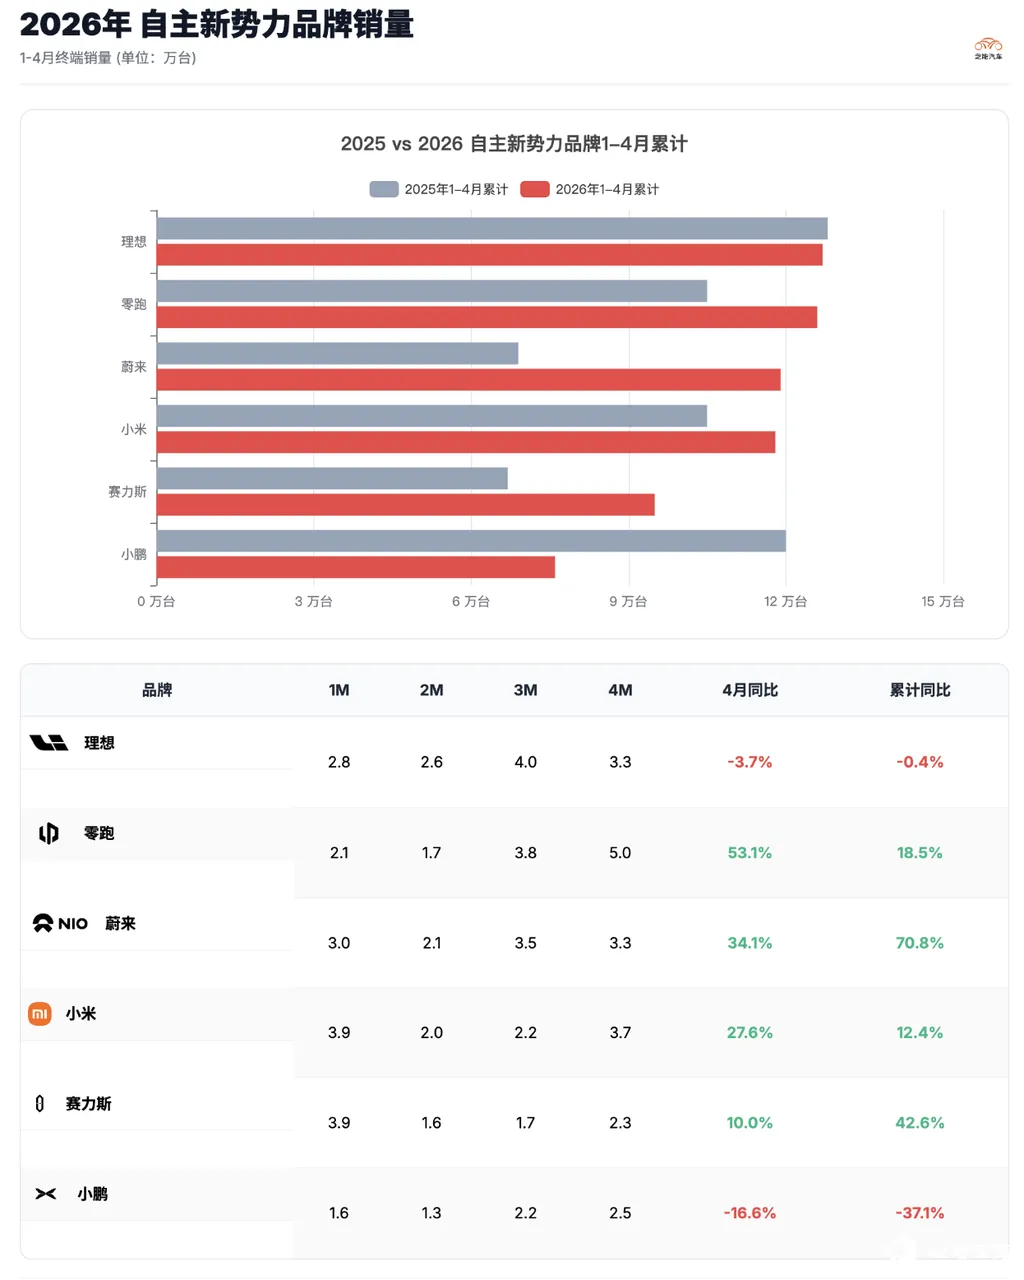
小米这个销量已经是 20 万以上最多的了,蔚来和理想的销量也和 BBA 打得有来有回了。在目前的市场下,新势力还是有优势的。
小结
2026 年,大家真的很现实,因为卖车不容易,留给玩家的空间,变得更窄了。






